


全球甘磷酸盐市场分化,按形式(液态和干燥)、作物类型(基因改变和常规)、应用(农业和非农业)、分销渠道(直接销售、分销和在线零售) -- -- 2033年行业趋势和预测
什么是甘磷酸盐市场规模和增长率
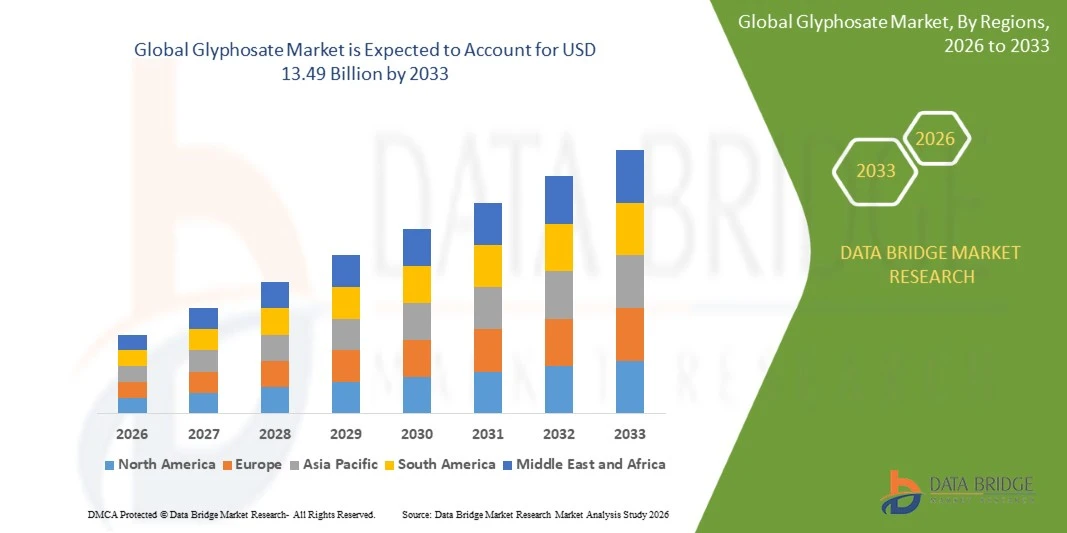
- 根据数据桥市场研究分析,甘磷酸盐市场的价值为:2025年68亿美元预计将达到至2033年达到134.9亿美元,生长在一个2026年至2033年CAGR为8.95%.
- 由于对有效控制杂草办法的需求不断增加,越来越采用耐除草剂的转基因作物,以及日益强调提高农业生产力和作物产量,市场正在经历持续增长。
- 日益需要管理抗杂草和尽量减少作物损失,加上商业性耕作活动扩大和全球粮食需求增加,这正鼓励农民采用以甘化磷为基础的除草剂。 其广相径庭的杂草控制效果,与保护性耕作做法相兼容,并适用于大豆,玉米,棉花等主要作物,支撑了现代农业的需求.
市场大小和预测
- 全球市场价值(2025):6.80亿美元
- 预期市场价值(2033年):13.49亿美元
- CAGR(2026-2033年): 8.95%
- 2025年主要区域:北美
- 快速增长区域:亚太
甘磷酸盐市场的主要外卖是什么
- 北美主导了甘磷酸盐市场,2025年收入份额最大,为33%,辅以大量种植转基因作物,确立了除草剂使用做法,并大规模机械化耕作作业.
- 亚太区域预计将是2026至2033年CAGR增长最快的区域,CAGR为5.2%,其燃料来自农业活动的扩大、除草剂的采用增加、农业机械化增加以及中国和印度粮食生产需求的增加。
- 2025年,液体部门在市场上占有73.0%的份额,其驱动力是其易于处理、方便混合以及与传统农业喷洒设备相容。
- 干剂是增长最快的型号,预计CAGR为7.3%,反映出对集中配方的需求激增,储存便利得到改善,运输需求减少
- 转基因作物部分在2025年占了60%的收入份额的作物类别中占了主导地位,主要表现为广泛种植了耐除草剂的豆类、玉米和棉花品种。
- 2025年,农业占市场份额的83.4%,在商业性耕作和作物生产活动中,甘磷酸盐消费占优势。
- 非农业部分是增长最快的应用类别,CAGR为5.2%,其动力是工业和公共基础设施应用对植被管理的需求日益增加。
报告范围和甘磷酸盐市场分割
|
属性 |
甘磷酸键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的深刻见解外,数据桥市场研究编写的市场报告还包括进口出口分析、生产能力概览、生产消费分析、价格趋势分析、气候变化假设、供应链分析、价值链分析、原材料/可消耗品概览、供应商选择标准、PESTLE分析、波特分析以及监管框架。 |
甘磷酸盐市场的关键趋势是什么
- 随着农民寻求有效的杂草控制,同时将土壤扰动减少到最低程度并提高其农业效率,越来越多地采用保护性农业和零乡村农业正在加强使用以甘化磷为基础的除草剂。
- 例如,2024年4月,在《农业》发表研究报告,审查利用覆盖作物来控制杂草并减少甘磷酸酯在不死甘磷酸酯-耐甘磷酸和玉米种植中的除草剂应用。 研究强调,在保护性农业中,覆盖作物和以除草剂为基础的杂草管理日益一体化。
- 保护性耕作做法使农民能够在不发生大规模机械土壤扰动的情况下控制杂草,支持土壤保持水分并减少侵蚀。
- 农业生产者越来越多地将甘磷酸盐应用纳入种植前杂草管理方案,以改善野外准备并减少杂草与作物之间的竞争.
- 例如,2024年1月,斯洛文尼亚农业研究所的研究人员发表了一项农学研究,对传统、养护和玉米种植中无村庄系统下的甘磷酸盐应用进行了评估。 调查结果表明,在无村庄系统中进行先溶甘磷酸盐应用可推迟除草的关键时间,支持其在减少村庄杂草管理做法中的作用。
- 随着保护性农业和减少农村耕作做法的继续扩大,甘磷酸盐预计将仍然是重要的杂草管理投入,尽管采用越来越多地取决于负责任的应用和抗药性管理做法。
甘磷酸盐市场的主要驱动力是什么
- 全球对农业生产力和高效杂草管理的需求日益增加,这极大地推动了甘磷酸盐的消费,因为农民寻求广谱除草剂来控制不想要的植被并保护大规模耕作作业的作物产量。
- 例如,2023年1月,在PLOS ONE上发表了一项研究,研究了印度中部保护性农业下大豆种植中相继应用除草剂的情况。 研究发现,将甘磷酸盐、苯地美塔林和伊马泽塔皮尔结合起来,提高了杂草控制效率、作物生长和大豆谷物产量,突出了以除草剂为基础的有效杂草管理在农业生产力中的重要性。
- 大规模种植大豆、玉米、小麦和棉花,越来越需要有效的除草方法来管理相互竞争的杂草并维持农业生产力。
- 例如,2024年7月,在Agronomy(MDPI)发表的题为 " 田地条件下的甘磷酸盐(Glyphosate Hormesis)改进了农学特征和甘磷酸盐(Glyphosate-Resistant Soybean)的活性特征 " 的研究。 该研究调查了巴西田地条件下耐甘磷酸酯的大豆种植情况,突出了以甘磷酸盐为原料的杂草管理在支持商业大豆生产和农业生产力方面的作用.
- 随着商业农业的扩大,提高作物生产力的压力越来越大,以甘油为原料的除草剂将继续在大规模杂草管理和现代农业生产体系中发挥重要作用.
哪些因素挑战了甘磷酸盐市场的增长
- 围绕农药安全、环境污染和潜在健康影响加强监管审查,正在给甘磷酸盐制造商和农业化学品供应商带来挑战。
- 例如,2023年8月,在“地球与环境通讯(自然)”上发表的题为“甘磷酸盐禁令”的研究报告将对欧洲农业产生经济影响,但影响是多种多样和不确定的。 该研究强调了甘磷酸盐取出的潜在经济后果,包括作物生产成本变化、杂草控制做法和农场利润率,反映了欧洲甘磷酸盐使用方面的监管不确定性。
- 这些关切鼓励政府采用更严格的应用准则、残留物监测要求以及在环境敏感地区限制甘化磷的使用。
- 这种监管要求增加了制造商、经销商和农业用户的遵守责任,特别是在具有严格农药授权和环境保护框架的区域。
- 例如,2024年8月,在Agrossystems、Geosciences和Environment上发表了一项研究报告,评价小草原生产中用于种植前草药控制的甘油酸盐替代品。 为期两年的实地研究发现,几种除草剂替代疗法在施用后三周内至少实现了对主要杂草物种的90%控制,突出表明了有相互竞争的杂草控制解决方案可用性以及对甘磷酸酯需求的潜在替代压力。
- 日益加重的监管负担,加上不断的科学评估和环境关切,可能会限制某些甘磷酸盐的应用,增加遵守成本,并给跨国际农业市场的制造商造成不确定性。
甘磷酸盐市场如何分割
甘磷酸盐市场按形态,作物种类,应用,和配送渠道分出.
- 按表单
根据形态,甘磷酸盐市场被分解为液态和干燥. 2025年,由于液体部门易于处理、方便混合以及与传统农业喷洒设备相容,其份额估计为73.0%。 商业农民普遍倾向于使用液甘磷酸盐制剂,因为这些制剂可以被稀释并统一应用于大农田。 这些制剂还提供了灵活性,可以将除草剂与合适的辅剂结合起来,以提高施用效率。 通过农业零售商和经销商获得这些产品进一步支持广泛采用。 机械化程度的提高和大规模喷洒系统的使用,正在加强对液体制剂的需求.
由于对集中配方的需求增加、储存便利性得到提高以及运输需求减少,预计干燥部分在预测期间增长最快,估计达到7.3%。 干甘磷酸盐产品,包括可分水颗粒和可溶性粉末,在包装和物流方面提供了优势. 与某些液体配方相比,其集中的性质可以减少所运输和储存的产品的数量。 这些产品适合农业供应链,其中运输效率和储存稳定性是重要考虑因素。 颗粒和配方技术的改进也提高了产品处理和溶解特性
- 按作物类型
根据作物类型,甘磷酸盐市场被分入转基因作物和常规作物. 2025年,转基因作物部门在市场上占据了大约60.0%的份额,同时广泛种植了耐除草剂的豆类、玉米和棉花品种。 这些作物的设计是为了容忍具体的除草剂应用,使农民能够控制不想要的植被,而不会在产品按照批准的方向使用时对所种植的作物产生重大影响. 甘磷酸酯被广泛纳入抗除草剂农业系统的杂草管理方案。 大规模商业性耕作和越来越多地采用以生物技术为基础的作物品种正在支持部分需求。 已有的甘磷酸酯耐用种子技术的提供进一步加强了技术的采用。
常规作物部分预计在预测期间增长最快,估计CAGR增长5.5%,原因是对非地貌改良农业系统的有效杂草管理办法的需求日益增加。 甘磷酸酯被广泛用于传统大豆,小麦,玉米等作物种植中的种植前杂草控制. 农民越来越多地将除草剂应用纳入综合杂草管理方案,以减少对养分、水和阳光的竞争。 农业活动在有限采用转基因种子支持对传统作物应用的需求。 保护性耕作做法也鼓励在种植之前使用甘磷酸盐进行植被管理。
- 通过应用程序
根据应用,甘磷酸盐市场被分入农业和非农业. 2025年,由于商业耕作和作物生产活动广泛使用甘磷酸盐,农业部门在市场上占有主导地位,估计占83.4%。 甘磷酸酯被广泛用于控制主要作物中的阔叶杂草和草,包括大豆,玉米,棉花,小麦和油菜. 全球粮食需求的增加和提高农业生产力的必要性正在鼓励农民采取有效的杂草管理办法。 除草剂还被广泛用于种植前应用和养护耕作做法以降低杂草竞争. 商业养殖业务日益机械化和扩大,进一步支撑了农业需求.
在预测期间,非农业部分预计增长最快,估计CAGR为5.2%,工业和公共基础设施应用对植被管理的需求不断增加。 甘磷酸盐被用于控制铁路轨道、高速公路、公用事业走廊、工业用地和公共空间沿线的不想要的植被。 基础设施运营商越来越需要有效的杂草控制解决方案来维护运行安全并减少与植被有关的维护需求. 城市基础设施的不断发展,进一步加大了系统植被管理的必要性. 市政当局和公用事业公司也正在采取化学杂草控制方案,以管理机械清除费用昂贵和劳力密集的大片地区。
- 按发行频道
以配送渠道为基础,将甘磷酸盐市场分入直销,经销,在线零售. 2025年,经销商部分在市场上占据了主导地位,估计占55.0%,并得到了已建立的农业零售网络的支持,除草剂产品的普及。 在将甘磷生产商与农民、农业合作社和商业农业企业联系起来方面,分销商发挥着重要作用。 它们提供区域产品供应,并便利不同农业市场的批量采购。 它们与当地零售商和农业社区建立的关系进一步加强了分销效率。 分销商还支持在关键农业季节进行产品教育、库存管理和及时交货。
在线零售部分预计将在预测期间增长最快,估计CAGR为8.5%,其动力是农业投入采购数字化程度的提高和电子商务平台的扩大。 在线渠道使农民和农业企业能够比较产品规格、价格和多种供应商的可用配方。 数字采购平台还改善了地处偏远农业地区的农民获得产品的机会。 增加智能手机的渗透和改进农村互联网连接有助于采用在线农业市场。 这些平台还可以通过数字供应链网络简化产品订购和交付协调。
哪个地区拥有甘磷酸盐市场的最大份额
- 北美主导了甘磷酸盐市场,2025年收入份额最大,为33%,辅以大量种植转基因作物,确立了除草剂使用做法,并大规模机械化耕作作业.
- 该区域还受益于广泛采用能耐除草剂的大豆、玉米和棉花品种、先进的农业技术和既定的作物保护做法。 保护性耕作需求雄厚,农业机械化程度不断提高,主要农用化工厂家出厂,进一步加强了区域市场需求. 继续强调农业生产力和高效的杂草控制,支持了北美在全球甘磷酸盐市场的领先地位.
美国甘磷酸盐市场透视
美国甘磷酸盐市场由于大量种植转基因作物,对有效控制杂草办法的需求增加,以及广泛采用耐除草剂的大豆、玉米和棉花等品种而出现强劲增长。 我国的大规模商业性农业部门、先进的农业技术和已建立的农用化学品分配网络正在推动主要作物生产活动的需求。 此外,越来越强调保护性耕作、农业生产力和高效的杂草管理,有助于在耕作作业中采用以甘化磷为基础的除草剂。
亚太甘磷酸盐市场透视
亚太区域甘磷酸盐市场预计将迅速增长,其动力是农业活动扩大、粮食生产需求增加以及中国、印度和澳大利亚等国越来越多地采用现代作物保护办法。 人们对高效杂草管理的认识日益提高,农业机械化程度不断提高,商业耕作业务不断扩展,这些都有利于扩大区域市场。 此外,甘磷酸盐制造商的强大存在、农业投资的增加以及大豆、大米和谷物种植对除草剂的需求的增加正在加速整个区域的市场发展。
日本甘磷酸盐市场透视
日本甘磷酸盐市场由于对高效杂草管理解决方案的需求增加、农业劳动力短缺以及现代耕作做法日益被采用而持续增长。 农民和农业组织越来越多地使用以甘油为原料的除草剂来控制农田、果园和种植园地区的杂草。 此外,日益强调农业机械化、有效的土地管理和非作物地区的植被控制,进一步推动了市场需求。 我国注重提高耕作效率和保持农业生产力,支持继续使用以甘磷酸为原料的产品。
中国甘磷市场透视
中国甘磷市场正在迅速发展,受国家广泛的农业生产,强大的国内甘磷制造业的驱动,对有效除草控制解决方案的需求也越来越大. 现代农业做法日益被采用,对大豆、玉米、棉花等主要作物的作物保护要求不断提高,这些都大大支持了市场需求。 此外,中国已具备的农用化工生产能力,农业机械化规模不断扩大,提高作物生产力的重点日益突出,正在加强其作为全球甘磷酸盐主要市场的地位.
英国甘磷酸盐市场透视
英国甘磷酸盐市场在商业农业、园艺和基础设施维护应用方面对有效杂草管理办法的需求的支持下,正在稳步增长。 农民和农业企业越来越多地使用以甘磷酸为原料的除草剂来进行种植前的杂草控制、田地管理和农村耕作。 此外,整个铁路网、高速公路和工业用地对植被管理的需求正在推动市场发展。 然而,严格的农药批准要求、环境评估以及对某些应用的限制正在影响着全国各地的产品采用和市场动态。
德国甘磷酸盐市场透视
德国甘磷酸盐市场正在稳步扩大,原因是已建立农业生产,需要高效的杂草控制解决方案,以及日益强调保护性农业。 农民和农业企业在主要作物种植活动中使用甘磷酸酯除草剂进行植被管理和种植前杂草控制。 精密农业的持续进步、综合杂草管理做法和现代喷洒技术正在影响产品的应用。 然而,严格的欧洲联盟农药条例、环境保护要求和日益强调替代杂草控制方法正在影响德国的市场发展。
Glyphosate市场的顶级公司是什么
甘磷酸盐行业主要由地位良好的公司领导,包括:
- 拜尔集团(德国)
- 萨斯克(德国)
- Corteva Agriscience有限责任公司(美国).
- FMC公司(美国).
- UPL有限责任公司(印度)
- 努法克有限公司(澳大利亚)
- Albaugh,有限责任公司(美国)
- 山东威芳彩虹化工有限公司(中国).
- 浙江温卡化工集团有限公司(中国).
- 南通江山农工化工有限公司(中国).
- Lier化学有限公司(中国)
- 湖北兴发化集团有限公司(中国).
- 江苏丰收-淮安农化有限公司(中国)
- 山东滨南科技有限公司(中国).
- 安徽广信农化有限公司(中国).
- 营养化学有限公司(中国)
- 拉利斯印度有限公司(印度)
- Drexel化学公司(美国)
- 海伦娜农业企业有限责任公司(美国)
Glyphosate市场的最新发展是什么
- 2025年4月,拜耳宣布努力推行美国州有关甘磷酸盐相关诉讼条例的修改,因为该公司试图减少围绕其"围捕杂草人"业务的法律不确定性. 拜尔的战略包括与州立法者接触,支持与产品责任索赔有关的监管改革。 这一事态发展突出表明,诉讼和监管框架对甘磷酸盐制造商的商业战略和长期市场运作的影响越来越大。
- 2025年3月,英国健康与安全执行官(HSE)宣布接受Glyphosate复兴集团申请,在大不列颠重新批准Glyphosate. 为留出足够的时间进行监管评估,HSE将现有批准期延长至2026年12月. 这一发展反映了对以甘磷酸为原料的除草剂的持续监管评价,并在更新过程中支持市场连续性。
- 2023年11月,欧盟委员会再次批准将甘磷酸酯作为一种活性物质再用10年,允许在具体条件和限制下在全欧盟的植物保护产品中使用. 更新是在欧洲监管当局进行科学评估之后进行的,其中包括关于产品组成、环境保护和应用做法的要求。 该决定为在欧洲市场经营的甘磷酸盐制造商、农业供应商和农民提供了明确的监管。
- 2022年9月,美国环境保护局(EPA)宣布撤回其甘磷酸盐临时登记审查决定的剩余部分. 该机构澄清说,在登记审查程序继续进行的同时,根据所核准的产品标签,含甘磷酸盐的产品仍可供使用。 这种监管发展通过维持产品供应,同时需要进一步评估潜在的人类健康和环境风险,影响了美国甘磷酸盐市场。
- 2021年6月,欧洲化学品局(ECHA)和欧洲食品安全局(EFSA)在收到由四个欧盟成员国所编写的评估草案后,启动了下一阶段的甘化磷更新评估进程. 管理当局开始审查有关甘磷酸盐分类、潜在危害以及使用甘磷酸盐的相关风险的科学证据。 这一发展是欧洲监管审查过程中的一个重要里程碑,有助于随后对以甘磷酸为原料的产品作出更新决定。
SKU-

目录
1 引言
1.1 研究目標
1.2 市場定義
1.3 全球草甘膦市場概況
1.4 貨幣和定價
1.5 限制
1.6 覆蓋市場
2 市場區隔
2.1 關鍵要點
2.2 全球草甘膦市場規模
2.3 供應商定位網格
2.4 覆蓋市場
2.5 地理範圍
研究需時 2.6 年
2.7 研究方法
2.8 技術生命線曲線
2.9 多變量建模
2.1 與關鍵意見領袖的初步訪談
2.11 DBMR 市場地位網格
2.12 市場應用覆蓋網格
2.13 DBMR 市場挑戰矩陣
2.14 第二手資料
2.15 全球草甘膦市場:研究快照
2.16 假設
3 市場概覽
3.1 驅動程式
3.2 限制
3.3 機遇
3.4 挑戰
4 執行摘要
5 項優質見解
5.1 原材料覆蓋範圍
5.2 生產消耗分析
5.3 進出口情景
5.4 製造商的技術進步
5.5 波特五力模型
5.6 供應商選擇標準
5.7 佩爾斯特分析
5.8 法規覆蓋範圍
5.8.1 產品代碼
5.8.2 認證標準
5.8.3 安全標準
5.8.3.1. 材料處理與儲存
5.8.3.2. 運輸及注意事項
5.8.3.3. 哈拉德識別
6 價格指數
7 生產能力概覽
8 供應鏈分析
8.1 概述
8.2 物流成本情景
8.3 物流服務提供者的重要性
9 氣候變遷情景
9.1 環境問題
9.2 產業反應
9.3 政府的作用
9.4 分析師建議
10 全球嘉磷塞市場,依配方,(2022-2031),(百萬美元)(噸)
10.1 概述
10.2 IPA-草甘膦
10.2.1 IPA-草甘膦,B型
10.2.1.1. IPA-草甘膦-486 SL
10.2.1.2. 異丙醇-草甘膦-480 SL
10.3 草甘膦鉀
10.4 二銨
10.5 一元金屬
10.6 其他
11 全球草甘膦市場,依形式,(2022-2031),(百萬美元)
11.1 概述
11.2 液體
11.3 乾燥
12 全球草甘膦市場,依作物類型,(2022-2031),(百萬美元)
12.1 概述
12.2 基因
12.2.1 基因改造作物
12.2.1.1. 大豆
12.2.1.2. 玉米
12.2.1.3. 棉花
12.2.1.4. 油菜籽
12.2.1.5. 其他
12.3 非基因改造
12.3.1 非基因改造作物
12.3.1.1. 小麥
12.3.1.2. 大麥
12.3.1.3. 米
12.3.1.4. 高粱
12.3.1.5. 向日葵
12.4 果園
12.4.1 果園(依類型)
12.4.1.1. 蘋果
12.4.1.2. 柑橘
12.4.1.3. 核果
12.4.1.4. 梨
12.4.1.5. 酪梨
12.4.1.6. 螺母
12.5 蔬菜作物
12.5.1 蔬菜作物(依類型)
12.5.1.1. 土豆
12.5.1.2. 西紅柿
12.5.1.3. 辣椒
12.5.1.4. 胡蘿蔔
12.5.1.5. 洋蔥
12.5.1.6. 豆類
12.5.1.7. 西葫蘆和南瓜
12.5.1.8. 捲心菜和其他蕓薹屬植物
12.5.1.9. 生菜和綠葉蔬菜
12.5.1.10. 甜玉米
12.5.1.11. 其他
12.6 苜蓿
13 全球草甘膦市場,按應用,(2022-2031),(百萬美元)
13.1 概述
13.2 農業
13.2.1 農業,依應用
13.2.1.1. 種植前除草
13.2.1.2. 出苗前除草
13.2.1.3. 出苗後雜草控制
13.2.1.4. 保護性耕作
13.3 非農業用途
13.3.1 非農業用途(依用途)
13.3.1.1. 市區
13.3.1.1.1. 花園
13.3.1.1.2. 公園
13.3.1.1.3. 公共場所
13.3.1.2. 工業區
13.3.1.2.1. 鐵路
13.3.1.2.2. 公路
13.3.1.2.3. 公用設施管線
13.3.1.3. 林業
13.3.1.4. 水生環境
13.3.1.5. 其他
14 全球草甘膦市場,按地區劃分,(2022-2031),(百萬美元)(噸)
14.1 全球草甘膦市場,(本章所有細分市場均按國家/地區劃分)
14.2 北美
14.2.1 美國
14.2.2 加拿大
14.2.3 墨西哥
14.3 歐洲
14.3.1 德國
14.3.2 英國
14.3.3 義大利
14.3.4 法國
14.3.5 西班牙
14.3.6 俄羅斯
14.3.7 瑞士
14.3.8 土耳其
14.3.9 比利時
14.3.10 荷蘭
14.3.11 歐洲其他地區
14.4 亞太地區
14.4.1 日本
14.4.2 中國
14.4.3 韓國
14.4.4 印度
14.4.5 新加坡
14.4.6 泰國
14.4.7 印度尼西亞
14.4.8 馬來西亞
14.4.9 菲律賓
14.4.10 澳洲和紐西蘭
14.4.11 亞太其他地區
14.5 南美洲
14.5.1 巴西
14.5.2 阿根廷
14.5.3 南美洲其他地區
14.6 中東和非洲
14.6.1 南非
14.6.2 埃及
14.6.3 沙烏地阿拉伯
14.6.4 阿拉伯聯合大公國
14.6.5 以色列
14.6.6 中東和非洲其他地區
15 全球草甘膦市場、公司格局
15.1 公司份額分析:全球
15.2 公司份額分析:北美
15.3 公司份額分析:歐洲
15.4 公司份額分析:亞太地區
15.5 合併與收購
15.6 新產品開發和批准
15.7 擴展
15.8 夥伴關係和其他策略發展
16 SWOT 與資料橋市場研究分析
17 全球草甘膦市場 - 公司簡介
17.1 紐髮姆
17.1.1 公司概況
17.1.2 產品組合
17.1.3 收入分析
17.1.4 最近更新
17.2 先正達股份公司
17.2.1 公司概況
17.2.2 產品組合
17.2.3 收入分析
17.2.4 最近更新
17.3 拜耳
17.3.1 公司概況
17.3.2 產品組合
17.3.3 收入分析
17.3.4 最近更新
17.4 新安
17.4.1 公司概況
17.4.2 產品組合
17.4.3 收入分析
17.4.4 最近更新
17.5 江蘇豐收維恩農化有限公司
17.5.1 公司概況
17.5.2 產品組合
17.5.3 收入分析
17.5.4 最近更新
17.6 安道麥農業解決方案有限公司
17.6.1 公司概況
17.6.2 產品組合
17.6.3 收入分析
17.6.4 最近更新
17.7 巴斯夫
17.7.1 公司概況
17.7.2 產品組合
17.7.3 收入分析
17.7.4 最近更新
17.8 UPL
17.8.1 公司概況
17.8.2 產品組合
17.8.3 收入分析
17.8.4 最近更新
17.9 帕里賈特工業(印度)PVT。有限公司
17.9.1 公司概況
17.9.2 產品組合
17.9.3 收入分析
17.9.4 最近更新
17.1 HELM 股份公司
17.10.1 公司概況
17.10.2 產品組合
17.10.3 收入分析
17.10.4 最近更新
17.11 格林威爾生物技術
17.11.1 公司概況
17.11.2 產品組合
17.11.3 收入分析
17.11.4 最近更新
17.12 阿里斯託生物技術
17.12.1 公司概況
17.12.2 產品組合
17.12.3 收入分析
17.12.4 最近更新
17.13 PEPTECH BIOSCIENCES有限公司
17.13.1 公司概況
17.13.2 產品組合
17.13.3 收入分析
17.13.4 最近更新
17.14 印度斯坦生物技術
17.14.1 公司概況
17.14.2 產品組合
17.14.3 收入分析
17.14.4 最近更新
17.15 梅伊科普
17.15.1 公司概況
17.15.2 產品組合
17.15.3 收入分析
17.15.4 最近更新
17.16 AGCHEMICAL.COM
17.16.1 公司概況
17.16.2 產品組合
17.16.3 收入分析
17.16.4 最近更新
17.17 RAM SHREE 化學品
17.17.1 公司概況
17.17.2 產品組合
17.17.3 收入分析
17.17.4 最近更新
17.18 安徽華星化工有限公司
17.18.1 公司概況
17.18.2 產品組合
17.18.3 收入分析
17.18.4 最近更新
17.19 華豐
17.19.1 公司概況
17.19.2 產品組合
17.19.3 收入分析
17.19.4 最近更新
註:以上公司並非詳盡無遺,僅根據我們先前的客戶要求而列出。我們已在研究中分析了超過100家公司,因此公司清單可根據要求進行修改或替換。
18份相關報告
19 問卷
20 結論
21 關於數據橋市場研究

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











