


全球高端可编程门阵列(FPGA)市场分割,按产品分列(FPGA和FPGA SoCs),节点大小(低于16纳米,16-28纳米,28纳米以上),应用(AI加速和数据处理,联网和交换,信号处理等),终端用户(IT & Telecom,数据中心,航空航天与国防,汽车,工业与测试等)——工业趋势和预测至2033年
高端场可编程门阵列的市场规模和增长率是什么
- 根据数据桥市场研究分析,高端场可编程门阵列市场价值为:2025年46.5亿美元预计将达到到2033年2151亿美元,生长在一个2026年至2033年CAGR为21.10%.,跨数据密集型应用程序。
- 由于对适应性AI加速的需求增加,5G和数据中心基础设施扩大,以及电信、航空航天和国防、汽车、工业、测试和测量系统的部署增加,市场正在迅速增长。
- 日益转向多种计算、低纬度数据处理和硬件安全,加上AI引擎、高速收发机和高级内存接口的日益一体化,正在支持市场采用。 高端FPGA正在被跨数据中心加速,5G基础设施,雷达和电子战,高速联网,并被模拟应用,通过先进的FPGA和AI芯片平台提供工程师可再配置的平行处理和长产品生命周期.
市场大小和预测
- 全球市场价值(2025):4.65亿美元
- 预期市场价值(2033年):21.51亿美元
- 预测CAGR(2026-2033): 21.10%
高端场可编程门阵列市场的主要外卖是什么
- 北美主导了高端场可编程门阵列(FPGA)市场,2025年最大的收入份额为41.20%,辅以强大的数据中心投资,领先的FPGA销售商,以及广泛的航空航天及国防和电信需求.
- 亚太区域预计将是增长最快的区域,在2026至2033年间达到23.40%的CAGR, 其动力是快速推出5G, 扩展AI基础设施, 并发展出国内半导体生态系统。
- 独立的FPGAs部分在2025年占据了55.2%的市场份额,在联网、通信和测试设备的广泛使用推动下。
- FPGA SoCs是增长最快的产品类型,预计会登记24.3%的CAGR,反映出对集成处理器和AI引擎的需求激增.
- 16-28nm段占据了节点大小类别,2025年收入份额为44.3%,由成熟,被证明是高端设备家庭所领导.
- 2025年的网络化和换乘占市场份额的36.9%,更倾向于增加高速,低纬度数据传输的需求.
- 信息技术和电信部分是增长最快的最终用户类别,CAGR为23.8%,由5G和云部署量的增加所驱动。
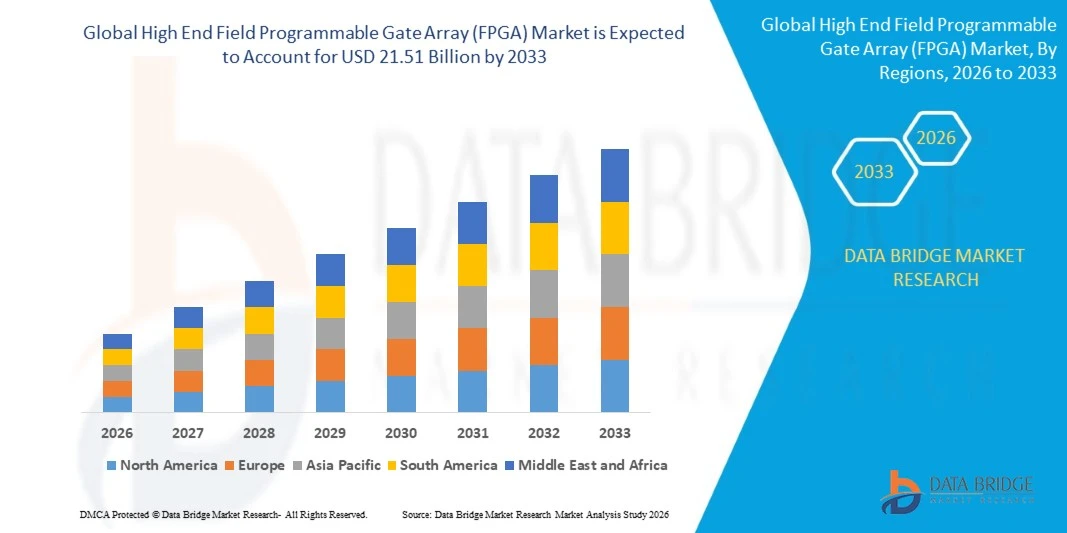
报告范围和高端场可编程门阵列
|
属性 |
高端场可编程门阵列( FPGA) 关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值,增长率,分化,地域覆盖,主要角色等市场情景的深刻认识外,由"数据桥市场研究"负责的市场报告还包括深入的专家分析,地域代表性的公司生产和能力,经销商和合作伙伴的网络布局,详细更新的价格趋势分析和供应链和需求赤字分析等. |
高端场可编程门阵列市场的关键趋势是什么
- 销售商日益转向多样的适应性平台,这些平台结合了可编程逻辑,嵌入式处理器,AI引擎,硬网络IP,以及单个设备中的高级内存接口来服务数据中心,通信,和嵌入式AI工作量.
- 例如,在2024年11月,AMD的Versal Premium Series Gen 2被定位为该行业的第一个FPGA家族,拥有CXL 3.1,PCIe Gen6和LPDDR5X支持的硬IP,到2026年初有硅样品,2026年下半年有生产货运.
- 随着销售商平衡带宽、成本和供应,LPDDR5X软件包和其他紧凑、数据密集型系统的内存选项正在发展。
- Edge AI,机器人,和物理AI的工作量驱动着FPGA平台的需求,这些平台提供定时性,感应界面,以及长期可用性.
- 例如,在2026年3月,Altera公司在Emberded World 2026展示了Agilex FPGAs为机器人和边缘系统提供实时物理AI,包括一个基于Agilex 5的25GbE传感器桥演示,该演示为边缘AI获得了超低纬度传感器流动最佳秀奖,突出了向物理AI的移动.
- 随着AI,5G,以及数据密集型计算不断扩展,高端FPGA预计将从专业加速器发展为主流的适应性计算平台,以补充世界各地行业的CPU和GPU.
高端场可编程门阵列市场的关键驱动器是什么
- 对数据中心加速、高速联网和AI推断的需求日益增加,它们越来越多地采用高端FPGA,提供可再配置的低纬度平行处理。
- 例如,2025年9月,根据Altera,Silver Lake公司完成了对该公司51%股份的收购,英特尔公司保留了49%的股份,创建了世界上最大的独立纯游戏FPGA解决方案供应商,专注于更快的创新和客户支持,并拥有跨主要流程节点和多个铸造伙伴的灵活供应战略。
- 航空航天和国防、测试和测量以及通信客户需要安全、寿命长、能高性能的可编程设备,支持对先进的FPGA和适应性强的SoC家庭的稳定需求。
- 例如,2024年4月,据VentureBeat称,AMD在嵌入式世界推出Versal AI Edge系列Gen 2和Prime系列Gen 2, AI引擎提供最高为每瓦的三倍的TOP,由Subaru为EightSight ADAS选择.
- 随着5G推出,软件自定义的网络,以及处于边缘正在扩展的AI,高端FPGA提供了灵活性来适应不断演变的标准而无需新的硅开发.
挑战高端场可编程门阵列市场增长的因素是什么
- 高端FPGA价格昂贵并耗能,需要专业设计技能和复杂的工具链,在大量AI工作量方面面临来自GPU和自定义ASIC的竞争.
- 例如,在2026年6月,据ServiceTheHome称,AI驱动的HBM需求限制了AMD的HBM能适应性SoCs,导致公司将Versal Premium Gen 2内存-在包装上部件投放到LPDDR5X,说明了对高级内存的供应压力.
- 漫长的开发周期、核查的复杂性和资格要求可能延迟部署,特别是在航空航天、国防和汽车方案方面,在这些方案中,安全和安保认证至关重要。
- 先进的节点制造,包装,和内存供应的限制可以限制可用性并增加设备成本,会影响对成本敏感的客户的设计决定.
- 例如,根据ServiceTheHome的说法,2026年8月,标准Versal Premium Gen 2设备仍在猛增,预计在2026年第四季度将大量生产,而装有内存的包装变体则计划在2027年第三季度全部大规模生产,突出显示取样与设计团队数量可用之间的延长时间。
- 设备成本高,设计复杂,供应受限,以及来自替代加速器的竞争,这些结合可以限制成本敏感的客户之间的扩展,特别是在GPU或ASIC已经满足性能要求的情况下.
高端场可编程门阵列如何分割市场?.
高端场可编程门阵列(FPGA)市场根据产品,节点大小,应用,终端用户进行分出.
- 按产品分列
在产品的基础上,高端场可编程门阵列(FPGA)市场被分割成独立的FPGA和FPGA SoC. 独立的FPGAs部分在2025年占据了55.2%的市场份额,在联网、通信、测试设备和模拟系统的广泛使用下得到了支持。 独立设备提供巨大的逻辑容量,高速收发机,以及用于要求设计的灵活性接口. 它们广泛用于电信、航空航天和数据中心基础设施。 收发机速度,内存接口,安全性能等的改进,进一步加强了需求. 与成熟的设计工具和IP的融合也使得跨复杂平台的发展更快.
FPGA SoCs机段预计在2026至2033年CAGR增长24.3%,受集成处理器和AI引擎需求增加所驱动. FPGA SoCs将可编程逻辑与Arm处理器,AI引擎,和硬化接口相结合来加速端到端的工作量. 他们的应用包括嵌入式AI,5G收音机,雷达,以及工业系统. 对单芯片解决方案的需求日益增加,这为汽车、航空航天和保健设计创造了更多机会。 每瓦的人工智能性能和安全性能的提高正在加强收养。 长寿命期支持也在扩大商业用途. 强化接口、安全性能和15年或15年以上的生命周期使这些装置对航空航天、工业和汽车方案具有吸引力。
- 按节点大小
根据节点大小,高端场可编程门阵列(FPGA)市场被分割为16nm以下,16–28nm以下和28nm以上. 16-28纳米的路段在2025年占了44.3%的市场份额,在网络、测试和防御系统中使用的成熟、经过验证的设备家庭的支持下。 这个范围为高容量程序提供了性能,功率,成本和制造成熟的平衡结合. 它在多个家庭和供应商的可利用性扩大了潜在的客户基础。 系统设计师将这些设备用于需要稳定供应并证明可靠性的长寿平台. 该部分还受益于既定的设计工具和生态系统支持。
2026年至2033年的CAGR增长为25.6%,预计16nm以下的路段增长最快,同时越来越多地采用高级设备进行AI加速和高频段数据处理。 更小的节点使逻辑密度更高,功率更低,收发器和内存接口更快. 销售商越来越多地释放出7纳米和有硬AI和网络块的新家庭。 数据中心,通讯,和防御客户正在指定高级节点用于计算密集的设计. 改进包装和记忆整合进一步加强了该部分的吸引力。 成本和供应供应仍然是扩大成本的重要因素。
- 通过应用程序
基于应用,高端场可编程门阵列(FPGA)市场被分入AI加速和数据处理,联网和切换,信号处理等. 2025年,由于对高速、低纬度数据传输的需求不断增加,网络和转换部分在应用类别中占据了主导地位,份额为36.9%。 FPGA可以实现可编程包处理,协议接通,以及智能网络接口等功能. 云和电信升级正在越来越多地使用可再配置的硬件。 5G基础设施和数据中心网络的增长进一步加强了需求。 运营商和设备制造商也在寻找将高带宽、安全和适应新标准的平台。
AI加速和数据处理部分预计将在2026至2033年的CAGR增长26.8%,这是受推论工作量增加、数据密集分析以及节能加速器需求所驱动的。 FPGA提供低纬度,可自定义的管道来进行流线,视觉,和信号重的AI任务. 北美、欧洲和亚太的云、电信和工业用户正在评估适应性计算。 新的AI引擎和内存选项正在创造更多机会. 重新配置使得FPGA对不断发展的模型和标准特别有吸引力. 辅助性工具和图书馆生态系统可进一步改善各区域的采用情况。
- 按终端用户
在终端用户的基础上,高端场可编程门阵列(FPGA)市场被分入IT & Telecommerce,数据中心,航空航天与国防,汽车,工业与测试等. 2025年,信息技术和电信部门在最终用户类别中占了主导地位,占38.4%,对灵活高频段基础设施的要求也日益增加。 网络设备制造者和操作者依靠FPGA来进行基带处理、包处理和无线电功能。 该部分包括部署在世界各地的无线、光学和有线系统。 增加对5G和云网络的投资正在创造出更多机会。 设备寿命周期较长也使供应的连续性成为设计决定的一个重要考虑因素。
由于AI工作量增加、智能联网、存储加速和安全处理,数据中心部分预计将在2026年至2033年期间实现25.9%的CAGR增长最快。 超缩放器和服务器制造器需要灵活的加速器来配合CPU和GPU执行专门任务. 销售商正在引进CXL,PCIe Gen6等设备并提供高级内存支持. 芯片供应商和云供应商之间的更密切合作,正在加快制定有针对性的解决方案。 越来越多的数据进一步支持了收养。 电力效率、软件支持和总成本仍然是部署的重要考虑因素。
哪个地区拥有高端场可编程门阵列市场的最大份额
- 北美主导了高端场可编程门阵列(FPGA)市场,2025年最大的收入份额为41.20%,辅以强大的数据中心投资,领先的FPGA销售商,以及广泛的航空航天及国防和电信需求.
- 该区域还受益于主要的FPGA销售商、大型超规模数据中心、强大的国防开支和先进的半导体设计生态系统,以及越来越多的适应性AI平台的采用。 增加对AI基础设施和安全计算的投资,继续加强北美在全球市场上的地位。
美国高端场可编程门阵列(FPGA) 市场透视
由于AI基础设施、国防现代化和下一代网络的投资不断增加,美国高端外地可编程门阵列(FPGA)市场持续增长。 芯片销售商、超标商和国防承包商越来越注重适应性加速。 此外,一个强大的半导体设计基础,以及在独立销售商和大型云客户的支持下,继续推出先进的FPGA和适应性能强的SoC家族,进一步推动了美国市场的增长.
加拿大高端场可编程门阵列(FPGA)市场透视
加拿大的高端外地可编程门阵列(FPGA)市场是由对高性能计算、航空航天和国防电子、电信和高级工业自动化日益增长的需求所驱动的。 采用高速、节能和可再配置的半导体解决方案,支持人工智能、数据处理、雷达系统和5G基础设施中的应用。 加拿大的市场得益于研究投资和数字基础设施的现代化。 然而,设备成本高、设计要求复杂和依赖国际半导体供应商可能会限制采用。
亚太高端场可编程门阵列(FPGA) 市场透视
亚太高端可编程门阵列市场预计将迅速增长,其驱动力是扩大5G网络,增加AI数据中心投资,并增加中国、日本、韩国和印度等国家的国内半导体发展。 对电信设备、工业自动化和汽车电子产品日益增长的需求正在支持区域市场的扩大。 此外,本区域强大的电子制造基地和政府对芯片生态系统的支持正在加速对先进可编程设备的需求。
中国高端场可编程门阵列(FPGA) 市场透视
中国高端场可编程门阵列(FPGA)市场在大规模5G部署的推动下稳步增长,数据中心容量不断扩大,国内半导体能力投资增加. 在电信设备、工业系统和测试仪器中越来越多地使用全氟丁烷磺酰胺,正在刺激市场需求。 此外,中国强大的电子制造基地,芯片自给政策支持,以及新兴的当地FPGA销售商将中国定位为整个亚太的重要市场,并辅以不断增长的工程人才.
日本高端场可编程门阵列(FPGA)市场透视
日本高端可编程门阵列市场在强大的电子、汽车和工业设备部门的支持下稳步增长。 汽车制造商、设备制造商和研究机构正在越来越多地寻找适应性装置,用于ADAS、机器人和通信。 此外,对先进驾驶员援助、工厂自动化和5G基础设施以及高质量和安全标准的投资不断增加,这正在支持日本更广泛地采用高端FPGA。
在高端场可编程门阵列(FPGA)市场中哪些顶级公司
高端场可编程门阵列(FPGA)产业主要由老牌公司领导,包括: .
- 高级微设备公司(AMD)(美国).
- 阿尔泰拉公司(美国).
- Lattice半导体公司(美国).
- Achronix半导体公司(美国).
- 微芯片科技股份有限公司.(美国).
- 英特尔公司(美国).
- 埃菲尼克斯股份有限公司(美国)
- 快速Logic公司(美国).
- Gowen半导体公司(中国)
- 上海富丹微电子集团有限公司(中国).
- 广东通志信息科技有限公司(中国).
- 深圳潘果微系统有限公司(中国).
- 前级技术(美国).
- Teledyne技术公司(美国)
- 类似设备股份有限公司(美国)
- 门塔·萨斯(法国)
- 快速硅股份有限公司(美国)
- BAE Systems plc (英国).
- 雷内萨斯电子公司(日本)
- 科隆·奇普公司(德国)
高端场可编程门阵列市场的最新动态是什么
- 2024年11月,AMD宣布了"套装适应性SoC家族"上"Versal Premium Gen 2 Memory",将LPDDR5X中最多可达32GB并带宽可达288GB/s,将棋盘面积减少至60%,工程样品预计于2026年底出炉,2027年下半年出炉.
- 2025年7月,AMD开始运送其Versal Prime Series Gen 2VM3858设备的第一批出产单位,后又全面出产了2VM3558并取样了2VM3358设备,为Pro AV的嵌入式应用,广播,和工业IoT,相较于相竞的FPGA SoC,提供了高达100克的DMIP在包中以23毫米乘以23毫米为单位的分级计算.
- 2026年3月,Altera在Emberded World 2026展示了Agilex FPGAs在机器人和边缘系统中的实时物理AI,其中一个基于Agilex 5的25GbE Holoscan Sensor Bridge演示因能够为边缘AI应用进行超低纬度传感器流出而赢得了最佳秀奖,反映了机器人对定时性纬度和传感器界面日益增长的需要.
- 2025年9月,银湖公司完成了从英特尔公司收购Altera公司51%的股份,该公司保留了49 % , 将Altera公司确定为世界上最大的独立纯游戏FPGA解决方案供应商,拥有业务独立性,支持更快的创新,以及跨多个铸币业合作伙伴的灵活供应策略.
- 2024年4月,AMD在纽伦堡嵌入式世界引进了Versal AI Edge Series Gen 2和Versal Prime Series Gen 2可适应性SoCs,新的AI引擎预计每瓦能提供高达3倍的TOP,而Subaru为其下一代EyeSight ADAS视觉系统选择了设备.
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











