


全球醫院手術室產品及解決方案市場區隔、產品類型(麻醉及呼吸設備、麻醉系統、病人保暖設備、呼吸器、病人監護設備、手術影像顯示器、行動影像顯示器、生命徵象監護設備、手術器械、電動手術單元、手持式手術器械、手術台、手術室照明燈、手術手臂、顯微鏡、內視鏡、手術室整合系統及其他)、最終使用手術中心與他的研究產業趨勢
什么是医院操作室产品和解决方案市场规模和增长率
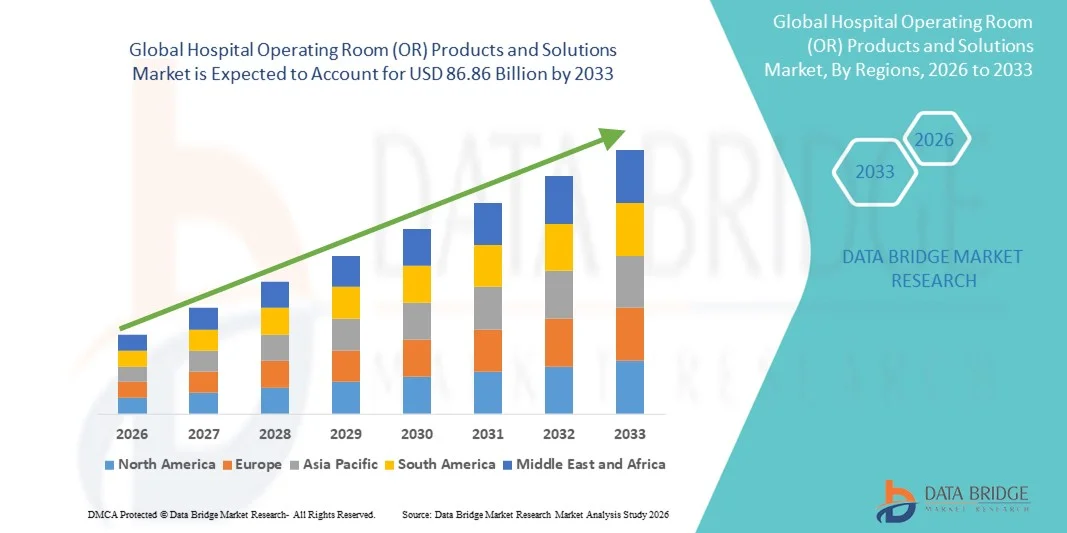
- 根据数据桥市场研究分析,全球医院手术室(OR)产品和解决方案市场规模估价如下:2025年52.96亿美元并可望达到截止2033年,86.86亿美元, 以美元计CAGR为 6.38%预测期间
- 市场增长主要是由于医院手术室越来越多地采用先进的外科技术和自动化技术,推动病人安全、工作流程效率和外科精准化的改善
- 此外,对最低侵入性程序、加强外科手术结果和综合手术室解决方案的需求不断增加,加快了对医院手术室产品和解决方案的吸收,从而大大促进了该行业的增长。
市场大小和预测
- 全球市场价值(2025):52.96亿美元
- 预期市场价值(2033年):86.86亿美元
- CAGR预测(2026-2033):6.38%
什么是医院操作室产品和解决方案市场规模和增长率
- 医院手术室产品和解决方案市场,提供先进的外科技术、综合手术室解决方案和自动化系统,对于提高医院和专科外科中心手术精度、病人安全和工作流程效率越来越重要
- 对医院其他资源产品和解决方案的需求不断上升,主要原因是越来越多地采用数字外科手术工具,医院现代化举措增多,以及越来越倾向于综合、由技术驱动的手术室环境
- 北美主导了医院手术室产品和解决方案市场,2025年收入份额最大,为42.5%,特点是先进的保健基础设施、高水平的外科手术创新以及主要外科手术设备制造商的存在,美国在成像系统、外科手术台和综合外科手术平台的安装方面大幅增长
- 亚太区域预计将在预测期间成为医院手术室产品和解决方案市场中增长最快的区域,在医院快速现代化、增加保健支出以及越来越多地采用最低侵入性和技术先进的外科手术程序推动下,登记了25%的CAGR。
- 外科设备在2025年占最大市场收入份额,占28.4%,原因是它在各种外科手术中发挥着关键作用
报告范围和医院手术室(OR)产品和解决方案市场分割
|
属性 |
医院操作室(OR) 产品和解决方案 关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分割、地理覆盖和主要角色等市场假设的深刻见解外,由数据桥市场研究编写的市场报告还包括深入的专家分析、病人流行病学、管道分析、定价分析和监管框架。 |
医院操作室产品和解决方案市场的关键趋势是什么
逐步采用高级OR设备并融入数字系统
- 全球医院手术室产品和解决方案市场的一个重要和正在加速的趋势是,先进手术室设备日益被采用,并与数字保健管理系统相结合。 医院越来越多地投资于连接装置、外科手术仪器和OR解决方案,以提高工作流程效率、减少外科手术出错并改进患者结果
- 例如,2024年3月,Stryker Corporation推出了结合成像、导航和外科设备的综合OR解决方案,以提供实时数据并增强程序准确性。 这种整合正在推动现代医院的运作效率和病人安全
- 由于医院希望集中管理其他资源资源、实时监测外科手术程序、与电子医疗记录系统相结合,这一趋势更加恶化了。 高级其他资源产品现在能够自动安排时间表、进行库存管理并改进部门间通信
- 此外,医院正在采用最低侵入性外科手术工具、机器人辅助装置和高精度成像系统,简化程序并缩短患者的康复时间。 这一向数字连接的ORS运动正在改变医院的基础设施并提升对外科护理质量的期望。
- 公共和私人保健部门对多功能和可互操作的其他资源解决方案的需求正在增加,为产品创新和扩大服务的提供创造了机会。
医院手术室(OR) 产品和解决方案市场动态
驱动程序
日益需要提高手术效率和病人安全性
- 对更安全、更快和更有效率的外科手术程序的需求日益增加,这是医院或产品和解决方案市场的一个关键驱动力。 医院的重点是缩短手术时间、将并发症减少到最低程度并改进手术后康复结果
- 例如,2025年2月,Medtronic为下一代手术导航平台揭幕,该平台旨在提高神经外科手术和矫形手术的精度。 这些创新为医院提供了提高程序准确性和病人护理质量的先进工具
- 保健提供者还优先投资于减少人为错误、优化外科手术工作流程和提高整体其他资源效率的解决方案。
- 综合OR系统的采用得到政府倡议和保健认证标准的进一步支持,这些标准强调外科手术环境中的病人安全、操作效率和质量控制
- 医院和外科中心越来越多地实施数字监测、自动仪器跟踪和数据驱动的性能分析,以加强外科手术结果并满足监管要求
限制/挑战
高资本支出和维修
- 先进的其他资源产品成本相对较高,安装和维护十分复杂,对更广泛的采用构成挑战,特别是在预算受限制的医院或发展中地区。 精密外科设备往往需要专门的工作人员培训和持续的技术支助
- 例如,机器人辅助外科系统和先进成像设备的整合不仅需要大量的先期投资,还需要例行的校准、软件更新和专门的技术小组,以便有效利用
- 由于程序数量和预算限制有限,较小的保健设施和诊所可能难以证明投资于高端其他资源产品的理由
- 在安装或维护高级OR系统期间的操作中断也会影响医院效率和病人的日程安排,造成额外障碍
- 克服这些挑战涉及战略规划、灵活的融资选择、与技术提供者的伙伴关系以及确保保健人员能充分利用先进其他资源产品潜力的培训方案。
医院操作室产品和解决方案市场如何分割
市场按产品类型和最终用户划分。
- 按产品类型
根据产品类型,医院手术室(OR)产品和解决方案市场被划分为麻醉和呼吸装置,麻醉系统,病人取暖器,通风机,病人监测,外科成像显示,可移动成像显示,生命迹象监测装置,外科设备,电气外科单元,手持外科仪器,手术台,手术室灯,外科隆起,显微镜,内窥镜,手术室综合系统等. 外科设备部门在2025年占最大市场收入份额28.4%,其驱动力在于它在各种外科手术中的重要作用。 医院和外科中心优先使用手术器械,如手术刀、强迫器和取出器,以保证精确性和程序性安全。 该部分的需求得到了人类工程学、绝育和多功能性等技术进步的进一步支持。 医院手术包的连续更换周期和升级也加强了该部分的强劲创收。 许多制造商提供高质量的标准化仪器,使市场更加稳定。 医院的培训方案强调适当使用先进的外科设备,促进收养。 发达和发展中区域对其他资源现代化的持续投资有助于持续的支配地位。 该部分与其他其他资源系统的整合提高了工作流程效率和病人结果。
麻醉和呼吸道装置部分预计将在2026年至2033年达到12.9%的最快CAGR,其动力是外科手术量增加、ICU程序增加以及与呼吸道护理有关的大流行病意识。 医院和流动中心越来越多地投资于现代麻醉机、通风机和呼吸辅助装置,以确保病人的安全。 集成智能监测、自动交付和数据记录功能使这些设备非常可取。 对最低侵入性外科手术日益增长的需求也强调精确麻醉管理. 通风机的技术升级,包括可携带性和效率,能加速采用. 老年人口的增加和慢性呼吸道疾病进一步扩大了燃料市场。 医院采购政策日益优先考虑改善病人结果并减少程序风险的装置。 提高对患者安全标准的认识要求更新麻醉和呼吸设备。 区域扩展和政府保健方案加强了市场渗透。 主要医疗器械制造商的持续创新有助于这一段的快速增长.
- 最终使用者
在最终用户的基础上,医院手术室产品和解决方案市场分成医院、流动外科中心等。 2025年,医院占市场收入份额最大,为65.1%,原因是外科手术数量多,有资金用于高级OR设备,以及注重综合外科护理。 医院投资于综合OR解决方案,包括外科手术设备,监测装置和成像系统,以提高工作流程效率. 大型医院设有专门的外科手术队和专科手术室,对高品质产品的需求不断增加。 该部分受益于持续的培训、设备标准化和采用先进技术。 发达地区的医院继续使OR现代化,以维持竞争性保健标准。 发展中地区公立和私立医院的扩大有助于持续的支配地位。 监管要求还确保医院不断更新其其他资源资产。 每年越来越多的外科手术有助于市场稳定。 与制造商的维修和服务合同进一步加强了医院的收养。
流动外科中心部分预计将在2026年至2033年期间最快达到14.3%的CAGR,而门诊外科手术增加、住院时间缩短、对高成本效益外科服务的需求都为这一增长提供了动力。 这些中心越来越多地为ORS配备紧凑的高性能装置来提高病人的吞吐量. 便携式手术和监测设备的进步有利于更快的采用。 流动环境中的侵入性最小程序的趋势驱动了对专门其他资源产品的需求。 救护中心注重效率和病人的周转,支持对基本应急设备进行更多投资。 病人对门诊手术津贴的认识提高,促进了市场增长。 技术一体化,包括数字监测和数据管理,使采用更具吸引力。 在城市和半城市地区扩大流动外科网络可以提高市场渗透率。 设备的灵活融资和租赁选择进一步鼓励更快地采用。
医院手术室产品和解决方案市场区域分析
- 北美主导了医院手术室产品和解决方案市场,2025年最大的收入份额为42.5%
- 以先进的保健基础设施、高水平的手术创新为特点
- 主要的OR设备制造商的存在,美国在成像系统、外科手术台和综合OR平台的装置方面大幅增长
美国医院手术室(OR)产品与解决方案市场透视
美国医院手术室(OR)产品和解决方案市场获得了2025年北美最大的收入份额,这得益于医院日益现代化,采用技术先进的外科手术器械,以及对综合OR平台的投资不断增长. 医院正在优先改进手术工作流程效率、病人监测和手术室安全,这些正在推动市场扩张。
欧洲医院操作室(OR) 产品和解决方案市场透视
欧洲医院手术室(OR)产品和解决方案市场预计在整个预测期间会大幅扩大,主要受政府实现保健基础设施现代化的举措和对先进外科设备的需求日益增加的推动。 医院和外科中心正在采用OR集成系统、成像显示器和最低侵入性外科设备,促进了区域增长。
英国医院手术室(OR)产品和解决方案市场透视
预计在预测期间,英国医院手术室产品和解决方案市场将在一个值得注意的CAGR增长,其动力是保健设施投资增加,对技术先进的外科设备的需求增加,以及手术室注重病人的安全和效率。
德国医院手术室产品和解决方案市场透视
在预测期间,德国医院手术室产品和解决方案市场预计将在相当规模的CAGR市场扩大,这得益于对现代外科技术的认识的提高、医院基础设施的完善,以及手术室业务中大力强调创新和效率。
亚太医院手术室产品和解决方案市场透视
亚太医院手术室产品和解决方案市场在2026至2033年的预测期内将增长最快,达到25%的CAGR,其动力是医院迅速现代化、医疗开支增加以及越来越多地采用最低侵入性和技术先进的外科手术程序。
日本医院手术室(OR) 产品和解决方案市场透视
日本医院手术室(OR)产品及解决方案市场因国内高科技医疗生态系统,医院快速现代化,以及日益重视高效安全外科手术程序而日益增强. 先进的外科成像系统、手术室集成平台和监测装置的采用正在推动增长。
中国医院手术室(OR) 产品和解决方案市场透视
中国医院手术室产品和溶液市场占2025年亚太地区收入份额最大,原因是医院迅速扩张、政府对保健基础设施的支持、高技术先进外科设备的采用、以及OR产品的国内制造能力强。
医院操作室产品和解决方案市场中哪些是顶级公司
医院手术室(OR)产品和解决方案行业主要由成熟的公司领导,其中包括:
- 斯特莱克(美国).
- 美敦诺尼(爱尔兰)
- 特鲁莫公司(日本)
- GE 卫生保健(美国).
- 西门子保健人员(德国)
- 巴克斯特国际 (美国).
- 希尔-罗姆控股(美国)
- Drägerwerk(德国)
- 奥林匹斯公司(日本)
- Zimmer Biomet控股公司(美国)
- 红衣卫生(美国)
- 明德赖医学国际(中国)
- NuVasive (美国).
- ConMed Corporation (美国).
- 马克特(德国)
医院手术室产品和解决方案市场的最新动态是什么
- 2021年7月,Fujifilm Holdings Corporation揭幕了它的"虚拟医院"平台,一个互动的数字OR和医院环境展现出其完整的诊断,治疗和外科解决方案组合——促进采用OR-数码集成.
- 2022年2月,Getinge AB推出了新的模块化房间系统"IN2"来帮助医院创建互联互通,可持续,高效的手术室环境——该系统可以自定义的OR布局和综合基础设施解决方案.
- 2023年3月,LeanTaaS推出了其“示范性转变-服务(TaaS)”服务,它利用AI和工作流程自动化来优化外科病例量、资源调度和医院网络的手术效率。
- 2025年4月,Drägerwerk AG & Co. KGaA推出了其Atlan A100麻醉工作站,目的是使在OR中的麻醉提供环境现代化,并配备先进的用户界面、通风支持和连接功能,以加强程序控制
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











