


全球隔热门双极晶体管(IGBT) 分解半导体市场,按类型(分解出IGBT和分解出IGBT) 电力评级(高能、中能和低能)、应用(自动动力电子、工业汽车驱动器、逆变器和不间断供电系统、可再生能源系统、消费者电子和家用电器、焊接设备、电力转换和转换系统、铁路和电车系统)、终端用户(自动、消费者电子、通信、工业和其他终端使用垂直) 2033年工业趋势和预测
什么是隔热门双极管晶体管(IGBT) Discrete半导体市场大小和增长率
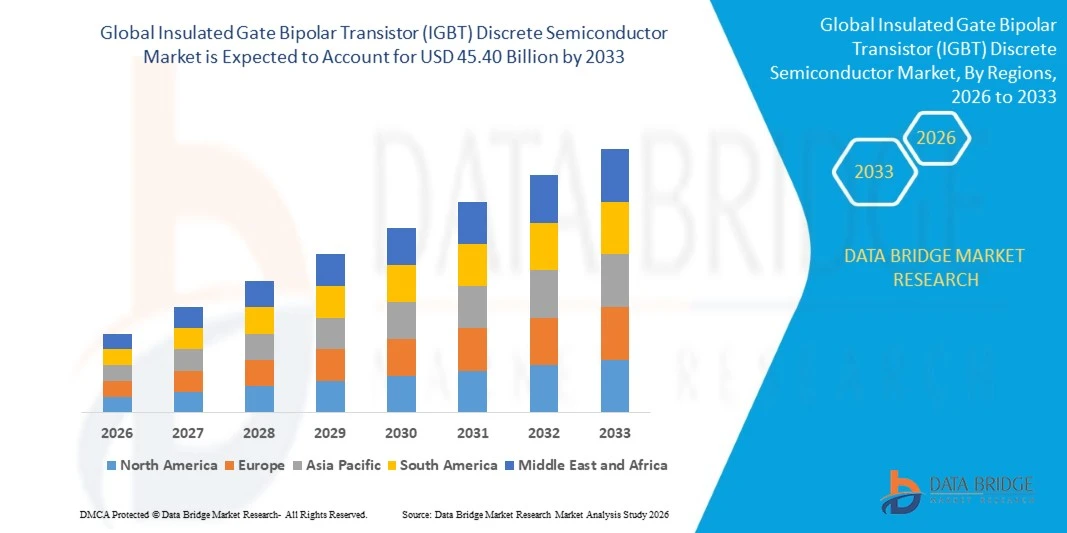
- 根据数据桥市场研究分析,绝缘门双极晶体管离散半导体市场的价值为:2025年192.8亿美元预计将达到到2033年达到45.40亿美元,生长在一个2026年至2033年CAGR为11.30%.
- 由于对节能电能电子产品的需求增加,电能车辆的迅速采用,可再生能源设施的扩大,以及主要终端使用行业的工业自动化不断提高,市场正在经历持续的增长。
- 日益需要高效的电力转换和转换,加上对电动、太阳能和风能以及先进制造业的投资,正在鼓励采用离散IGBT在汽车倒置器,工业发动机驱动器,不间断供电,以及消费用电器中. 半导体设计方面的持续进步也正在提高切换效率、热性能和装置可靠性,支持电力电子行业更广泛的应用。
市场大小和预测
- 全球市场价值(2025):19.28亿美元
- 预期市场价值(2033):45.40亿美元
- CAGR(2026-2033年):11.30%
- 2025年主要区域:北美
- 快速增长区域:亚太
绝缘门双极晶体管(IGBT)分解半导体市场的主要外出产品是什么?.
- 北美主导了隔热门双极晶体管(IGBT)离散半导体市场,2025年收入份额最大,为37.28%,辅以电动车的采用,工业自动化,再生能源投资,对先进产品的需求.动力电子学.
- 亚太区域预计将是增长最快的区域,在2026年至2033年期间为6.0%的CAGR,由中国、日本、韩国和印度的电力车辆生产、工业自动化、再生能源投资以及扩大半导体制造业所提供燃料
- 模块化的IGBT部分在2025年以62.4%的股权主导了市场,其驱动力在于其在要求电能电子应用中处理高电流和电压的能力
- 分散的IGBT是增长最快的型号,预计CAGR为8.9%,反映出对紧凑、成本效益高和节能的电力转换部件的需求激增,这些部件跨越电动车辆、工业汽车驱动器、可再生能源系统和消费品。
- 大功率段在2025年以48.1%的收入份额占了电力评级类别的主导地位,以大功率电力转换和转换设备的需求为首.
- 工业发动机驱动器在2025年占了市场份额的32.3%,更倾向于增加自动化和对高效发动机控制的需求.
- 逆变器和UPS系统段是增长最快的应用类别,CAGR为13.0%,驱动这一类别的是对可靠备用电源的不断增长的需求以及工业和商业应用中越来越多地采用高效电力转换系统。
报告范围和隔热门双极晶体管(IGBT) 分解半导体市场分割
|
属性 |
隔热门双极管晶体管(IGBT) 分解半导体关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值,增长率,分化,地域覆盖,主要角色等市场情景的深刻认识外,由"数据桥市场研究"负责的市场报告还包括深入的专家分析,地域代表性的公司生产和能力,经销商和合作伙伴的网络布局,详细更新的价格趋势分析和供应链和需求赤字分析等. |
绝缘门双极晶体管(IGBT)分解半导体市场中的关键趋势是什么?.
- 制造商正在越来越多地改进独立的IGBT设计,以提高各种汽车、工业和可再生能源应用的转换效率、热能和动力密度。
- 例如,在2025年3月,Magnachip半导体为太阳能反转器推出了两款第六代650V IGBT. 一个装置将15千瓦太阳能反转器的传导损失减少约25%,系统效率提高约15%
- 转向紧凑而高效的电能电子正在鼓励开发先进的芯片结构和改进的包装技术来减少能量损失并改进装置可靠性.
- 分散式IGBT在成本敏感,中频功率转换系统中仍然很重要,而硅-碳化物(SiC)和 gall-硝化物(GaN)设备在需要更快切换和更高的操作温度的应用中正在逐渐起落.
- 例如,在2025年3月,Infineon Technologies推进了TRENCHSTOP 7 H7 IGBT,新的DTO247套支持当前最高为350 A的收视率. 设计的目标是太阳能反转器,不间断地提供电力,以及能存储系统,支持更高的功率密度和灵活的系统集成.
- 随着对高效电能转换的需求继续扩大,厂商预计将优先考虑改进的芯片架构,热能管理,以及应用特定设计,以保持分散的IGBT在既有电能电子应用上的竞争力.
绝缘门双极晶体管(IGBT)分解半导体市场的关键驱动器是什么?.
- 电力机车和电气化运输的快速扩展,正在增加对辅助动力系统所使用的离散式IGBT,机载充电设备,以及所选择的汽车动力转换应用的需求.
- 例如,2025年4月,Infineon Technologies推出了新一代的EDT3和倒导电动车辆的IGBT芯片,为400V和800V系统所设计. EDT3芯片在高负荷时总损失可降低20%,支持提高电动行车效率并降低车辆能耗
- 越来越多的可再生能源基础设施投资正在加速采用支持高效发电和电网一体化的太阳能转换器、能源储存系统和电力转换设备的IGBT。
- 工业制造商正在将IGBT集成到发动机驱动器,不间断供电,以及自动化设备中来,以提高各生产设施的电能控制,运行可靠性和能效.
- 例如,在2024年6月,onsemi推出了第七代1 200 V QDual3 IGBT电力模块,用于可再生能源和工业应用。 800 A模块以相同形式提供高达10%的输出功率,与最接近竞争的产品相比,在150千瓦反转器中将功率损失减少200瓦,支持对高效太阳能反转器、能量储存系统和工业发动机驱动器的需求。
- 随着电气化、可再生能源的部署和工业自动化的继续扩大,预计离散的IGBT仍将是电力转换系统的重要组成部分,需要可靠的转换性能和具有成本效益的运作
哪些因素挑战了绝缘门双极管的成长
- 分散的IGBT厂商面临来自硅-碳化物(SiC)和 gall-硝化物(GaN)半导体的日益激烈的竞争,这些半导体可以在选定的高频和高温应用中提供较低的切换损失并改进性能.
- 例如,2023年10月,McKinsey & Company报告说,硅-碳化物(SiC)动力半导体提供的转换频率较高,热性能得到改进,在电力机车电网中比常规硅基IGBT的分解电压更高. 这些优势增加了在高效汽车应用中对离散的IGBT制造商的竞争压力.
- 开发先进的动力半导体装置需要在研究、制造工艺、产品资格和可靠性测试方面进行大量投资,这增加了制造商在效率和性能上竞争的成本。
- 价格压力、半导体供应链中断以及需要满足高要求的热能和电能要求,可能进一步挑战制造商,特别是在成本敏感的汽车和工业应用方面。
- 例如,2024年9月,SEMI强调了影响硅-碳化半导体生产的制造挑战,包括瓦片加工困难、材料脆性以及高温制造工艺。 尽管SiC比硅装置提供性能优势,但这些挑战和相关成本使整个动力半导体行业的竞争和技术采用复杂化.
- 替代半导体技术的竞争和开发成本的上升继续给离散的IGBT制造商造成压力,以提高效率、可靠性和定价,有可能限制在切换速度和热能超过初始设备成本的应用中采用。
隔热门双极晶体管(IGBT)分解半导体市场如何被分割?.
绝缘门双极晶体管(IGBT)离散半导体市场根据类型,功率分级,应用,终端用户进行分级.
- 按类型
根据类型,市场被分割成独立的IGBT和模块化的IGBT. 模块化的IGBT部分在2025年以62.4%的比重主导了更广阔的IGBT市场,在要求电能电子应用中其处理高电流和电压的能力为后盾. IGBT模块将多个半导体芯片整合在一个共同的包中. 它们被广泛用于工业汽车驱动器,电动车辆电路,再生能转换系统. 它们的综合包装支持热管理并简化了系统组装. 对大功率转换解决方案日益增长的需求继续支持模块的采用。
离散的IGBT段预计增长最快,2026至2033年CAGR增长8.9%. 分解设备为需要单个切换组件的电路设计者提供了灵活性. 它们被广泛用于紧凑倒置器,UPS系统,家用电器和中低功率工业设备. 它们的相对直截了当的整合可以降低在合适应用中的系统复杂性. 对具有成本效益的电能电子产品的需求日益增加,这正支持采用这些产品。 包装和切换性能的改进,进一步加强了它们在不同应用方面的适用性。
- 按权力评级
根据动力评分,将市场分为高能,中能,低能的IGBT. 大功率部分在大功率转换和转换设备需求驱动下,在2025年以48.1%的比重主导了更广泛的IGBT市场. 大功率装置被设计用来处理高电流和电压水平. 它们被广泛用于工业动力系统、铁路牵引装置、大型发动机驱动器和可再生能源装置。 它们的强电能支持要求很高的操作环境. 对能源基础设施和工业电气化的投资不断增长,继续满足需求。 热能管理和系统效率仍然是部署过程中的重要考虑因素。
中功率段预计将是增长最快的功率分级类别,2026至2033年的CAGR为9.6%. 中功率 IGBTs 平衡了切换能力,操作效率和组件成本. 它们通常用于工业驱动器,中型倒置器,以及所选取的汽车动力电子. 增加工厂自动化正在支持可变速电动机控制系统的部署. 分布式太阳能设施的增长正在引起对中功率转换设备的进一步需求。 设备设计和热能的改进有助于采用。 它们在工业和能源应用方面的多用途性可望维持市场增长。
- 通过应用程序
在应用的基础上,市场被分割成汽车动力电子,工业发动机驱动器,倒置器和不间断供电系统,再生能系统,消费电子和家用电器,焊接设备,电力转换和转换系统,以及铁路和牵引系统. 工业发动机驱动部分在2025年以32.3%的比重主导了离散的IGBT市场,辅以对高效发动机控制的不断提高的自动化和需求. IGBTs规范向工业发动机供电. 它们被用于泵、风扇、传送器、压缩机和制造机械。 可变速驱动器有助于改进工艺控制和能源效率。 随着工厂设备现代化,对可靠转换部件的需求正在增加。 工业电气化和自动生产系统投资继续支持这一部分。
反转器和UPS系统段预计将有强劲增长,在更广泛的IGBT应用分类中,CAGR从2026年到2033年达到13.0%. 这些系统依靠动力半导体来调节和转换电能. IGBT用于备用动力设备,太阳能反转器,以及所选工业动力转换系统. 对可靠电力供应需求的增加正在支持在商业设施和数据中心部署不间断电源系统。 可再生能源能力的扩大正在产生对反向技术的额外需求。 改进转换效率和热能支持产品开发。
- 按终端用户
以终端用户为基础,将市场分出为汽车,消费电子,通信,工业等终端用途垂直. 工业部门是主要的最终用户类别,2025年占34%。 工业用户在发动机驱动器,焊接设备,电力供应和自动化机械方面使用IGBT. 这些设备支持电气系统中的可控切换和电能转换. 增加对制造业自动化的投资正在增强对动力半导体部件的需求。 工业设备现代化也鼓励更换效率较低的系统。
汽车部分预计将是增长最快的最终用户类别,2026至2033年的CAGR为10.2%. 电动和混合动力车的采用正在增加对电力转换部件的需求。 Discrete IGBTs可以服务于所选择的辅助动力系统,充电设备,以及其他汽车电气应用. 汽车制造商正在优先考虑可靠的电力管理和能源效率。 充电基础设施投资进一步支持了电力电子产品的需求. 汽车等级资格要求鼓励提高装置可靠性和热能.
哪个区域持有绝缘门双极管晶体管(IGBT)分解半导体市场的最大份额?.
- 北美主导了隔热门双极晶体管(IGBT)离散半导体市场,2025年收入份额最大,为37.28%,辅以电动车的采用,工业自动化,再生能投资,以及高级电能电子产品的需求.
- 本区域还受益于对数据中心、工业自动化、电网现代化和电动车辆充电基础设施的投资。 汽车、工业和能源应用对节能电力转换系统和可靠半导体部件的需求不断增加,这继续加强了北美在全球市场上的地位。
美国隔热门双极晶体管(IGBT) Discrete 半导体市场透视
由于对电力车辆技术、可再生能源基础设施和工业自动化的投资不断增加,美国独立的IGBT半导体市场正在稳步增长。 该国已建成的汽车工业、数据中心基础设施的扩大以及对高效电力转换系统日益增长的需求正在推动工业和能源应用的采用。 此外,对电网现代化、电动车辆充电基础设施以及先进制造的投资不断增加,支持了对可靠的电力半导体部件的需求。
亚太隔热门双极晶体管(IGBT) 分解半导体市场透视
亚太离散的IGBT半导体市场预计将迅速增长,其驱动力是电子制造业的扩大、电动车辆生产的增加以及中国、日本、印度和韩国对可再生能源基础设施的投资增加。 工业化不断增长,制造能力不断增强,节能电能电子产品需求不断增长,支撑了区域市场扩张. 此外,半导体制造商的强大存在、工业发动机驱动器的采用增加以及太阳能反转器的部署增加,正在加速汽车、工业和能源应用的需求。
日本隔热门双极管晶体管(IGBT) 分解半导体市场透视
日本独立的IGBT半导体市场由于对汽车电气化、工业自动化和先进电能电子设备的投资不断增加而持续增长。 汽车制造商和工业设备生产商越来越多地在汽车控制系统中采用IGBT,电力转换设备,以及部分电动车辆应用. 此外,日本既有的半导体制造能力,强调能源效率,以及动力装置设计的持续进步,都进一步促进了市场增长.
中国隔热门双极管晶体管(IGBT)分解半导体市场透视
中国离散的IGBT半导体市场正在快速发展,动力是扩大电力车辆生产,增加可再生能源设施,以及对工业能电子产品的需求不断增长. 政府对国内半导体制造和电气化的支持正在鼓励对动力半导体开发和生产能力进行投资。 此外,太阳能反转器、工业动力驱动器和电动车辆充电基础设施的部署日益增加,正在推动对离散的IGBT的需求,使中国成为电力半导体技术的主要市场。
英国绝缘门双极晶体管(IGBT) 分解半导体市场透视
英国离散的IGBT半导体市场在可再生能源、电力流动和工业电气化方面的投资支持下正在稳步增长。 太阳能系统、电动车辆充电基础设施和工业设备对高效电能转换组件的需求日益增加,有助于扩大市场。 此外,我国注重去碳化、电网现代化和先进制造业,支持在能源和工业应用中采用可靠的动力半导体技术。
德国隔热门双极晶体管(IGBT) 分光半导体市场透视
德国离散的IGBT半导体市场正稳步扩大,原因是该国拥有强大的汽车制造基地,先进的工业基础设施,并越来越多地采用节能电能电子产品. 汽车供应商和工业制造商正在将IGBT纳入选定的电力车辆系统、机动驱动器、倒置器和电力转换设备。 对可再生能源、工厂自动化和电动流动的持续投资,加上半导体包装和热管理的进步,进一步支持了德国的市场增长。
绝缘门双极晶体管(IGBT) Discrete半导体市场中哪家顶级公司?.
绝缘门双极晶体管(IGBT)离散半导体工业主要由地位良好的公司领导,包括:
- Infineon技术公司(德国)
- 富士电器有限公司.(日本)
- STMicro电子学. (瑞士)
- 三菱电力公司(日本)
- 奥赛米语(美国).
- 东芝电子设备与存储公司(日本)
- Littelfuse公司(美国)
- 西兰微电子有限公司(中国)
- ROHM有限公司(日本)
- 雷内萨斯电子公司(日本)
- 微芯片技术公司(美国)
- 大型芯片半导体公司(韩国)
- 博恩斯股份有限公司(美国)
- Vishay Intertechnology股份有限公司(美国)
- Nexperia B.V.(荷兰)
- 塞米克龙·丹福斯(德国)
- 桑肯电气有限公司(日本)
- IXYS公司(美国).
- Alpha和Omega半导体有限公司(美国)
- WeEn半导体(新加坡)
绝缘门双极晶体管(IGBT) Discrete半导体市场的最新发展是什么?.
- 2025年3月,Magnachip半导体公司推出了两款新的第六代650V绝缘门双极晶体管(IGBTs),专门为太阳能反转器所设计. 这些装置的特点是改进了传导和切换性能、集成快取二极管,并在高温和高湿度条件下提高了可靠性。 其中一种新产品与前一种产品相比将导电损失减少约25%,支持提高太阳能反转效率并加强了Magnachip的离散动力半导体组合
- 2025年3月,Infineon Technologies AG宣布以一款新的DTO247套装来开发其TRENCHSTOP 7 H7 IGBT,以太阳能逆变器,不间断电源供应,和能存储系统为目标. 新套件支持可达350A的当前收视率,并允许一个单高流的IGBT来取代多个平行连接的下流设备. 这一开发旨在改进功率密度,简化系统设计,并降低高功率应用中的组件集成复杂性.
- 2024年7月,Magnachip半导体公司宣布完成为太阳能反转器和其他动力转换应用的TO-247PLUS包中1200V,75A IGBT的开发. 新装置装有更宽的散热器来改善散热并比上一代减少14%以上的传导损失. 它也为转换器,不间断电源,和通用倒置器等应用设计,支持更高效更可靠的电力管理.
- 2023年3月,东芝电子设备与存储公司推出了GT30J65MRB,一款650V,60A离散的IGBT,为空调机,家用电器,工业用能供应的动力因子校正电路所设计. 该设备采用优化的地沟结构而建造,与上一代相比,该设备提高了切换性能并减少了至少40%的切换损失. 发射支持电能电子应用中更高的切换频率和提高能效.
- 2022年8月,Bourns, Inc. 以首条高效600V和650V BID系列产品线进入离散的IGBT市场. 5个新设备采用沟口地站技术,并集成快取二极管来提供更低的传导电压,并比起更早的非通式IGBT减少切换损失. 这种产品引进扩大了Bourns的动力半导体组合,并为设计者提供了工业和电力转换系统节能转换的其他选择。
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











