



全球可植入脉冲发生器市场分割,按产品类型划分(可植入心肌增生器、可植入性减生器、Cochlear植入器、可植入性神经刺激器、可植入性输液泵和可植入性主动监测装置)、应用(神经血管疾病、心血管疾病和矫形器)、最终用户(医院、门诊手术中心、家庭护理场所和诊所) -- -- 2033年行业趋势和预测
可移植脉冲发电机市场规模和增长是什么
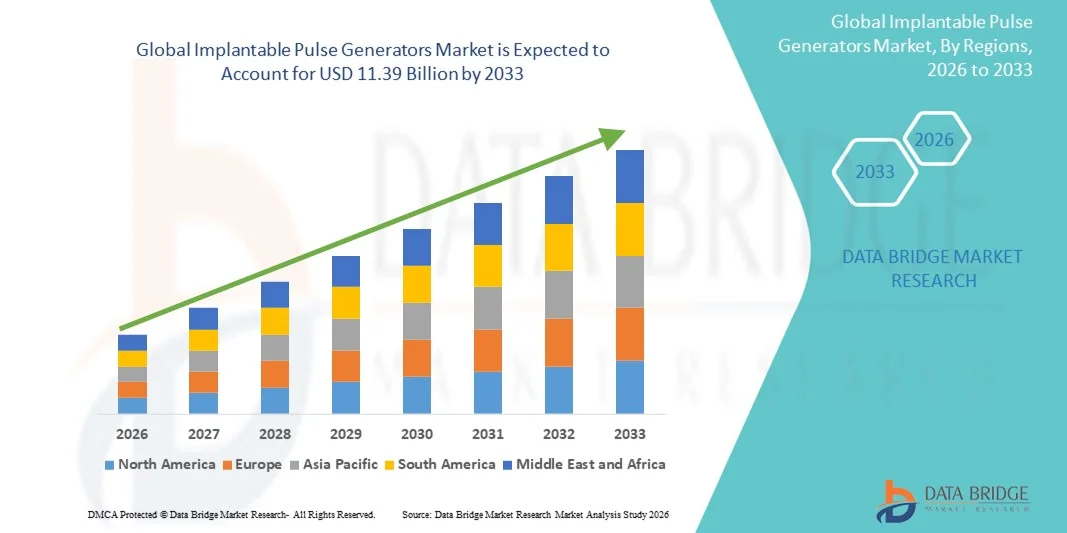
- 根据数据桥市场研究分析, 全球可植入脉冲发电机市场规模2025年53.9亿美元并可望达到至2033年1139亿美元, 以美元计CAGR为 9.81%.预测期间
- 市场增长主要得益于帕金森病、慢性疼痛和癫痫等慢性病的日益流行,以及越来越多地采用先进的神经调节疗法进行有效的长期管理。
- 此外,对最低侵入性治疗方案的需求不断增加,可植入设备的技术进步不断提高,保健支出也不断增加,这些都正在加速采用可植入脉冲发电机解决方案,从而大大地促进该行业的增长。
市场大小和预测
- 全球市场价值(2025): 539亿美元
- 预期市场价值(2033年)11.39亿美元
- CAGR预测(2026-2033): 9.81%
市场分析
- 向特定神经或大脑区域提供电力刺激的可植入脉冲发生器由于精度、可编程性以及与最低侵入性外科手术技术相兼容,在现代神经调节疗法中正变得日益重要。
- 对可植入脉冲发电机的需求不断上升,主要是由于慢性神经和与疼痛有关的疾病发病率上升,老年病人口增加,电池技术和装置的小型化不断得到提高
- 北美占据了可植入脉冲发电机市场的主导地位,2025年收入份额最大,为41.6%,其特点是医疗基础设施先进,主要医疗器械制造商大量出厂,以及越来越多地采用神经调节疗法治疗帕金森病、慢性疼痛和癫痫等疾病。 美国市场在有利的偿还政策、增加研发投资以及扩大IPG的临床应用的支持下,正在出现显著增长。
- 亚太区域预计将在预测期间成为可移植脉冲发电机市场中增长最快的区域,因为中国、日本和印度等国的医疗保健支出增加、先进医疗技术的获取机会增加、病人意识提高,这些都使亚太区域的CAGR强劲发展。
- 心血管疾病部分在2025年占最大市场份额为46.5%,其驱动力是全球心脏衰竭、心律失常和缺血性心脏病的发病率不断上升。
范围和可植入脉冲发生器市场分割
|
属性 |
可植入脉冲发生器 关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分割、地理覆盖和主要角色等市场假设的深刻见解外,由数据桥市场研究编写的市场报告还包括深入的专家分析、病人流行病学、管道分析、定价分析和监管框架。 |
可移植脉冲发电机市场的关键趋势是什么
微型化和电池效率提高
- 全球可植入脉冲发电机市场的一个重要和正在加速的趋势是微型化和节能设计的持续进展。 制造商正在研制更小、更强的装置,这些装置可以提供准确的刺激,延长电池寿命,改善病人的舒适度并减少更换手术的频率。
- 例如,2024年5月,Medtronic推出了下一代可充电可移植脉冲发电机,电池寿命延长了近15年,目的是改善病人的经验并减少手术干预频率。 这一创新反映了业界对长期业绩和以病人为中心的设计的重视
- 各种应用对紧凑、耐用和高效的IPG的需求正在增加,如深脑刺激、脊髓刺激和心脏节奏管理。 这些设备不仅提高了治疗精度,而且大大改进了无线编程和充电便利
- 适应性刺激算法与实时反馈技术的结合正在使神经调节疗法发生革命性的变化,使设备能够自动地适应生理变化. 这些改进大大改善了慢性疼痛、癫痫、帕金森病和心律紊乱患者的治疗结果和生活质量。
- 制造商正在大力投资开发生物相容材料和新型电力解决方案,如无线充电和取能技术,以延长设备寿命并尽量减少入侵。 这种发展正在制订可植入装置工程的新标准。
- 这种智能、紧凑和能动优化的IPG的趋势正在改变治疗环境,使全球患者更容易获得、高效和舒适的神经调节和心脏刺激疗法。
市场动态
驱动程序
慢性病发病率不断提高并扩大了神经调节应用
- 神经和心血管疾病发病率上升,加上神经调节疗法的使用范围扩大,是推动全球可植入脉冲发电机市场的主要动力。 随着帕金森病、慢性疼痛和癫痫等慢性病的流行,对先进的IPG系统的需求继续加快。
- 例如,2025年4月,Abbott宣布推出新的 " Proclaim Plus " 神经刺激系统,用于治疗疼痛,其特点是持续治疗适应性,帮助患者通过较少的人工调整实现长期缓解。 这种创新凸显出神经调节技术在临床上日益重要
- 全球老年人口的增加和对最低侵入性治疗的偏好日益增加,进一步推动了可植入脉冲发电机的采用。 这些装置能够精确地刺激目标神经,提供有效的症状控制,减少外科手术风险并缩短恢复时间
- 此外,保健专业人员对刺激电力的治疗效益的认识不断提高,这鼓励将IPG应用扩大到传统领域之外,包括膀胱控制、偏头痛管理和肠胃调节。
- 技术进步如无线通信,改进了电极设计,以及软件疗法定制,提高了设备的可用性和患者合规性. 这些发展正在促使在临床实践中更广泛地接受IPG疗法
- 随着保健系统越来越多地采用先进的神经调节解决方案来有效管理慢性、抗治疗疾病,预计今后十年全球对IPG的需求将大幅增长。
限制/挑战
设备费用高和偿还限制
- 可植入脉冲发电机的起步成本高,加上几个新兴市场的偿还范围有限,仍然是广泛采用的一个主要制约因素。 费用不仅包括设备,还包括手术植入程序和持续维护
- 例如,在一些发展中国家,神经刺激疗法的报销框架仍然不发达,使病人和医院都不愿采用这种先进的治疗办法,尽管事实证明这些办法在临床上是有益的。
- 可植入装置的批准和补偿程序的复杂性增加了这一挑战,因为制造商必须跨越多个区域的管理环境和定价压力。 这往往会延误产品发射,并限制患者接触
- 此外,由于电池耗竭或机械故障而更换设备,给病人和保健系统造成了额外费用。 虽然可补给和长期模式缓解了这一问题,但负担能力仍然是一个令人严重关切的问题,特别是在中低收入经济体
- 缺乏受过神经刺激程序培训的熟练外科医生以及对先进基础设施的要求,也限制了某些地区的IPG疗法的渗透。 通过专门培训方案和改善保健资金来弥补这些差距,对扩大市场至关重要
- 为克服这些挑战,主要制造商正注重成本优化生产、偿还伙伴关系和教育举措,以提高医生的认识,扩大不同收入阶层获得治疗的机会
可移植脉冲发电机市场范围
市场按产品类型、应用和最终用户划分。
- 按产品类型
根据产品类型,可植入的脉冲起子市场被分入可植入的心肌起子,可植入的除子器,可植入的除子器,可植入的神经刺激器(FES),可植入的输液泵和可植入的主动监测装置. 2025年,由于老年人口心律失常和心肌梗塞的发病率上升,可植入的心肌硬化器部分占了市场主导地位,收入份额最大,为37.6%。 技术进步,包括核磁共振兼容和无线遥测辅助起搏器,提高了临床接受率。 它们的可靠性,电池寿命长,以及远程监测能力的提高也加强了它们的支配地位. 此外,发达区域强有力的保健基础设施和支助性偿还框架已加速采用。 提高对早期心脏节奏管理的认识以及全球心血管疾病日益加重的负担,继续维持对高级心脏起搏器的需求。
可植入神经刺激器(FES)部分预计将在2026年至2033年间登记最快的13.8%的CAGR,这得益于疼痛管理、脊髓刺激以及帕金森病和癫痫等神经紊乱的治疗的不断增长。 这些装置有针对性地刺激神经,改善行动能力和减少疼痛。 采用小型、可充电和可适应的FES装置正在进一步推动其普及。 增加对神经刺激研究的投资,提高医生对功能恢复疗法的认识,预计将推动增长。 它们在临床和家庭护理环境中的应用日益扩大,使这一部门成为今后几年的主要增长动力。
- 通过应用程序
根据应用情况,可移植脉冲发电机市场分为神经血管疾病、心血管疾病和矫形应用。 心血管疾病部分占2025年最大市场份额为46.5%,原因是全球心脏衰竭、心律失常和缺血性心脏病的发病率不断上升。 诸如起搏器和去纤颤器等可植入装置现在已成为现代心脏护理的基本组成部分,提供救生干预措施和实时监测能力。 遥测、远程诊断和生物相容材料方面的进步改善了病人的结果。 此外,越来越多的促进早期发现和管理心脏条件的政府举措正在推动采用装置。 提供紧凑、长效和易于植入的脉冲发电机进一步巩固了这一部分在全球市场中的领导作用。
由于癫痫、慢性疼痛、抑郁症和运动障碍越来越多地使用神经刺激疗法,神经血管疾病部分预计将在2026年至2033年达到12.9%的最快CAGR。 神经调节科学的迅速进展,加上有利的临床结果,正在推动收养。 闭路刺激技术和脑能反应的IPG的出现正在提高治疗精度. 此外,发达国家市场对替代非药物治疗和辅助性报销政策的认识日益提高,正在刺激需求。 神经系统紊乱发病率的上升和最低侵入性植入技术的发展,预计在预测期间将保持这一段的强劲势头。
- 按终端用户
在最终用户的基础上,可移植脉冲发电机市场分为医院、救护车外科中心、家庭护理设施以及诊所。 2025年,医院部分占市场份额最大,为55.8%,原因是由于拥有先进的外科基础设施和熟练专业人员,医院环境中的植入程序量很大。 医院仍然是心脏和神经植入手术的主要场所,因为它们可以利用专门的诊断和手术后监测设施。 持续的病人跟踪、即时的急救支助以及全面的植入后护理加强了医院的主导地位。 此外,由政府资助的医院方案和对复杂植入程序的强大补偿范围,进一步促进了它们在全球市场的领先地位。
流动手术中心(ASCs)部分预计将在2026年至2033年期间创下14.1%的CAGR最快纪录,这得益于向成本效益高和门诊植入程序的日益转变。 与传统的医院外科手术相比,ASC提供的恢复时间更短,感染风险更低,总体成本也更低. 不断增强的技术融合,如最低侵入性IPG植入和无线术后监测,可增强患者的安全性和操作效率. 此外,促进同一天出院和病人舒适的辅助政策正在吸引病人和医生采取基于ASC的干预措施。 增加投资,在全世界扩大航空和航天公司基础设施,可望加强该部门今后几年的快速增长轨迹。
市场区域分析
- 北美主导了可植入脉冲发电机市场,2025年收入份额最大,为41.6%
- 其特点是先进的保健基础设施、主要医疗器械制造商的强大存在,以及越来越多地采用神经调节疗法治疗帕金森疾病、慢性疼痛和癫痫等疾病
- 通过有利的报销框架、强有力的临床研究方案以及对小型、可充电设备的不断需求,改善病人的舒适度和治疗结果,该地区的主导地位得到进一步加强。
美国可移植脉冲发电机市场透视
美国可移植脉冲发电机市场在2025年获得北美最大的收入份额,这得到了强有力的研发举措的支持,神经系统疾病发病率上升,以及医疗系统采用技术的比率高. 该国受益于有利的偿还结构、越来越多的老年人口,以及主要行为者,如Medtronic、Abbott和Boston Science提供先进的可植入装置。 越来越多地利用可植入神经刺激器进行疼痛和运动紊乱管理,继续推动市场扩张。
欧洲可植入脉冲发电机市场透视
在预测期间,欧洲可植入脉冲发电机市场预计将在一个重要的CAGR市场扩大,其动力是慢性病发病率增加、政府对医疗创新的支持以及对最低侵入性疗法的强烈需求。 欧洲国家的神经刺激和心跳程序稳步上升,特别是在德国、英国和法国。 本区域的重点是病人安全、遵守监管和临床疗效,这继续促进市场增长,并辅之以保健系统的技术整合。
英国可移植脉冲发电机市场透视
英国可移植脉冲发电机市场预计在预测期间将在一个显著的CAGR市场增长,其动力是心血管和神经条件日益普遍,对保健基础设施的投资不断增加,以及采用先进的可移植医疗器械。 病人对个性化疗法的更偏好和政府对数字保健举措的支持正在进一步加强市场渗透。
德国可移植脉冲发电机市场透视
德国可植入脉冲发电机市场预计将稳步增长,其动力是强有力的临床研究方案、完善的医疗保健系统以及高比例的创新可植入技术。 德国制造商和医院越来越注重开发和使用与核磁共振兼容和可再充电的脉冲发电机进行长期神经护理。
亚太可种植脉冲发电机市场透视
亚太可植入脉冲发电机市场将在2026-2033年期间以最快的CAGR增长,其驱动力是增加保健支出,改善先进神经调节疗法的获得,并增加慢性疼痛和神经紊乱的流行。 中国、日本和印度等国家正在领先区域增长,政府保健改革、快速医疗器械制造进步以及对可移植治疗方案的认识不断提高等都为这些增长提供了支持。
日本可移植脉冲发电机市场透视
日本的可植入脉冲发电机市场正因该国先进的保健基础设施、强大的研究基地和不断增长的老年人口而获得势头。 日本对精密医学的重视和数字监测系统与可植入脉冲发电机的结合是关键的增长动力. 神经退化和心脏条件日益普遍,继续刺激对创新的IPG设备的需求。
中国可移植脉冲发电机市场透视
2025年,中国可移植脉冲发电机市场占亚太区域收入份额最大,原因是政府对医疗保健现代化的投资不断增加,生产能力不断扩大,以及需要心脏和神经移植的大型病人基地。 国内制造商的不断增加和与全球医学技术领导人的合作,正在进一步推动中国的市场扩张。
市场份额
可植入脉冲发电机行业主要由老牌公司领导,其中包括:
- 梅德罗尼克(爱尔兰)
- 阿博特 (美国).
- 波士顿科学公司(美国)
- Liva Nova PLC (英国).
- Biotronik SE & Co. KG(德国)
- Nevro公司(美国)
- 突触生物医学公司(美国)
- Neuropace公司(美国)
- SynCardia Systems, LLC (美国)
- Cochlear有限公司(澳大利亚)
- 奥斯汀医疗股份有限公司(美国)
- Stimwave Technologies (美国).
- Greatbatch Medical (美国).
- Axonics股份有限公司(美国)
- NevroMedix GmbH(德国)
全球可植入脉冲发电机市场的最新动态
- 2022年10月,内夫罗公司获得了美国FDA对Senza → HFX iQTM Spinal Cord刺激系统(SCS)的批准,该系统旨在将人工智能用于个性化慢性疼痛管理. 这新一代的IPG不断学习并适应了基于患者反馈的刺激设置,标志着智能神经调节疗法的关键进步.
- 2022年12月,艾博特实验室推出了Eterna,这是世界上最小的可充电脊髓刺激系统之一,提供延长治疗时间并增强病人的舒适度. 创新侧重于微型化和电荷之间的较长间隔,加强了Abbott在先进可植入神经刺激装置方面的领导作用
- 2023年8月,Medtronic plc为其InceptivTM Close-Loop Spinal Cord刺激器获得了CE Mark的核准,这是该公司在欧洲首个闭锁式SCS系统. 该装置使用实时感应技术来根据患者生理学自动调整刺激,代表了患者特有疼痛疗法管理的突破.
- 2024年1月,Medtronic plc获得了美国FDA对其PereptTM RC深脑刺激(DBS)系统的批准,这是首个使用BrainSenseTM技术记录脑信号同时提供治疗的可充电神经刺激器. 这一发展增强了对帕金森病等神经紊乱症和基本颤抖症的精准治疗,强化了Medtronic在可植入脉冲发电机方面的创新.
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











