


全球不孕症檢測市場細分,按類型(女性不孕症檢測和男性不孕症檢測)、檢測試劑盒(卵泡刺激素 (FSH) 尿液檢測試劑盒、黃體生成素 (LH) 尿液檢測試劑盒、人類絨毛膜促性腺激素 (HCG) 血液檢測試劑盒及其他)、處方模式(處方藥和非處方藥(OTC))、分銷管道(醫院藥房、線上藥局和藥局)、最終用戶(生育中心、醫院和診所、研究機構和冷凍庫)劃分-產業趨勢及至 2033 年的預測
不孕症检测市场规模和增长率是什么
- 根据数据桥市场研究分析,全球不孕症测试市场规模被估价为:2025年29.0亿美元并可望达到到2033年达到37.3亿美元, 以美元计CAGR为3.2%.预测期间
- 市场增长主要是由于全世界不孕症发病率的上升、对生殖健康的认识的提高、以及由于生活方式和职业选择而推迟怀孕的趋势的加剧。
- 此外,激素化验等诊断技术的进步遗传测试,成像技术和家庭生育测试包正在建立不孕测试,作为现代生殖保健的重要组成部分。 这些趋同因素正在加速采用不孕症诊断解决方案,从而大大地推动了工业的增长。
市场大小和预测
- 全球市场价值(2025):29亿美元
- 预期市场价值(2033年):37.3亿美元
- 预测CAGR(2026-2033):3.2%
不孕测试市场的主要外卖是什么
- 不孕症检测,包括激素血液检测、精液分析、排卵跟踪、成像技术和基因筛查等诊断程序,在识别男女生殖健康问题、支持及时临床干预和个性化生育治疗规划方面发挥关键作用
- 对不孕症检测的需求不断上升,主要是由于全球不孕症日益普遍、因生活方式和职业优先事项而推迟生育、提高对生殖健康的认识、以及扩大使用生育诊所和辅助生殖技术的机会。
- 北美主导了不孕症检测市场,2025年收入份额最大,为38.76%,其特点是:保健基础设施先进,认识水平高,报销框架优惠,生育诊所和诊断实验室数量众多,美国在临床和家庭生育症检测解决方案上都有显著增长.
- 由于保健支出增加、城市化程度增加、与生活方式有关的不孕病例增加,以及中国和印度等国获得生育治疗服务的机会扩大,预计亚太区域在预测期间将是不孕症检测市场增长最快的区域。
- 女性不孕症检测部门主导了不孕症检测市场,2025年市场份额为52.4%,其驱动力是女性临床评价率高,以激素为基础的诊断检测更普及,以及日益强调早期生殖健康评估
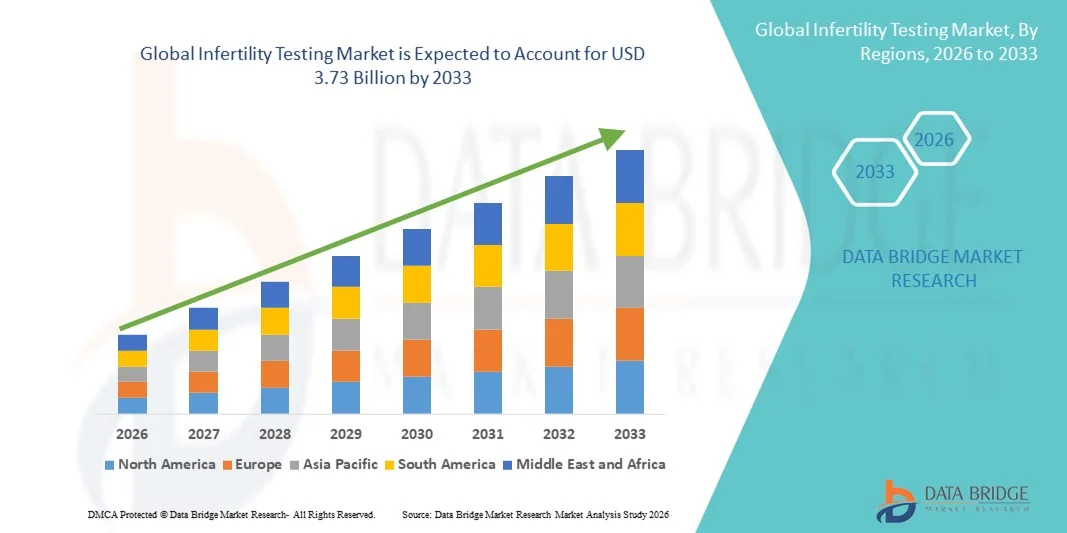
报告范围和不孕症测试
|
属性 |
不孕症测试关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的深刻见解外,数据桥市场研究编写的市场报告还包括深入的专家分析、病人流行病学、管道分析、定价分析和监管框架。 |
不孕测试市场的主要趋势是什么
扩大家庭护理和人工辅助生育诊断
- 全球不孕症检测市场的一个显著而加速的趋势是,越来越多地采用家庭生育检测包,同时,人工智能(AI)启用的数字健康平台. 诊断和数字工具的这种整合大大地加强了生殖健康问题的可获取性、隐私和早期发现
- 例如,几个Femtech公司现在提供应用连接排卵跟踪包和激素测试设备,将结果与智能手机,使用户能够实时监测生育周期并直接与保健专业人员分享报告,供咨询
- AI在不孕症测试中的整合,可以实现预测排卵跟踪,基于荷尔蒙数据的个性化生育洞察,以及早期识别不规则模式等特征. 例如,AI驱动的平台可以分析月经周期数据随时间推移,以检测潜在的条件,例如:多细胞卵巢综合征(PCOS),并为临床后续提供智能建议. 此外,数字连接使用户能够收到自动提醒、解释性仪表板和安全的远程咨询支助
- 不孕症诊断工具与移动保健应用和远程医疗平台的无缝结合有助于集中的生殖健康管理。 通过单一的界面,个人和夫妇可以跟踪激素水平,精液参数,医疗预约和治疗进展,创造一个更加协调和数据驱动的生育历程.
- 这种更加个性化、以数据为中心、对病人友好的生育诊断趋势从根本上改变了对生殖保健的期望。 因此,诊断公司正在开发先进的家用激素面板、数字精液分析装置和AI支持的分析,以提高准确性和用户参与度。
- 在发达和新兴市场,对提供数字连通性、人工智能驱动的洞察力和家庭便利的不孕症检测解决方案的需求正在迅速增长,因为个人越来越多地优先考虑积极主动的生殖健康管理和早期干预战略
- 此外,诊断实验室、生育诊所和数字保健初创企业之间加强合作,正在加快产品创新和扩大分销网络,进一步加强全球市场渗透
不孕症检测市场动态
驱动程序
增加不孕症发病率和延迟生育
- 全球不孕症在男子和妇女中日益普遍,再加上生活方式、职业和社会经济因素导致父母延迟的趋势日益严重,是导致对不孕症检测服务和产品需求增加的一个重要驱动因素
- 例如,北美和欧洲的生育诊所和诊断实验室报告说,由于夫妇在启动辅助性生殖治疗之前寻求早期诊断,接受激素剖析、精液分析和遗传筛查的病人探访稳步增加。 保健服务提供者的这种战略性服务扩展预计将在预测期间推动不孕症检测市场增长
- 随着对生殖健康的认识的提高和社会耻辱逐渐减少,更多的人正在积极寻求对生育率进行评价。 不孕症检测提供了卵巢储量评估,精子质量分析等基本诊断洞察,并检测了潜在的医疗条件,支持了及时的临床决策.
- 此外,辅助生殖技术的扩展和专门生育中心的不断增多,使不孕症检测成为综合生育治疗途径的一个整体步骤,确保采取适当和个性化的治疗方法
- 先进的诊断技术,包括激素化验、超声波成像、歇斯底里术和基因测试的提供,正在鼓励医生和病人采用结构化的生育评估规程。 增加某些地区的保健支出和保险覆盖面会进一步增加检测率
- 政府主导的生殖健康宣传方案和工作场所生育福利举措正在通过促进早期筛查和减少与生育评价有关的财政障碍来进一步刺激需求
- 此外,肥胖、压力、吸烟和环境接触等与生活方式有关的风险因素的发生率不断上升,这增加了对育龄人口进行例行生育评估的必要性。
限制/挑战
高测试成本和情感敏感性障碍
- 与综合不孕症检验小组有关的费用相对较高,特别是涉及高级遗传筛选和成像程序的检验小组的费用较高,对更广泛的市场采用构成重大挑战,特别是在中低收入区域。
- 例如,在一些发展中国家,保险报销有限,自付费用高,使夫妇不愿接受完整的生育评价,推迟诊断和治疗的启动
- 通过成本效益高的诊断包、扩大保险范围以及公共保健举措解决可负担性问题,对于改善获得服务的机会至关重要。 此外,在许多文化中,不孕症仍然是一个感情上敏感的问题,由于社会耻辱或可能诊断引起的心理压力,导致检测延迟
- 虽然提高认识运动正在逐渐改善公众的认知,但对不孕症和对医疗程序的恐惧的误解仍然会妨碍早期检测的收养,特别是在男性病人中,他们可能不愿意接受精液分析。
- 通过扩大咨询服务、提高认识方案、补贴检测举措和持续创新负担得起的家庭诊断解决方案来克服这些挑战,对于维持全球不孕检测市场的长期增长至关重要
- 农村和服务不足地区先进的诊断基础设施和训练有素的生殖健康专家有限,进一步限制了及时获得准确的不孕检测服务的机会
- 此外,各国监管要求和质量标准的差异会延误产品批准,并给创新生育率诊断技术的国际市场扩展制造障碍。
不孕测试市场如何分割
市场按照类型,测试用具,处方模式,配送渠道,终端用户划分.
- 按类型
根据类型,不孕症检测市场分为女性不孕症检测和男性不孕症检测. 2025年,女性不孕症检测部门占市场收入份额最大的市场份额为52.4%,其驱动力是女性临床诊疗率较高,以及各种现有诊断程序,如激素剖析、卵巢储备测试、超声波成像和子宫切除术。 妇女往往是首先接受生育评价的人,这有利于增加这一部门的测试量。 此外,对多细胞卵巢综合征(PCOS)和内膜硬化等条件的认识得到提高,进一步支持了片段生长. 提供实验室和家用激素检测包也加强了全球对女性不孕症诊断的需求。
男性不孕症检测部分预计将出现从2026年到2033年最快的生长速度,而男性因子不孕症的认识得到提高,精液分析和精子功能检测的接受程度得到提高。 自动化精液分析器和智能手机接通精子检测装置等技术进步正在改善男性患者的无障碍性和隐私. 鼓励分担生育评估责任的公共卫生运动正在进一步加快增长。 越来越多的研究将肥胖、吸烟和压力等生活方式因素与精子质量下降联系起来,也有助于扩大采用男性不孕症检测解决方案。
- 按测试套件
在检测包的基础上,不孕症检测市场被分解为:Follicular刺激Hormone(FSH)尿检包,Luteinizing Hormone(LH)尿检包,Human Chorionic Gonadotropin(HCG)激素血检包等. LH尿液测试包部分在2025年占了市场收入份额最大的部分,这主要是因为它们在排卵预测中被广泛使用并容易出现场外供应. 这些工具包在妇女中非常受欢迎。 它们的可负担性、方便性和快速结果使它们成为首选的一线生育率监测工具。 增加与移动应用程序的数字集成,进一步提高了它们的使用。
由于推迟怀孕的妇女对卵巢储备评估的需求不断增加,FSH尿液检测包部分预计将在2026至2033年出现最快的增长率. FSH测试有助于评价生殖激素水平并识别卵巢功能减弱的早期迹象. 人们对与年龄有关的生育率下降的认识不断提高,家庭荷尔蒙检测方案也正在扩大。 此外,生育诊所越来越多地建议将家庭健康健康测试作为初步生育筛查协议的一部分。
- 按处方模式
根据处方模式,不孕检测市场被分割成处方和柜台。 2025年,由于医院和生育中心进行的大量临床诊断程序,以处方为基础的部分在市场上占主导地位。 综合生育率评估,如荷尔蒙血面板,成像测试,和基因筛选通常需要医生的监督. 某些地区的保险补偿进一步支持基于处方的检验增长。 与实验室诊断有关的准确性和可靠性也加强了片段支配地位。
以OTC为基础的部分预计将在2026年至2033年出现最快的CAGR,其驱动力是消费者对隐私、便利和早期自我评估越来越偏好。 越来越多的家庭排卵预测器、激素监测包和数字生育率跟踪设备正在扩大这一段。 电子商务渗透和直通消费者的营销战略进一步支持了增长。 技术进步使家庭环境的实验室级准确性有望提高采用率。
- 按发行频道
以配送渠道为基础,将不孕症检测市场分入医院药房,网上药房,药房和药店等药店. 2025年,医院药房占了市场收入份额最大的份额,原因是医院环境中与生育有关的诊断程序数量多。 接受辅助生殖治疗的病人往往直接从医院药房采购规定的诊断包。 强有力的医生影响和综合临床工作流程进一步加强了这一部门的地位。 在医院网络中提供专门的生育检测产品也有助于持续需求。
在线药店预计将出现2026至2033年最快的增长率,因为数字化程度和消费者对谨慎购买选择的偏好日益增加。 在线平台提供方便获取各种生育测试工具包、竞争性定价和门阶交付。 互联网普及率和远程保健咨询不断提高,这有利于向网上采购转变。 促进战略和基于订阅的生育监测服务正在进一步加快这一渠道的增长。
- 按终端用户
在最终用户的基础上,不孕症检测市场被划分为生育中心、医院和诊所、研究机构和低温银行。 生育率中心在2025年占据了市场主导地位,因为它们特别注重生殖诊断和辅助生殖技术。 这些中心进行全面的生育评价,包括激素、遗传和成像测试,作为结构化治疗途径的一部分。 越来越多的患者输入体外受精和其他抗病毒疗法,促使对不孕检测服务的需求一致。 先进的实验室基础设施和熟练的专家进一步发挥辅助部门优势。
预计医院和诊所的增长率将最快,从2026年增长到2033年,因为生殖保健部门的扩大以及二级和三级护理设施获得生育诊断的机会得到改善。 医院与专业生育专家之间日益加强的协作正在加强服务能力。 提高认识和早期筛查举措也正在增加医院的生育检测量。 预计对诊断技术和培训方案的持续投资将维持这一部门的快速增长。
哪个地区拥有不孕测试市场的最大份额
- 北美主导了不孕症检测市场,2025年收入份额最大,为38.76%,其特点是保健基础设施先进、认识水平高、报销框架有利、生育诊所和诊断实验室众多
- 本区域的患者高度重视提供全面诊断服务、先进的激素和遗传测试技术,以及将生育诊断与辅助生殖治疗方案无缝结合
- 这种普遍采用还得到以下因素的进一步支持:某些领域的优惠报销框架、高保健支出、大量设有专门的生育诊所、越来越倾向于早期筛查和主动的生育管理,将不孕症检测确定为生殖保健服务的重要组成部分
美国不孕症测试市场透视
2025年,美国不孕症检测市场获得了北美最大的收入份额,其原因是不孕症流行率不断上升,人们对早期生殖健康评估有了强烈的认识。 患者通过激素检测、基因筛查和精液分析服务,越来越多地优先考虑及时进行生育评价。 对先进诊断技术的日益偏好,加上对辅助生殖治疗的强劲需求,进一步推动了不孕检测行业的发展。 此外,数字保健平台、远程咨询服务和家庭生育监测包的扩大一体化,极大地促进了市场的扩大。
欧洲不孕症检测市场透视
预计在整个预测期间,欧洲不孕症检测市场将大幅扩大,主要是由提高产妇年龄和促进生殖健康筛查的支持性保健政策所推动的。 与生活方式有关的不孕症因素增加,加上获得生育诊所的机会增加,正在促进采用诊断检测服务。 欧洲病人还被吸引到全面的、循证的生育率评估和结构化的治疗路径。 本区域的公共和私人保健系统正在大幅增长,不孕症检测越来越多地纳入常规妇科和妇科评价。
英国不孕症检测市场透视
预计在预测期间,英国不孕症检测市场将增长到一个值得注意的CAGR,其动力是人们日益认识到生育率的保持和生育迟缓的趋势。 此外,对出生率下降和生殖健康并发症的日益关切正在鼓励个人和夫妇寻求早期诊断评估。 英国既有的保健基础设施,以及扩大私人生育诊所和数字咨询平台,预计将继续刺激市场增长。
德国不孕症检测市场透视
预计在预测期间,德国不孕症检测市场将在相当规模的CAGR扩展,因为人们提高了对生殖健康的认识以及对技术先进的诊断解决方案的需求。 德国完善的保健基础设施,加上其强调精确诊断和实验室标准,促进在公共和私人场合采用综合生育率评估。 先进的遗传检测和激素分析服务的整合也越来越普遍,强烈倾向于准确,注重隐私的诊断解决方案与当地患者的期望相适应.
亚太不孕症检测市场透视
在2026至2033年的预测期间,亚太不孕症检测市场正准备以最快的CAGR增长,其动力是中国、日本和印度等国家的城市化增加、可支配收入增加、与生活方式有关的不孕症发生率增加。 该区域在政府旨在改善孕产妇和生殖保健服务的倡议支持下,正在扩大保健基础设施,推动采用不孕检测。 此外,随着APAC成为生育诊所和诊断实验室迅速增长的中心,不孕症检测服务的可负担性和可获得性正在扩大到更广泛的病人群体。
日本不孕症检测市场透视
日本的不孕症检测市场正因人口老化、婚姻推迟和对预防保健的高度重视而变得日益强劲。 日本市场十分重视准确的诊断评价,采用不孕症检测的动力是生育咨询次数和辅助生殖程序增加。 先进实验室技术同数字记录管理系统的结合正在推动增长。 此外,日本解决出生率下降问题的支助政策有可能刺激公共和私人保健部门对可获得的可靠生育率评估解决方案的需求。
印度不孕症检测市场透视
印度不孕症检测市场在2025年占了亚太地区市场收入的很大份额,其原因是该国育龄人口众多,城市化速度快,以及对生育健康的认识得到提高。 印度是增长最快的辅助生殖服务市场之一,不孕症检测在城市生育中心和多所专科医院越来越普遍。 推动扩大医疗保健服务,同时改善诊断基础设施并增加私营部门的参与,是推动印度市场的关键因素。
在不孕症检测市场中哪些顶级公司
不孕症检测行业主要由老牌公司领导,包括:
- Labcorp (美国).
- Proov Test (美国).
- 晴蓝 (瑞士)
- BIOMÉRIEUX(法国)
- 米拉 (美国).
- 现代生育率(美国)
- 检查(爱尔兰)
- 艾弗利威尔 (美国).
- 剑桥温度概念有限公司(U.K.
- 默克·克加阿(德国)
- 瑟莫·费舍尔科学公司(美国)
- 库珀苏吉克公司(美国)
- 活生化AB(瑞典)
- 库克 (美国).
- 费林制药公司(瑞士)
- Esco Micro Pte.有限公司(新加坡)
- 汉密尔顿·索恩有限公司(加拿大)
- 乙醚诊断(英語:U.K.
- SCSA诊断公司(美国)
不孕测试市场的最新发展是什么
- 2025年10月,以伦敦为基地的生物技术启动Genie生育率在筹集了122万美元的种子前资金以发展世界上第一个非入侵性生育诊断,分析月经血以评估子宫健康,旨在填补生殖健康保健中的重大诊断空白并改进不孕症评价而无入侵性活检之后,摆脱了隐形。 这种创新可以大大地扩大不孕症检测能力和临床洞察力
- 2025年9月,Femasys Inc.宣布与Medical Electronic Systems建立战略伙伴关系,推出FemSpermTM分析工具包,供FemaSeed使用,使妇科医生能够为内部受精程序提供完整的在职精子处理,从而扩大男性生育诊断和治疗支持。
- 2025年6月,哥伦比亚大学生育中心的医生报告说,第一次怀孕是使用STAR(Sperm Track and Recovery),这是一个基于AI的新系统,它检测和隔离男性的精子,对男性不孕症进行评估的可能性扩大,并在将近20年的尝试失败后协助生殖结果。
- 2025年4月,墨西哥研究人员记录了通过人工操作的精子注射机系统为细胞内精子注射而生出的一个婴儿,表明在人工程序面临限制的情况下,自动化精密技术有可能提高不孕症治疗的成功率。
- 2025年3月,UniHealth在乌干达的UMC Victoria医院启动了一个最先进的IVF和生育诊所,配备了先进的生殖技术,通过在当地提供高质量的诊断和治疗,解决当地不孕症护理的差距并减少出行的医疗旅游
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。
常见问题












