


全球界面 IC 市场分割,按界面标准(USB, I2C/SPI/I3C, HDMI & DlayPort, PCIe, Ethernet & LVDS, UART/RS-232/RS-485),类型(Analog 接口 ICs,数字界面 ICs,混合-信号接口 ICs),产品/技术(Retimers & Redrivers, 等位调速器和翻译器,开关和多位调速器,港口保护和ESD设备,供电控制器),技术节点(Above 90nm, 28-90nm以下,28nm以下),终端使用(购买器电子,汽车,工业与仪器,计算和数据中心,电信),销售渠道(Direct/OEM销售,分配器和授权销售器,在线/E-Commerce) - 工业趋势和预测
什么是界面IC市场规模和增长率
- 根据"数据桥市场研究"分析,界面IC市场价值为:2025年32.1亿美元预计将达到到2033年达到44.7亿美元,生长在一个2026年至2033年的CAGR为4.30%.
- 市场正在稳步增长,反映了其作为一个成熟但必不可少的半导体类别的地位,其支撑是USB Type-C、PCIe和DisplayPort等连通标准的持续演变,消费者、汽车和工业应用中每台设备的电子含量不断上升,对更高速度、更高一体化的界面解决方案的需求日益增加。数据中心基础设施.
- 接口IC是半导体设备,能使电子组件和子系统进行可靠的通信和数据交换,支持协议包括USB,I2C,SPI,I3C,UART,HDMI,DlayPort,PCIe,和以太网. 这一类别的功能跨越信号调节装置,如复时器和红河、电压级变压器、开关和多轴器、静电放电和端口保护装置,以及发电控制器。 接口IC是智能手机、膝上型计算机、汽车信息娱乐和车辆网络、工业自动化设备、数据中心服务器等关键、即使基本上是无形的组件,而这一类别的增长也密切跟踪了在这些终端市场采用新的连通标准的速度。
市场大小和预测
- 全球市场价值(2025):3.21亿美元
- 预期市场价值(2033年):4.47亿美元
- CAGR(2026-2033年):4.30%
- 2025年主要区域:北美
- 最快增长区域:亚太
什么是界面IC市场的主要外卖
- 北美主导了全球界面IC市场,2025年收入份额最大,为34.72%,辅以该区域领先界面IC设计师和总部的集中,来自计算和数据中心行业的强劲需求,国内数字基础设施持续扩张.
- 亚太预计在2026年至2033年的CAGR增长最快,为6.1%,其驱动力来自该地区作为世界最大电子产品制造基地的地位,国内半导体自足举措不断提高,以及中国、台湾、韩国和印度的智能手机、笔记本电脑和汽车电子产品产量的不断增长。
- USB接口IC部分在2025年以39.46%的比重领导了接口标准类别,原因是几乎普遍将USB互联互通包含在了消费电子,计算外围,以及汽车信息娱乐系统之间,并且越来越多地采用USB Type-C和USB Power Service标准覆盖了智能手机,笔记本电脑和IOT设备.
- PCIe接口ICs是增长最快的接口标准段,预计会注册6.8%的CAGR,反映出随着互联带宽要求的加速,AI服务器和数据中心基础设施中快速采用PCIe 5.0和6.0重时器和开关.
- 数字接口ICs部分在2025年占收入份额42.18%的类别中占了主导地位,反映了智能手机、计算机、汽车电子、工业电子、数据中心和电信设备的广泛使用。 在2025年,开关和多开关部分在产品/技术类别中占了31.74%的份额。
- 消费电子产品汽车在2025年占36.84%的份额是主要的终端使用部分,而汽车是增长最快的终端使用类别,占CAGR的6.4%,其动力是电子内容不断上升、车辆联网以及软件界定车辆的娱乐连接。
- 在6.9%的CAGR中,再计时器和红河是增长最快的产品/技术部分,其驱动力是日益需要维持信号完整性,以增加USB、DlayPort和PCIe的数据率超过更长的板痕和电缆长度。
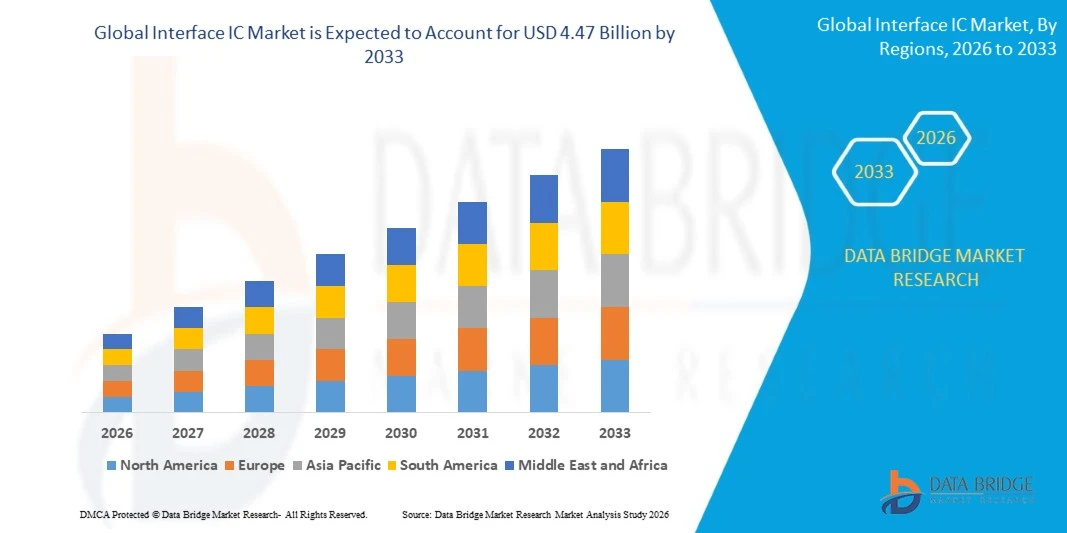
报告和接口 IC 市场分割
|
属性 |
界面 IC 密钥市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值,增长率,分化,地域覆盖,主要角色等市场情景的深刻认识外,由"数据桥市场研究"负责的市场报告还包括深入的专家分析,地域代表性的公司生产和能力,经销商和合作伙伴的网络布局,详细更新的价格趋势分析和供应链和需求赤字分析等. |
什么是界面IC市场的关键趋势
- 界面IC供应商正在越来越多地将先前需要多个独立的芯片的功能整合到能够同时处理多个协议的单个设备中,例如合并USB Type-C供电,DlayPort Alt Mode,以及保护功能,减少板块空间并简化客户的系统设计.
- 这种合并趋势在USB Type-C产品中尤其明显,供应商将电力输送控制、信号调节和保护电路结合在一起,这些电路曾经是离散的部件。
- 例如,2026年4月,Infineon Technologies推出了EZ-PD CCG7S,一种单端USB Type-C型电力输送解决方案,将buck-boost控制器与集成的MOSFET选项相融合,将电源调节和USB-C PD控制整合为一个单一设备.
- 随着车辆内连接标准与消费者USB和DisplayPort协议的汇合,供应商还正在扩大信号空调和协议线接通的IC,以支持更高的数据率和汽车等级的可靠性要求。
- 例如,在2025年10月,Diodes Incorporated推出了符合汽车要求的PI2DPT1021Q,这是一个10Gbps比特级重时器,用于支持DisplayPort 1.4和USB 3.2标准的USB Type-C应用,如信息娱乐、数字集群、后座娱乐和智能驾驶舱,其特点是一个综合的USB/DP跨栏开关和子-1-秒空档。
- 随着供应商继续将多协议和功能整合到单一接口IC包中,而随着汽车级信号空调设备将高速消费者连通标准推广到车辆中,多协议集成在接口IC市场通过预测期仍将是决定性的趋势.
界面IC市场的关键驱动器是什么?.
- 连通性标准,包括USB Type-C、USB Power Production、PCIe和Dlayport,在几乎所有类型的电子设备中,随着制造商采用每新一代的标准,对接口IC的持续演变和扩散,维持了稳定的更换和升级需求。
- 汽车应用中不断上升的电子内容是一个特别强大的驱动器,因为现代车辆越来越依赖高速USB和Dlayport连接来进行信息娱乐,数字集群,后座娱乐系统,每个系统都需要汽车合格接口,能够满足严格的可靠性和温度要求.
- 例如,2025年9月,Nexperia推出了NEX531x-Q100双端端口USB Type-C型电力输送控制器,支持以USB D+/D为基础的汽车USB充电应用快速充电协议,反映了供应商对汽车级接口解决方案的持续投资.
- 数据中心和计算基础设施正在驱动对界面IC市场最高性能部分的需求,因为AI服务器和高频带宽计算系统需要越来越复杂的信号调制设备,以在不断提升的互联速度保持数据完整性.
- 例如,2024年10月,德克萨斯仪器公司推出了新的汽车界面IC,支持高速乘车通信,以解决高级驾驶员协助系统(ADS)和信息娱乐应用程序对数据带宽要求的不断增长。
- 随着连通标准不断发展,汽车电子内容不断上升,数据中心基础设施要求更高的互通性能,对接口IC的需求预计将在整个预测期间保持弹性,尽管这一类别已全面成熟。
有哪些因素挑战界面IC市场的增长
- 界面IC市场是一个结构成熟的半导体类别,其基础设备体积的增长仍然适度,因为驱动了历史快速扩张的连接设备的扩散已经减缓了智能手机和个人计算机等已建立的市场.
- 这种成熟度意味着收入的增长越来越依赖于每个设备的不断提高的复杂性和价值,例如从简单的模拟接口组件向高价值,多议定书混合信号设备的转变,而不是依赖于扩大单位量.
- 例如,2024年10月,德克萨斯仪器公司扩大了与新的汽车通信IC的接口组合,同时强调,随着成熟的半导体市场单位增长放缓,创新和更高程度的集成正在成为收入增长的主要驱动力。
- 大量供应商之间的激烈价格竞争,从主要的多样化半导体公司到专门的接口IC设计师,继续给平均销售价格造成压力,特别是在高容量,商品化的产品类别,如基本水平转向架和简单的USB保护装置方面.
- 中度基础设备量增长的结合,成熟的竞争环境,既有玩家主要在集成和价格上竞争,以及需要持续而昂贵的产品开发来跟上每新一代接通标准,这继续制约了界面IC市场相对于AI加速器等较快增长的半导体类的整体增长率.
界面 IC 市场如何分割
界面IC市场根据界面标准,类型,产品/技术,技术节点,终端使用和销售渠道进行分拆.
- 按接口标准
根据接口标准,全球界面IC市场被分出USB,I2C/SPI/I3C,HDMI并显示Port,PCIe,以太网和LVDS,以及UART/RS-232/RS-485. 这个美国B2025年,由于几乎普遍将USB互联互通纳入消费电子产品、计算外围产品和汽车信息娱乐系统,对支持USB Type-C和电力输送标准的高速、节能接口ICs的强烈需求,部分市场占有39.46%的份额。
PCIe部分预计将在快速采用PCIe 5.0和6.0重时器,红河,以及AI服务器和数据中心基础设施中的开关驱动下,CAGR在2026年至2033年间增长最快,为6.8%,其中不断增长的互联带宽要求正在加速更换和升级周期.
- 按类型
根据类型,将全局界面IC市场分解为模拟界面IC,数字界面IC,和混合信号界面IC. 数字接口ICs部分在2025年以42.18%的比例主导了市场,反映了智能手机、计算机、汽车电子、工业电子、数据中心和电信设备的广泛应用,其中数字协议构成组件间通信的支柱。
混合信号接口ICs机段预计将在2026至2033年间出现5.6%的最快CAGR,其驱动力是模拟功率和保护功能与单个设备内数字协议处理的日益整合,因为供应商将先前分开的部件合并,以降低板面空间和系统成本.
- 按产品/技术分列
在产品/技术的基础上,全球界面IC市场被分解成再时器和红河,等位转向器和翻译器,开关和多相交流器,端口保护与ESD设备,以及供电控制器. 多开关和多开关部分在2025年占据了市场主导地位,份额为31.74%,反映了它们在多端口和设备之间的路由高速USB,Dlayport和PCIe信号中的广泛使用.
重新计时器和红河段预计将在2026年至2033年出现6.9%的最快CAGR,其驱动力是日益需要维持信号完整性,以增加USB,DisplayPort和PCIe的数据率超过更长的板痕和电缆长度,特别是在汽车和数据中心应用中.
- 按技术节点
在技术节点的基础上,全球界面IC市场被分割为90nm以上,28-90nm以上,28nm以下. 28-90nm的路段在2025年以48.62%的比重主导了市场,这反映了其作为大多数主流界面IC设计选择的流程节点的既定地位,平衡了性能,功率效率和制造成本.
低于28nm的路段预计将见证2026至2033年6.2%的CAGR最快,由数据中心和AI服务器互通中使用的性能最高的重时器和SerDes设备不断增长的需求所驱动,高级流程节点可以在多吉加比特数据速率下实现更高的信号完整性.
- 按最终用途
根据最终用途,全球界面IC市场被分割成消费电子产品、汽车、工业和仪器、计算和数据中心以及电信。 消费电子部分在2025年以36.84%的比重占据了市场主导地位,因为包括智能手机,笔记本电脑,游戏控制台,音频设备,智能家用电子等现代设备需要高效,高速的接口IC支持协议,如USB,HDMI,和以太网等,以便可靠地传输数据.
汽车段预计在2026至2033年间将最快达到6.4%的CAGR, 其驱动力是每辆车的电子含量不断上升,车辆联网不断扩大,以及越来越多地采用高速USB和Dlayport互联互通进行信息娱乐,数字集群,以及软件定义的车辆的后座娱乐.
- 通过销售频道
在销售渠道的基础上,全球界面IC市场被分割成直接/OEM销售,经销商和被授权的转售商,以及在线/电子商务. 分销商和经授权的转售商部分在2025年以54.37%的比例占据了市场主导地位,这反映出已建立的电子组件分销网络在到达连接IC供应商服务的中小型设计客户的广泛基础方面仍然具有重要意义.
在线/电子商务部分预计将在2026年至2033年期间最快达到5.8%的CAGR,因为越来越多的设计师和工程师倾向于通过组件经销商平台直接在线订购界面IC样本和少量生产量。
哪个地区持有界面IC市场的最大份额?.
- 北美主导了界面IC市场,并占据了2025年收入份额最大,为34.72%,辅以该区域领先的界面IC设计师和总部的集中,国内计算和数据中心产业需求强劲,数字基础设施持续扩张到全美.
- 本区域还得益于接口IC供应商与主要计算、联网和汽车电子设备之间的深层关系,支持迅速采用新的连通标准。 对AI服务器和数据中心基础设施的持续投资预计将在预测期间加强北美的领导力。
美国界面 IC 市场透视
美国界面IC市场在北美占据了领先地位,主要界面IC供应商集中,包括总部设在该国的德克萨斯仪器公司、Analog设备公司和Diodes Incorporated公司,以及来自计算、数据中心和汽车电子工业的强劲的国内需求为支撑。 美国供应商继续率先推出新的USB Type-C,PCIe和DisplayPort接口设备,并在下一代互联互通要求方面与主要计算和汽车OEMs密切合作提供支持.
加拿大界面 IC 市场透视
加拿大的界面IC市场正在稳步增长,这得到了该国不断扩大的半导体设计生态系统的支持,信通技术投资增加,以及汽车、工业自动化、电信和数据中心应用对高速连接的需求增加。 采用USB Type-C,PCIe,以太网,和DisplayPort标准正在驱动对高级混合信号和高速接口IC的需求. 加拿大在半导体研发,光子学,和专用芯片设计方面的优势进一步支持了创新,同时增加数字基础设施投资和人工智能计算机为界面IC供应商创造了长期的机会.
亚太界面 IC 市场透视
亚太界面IC市场预计将在全球出现最快的增长,其驱动力来自该区域作为世界最大电子制造基地的地位,国内半导体自足倡议不断上升,以及中国、台湾、韩国和印度的智能手机、膝上型计算机和汽车电子产品产量不断增长。 支持先进电子产品制造的政府驱动举措继续为区域接口IC需求提供强大动力。
中国界面IC市场透视
中国界面IC市场正在迅速扩张,得到该国作为世界最大电子装配基地的地位的支持,政府持续投资国内半导体设计和制造能力. 中国电子产品制造商继续将最新的USB Type-C,HDMI,和PCIe接口标准整合到智能手机,笔记本电脑,和消费电子产品中去,而国内接口IC设计师正在扩大其产品范围来减少对进口组件的依赖.
印度界面 IC 市场透视
印度的界面IC市场正在出现强劲增长,其驱动力是电子制造的扩大,智能手机的迅速采用,汽车电子,工业自动化,以及5G,IoT,和AI辅助设备的部署量的不断增加. 印度半导体飞行任务和设计连通奖励计划等政府举措正在加强国内半导体设计生态系统,鼓励开发和采用高级接口IC,用于高速连通标准,包括USB Type-C、PCIe、以太网和MIPI。 预计对半导体设计、数据中心和电动车辆的投资将进一步加快全国各地对高性能接口IC解决方案的需求。
界面IC市场中哪家顶级公司
界面IC行业主要由地位良好的公司主导,包括:
- 德克萨斯州仪器公司(美国).
- 模拟设备股份有限公司.(美国).
- Infineon技术公司(德国)
- NXP 半导体 N.(荷兰)
- (原始内容存档于2017-10-21). STMicroelectronics N.(瑞士)
- 雷内萨斯电子公司(日本)
- 微芯技术股份有限公司(美国)
- onsemi (美国).
- 二极管公司(美国)
- Semtech Corporation (美国).
- 马维尔科技股份有限公司(美国)
- 马克斯利纳尔股份有限公司(美国)
- 克雷多技术集团控股有限公司(美国)
- Realtek半导体公司(台湾)
- Cirrus Logic, Inc.(美国)
- 单体动力系统股份有限公司(美国)
- Nexperia B.V.(荷兰)
- Melexis N.V.(比利时)
- Allegro微系统股份有限公司(美国)
- 平顶科技股份有限公司(台湾)
- Broadcom Inc.(美国)
- 英特尔公司(美国).
- Qualcomm公司(美国)
- 东芝电子设备与存储公司(日本)
- Pericom半导体公司(二极管公司)(美国)
界面IC市场的最新发展情况是什么
- 2026年4月,Infineon Technologies引入了EZ-PD CCG7S,一种单端USB Type-C电源交付解决方案,将buck-boost控制器与集成的MOSFET选项相融合,将电源调节和USB-C PD控制整合为一个用于消费者和计算应用的单一设备.
- 2026年4月,德克萨斯仪器公司引入了SN74CBTLV3257-Q1型机车4-bit 1-of-2型高速模拟开关和SN74CBTLV3126-Q1型机车四重奏FET型客车开关,两者均具有部分减能模式和机动车合格可靠性,用于车辆切换应用.
- 2026年1月,Diodes Incorporated推出AP53782,是一款高度集成的USB Type-C PD3.1双作用功率控制器,并配有I2C接口,为跨越消费者和计算USB-C应用的灵活系统控制而设计.
- 2025年9月,Nexperia引入了NEX531x-Q100,是一款支持以USB D+/D为基础的汽车USB充电应用快速充电协议的双端端口USB Type-C放电控制器.
- 2025年8月,德克萨斯仪器公司推出了TPD4S201和汽车合格TPD4S201-Q1,单芯片USB Type-C端口保护器IC提供IEC ESD和28V短到VBUS超压保护.
- 2025年10月,二极管公司继续用PI2DPT1021Q(10Gbps bit-level retimer)来扩展其汽车重时器组合,该重时器支持DisplayPort 1.4和USB 3.2用于汽车信息娱乐和数字驾驶舱应用.
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











