


全球同位素饮料市场分割,按产品分类(对饮料和粉末和平板)、包装(PET瓶子、罐子和Sachets & Tubs)、应用(运动和锻炼水分、日常水分、恢复和再水分等)、终端用户(专业运动员、休闲运动员和适配性运动员、一般消费者、室外工人和职业工人等)——2033年工业趋势和预测
同位素饮料市场规模和增长率是什么
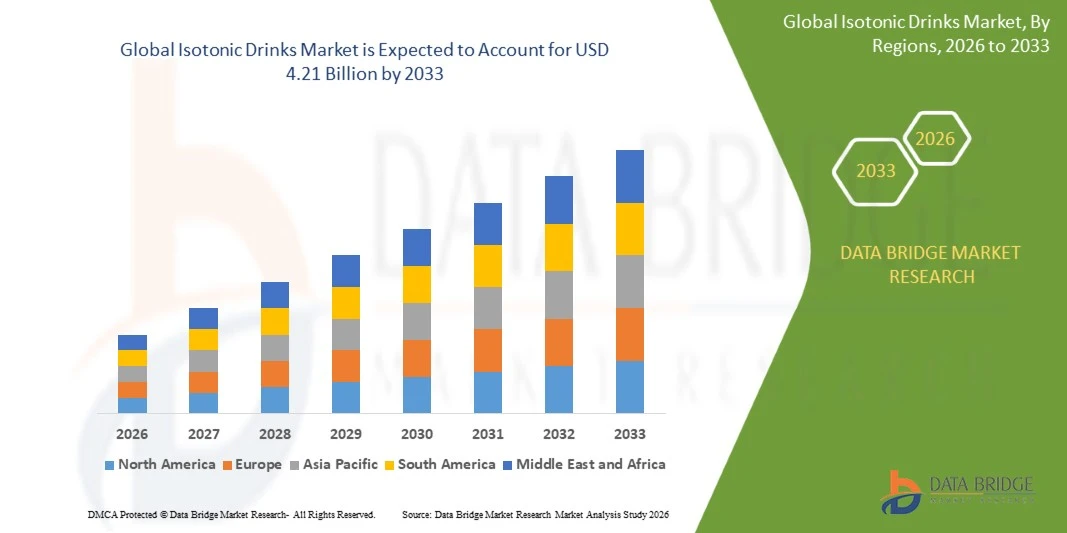
- 根据数据桥市场研究分析,同位素饮料市场的价值为:2025年24亿美元预计将达到至2033年达到42.1亿美元,生长在一个2026年至2033年CAGR为7.0%,跨越全球体育与健康渠道.
- 市场在运动和健身方面不断增长,对低糖水分的需求也不断增长,在运动、日常健康、恢复和职业用途方面应用不断扩大。
- 日益转向积极的生活方式、功能水分和减少糖饮料,加上在锻炼过程中对电解质和碳水化合物补充的认识不断提高,正在支持市场采用。 各种耐力训练、团队运动、体育会和日常健康习惯正在消费同位素饮料,提供碳水化合物和电解质,在更广泛的体育饮料和功能饮料类别中支持液体吸收。
市场大小和预测
- 全球市场价值(2025):2.45亿美元
- 预期市场价值(2033年):4.21亿美元
- 预测CAGR(2026-2033):7.0%
- 2025年主要区域:北美
- 最快增长区域:亚太
同位素饮料市场的主要外卖是什么
- 北美主导了同位素饮料市场,2025年收入份额最大,为35.80%,辅以强大的体育参与,已建立的饮料品牌,以及全区和主要体育市场水合产品的广泛零售.
- 亚太区域预计将是增长最快的区域,2026年至2033年的CAGR为8.90%,而健康意识的提高、健身文化的扩大以及城市和新兴市场对电解质饮料的需求的不断增长,为该区域提供了动力。
- 现成饮品部分在2025年以71.4%的股权带动了市场,受方便驱动,分布广泛,各渠道品牌实力雄厚.
- 粉末和平板是增长最快的产品类型,预计将登记8.9%的CAGR,反映出对便携式自定义水分格式的需求激增.
- PET瓶部分在包装类别中占主导地位,2025年收入份额为58.7%,以轻量级设计和零售和体育场所的广泛使用为首.
- 体育和锻炼水合物占2025年市场份额的54.6%,在培训和活动期间,对注重性能的电解质饮料的需求增加。
- 日常水合部分是增长最快的应用类别,CAGR为8.8%,由提高健康意识和功能饮料需求所驱动.
报告范围和同位素饮料市场分割情况
|
属性 |
同位素饮用关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的见解之外,数据桥市场研究所编写的市场报告还包括深入的专家分析、定价分析、品牌份额分析、消费者调查、人口分析、供应链分析、价值链分析、原材料/可消耗品概览、供应商选择标准、PESTLE分析、波特分析以及监管框架。 |
同位素饮料市场的关键趋势是什么
- 饮料公司越来越多地转向低糖和零糖异位素配方,将电解质、碳水化合物和功能成分与更清洁的标签相结合,以满足性能需要并改变各消费群体对健康的期望。
- 例如,在2026年3月,Gatorade推出了Gatorade Lower Sugar,这是它的第一个运动饮料,比Gatorade Therst Quencher少了75%的糖,没有人工口味、甜剂或颜色,在全国有四种口味,也是其高级水分系统的一部分,为日常运动者设计,在不破坏性能的情况下寻求较少的糖。
- 品牌正在将同位素组合扩展到精英体育之外,通过新口味、下糖变种和为不同场合设计的方便格式,为日常搬运者、体育用户和健康消费者引入水合产品。
- 正在增加一些功能性增强,如丙氨酸、氨基酸和维生素,以及电解水和混合物等,以扩大供不同出汗场合和消费者喜好的水合物。
- 例如,在2026年初,可口可乐的Powerade增加了两个零糖产品"Powerade Ultra"和"Power Water"(Power Water),这是其十多年来最早的新产品,其中Ultra包括了架稳定克蕾丁和比原Powerade多出50%的电解质,反映了对无糖选项的需求以及针对不同出汗场合的一系列水合解决方案.
- 随着体育参与、健康意识和对低糖功能饮料的需求继续扩大,同位素饮料预计将从性能饮料发展成为支持世界各地地区日常生活和积极生活的主流水分产品。
同位素饮料市场的关键驱动器是什么?.
- 越来越多的人参与体育、跑步、体育训练和娱乐健身活动,对替代液体、电解质和碳水化合物的饮料的需求日益增加。
- 例如,据百事公司统计,2026年3月,估计有1.5亿美国人每周经历温和到中度脱水,支持对科学支持的电解质饮料的需求,这些饮料对日常运动者和运动员都比水水更好,因为Gatorade将水分定位在精英运动员或极端情况之外。
- 品牌正在投资于新的启动、体育伙伴关系和营销运动,通过零售、数字和活动渠道提高运动员和一般消费者对水合和电解质需要的认识。
- 例如,2025年,根据食品和饮料联合会,Suntory的"Lucozade Sport Ice Kick"成为品牌有史以来最大的新产品推出地,提供碳水化合物和电解质,每100毫升糖量低于4.5克;而该公司的糖减少方案自2013年以来平均将糖量削减了57%。
- 随着消费者寻求更健康的替代品,低糖同位素饮料提供性能水合并减少卡路里,支持有健康意识的用户采用,并在整个零售和在线渠道更广泛地提供即食饮用和粉末格式。
有哪些因素挑战了同位素饮料市场的增长
- 同位素饮料面对对糖、甜剂和添加剂的严格审查,而成份、包装和物流成本的不断上升会给成熟和新兴市场的定价幅度造成压力并限制其灵活性。
- 例如,2026年6月,据食品与饮料联合会称,Suntory Beverage & Food GB&I突出强调了一个完全非HFSS组合和一个自2013年以来平均将糖减少57%的方案,反映了持续的再生产压力。
- 电解水、粉末、能喝和平地水的竞争可以限制同位素饮料的份额,特别是在消费者中,他们认为这些饮料只适合紧张的锻炼,而不是日常的水分。
- 消费者对人工甜品、花色和口味的怀疑可能要求进行昂贵的再造,而标签和营销要求在许多国家仍然受到监管监督,因为品牌现在推广的产品没有人工口味、花色。
- 例如,在2025年12月,Gatorade公司占美国体育饮料销售额的65.5%,突出显示品牌高度集中可以限制货架空间、宣传能见度以及较小同位素竞争者、区域品牌和新进入者在品牌竞争有限冷却空间和零售商支持时寻求国内分销的机会。
- 与糖有关的监管、激烈竞争、重塑成本和价格敏感的消费者的结合可能会限制较小的品牌之间的扩展,特别是在固定产品主导零售或消费者认为平地水足以进行轻活的情况下。
同位素饮料市场如何分割
同位素饮料市场按产品,包装,应用,终端用户划分.
- 按产品分列
在产品的基础上,同位素饮料市场被分出成快饮和粉末和平板. 现成饮品部分在2025年以71.4%的股权占据了市场主导地位,辅以便利,广发,并跨零售和体育渠道有强大的品牌存在. 准备饮用同位素饮料可提供碳水化合物和电解质的一贯浓度,供立即消费。 它们广泛用于耐力运动、体育会和娱乐活动。 口味、下糖配方和包装的改进进一步加强了需求。 与体育赞助和零售促销相结合,还可以加强消费者在超市、便利店和在线渠道的接触。
粉末和平板片部分预计将在2026年至2033年8.9%的CAGR增长最快,原因是对便携式自定义水分格式的需求日益增加。 粉末和平板是轻量级的,易于储存,并允许用户为不同的活动调整集中. 其应用包括耐力训练,出行,户外运动和日常水分. 对成本效益高的水合和可持续包装的兴趣日益增加,正在给运动员、零售商和在线平台带来额外需求。 溶解性和口味的改善正在增强用户的经验。 电解质饮料混合体也在扩大商业用途. 粉末格式允许在不同的锻炼期间调整浓度,而品牌正在引入为全天水合而设计的电解质混合.
- 按包装
在包装的基础上,同位素饮料市场被分入PET瓶子,罐子和分水管等. PET瓶子部分在2025年以58.7%的股权占据了市场主导地位,辅以轻量级设计,可重置盖,并广泛用于零售和体育环境. 这种包装在可携带性、成本效益和高容量饮料的货架吸引力方面提供了平衡的组合。 它在多个规模和供应商之间的可用性扩大了潜在的客户基础。 品牌使用运动帽和肋口瓶设计来改善运动时的握力和方便. 该格式还支持跨市场回收利用方案和再生内容举措。
分水岭和浴盆部分预计将在2026年至2033年达到9.4%的CAGR增长最快,同时越来越多地采用水分粉制品、电子商务销售和减少包装重量。 单服务箱可以为运动员和出行者提供便携式、低成本的水合和弹性剂量。 消费者越来越多地选择降低塑料使用和运输成本的格式。 品牌正在开发出适合健身袋,工作场所使用和订阅模式的棒包和浴缸. 改进口味系统和更明确的标签进一步加强了该部分的吸引力。 大陆架寿命和溶解性仍然是扩展的重要考虑因素。
- 通过应用程序
根据应用,同位素饮料市场被分入运动和锻炼水合物,日常水合物,恢复和再水合物等. 运动和锻炼水合部分在2025年占应用类别的54.6%,对注重性能的电解质饮料的需求日益增加。 同位素饮料提供碳水化合物和钠来支撑长时间锻炼过程中的水合. 积极的生活方式增加了跑道运动员、骑自行车运动员和团队体育参与者的消费。 耐力活动和健身参与的增长进一步加强了需求。 消费者也在寻求将口味、性能支持和低糖结合起来的产品,并辅之以与俱乐部和运动员的伙伴关系。
2026至2033年的CAGR增长8.8%, 由健康意识、功能饮料需求以及对体育以外的电解质的兴趣所推动。 低糖同位素和电解质产品对办公工人、通勤人员和活跃家庭具有吸引力。 北美、欧洲和亚太的品牌正在投资于新的格式和口味。 零售和在线服务正在创造更多机会。 清晰的水合信息使这些产品对主流消费者特别有吸引力. 支持性保健趋势可以进一步改善各地区和年龄组的收养情况,特别是在产品被定位为每日低糖选择的情况下。
- 按终端用户
在最终用户的基础上,同位素饮料市场分为职业运动员,娱乐运动员和健身爱好者,一般消费者,户外和职业工人等. 娱乐运动员和健身爱好者部分在2025年占了41.2%的终端用户类别中占据了主导地位,同时对方便水分的要求也越来越大。 健身用户,跑道运动员,业余运动员依靠同位素饮料来保持性能并回收流体. 该部分采购跨越零售、便利和在线渠道。 更多参与健身和耐力活动正在创造出更多机会。 频繁消费也使口味、价格和供应成为采购决定的重要考虑因素。
预计一般消费者部分的CAGR增长最快,从2026年到2033年达到8.7%,其动力是提高健康意识、对低糖水分的需求以及对日常电解剂的兴趣。 每天用户都为工作、旅行和休闲选择口味和功能饮料。 品牌正在扩大投资组合和零售规模,以惠及主流购物者。 与零售商和在线平台的更密切合作正在加快产品的能见度。 明确的营养信息进一步支持收养。 价格、口味和认为的健康利益仍然是跨零售、在线渠道和家庭购物篮重复购买的重要考虑因素。
哪个地区拥有同位素饮料市场的最大份额
- 北美主导了同位素饮料市场,2025年收入份额最大,为35.80%,辅以强大的体育参与,已建立的饮料品牌,以及全区和主要体育市场水合产品的广泛零售.
- 本区域还受益于大型体育和健身文化、强劲的饮料营销,以及既有水合品牌的存在,同时对低糖产品的需求也日益增加。 增加创新、零售和体育伙伴关系继续加强北美在全球市场上的地位,并辅之以强有力的零售商伙伴关系和消费者意识。
美国同位素饮料市场透视
美国同位素饮料市场由于对水分创新、低糖配方和日常电解质产品的投资增加而持续增长。 饮料公司、零售商和体育组织越来越注重业绩和健康定位。 此外,在强劲零售和营销的支持下,大型体育文化和下糖和功能性水合产品的持续推出,进一步推动了美国市场的增长,特别是在活跃的消费者和年轻成年人中.
加拿大同位素饮料市场透视
加拿大同位素饮料市场受到健身参与、体育活动和对功能性水合饮料需求不断增长的推动。 包括"Gatorade"和"Powerade"在内的主要品牌主导了竞争地貌. 消费者越来越喜欢减糖配方、有创意的花香和方便的包装。 超级市场、便利店和电子商务仍然是重要的分销渠道。 尽管价格敏感和竞争激烈,健康趋势仍提供了有希望的增长机会。
亚太同位素饮料市场透视
亚太同位素饮料市场预计将迅速增长,其动力是提高健康意识,扩大健身文化,以及日本、中国、印度和澳大利亚等国对电解质饮料的需求增加。 不断增长的城市人口,炎热的气候,以及强大的便利零售网络正在支持区域市场扩张. 此外,该区域早已建立的同位素品牌以及越来越多的体育和健身习惯正在加速不同消费群体和年龄组对水合饮料的需求。
日本同位素饮料市场透视
日本同位素饮料市场在电解质饮料的悠久传统,强大的便利店网络的推动下稳步发展,热病预防和水分化的注意力也越来越高. 运动,工作,日常生活中同位素饮料的用量不断增长,刺激了市场需求. 此外,日本强大的饮料业、对产品质量的关注和对功能健康饮料的日益浓厚的兴趣正在将日本定位为整个亚太的重要市场,并辅之以消费者对与热相关的健康风险和水分的一致认识。
中国同位素饮料市场透视
中国同位素饮料市场正稳步增长,以扩大健身参与、增加中产阶级开支和增加对功能饮料的兴趣为后盾。 饮料公司、零售商和电子商务平台越来越多地寻求扩大电解质和运动水合范围。 此外,人们日益认识到体能水合和网上零售的迅速增长,以及对方便的单一服务格式的需求也不断增长,这正支持中国更广泛地采用同位素饮料,特别是在大城市中心和较年轻的消费者中。
在同位素饮料市场上哪家顶级公司
同位素饮料业主要由历史悠久的公司领导,其中包括:
- 可口可乐公司(美国).
- 百事可乐有限公司.(美国).
- 日用饮料和食品有限公司(日本)
- 大冢控股有限公司.(日本)
- 基林控股有限公司(日本)
- Asahi集团控股有限公司(日本)
- Kourig Dr. Pepper Inc.(美国)
- 雀巢股份有限公司(瑞士)
- 达诺内·萨(法国)
- Unilever PLC (英国).
- Abbott实验室(美国)
- Britvic plc (英国).
- 体育科学(英国)
- High5 (英国).
- 莫尔滕·AB(瑞典)
- 格兰比亚·普克(爱尔兰)
- 可口可乐汇丰股份有限公司(瑞士)
- 总裁企业公司(台湾)
- 怪兽饮料公司(美国).
- 塔塔消费产品有限公司(印度)
同位素饮料市场的最新发展是什么
- 2026年3月,百事可乐公司推出"下糖"(Gatorade Lower Sugar),其糖分比"下糖"(Gatorade Therst Quencher)少了75%,没有人工口味,甜品或花色,全国有四种口味:水果扑克(Fruice Punch),柠檬汁(Lemonade),"冰川樱桃"(Glacier Cherry)和"雨莓"(Rain Berry),12,20和28个F.
- 2026年3月,可口可乐的Powerade扩展了与Powerade Ultra的排位,由克蕾丁,分链氨基酸,维生素B3,B6和B12,以及Power Water等零糖和零卡路里所制造,随着运动取水类每年由两位数增长而标志着该品牌十多年来的第一个新产品,Powerade Ultra提供架架稳定克蕾丁,比原Powerade多出50%的ION4电解质.
- 2026年6月,食品与饮料联合会公布了"Suntory's Lucozade Sport Ice Kick"的案例研究,2025年推出该作为同位素非HFSS柑橘饮料,每100毫升糖量不足4.5克,突出品牌自2013年以来最大的新产品推出和Suntory平均糖分减少57%,同时在运动和锻炼期间在出汗口继续提供碳水化合物和电解剂.
- 2026年4月,可口可乐公司为国际足联2026年世界杯发起全球"力量你的命运"(Power Your Fate)运动,由足球运动员拉明·亚马尔(Lamine Yamal)和罗德里戈(Rodrygo)出演,以强化该品牌的性能-水合定位.
- 2026年5月,百事公司以更新配方,刷新包装,并跨Gatorade Zero,Gatorlyte,和Propel的新花香等形式重启了电解质粉花组合,满足了消费者对更简单配料配置的需求.
- 2025年7月,Otsuka Pharmace在印度推出Pocari Sweat,扩大其在日益增长的南亚水合饮料市场中的存在.
- 2025年3月,可口可乐加拿大宣布与北超联赛建立多年伙伴关系,将Powerade和Smartwater命名为加拿大首个职业女子足球联赛及其六个俱乐部的官方水合伙伴. 该伙伴关系旨在通过数字宣传、广播和体育场宣传,提高品牌能见度,支持妇女体育,扩大消费者的参与。
- 2024年5月,CWENCH水分公司以电解质增强型零糖体运动水分产品扩大北美存在,针对健康意识的消费者和运动员.
SKU-

目录
1 引言
1.1 研究目標
1.2 市場定義
1.3 全球等滲透壓飲料市場概況
1.4 貨幣和定價
1.5 限制
1.6 覆蓋市場
2 市場區隔
2.1 覆蓋市場
2.2 進入全球等滲透壓飲料市場
2.2.1 供應商定位網格
2.2.2 技術生命線曲線
2.2.3 市場引導
2.2.4 公司定位網格
2.2.5 公司市佔率分析
2.2.6 多變量建模
2.2.7 需求方和供給方變量
2.2.8 終端產品消費趨勢
2.2.9 自上而下的分析
2.2.10 測量標準
2.2.11 供應商份額分析
2.2.12 來自關鍵主要訪談的資料點
2.2.13 來自關鍵二級資料庫的資料點
2.3 全球等滲透壓飲料市場:研究快照
2.4 假設
3 市場概覽
3.1 驅動程式
3.2 限制
3.3 機遇
3.4 挑戰
4 執行摘要
5 項優質見解
5.1 自有品牌與品牌分析
5.2 消費者可支配所得動態/支出動態
5.3 購物行為與動態
5.3.1 來自家人和朋友的推薦
5.3.2 研究
5.3.3 衝動
5.3.4 廣告
5.3.4.1. 電視廣告
5.3.4.2. 線上廣告
5.3.4.3. 店內廣告
5.3.4.4. 戶外廣告
5.4 促銷活動
5.5 新產品發布策略
5.5.1 新產品發布數量
5.5.1.1. 線路延伸
5.5.1.2. 新包裝
5.5.1.3. 重新啟動
5.5.1.4. 新配方
5.5.2 差異化產品供應
5.5.3 滿足消費者要求
5.5.4 包裝設計
5.5.5 定價分析
5.5.6 產品定位
6 監理框架與政府舉措
7 標籤和聲明
影響購買的8個因素
9 價值鏈分析
10 供應鏈分析
11 品牌競爭力分析
11.1 優勢
11.2 弱點
11.3 認證
11.4 品牌價值主張
12 消費者類型及其購買觀念
12.1 千禧世代
12.2 X 代
12.3 嬰兒潮世代
13 新冠疫情的影響
13.1 新冠疫情對市場影響分析
13.2 新冠疫情的後果和政府刺激市場的舉措
13.3 新冠疫情後製造商取得競爭性市佔率的策略決策
13.4 價格影響
13.5 對需求的影響
13.6 對供應鏈的影響
13.7 結論
14 全球等滲透壓飲料市場(依產品類型)
14.1 概述
14.2 常規
14.3 天然糖
14.4 低卡路里
14.5 無糖
15 全球等滲透壓飲料市場(按類型)
15.1 概述
15.2 靜幀
15.3 碳酸飲料/氣泡飲料
16 全球等滲透壓飲料市場(依口味)
16.1 概述
16.2 原味/無味
16.3 調味
16.3.1 檸檬
16.3.2 椰子
16.3.3 桃子
16.3.4 綠茶浸泡
16.3.5 水果賓治
16.3.6 青蘋果
16.3.7 石榴
16.3.8 藍莓
16.3.9 樹莓派
16.3.10 草莓
16.3.11 芒果
16.3.12 西瓜
16.3.13 橙色
16.3.14 蘆薈
16.3.15 菠蘿
16.3.16 草莓
16.3.17 樹莓派
16.3.18 漿果浸液
16.3.19 混合水果浸泡
16.3.20 摩卡
16.3.21 其他
17 全球等滲透壓飲料市場(依類別)
17.1 概述
17.2 有機
17.3 無機
18 全球等滲透壓飲料市場(依主要成分)
18.1 概述
18.2 牛磺酸
18.3 咖啡因
18.4 瓜拉那
18.5 種維生素
18.6 L-肉鹼
18.7 抗氧化劑
18.8 人參
18.9 銀杏
18.1 糖
18.11 葡萄醣醛酸內酯
18.12 馬黛茶
18.13 氨基丁酸
18.14 巴西莓
18.15 奶薊草
18.16 肌醇
18.17 育亨賓
18.18 人工甜味劑
18.19 其他
19 全球等滲透壓飲料市場(按應用)
19.1 概述
19.2 運動前
19.3 恢復
19.4 訓練期間
19.5 其他
20 全球等滲透壓飲料市場(依包裝)
20.1 概述
20.2 利樂包裝
20.3瓶
20.3.1 玻璃
20.3.2 塑料
20.4 CAN
20.5 其他
21 全球等滲透壓飲料市場(依最終用戶)
21.1 概述
21.2 兒童/青少年
21.3 成人
22 全球等滲透壓飲料市場(依通路)
22.1 概述
22.2 商店零售商
22.2.1 超市/大賣場
22.2.2 便利商店
22.2.3 雜貨零售商
22.2.4 其他
22.3 無店家零售商
22.3.1 在線
22.3.2 自動販賣機
23 全球等滲透壓飲料市場、公司格局
23.1 公司份額分析:北美
23.2 公司份額分析:歐洲
23.3 公司份額分析:亞太地區
23.4 公司份額分析:歐洲
23.5 合併與收購
23.6 新產品開發與審批
23.7 擴展與合作
23.8 監管變化
24 全球等滲透壓飲料市場(依地區劃分)
24.1 概述(本章中以上提供的所有細分均按國家/地區劃分)
24.2 北美
24.2.1 美國
24.2.2 加拿大
24.2.3 墨西哥
24.3 亞太地區
24.3.1 日本
24.3.2 中國
24.3.3 韓國
24.3.4 印度
24.3.5 新加坡
24.3.6 泰國
24.3.7 印度尼西亞
24.3.8 馬來西亞
24.3.9 菲律賓
24.3.10 澳大利亞
24.3.11 紐西蘭
24.3.12 越南
24.3.13 台灣
24.3.14 亞太其他地區
24.4 南美洲
24.4.1 巴西
24.4.2 阿根廷
24.4.3 南美洲其他地區
24.5 中東和非洲
24.5.1 南非
24.5.2 埃及
24.5.3 巴林
24.5.4 阿拉伯聯合大公國
24.5.5 科威特
24.5.6 阿曼
24.5.7 卡達
24.5.8 沙烏地阿拉伯
24.5.9 MEA 其他地區
24.6 歐洲
24.6.1 德國
24.6.2 英國
24.6.3 義大利
24.6.4 法國
24.6.5 西班牙
24.6.6 瑞士
24.6.7 荷蘭
24.6.8 比利時
24.6.9 俄羅斯
10.6.24 丹麥
11.6.24 瑞典
12.6.24 波蘭
24.6.13 土耳其
24.6.14 歐洲其他地區
25 全球等滲透壓飲料市場、SWOT 和 DBMR 分析
26 全球等滲透壓飲料市場,公司簡介
26.1 紅牛有限公司
26.1.1 公司概況
26.1.2 產品組合
26.1.3 地理分佈
26.1.4 近期發展
26.2 怪獸等滲透壓飲料公司
26.2.1 公司概況
26.2.2 產品組合
26.2.3 地理存在
26.2.4 近期發展
26.3 可口可樂公司
26.3.1 公司概況
26.3.2 收入分析
26.3.3 產品組合
26.3.4 地理存在
26.3.5 近期發展
26.4 百事公司
26.4.1 公司概況
26.4.2 收入分析
26.4.3 產品組合
26.4.4 地理存在
26.4.5 最近的發展
26.5 ROCKSTAR公司
26.5.1 公司概況
26.5.2 產品組合
26.5.3 地理存在
26.5.4 最近的發展
26.6 炒作能量
26.6.1 公司概況
26.6.2 產品組合
26.6.3 地理存在
26.6.4 最近的發展
26.7 安利
26.7.1 公司概況
26.7.2 收入分析
26.7.3 產品組合
26.7.4 地理存在
26.7.5 近期發展
26.8 亞利桑那州飲料
26.8.1 公司概況
26.8.2 產品組合
26.8.3 地理存在
26.8.4 最近的發展
26.9 丹吉洛品牌公司
26.9.1 公司概況
26.9.2 產品組合
26.9.3 地理存在
26.9.4 最近的發展
26.1 穆塔洛集團
26.10.1 公司概況
26.10.2 產品組合
26.10.3 地理存在
26.10.4 近期發展
26.11 PRODR8
26.11.1 公司概況
26.11.2 收入分析
26.11.3 產品組合
26.11.4 地理存在
26.11.5 近期發展
26.12 達能飛特
26.12.1 公司概況
26.12.2 收入分析
26.12.3 產品組合
26.12.4 地理存在
26.12.5 近期動態
26.13 哇,補水。
26.13.1 公司概況
26.13.2 產品組合
26.13.3 地理存在
26.13.4 近期發展
26.14攝氏度
26.14.1 公司概況
26.14.2 產品組合
26.14.3 地理存在
26.14.4 近期發展
26.15 國家飲料公司
26.15.1 公司概況
26.15.2 產品組合
26.15.3 地理存在
26.15.4 近期發展
26.16 KEURIG DR PEPPER, INC.
26.16.1 公司概況
26.16.2 產品組合
26.16.3 地理存在
26.16.4 近期發展
26.17 三得利控股有限公司 軟性飲料
26.17.1 公司概況
26.17.2 產品組合
26.17.3 地理存在
26.17.4 近期發展
*註:以上公司並非詳盡無遺,僅根據我們先前的客戶要求而列出。我們已在研究中分析了超過100家公司,因此公司清單可根據要求進行修改或替換。
27 結論
28 參考
29 問卷
30份相關報告
31 關於數據橋市場研究

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











