


全球發光二極體 (LED) 材料市場細分,按材料類型(晶圓、基板材料、外延材料和螢光粉)、應用(通用照明、汽車照明等)- 行業趨勢及 2032 年預測
光电二极管材料尺寸和增长率是什么
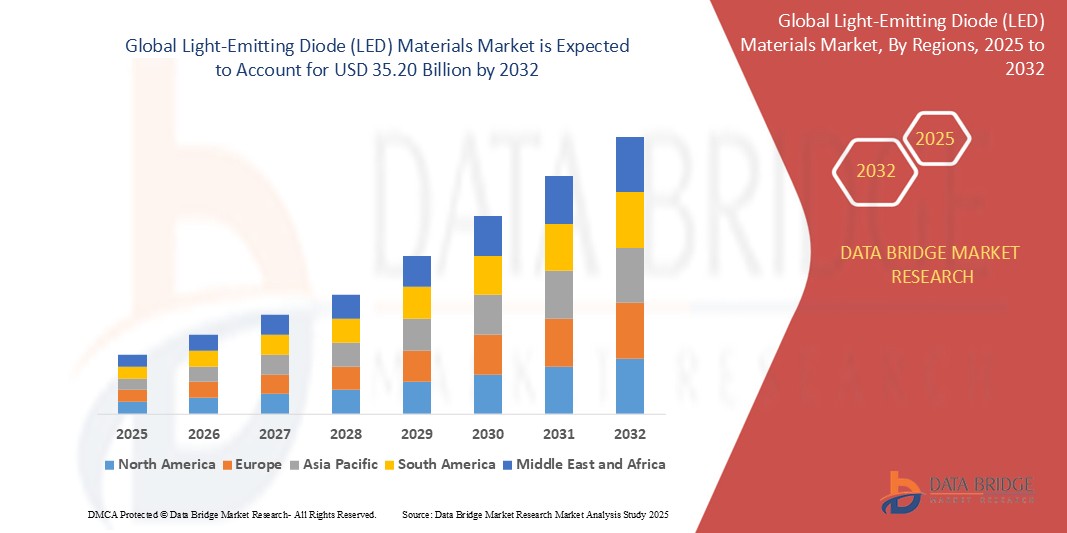
- 根据数据桥市场研究分析, 全球发光二极管材料市场规模2024年16.62亿美元并可望达到到2032年35.2亿美元, 以美元计CAGR为9.83%.预测期间
- 这一增长的驱动力来自如下因素:LED 技术,以及LED产品越来越多地被包括汽车在内的各种行业采用,消费电子产品和一般照明设备
市场大小和预测
- 全球市场价值(2024年):166.2亿美元
- 预期市场价值(2032年):35.2亿美元
- CAGR预测(2024-2032):9.83%
光电二极管材料的主要外卖是什么
- 由于各部门越来越多地采用节能照明解决方案,全球发光二极管材料市场稳步增长。 市场的特点是材料不断创新和技术进步。
- 随着对高性能LED产品需求的增加,主要市场参与者正注重提高LED材料的质量,以提供更好的能效和更长久的解决方案. 这一趋势正在形成一种具有竞争力的环境,其产品正在得到开发和创新
- 由于北美先进的技术基础设施、对节能照明的强有力监管支持以及主要工业参与者的存在,预计北美将主导发光二极管材料市场。
- 由于城市化速度快,基础设施投资增加,政府采取支持性举措促进采用低排放二极管(LED)材料市场,预计亚太区域在预测期内将是增长最快的区域。
- 发光二极管(LED)材料市场预计将以发光二极管(LED)部分为主导,2025年的份额最大 由于其在LED芯片生产中的关键作用. 瓦费尔材料,特别是硝化 gall和蓝宝石,对于各种应用中使用的高性能LED至关重要.
报告范围和光电二极管(LED)材料市场分割
|
属性 |
轻型二极管(LED) 材料关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
|
光电二极管材料中的关键趋势是什么
“转向LED制造中的先进磷酸盐材料”
- 光电二极管材料市场的一个重要趋势是转向先进的磷酸盐材料,这在提高LED颜色质量和亮度方面发挥着至关重要的作用。
- 磷酸盐材料,尤其是以稀土元素为主的材料,如铯和欧元等,正在越来越多地被吸收,以提高光输出和能源效率。
- 公司正在投资开发能产生纯白光的磷,解决电视展示和汽车照明等应用中更好的色彩渲染和视觉体验的需求.
- 例如,采用以ium为原料的磷,提高了白磷的功效并延长了寿命。LED 灯光用于消费电子产品和一般照明
- 这一趋势在汽车工业中也可见一斑,因为先进的磷脂材料正在帮助为车辆生产更明亮、更有效率的前灯和尾灯。
轻型二极管(LED)材料市场动态
驱动程序
“增加能源有效照明解决方案的需求”
- 全球向可持续性和节能的转变正在推动对低能耗灯等节能照明解决方案的需求。 与传统照明技术相比,LED照明的功率消耗更低,寿命更长。
- 以降低能耗和碳排放为重点的政府更严格的监管,正在推动LED技术的采用. 许多国家已制定具体目标,逐步淘汰白炽和荧光照明,以利LED实现可持续性目标。
- 快速城市化和工业化,特别是新兴经济体的城市化和工业化,正在刺激住宅和商业空间对高效照明系统的需要
- 例如,随着印度和中国城市的扩大,大型基础设施项目正在采用LED照明
- LED技术也在各个部门得到推动,包括街道照明、汽车照明和显示系统。 智能城市倡议,如美国和欧洲,正在推动安装LED街灯来减少能源使用并增强公共安全。
- 全世界各国政府为采用LED系统提供奖励和回扣,以进一步推动市场增长。 欧洲联盟
- 例如,一些城市正在鼓励公共照明系统的LED升级,作为绿色城市规划举措的一部分
机会
“汽车工业扩大应用”
- 汽车工业越来越多地采用LED技术,为LED材料市场带来了巨大的增长机会. 与传统的卤素灯或白炽灯相比,LED具有更高的亮度、更好的能源效率和更长的寿命等优点
- 车辆中的LED应用正在扩展,超出前灯和尾灯,包括室内照明、指示灯和车辆显示器。 汽车设计方面的这种扩大使用正在驱动对专用LED材料的需求
- 钚和电动车辆由于LED的美学吸引力、性能的提高和能源效率,LED的使用越来越多。
- 例如,Audi和BMW等豪华汽车品牌正在将先进的LED照明装置纳入其车辆外出和内部。
- 自主和相接车辆的兴起进一步刺激了LED技术的需求. 可将LED与智能系统相整合,以提高这些下一代车辆的安全性、能见度和司机协助功能
- 随着电动车辆(EVs)的普及,对节能LED照明解决方案的需求将逐渐增长. EVs对高性能LED的需求为向汽车部门提供专用LED材料的公司提供了新的增长途径
限制/挑战
“LED材料的高初始成本”
- 光电二极管材料市场的一个关键挑战是LED材料和产品的初始成本高. 尽管节省了长期能源,但与传统照明技术相比,前期成本仍然较高,阻碍了一些消费者和企业进行转换。
- LED的制造需要稀土元素和先进磷等昂贵的材料,这大大促进了总体生产成本. 这使得某些消费者和行业的LED价格较低
- 虽然LED技术的成本随时间推移而下降,但它仍然是一个障碍,特别是在价格敏感的区域和市场中。
- 例如,发展中国家的小企业或居民消费者可能犹豫不决,不顾长期储蓄的潜力对LED进行投资。
- 高质量LED材料的复杂和资源密集型制造工艺进一步加重了成本负担。 这使得LED照明系统较难进入某些市场,特别是在经济发展较低的地区。
- 为了应对这一挑战,LED材料市场上的公司正以技术进步、大规模生产和规模经济为重点,以降低生产成本。 然而,价格敏感性仍然是更广泛地采用LED照明系统的重大障碍
光电二极管材料如何分离
市场根据物质类型和应用进行分割.
|
分块 |
分区 |
|
以材料类型 |
|
|
以应用 |
|
2025年,预计瓦片将占据市场主导地位,在材料类型部门中占有最大份额
发光二极管(LED)材料市场预计将以发光二极管(LED)部分为主导,2025年的份额最大 由于其在LED芯片生产中的关键作用. 瓦费尔材料,特别是硝化 gall和蓝宝石,对于各种应用中使用的高性能LED至关重要.
预计一般照明在预测阶段应用部分所占份额最大
2025年,一般照明部分预计将占据市场主导地位,市场份额最大,因为它在住宅和商业部门都得到广泛采用。
哪个区域拥有光电二极管(LED)材料分离的最大份额
“北美在光电二极管(LED)材料市场中所占的份额最大”
- 美国在北美LED照明市场占有78.7%的主导份额,表明其对区域市场的重要贡献
- 美国公共建筑支出增加,包括街道和高速公路建设,支持采用节能LED照明解决方案
- 加拿大正在扩大LED市场,预计增长率由房地产开发和政府促进节能照明的政策所驱动。
- Cree、Acuity Brands和GE Lighting等大公司的存在促进了北美LED技术的创新和广泛采用
“亚太预计将在光电二极管(LED)材料市场登记最高的CAGR”。
- 亚太区域是LED材料市场增长最快的区域
- 诸如中国、韩国和台湾等国家在LED生产方面处于领先地位,受益于政府的大量补贴和鼓励措施,这些补贴和鼓励措施增强了国内的生产能力。
- 新兴经济体的快速城市化和基础设施扩张正在推动住宅和商业空间需要高效的照明系统
- 亚太各国研发方面的进展正在促进LED技术的创新,进一步推动市场增长和全球竞争力。
光电二极管(LED)材料中的哪家公司
市场竞争的地貌提供了竞争对手的详细信息. 详细情况包括公司概况、公司财务、创收、市场潜力、研发投资、新市场举措、全球存在、生产地点和设施、生产能力、公司优势和弱点、产品推出、产品宽度和广度、应用优势。 上述数据点仅涉及公司与市场有关的重点。
市场的主要市场领导人是:
- Akzo Nobel N.V.(荷兰)
- Cree, Inc.(美国)
- EPISAR公司(台湾)
- Hitachi金属有限公司(日本)
- II-VI公司(美国)
- Koninklijke Philips N.V.(荷兰)
- NICHIA公司(日本)
- OSRAM Opto半导体GmbH(德国)
- Sumitomo电气工业有限公司(日本)
- UBE Industries, LTD. (日本)
- 艾迪生工程有限公司(美国)
- DOWA电子材料有限公司(日本)
- Freiberger复合材料股份有限公司(德国)
- 湖材有限公司(中国)
- MACOM (美国).
- MTI公司(美国)
- 首尔半导体有限公司(韩国)
- 六点材料公司(美国)
- R K Lighting 印度(印度)
- SORAA (美国).
哪个区域拥有光电二极管(LED)材料分离的最大份额
- 2023年9月,埃沃尼克推出了TEGO® RC 2000 LCF,这是一种由再生硅酮原料所制取的紫外LED可校准放出涂料. 这种新产品是为寻找可持续解决方案的标签生产商所设计的,提供易于控制的放出性能和高稳定性并带有对压力敏感的粘合剂. 它能够用节能的紫外线LED或传统的紫外线弧灯来治愈,减少能耗和碳足迹。 这一创新使埃沃尼克处于标签业可持续性的最前沿,既有利于环境,也有利于制造商。
- 2023年10月,LEDVANCE引入了NATURELOP产品范围,以至少由40%的消费后再生塑料制成的灯具和光辉灯为主. 这一举措与LEDVANCE在LEDVANCE LOOP概念下的可持续性目标相一致,旨在减少生产过程中的塑料使用和二氧化碳排放。 第一波包括自2023年11月中旬起可使用的20个新灯型和于2024年1月发射的6个防潮光灯. 这些产品既满足住宅照明需求,也满足专业照明需求,支持向更可持续的照明业过渡
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











