


全球海洋燃料喷射市场划分,按HP范围(0 HP-2 000 HP,2 001 HP-10000 HP,10 001 HP-20000 HP,20 001 HP-50,000 HP,50 001 HP-80 000 HP,80 000 HP,80 000 HP以上),组件(燃料喷射器,电子控制股,燃料泵,燃料阀等),发动机类型(2 Stroke和4 Stroke),应用(服务船、客船、货运船、渔船、个人水上和帆船等),销售渠道(OEM,和市场后),喷出器类型(Cooled,和Ucoled) -- -- 工业趋势和预测至2033
海洋燃料注入市场规模和增长率是多少
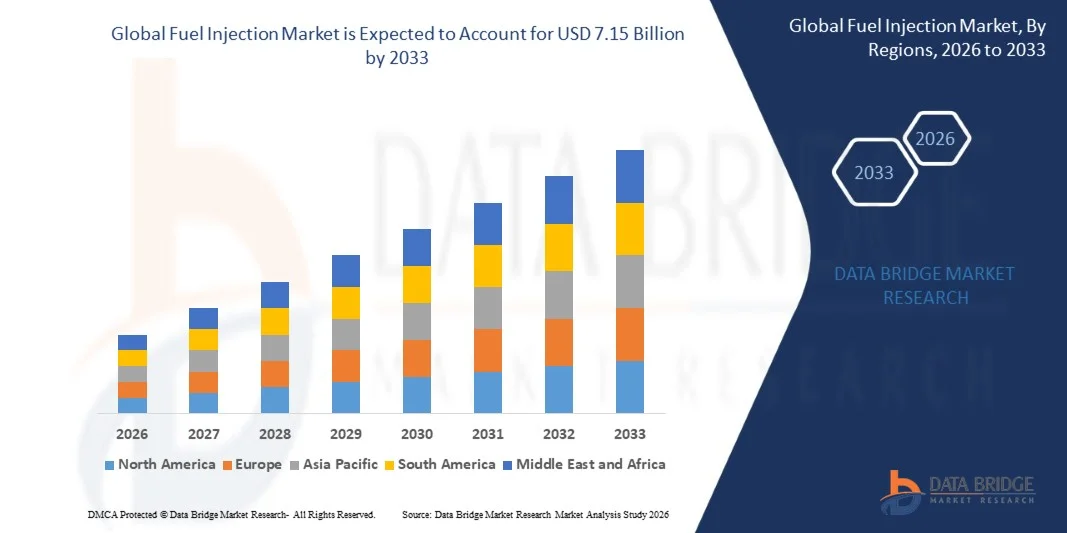
- 根据数据桥市场研究分析,海洋燃料注入市场的价值为:2025年57.8亿美元预计将达到到2033年达到71.5亿美元,生长在一个2026年至2033年的CAGR为2.70%..
- 由于对高燃料效率的海洋发动机的需求增加,海运和造船活动增加,共同铁路和电子燃料注入技术的进步,以及商业、渔业、军事和其他船只对可靠燃料输送系统的日益需要,市场正在经历持续增长。
- 实施严格的海洋排放条例,加上该行业注重提高燃料效率和降低运营成本,迫使船舶经营人和海洋发动机制造商采用先进的燃料注入系统。 通用的铁路、电子和双燃料注入技术正在逐渐被采用,因为能够精确地提供燃料,提高燃烧效率,降低排放,并与不断发展的海洋燃料相兼容。
市场大小和预测
- 全球市场价值(2025):578亿美元
- 预期市场价值(2033年):7.15亿美元
- CAGR(2026-2033年):2.70%
- 2025年主要区域:北美
- 快速增长区域:亚太
海洋燃料喷出市场的主要外卖是什么
- 北美在2025年以36.0%的收入份额主导了海洋燃料注入市场,并得到了既定的商业航运、海上业务、海军现代化以及越来越多地采用电子控制的海洋燃料注入系统的支持。
- 亚太区域预计将是2026至2033年增长最快的区域,CAGR为3.5%,因为中国、日本、韩国和印度的海上贸易、造船活动、船舶现代化以及越来越多地采用节能喷入技术。
- 燃料注入器部分在2025年占据了31%的市场份额,其驱动力在于其在控制燃料输送和支持海洋发动机高效燃烧方面的关键作用.
- 电子控制装置(ECU)是增长最快的部件类型,预计将登记7.8%的CAGR,反映了海洋发动机管理系统数字化的激增.
- 2025年,在大型远洋商业船只广泛部署的主导下,2个中风部分主导了发动机类别,收入份额为55%
- 货运公司占2025年市场份额的40%,因为集装箱船、散装货船、油轮和其他商业运输船广泛使用海洋推进系统
- 服务船段是发展最快的应用类别,CAGR为4.2%,其驱动力是海上活动、海洋基础设施发展、港口业务和专业海事服务。
范围和海洋燃料喷射市场分割报告
|
属性 |
海洋燃料注入关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了市场价值,增长率,市场部分,地域覆盖,市场主体,市场假设等市场见解外,由数据桥市场研究组负责的市场报告还包括了深入的专家分析,进出口分析,定价分析,生产消费分析,虫害分析等内容. |
海洋燃料注入市场的主要趋势是什么
- 海洋发动机制造商和船舶运营商越来越多地采用能支持甲醇、LNG、生物燃料和其他低排放燃料的燃料弹性注入技术,同时保持可靠的发动机性能。
- 例如,在2025年5月,MAN Energy Solutions宣布其82,440千瓦的MAN B&W 12G95ME-C10.5-LGIM为24,000-TEU集装箱船设计的双冲程甲醇发动机,发动机使用该公司的液气注入甲醇技术. MAN说,它已经获得了230多份ME-LGIM参考文献,其中60多万个操作小时的甲醇,表明越来越多地采用燃料弹性海洋注入技术。
- 正在开发先进的燃料注入系统,以提供更精确的燃料计量,优化燃烧,并支持遵守日益严格的海洋排放要求。
- 通用铁路和电子控制注射系统正在被采用,因为这些系统可以灵活地进行注射,并改进对不同发动机操作条件的燃料运送的控制。
- 例如,2025年2月,MAN Energy Solutions宣布其MAN 7L21/31DF-M双燃料甲醇GenSet成功通过中国的型号批准测试;该公司还报告说,自2024年市场启动以来,21/31DF-M的销售已经达到两位数,凸显出对燃料弹性海洋发动机和甲醇能燃料系统的日益增长的需求.
- 随着航运公司向替代燃料和日益高效的推进系统过渡,对能支持多燃料操作、精确燃烧控制和改装应用的燃料注入技术的需求预计将会增加,从而加强先进的注入系统,作为海洋去碳化的重要组成部分。
海洋燃料注入市场的主要驱动者是什么
- 越来越重视海洋燃料效率和减少排放正在增加对先进燃料注入系统的需求,这种系统能够提供准确的燃料数量并优化不同发动机载荷的燃烧。
- 例如,在2024年9月,MAN Energy Solutions推出了第二代通用铁路2.2燃料注入系统,更准确地控制了注入压力、时间和持续时间。 该系统可达到2,200巴压力,旨在减少燃料消耗、排放、振动和噪音,支持海洋工业注重提高燃料效率和减少排放。
- 船主、海洋发动机制造商和船队运营商正在越来越多地将电子控制注入技术纳入新建造和现有船只,以提高燃料经济性能、发动机性能和遵守不断变化的环境要求。
- 例如,2025年8月,Wärtsilä报告说,科威特油轮公司在用Wärtsilä燃料效率靴技术将一台VLCC发动机升级后,以50%的发动机负荷节省了6%的燃料。 该解决方案通过优化发动机参数和注射喷嘴来改善燃烧,展示出对燃料注入和发动机效率提升的需求来降低燃料消耗和排放.
- 随着海运运营商在延长船舶运行寿命的同时提高燃料效率和减少排放的压力越来越大,先进的燃料注入系统仍将是发动机现代化、燃烧优化和向替代海洋燃料过渡所必不可少的。
哪些因素挑战了海洋燃料注入市场的增长
- 先进的海洋燃料注入系统需要大量的工程、集成和改装投资,特别是在船舶从传统燃料系统过渡到电子控制、通用铁路或替代燃料注入技术时。
- 例如,在2024年3月,劳埃德登记册报告说,使用甲醇双燃料发动机改装的客轮的总所有权成本是若干常规燃料替代品的两倍多。 报告将甲醇掩体费用确定为主要的商业障碍,并突出了与改进海洋燃料系统和相关基础设施有关的财政挑战。
- 这些费用可能限制较小的船舶经营人和老化船队的采用,特别是在改装项目需要修改燃料储存、管道、发动机控制和安全系统的情况下。
- 替代燃料还引入了技术限制,因为燃料特性会影响注入压力,燃烧行为,储存要求,以及发动机配置,使海洋燃料系统升级的复杂性增加.
- 例如,在2024年7月,MAN Energy Solutions宣布了其用于现有四冲程发动机的甲醇改造包,转换要求现有的MAN 48/60发动机被升级为51/60R-DF-M发动机并配备了新的控制和安全系统. 该公司指出,在计划的商业可用性之前,该改装一直在进行广泛的测试,这说明改进现有海洋推进系统所涉及的工程复杂性。
- 技术高度复杂、船舶特有改装要求以及替代燃料作业所需的额外基础设施继续面临广泛采用的挑战,特别是在寻求尽量减少燃料系统现代化期间资本支出和船舶故障的运营者中。
海洋燃料喷射市场如何分割
海洋燃料注入市场按照HP范围,组件,发动机类型,应用,销售渠道,和注射器类型进行分化.
- 按 HP 范围
根据HP范围,海洋燃料注入市场被分出为:0HP-2,000HP,2,001HP-10,000HP,10,001HP-20,000HP,20,001HP-50,000HP,50,001HP-80,000HP和80,000HP以上. 2025年,2 001个HP-10000个HP机段占了35%的市场份额,其支持范围包括商业船舶、服务船、离岸应用和中能海洋发动机。 这一动力类别是需要可靠而高效地提供燃料的大型已安装的海洋推进系统基础。 对燃料经济的日益强调正在鼓励运营商采用经改进的注射器、泵和电子燃料控制技术。 该部分还得益于运行船只对燃料注入部件的定期维护和更换需求。 日益壮大的机队现代化进一步支持在这一动力范围内采用更先进的注射技术.
50 001个HP-80 000个HP部分预计将在2026年至2033年期间以4.2%的CAGR增长最快,原因是对大型商业船只和专门海洋应用中使用的高产出推进系统的需求日益增加。 高功率发动机需要高度精确地进行燃料注入,以在高要求的操作条件下保持燃烧效率. 越来越多地采用电子控制注射系统正在改进这些发动机的燃料计量和燃烧管理。 向低排放和替代海洋燃料的过渡,也正在鼓励发展高功率推进系统的先进注入技术。 大型船舶现代化方案正在产生对升级后燃料注入组件的额外需求。
- 按构成部分
在组件的基础上,海洋燃料注入市场被分入燃料注入器,电子控制装置(ECU),燃料泵,燃料阀等. 2025年,燃料注入器部分占了市场31%的份额,因为它在控制燃料运送和支持海洋发动机高效燃烧方面发挥了关键作用。 燃料注射器在高压、温度和振动条件下运作,产生持续的维护和更换要求。 其性能会直接影响燃料原子化,燃烧质量,发动机输出,以及排放特性. 提高船舶效率的要求正在鼓励运营商用改进后的设计来取代更老的注射器。 现有各分舰队的再适应活动也不断产生更换注射器的需求。
电子控制装置(ECU)部分预计将在海洋发动机管理系统日益数字化的推动下,在2026年至2033年期间以7.8%的CAGR增长最快. ECU能够精确调节燃料数量、注入时间、发动机参数和燃烧条件。 它们与传感器和电子发动机控制相结合,有助于提高燃料效率和业务监测。 双燃料和替代燃料发动机的增长也增加了对灵活电子控制架构的需求。 海洋运营商越来越多地采用数字化管理推进技术来提高性能和支持环境合规。
- 按引擎类型
根据发动机类型,海洋燃料注入市场被分割为2中风和4中风. 2中风部分在2025年占了市场55%的股权,在大型远洋商业船只中广泛部署。 双冲程发动机被广泛用于集装箱船,散装货船,油轮等需要高推进效率的大型船舶. 它们在相对较低的运行速度下产生高扭矩的能力使它们特别适合深海运输. 因此,大型商业船队对相关燃料注入器、泵、阀门和电子控制系统的需求很大。 越来越多地采用电子控制和双燃料双冲程发动机进一步支持了对先进注射技术的需求。
预计从2026年到2033年,4个中风区段将增长最快,达到3.7%,其动力是它广泛用于服务船、客船、海上支援船和娱乐性海洋应用。 四冲程发动机在广泛的海洋应用中提供了灵活的操作特性. 对高效中速发动机的需求日益增加,有助于采用经改进的燃料注入系统。 越来越多地使用电子燃料管理也加强了四冲程海洋发动机的性能。 对更清洁的燃烧和减少排放的需求正在鼓励制造商为这些发动机开发日益先进的注入技术。
- 通过应用程序
根据应用情况,将海洋燃油注入市场分入服务船舶,客轮,货轮,渔船,个人自来水船和帆船等. 由于集装箱船、散装货船、油轮和其他商业运输船广泛使用海洋推进系统,2025年货运承运人部分占了市场40%的份额。 货运公司运营时间很长,需要可靠的燃料注入系统来保持高效推进. 越来越多的国际海上运输活动继续支持对海洋发动机及其燃料系统部件的需求。 燃料效率对商业承运人特别重要,因为燃料在船舶营运成本中占一大部分。 车队现代化和排放合规举措也鼓励运营商更新注入技术。
服务船段预计将在扩大近海活动、海洋基础设施发展、港口业务和专业海事服务的支持下,从2026年增长最快,达到4.2%。 服务船需要可靠的推进系统,因为它们经常在不断变化的负载条件和苛刻的海洋环境中作业。 离岸能源和海洋建筑的增长正在增加对这些船只及其相关发动机系统的需求。 运营商日益注重节能推进技术,以控制运营成本和排放. 燃料注入组件的更换和现代化也给现有服务供应商车队带来了额外需求。
- 通过销售频道
根据销售渠道,海洋燃料注入市场被分割为OEM和市场在将燃料注入系统直接纳入新制造的海洋发动机和船只的支持下,OEM部分在2025年占市场62%的份额。 OEM供应系统的设计符合新船的发动机结构、燃料要求、控制系统和排放规格。 因此,新的船舶建造是海洋燃料注入技术的一个重要需求来源。 发动机制造商还越来越多地将精密的电子控制和高精度注射组件整合入新的推进平台. 越来越多的造船活动和舰队更新正在支持OEM公司对商业和专门船只的需求。
2026年至2033年,在已安装的海上舰队的更换、维护、维修和改装活动推动下,后销部分预计将增长最快,达到4.1%。 燃料注射器、泵、阀门和电子部件需要定期检查和更换,因为海洋发动机在苛刻的条件下运作。 正在日益使老旧的船只现代化,而不是更换,从而产生了对升级的燃料注入技术的需求。 环境合规还鼓励运营商提高现有发动机的效率和燃烧性能. 海洋维修网络的扩大有助于获得更换部件和技术服务。
- 按喷出器类型
根据注射器类型,海洋燃料注入市场被分解为冷却和冷却的注射器. 未冷却的注射器部分在2025年占据了60%的市场份额,其支持范围包括传统的海洋发动机应用。 不冷的注射器使用循环燃料来提供注射器和喷嘴区域周围的温度管理. 它们相对直截了当的设计支持了各种海洋发动机的可靠运行和维护。 这些系统有固定的已安装的基地,跨越商业和其他船舶类别。 它们在业务上的熟悉程度和维护优势继续支持广泛采用。
冷却喷射器部分预计将在2026至2033年期间以4.0%的CAGR增长最快,其动力是海洋发动机先进应用对改进热管理的需求日益增加。 更高的发动机性能要求更加强调保持稳定的注射器操作温度. 冷却喷射器设计可以在高温条件下支持可靠的操作,并持续进行发动机负荷. 随着海洋发动机向更高的效率和更复杂的燃烧系统发展,它们的应用正变得越来越重要。 替代燃料和高性能推进技术的发展也鼓励人们关注专用注射器配置。
哪个地区拥有海洋燃料注入市场的最大份额
- 北美主导了海洋燃料注入市场,2025年收入份额为36.0%,得到既有商业航运、海上业务、海军现代化以及越来越多地采用电子控制的海洋燃料注入系统的支持
- 本区域还受益于广泛的内陆水道运输、船队现代化、严格的出海排放要求以及越来越多地采用节能和受电子控制的注入系统。 海洋发动机制造商的强大存在以及对商业、娱乐和国防船只的持续投资进一步支持了整个北美对先进的海洋燃料注入技术的需求。
美国海洋燃料喷射市场透视
由于对高效海洋发动机、船舶现代化、排放控制技术和先进推进系统的投资不断增加,美国海洋燃料注入市场稳步增长。 国内大型商业、近海、国防和娱乐海洋部门正在产生对可靠燃料注入部件和电子控制燃料系统的需求。 此外,严格的海洋柴油排放要求正在鼓励船舶经营人和发动机制造商提高燃烧效率和燃料管理。 越来越多的先进发动机技术的采用,以及整个现有机队的更换和改装活动,正在进一步支持美国对海洋燃料注入系统的需求.
亚太海洋燃料注入市场透视
亚太海洋燃料注入市场预计将迅速增长,其动力是船造活动不断扩大,海运贸易增加,以及中国、日本、韩国和印度等国对节能推进技术的投资增加。 越来越多地采用替代海洋燃料、数字发动机控制和先进的燃料注入技术,正在支持区域市场的扩大。 此外,对绿色航运基础设施、船队现代化和更清洁的海洋发动机的投资正在加快对尖端燃料注入系统的需求。 本区域强大的制造业和海洋生态系统正在进一步促进采用先进的推进和燃料管理技术。
日本海洋燃料注入市场透视
日本海洋燃料注入市场由于对高燃料效率的海洋发动机、船舶现代化和海上去碳化技术的投资不断增加而持续增长。 造船厂、发动机制造商和船舶经营人越来越注重提高燃料效率和支持更清洁的海洋作业的先进推进系统。 此外,甲醇、氨和其他替代燃料基础设施的日益发展正在产生对灵活燃料管理和注入技术的需求。 该国注重节能沿海航运和国内船只现代化,进一步支持采用先进的海洋发动机系统。
中国海洋燃料注入市场透视
中国海洋燃料注入市场正在快速发展,其动力是造船活动不断扩大,海运增加,政府日益重视绿色和低碳航运. 越来越多地采用LNG、甲醇、氨、电池和其他替代推进技术,正在促进对先进海洋发动机和燃料管理系统的需求。 此外,越来越多地发展绿色燃料掩体基础设施和使内陆和远洋船只现代化,正在支持采用燃料注入技术。 中国大型海上制造基地,扩大清洁能船队,持续投资可持续航运,进一步加强了对先进海洋燃料注入解决方案的需求.
英国海洋燃料喷射市场透视
英国海洋燃料注入市场正在稳步增长,越来越多地采用节能推进系统、海上去碳化举措和先进的海洋发动机技术。 对氨、氢、甲醇和先进生物燃料等替代燃料的投资不断增加,正在产生对适应性燃料系统和先进注入技术的需求。 此外,政府支持的清洁海洋方案正在鼓励船舶效率、推进和燃料管理方面的创新。 日益强调减少海洋排放、使船只现代化和开发更清洁的海洋技术,正在促使联合王国海洋部门更多地采用先进的燃料注入系统。
德国海洋燃料注入市场透视
德国海洋燃料注入市场正在稳步扩大,原因是该国拥有强大的海洋工程能力、已建立的造船生态系统以及越来越多地采用高效和低排放推进技术。 海洋发动机制造商、造船商和技术供应商日益注重先进的燃料注入和燃烧系统,以提高船舶效率并满足不断变化的环境需要。 替代燃料推进、数字发动机管理系统和高能效海洋技术的持续发展进一步支持了市场需求。 此外,德国参与更广泛的欧洲海上去碳化过渡,正在鼓励投资于更清洁的推进系统和商用和专用船只的先进燃料管理技术。
海洋燃料喷出市场中哪家顶级公司
海洋燃料注入行业主要由历史悠久的公司领导,包括:
- 罗伯特·博施股份有限公司(德国)
- Cummins股份有限公司.(美国).
- 毛线(美国).
- 木卫一(美国).
- 瓦尔特西拉(芬兰)
- 延玛尔·霍丁斯·科·莱德(日本)
- Everlence SE(德国)
- (原始内容存档于2012-10-10). Rolls-Royce plc (U.
- IHI电力系统有限公司(日本)
- 三菱重工业有限公司(日本)
- Scania CV AB (publ) (瑞典)
- (德国)
- 川崎重工业有限公司(日本)
- 铃木汽车公司(日本)
- 本田汽车有限公司(日本)
- Yamaha汽车有限公司(日本)
- Heinzmann GmbH & Co. KG(德国)
- Liebherr-International Deutschland GmbH(德国)
- AB Volvo(瑞典)
- HD 现代重工业(韩国)
海洋燃料注入市场的最新发展情况是什么
- 2025年5月,MAN Energy Solutions宣布交付了世界上最强大的双冲程甲醇发动机,一款MAN B&W 12G95ME-C10.5-LGIM发动机被评为82,440千瓦,时速为80rpm. 该发动机是12个单元中的第一台,打算用于24 000-TEU系列集装箱船,并采用了人马公司的液气注入甲醇技术,突出地表明继续发展替代燃料的先进的海洋燃料注入系统。
- 2024年9月,MAN Energy Solutions为其中速四冲程发动机组合引入了第二代通用铁路2.2燃料注入系统. 该系统对注射压力、时间和持续时间提供精确而灵活的控制,其压力能力可达2,200巴并支助燃料,包括HVO和FAME。 开发的目的是提高发动机性能、燃料消耗、排放和操作灵活性。
- 2023年12月,Wärtsilä宣布再推出四台可容甲醇的海洋发动机,与Wärtsilä 20,31,46F,46TS并用现有的Wärtsilä 32甲醇发动机来扩展其组合. 开发扩大了能够用甲醇操作的海洋发动机的供应,加强了低排放航运使用燃料弹性燃烧和注入技术.
- 2022年3月,Wärtsilä宣布了甲醇Pac的开发,这是它第一个用于海洋应用的专用甲醇燃料供应系统. 该系统包括了高压和低压燃料供应组件,燃料阀列车,加油站,油箱仪表,以及相关的控制和安全功能. 它旨在与Wärtsilä 32型甲醇发动机相配合,还可以支持现有Wärtsilä 32型发动机的甲醇燃料喷入改造.
- 2021年8月,YANMAR Marine International开始其新的6LF型共轨柴油机的欧洲首个装置,并安装了两台6LF530型发动机来为Magnum 40型摩托艇Adriana进行再生. 电子管理的通用铁路发动机取代了更古老的机械发动机,提高了船只速度、燃料效率,并减少了测试和海上试验期间的噪音,这表明越来越多地使用电子控制的海洋燃料注入技术。
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











