



全球微型和纳米可编程逻辑控制器(PLC)市场分割,按类型划分(Micro PLC和Nano PLC),供货(硬件、软件和服务),建筑(Fixed PLC和Modular PLC),工业(自动化工业、化学品和化肥工业、食品和饮料工业、家用和建筑自动化工业、金属和采矿工业、石油和天然气、制药工业、纸浆和造纸工业、电力、水和废水工业)——2033年工业趋势和预测
微型和纳米可编程逻辑控制器市场规模和增长率是什么
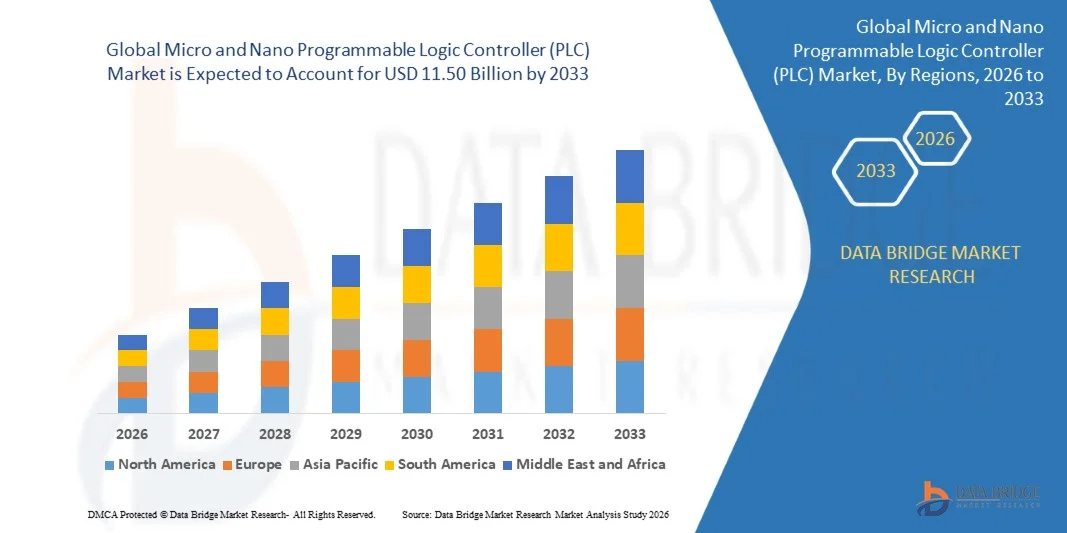
- 根据"数据桥"市场研究分析,微和纳米可编程逻辑控制器(PLC)市场价值为:2025年64.5亿美元预计将达到到2033年达到11.5亿美元,生长在一个2026年至2033年CAGR为7.50%.
- 由于工业自动化程度不断提高,日益采用紧凑而具有成本效益的控制系统,对智能制造解决方案的需求不断增长,以及汽车、食品和饮料、药品、能源和建筑自动化的应用不断扩展,市场正在经历持续增长。
- 工业4.0技术日益被采用,加之对灵活、高空间效率和高能效自动化系统的需要日益增加,迫使制造商、系统集成商和工业设施部署微型和纳米多氯层聚物。 压缩PLC正在越来越多地取代小型和分散自动化应用程序中的常规控制系统,为机器控制、工艺自动化和智能制造提供了成本效益高、可靠和可编程的解决方案。
市场大小和预测
- 全球市场价值(2025):645亿美元
- 预期市场价值(2033年):11.50亿美元
- CAGR(2026-2033年):7.50%
- 2025年主要区域:北美
- 快速增长区域:亚太
微和纳米可编程逻辑控制器市场的主要外卖是什么
- 北美主导了微型和纳米可编程逻辑控制器(PLC)市场,2025年收入份额最大,为37.02%,辅以先进制造基础设施,高水平采用工业自动化,对智能制造和工业4.0技术进行有力投资.
- 亚太区域预计将是增长最快的区域,在2026至2033年期间,CAGR为7.80%,而工业化迅速,工厂自动化不断提高,制造业和汽车工业越来越多地采用紧凑型PLC。
- 微型PLC部分在2025年以61.23%的份额领导了市场,其驱动力在于其广泛部署在机器自动化、制造设备、建筑自动化和工艺控制应用程序。
- Nano PLC是增长最快的型号,预计将登记7.91%的CAGR,反映了对极其紧凑和经济的自动化控制器的需求激增.
- 硬件部分主导了2025年的供货类型类别,收入份额为69.38%,由PLC处理器、I/O模块、通信接口、电力供应以及自动化系统中的相关组件所起关键作用所领导。
- 固定PLC在2025年占市场份额的65.89%,被制造商和机器制造商所偏好,用于简单,标准化和高空间效率的自动化应用.
- 住宅和建筑自动化产业是增长最快的产业,CAGR占8.69%,由越来越多的智能建筑和自动化能源管理系统所驱动.
范围与微型和纳米可编程逻辑控制器市场分割
|
属性 |
微和纳米可编程逻辑控制器(PLC) |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了市场价值,增长率,市场部分,地域覆盖,市场主体,市场假设等市场见解外,由数据桥市场研究组负责的市场报告还包括了深入的专家分析,进出口分析,定价分析,生产消费分析,虫害分析等内容. |
微型和纳米可编程逻辑控制器市场的关键趋势是什么
- 微型和纳米PLC越来越向连接、紧凑和网络安全驱动控制器发展,使小型机器和建设系统能够集成以太网、网络可视化、可伸缩的I/O以及没有大型PLC平台复杂性的安全通信。
- 例如,在2025年9月,Rockwell Automation的Micro800家族提供了带有嵌入式以太网的紧凑控制器,连通性,数据记录,以及可扩展的I/O,强调网络和数字能力日益融入小型PLC平台.
- 集成连接使微型和纳米PLC能够与HMIs,传感器,云平台和工业网络交换业务数据,支持分散自动化和实时监测.
- 机器制造者越来越多地采用紧凑的PLC作为独立机器和远程自动化,其中有限的安装空间、灵活的通信和简单的调试是重要的要求。
- 例如,2024年11月,贝克霍夫用CX7291和CX7293扩充了其CX7000紧凑控制器系列,增加了BACnet/IP和PROFINET RT的连接,用于包括HVAC、照明、安全和消防警报系统在内的应用程序。 控制器保留了极其紧凑的71×100×73毫米足迹,表明高级网络集成为小控制器.
- 随着制造商日益需要将连通性、可伸缩性、网络安全和简化工程结合起来的紧凑控制器,向智能和相接的微型和纳米PLC的转变预计将会加快,加强其在分散式工业和建筑自动化中的作用。
微型和纳米可编程逻辑控制器市场的关键驱动器是什么
- 工业自动化和智能制造的迅速扩展,正在增加对能够控制机器、生产设备和分散化工艺的紧凑式PLC的需求,同时支持灵活的通信和可扩展性
- 例如,2026年3月,西门子推出LOGO! 9,功能区块可达800个,容量可扩大至64个数字输入,60个数字输出,16个模拟输入,16个模拟输出,表明对更能胜任的紧凑控制器的需求如何正在扩大机器和建筑自动化中的微PLC应用.
- 汽车,食品和饮料,包装,建筑自动化,以及机器制造等企业正在整合微型和纳米PLC来缩小面板空间,简化控制架构,并改进机器级自动化.
- 例如,在2025年10月,Rockwell自动化公司推出了Factory Talk Design Workbench,这是专门为Micro800控制器设计的免费工程软件,为编程、配置和故障排除提供了统一的环境。 发射支持包装、水和废水、农业和材料处理方面的紧凑自动化系统,表明对高效的微型PLC机自动化的需求日益增加。
- 随着制造商越来越优先考虑灵活、有空间效率和数字连接的自动化解决方案,对微型和纳米PLC的需求将继续扩展到分散的机器控制和智能制造应用。
哪些因素挑战着微型和纳米可编程逻辑控制器市场的增长
- 增加微型和纳米PLC与工业网络的连通性,增加了网络安全风险,要求制造商投资于安全通信、网络分割、认证、固件更新和脆弱性管理。
- 例如,2024年1月,Control Design报告说,PLC是受半导体短缺影响最大的工业自动化产品之一,一些PLC组件的周转时间延长,迫使系统集成商在成本高昂的重新设计和项目延误之间做出选择.
- 这些网络安全要求可以增加系统的复杂性和维护成本,对于工业网络安全专业知识有限的小型制造商和设施尤其如此。
- 与连接的PLC部署有关的网络安全要求日益增加,这继续给采纳工作带来挑战,特别是在缺乏OT专用安全资源的中小制造商中。 随着微型和纳米PLC日益联网,各组织必须兼顾紧凑的自动化、远程连接和业务效率以及确保工业控制环境的额外费用和技术要求。
- 有限的处理能力和可扩展性可能限制微型和纳米PLC在日益复杂的自动化环境中的部署,因为当应用需要更大的I/O密度、高级分析或复杂的控制功能时,制造商可能需要迁移到更大的PLC或工业PC上。
- 例如,2024年12月,CISA、联邦调查局、国家安全局和国际合作伙伴在网络行为者利用Unitedronics Vision系列PLCs后发布了一份联合咨询,强调与互联网连接的PLCs有关的安全风险以及可能限制部署的网络安全要求。
- 这些限制可能使微型和纳米PLC更不适合高度复杂的生产环境,要求制造商在降低成本和紧凑足迹与性能、可扩展性和未来扩展要求之间取得平衡。
微和纳米可编程逻辑控制器如何分割市场
微型和纳米可编程逻辑控制器(PLC)市场根据类型,提供,建筑,和工业进行分化.
- 按类型
根据类型,微和纳米PLC市场被分割成微PLC和纳米PLC. 微型PLC部分在2025年以61.23%的份额支配了市场,其支持范围包括机器自动化、制造设备、建筑自动化和工艺控制应用。 与纳米PLC相比,微型PLC提供了更大的处理能力和I/O灵活性,同时保留了紧凑的足迹. 他们集成通信接口,扩展模块,编程功能的能力使得它们适合广泛的工业应用. 中小型机器和生产线日益自动化,进一步支持了需求。 微型PLC也为制造商提供了承受能力、功能和可扩展性之间的平衡。
纳米PLC段预计将在2033年全程7.91%的CAGR中增长最快,因为对极其紧凑和经济的自动化控制器的需求日益增加。 Nano PLC特别适合简单的机器控制应用程序,因为有限的I/O和处理要求都足够了. 其小的物理足迹使制造商能够减少控制面板空间和安装要求. 在建筑自动化,照明控制,HVAC系统,小型传送器,以及独立机件中越来越多的采用,正在产生额外的需求. 越来越多地部署分散式自动化也鼓励使用更接近单个机器和装置的小控制器.
- 通过提供
在提供的基础上,市场被分割成硬件、软件和服务。 2025年,由于PLC处理器、I/O模块、通信接口、电力供应和相关组件在自动化系统中的重要作用,硬件部分占市场主导份额为69.38%。 硬件代表实施基于微和纳米PLC的控制系统所需的核心物理基础设施. 增加工厂自动化和机器现代化投资直接支撑了硬件需求. 更换老化控制设备也为PLC硬件供应商创造了经常性的机会。 制造商越来越多地引进具有综合通信、网络安全和扩大I/O能力的紧凑控制器。
由于对高级编程、可视化、诊断和数据管理能力的需求不断增加,预计软件部分在2033年之前的CAGR增长最快,达到7.87%。 现代的PLC软件使工程师能够配置控制器,监视设备,故障排除断层,并优化机器性能. 与工业通信网络和数字制造平台的融合,进一步提高了软件的重要性. 云层连接和远程监测也鼓励更多地使用基于软件的PLC管理工具. 人工智能和数据分析正在创造更多智能控制和预测维护功能的机会.
- 按建筑
以建筑为基础,将市场分为固定的PLC和模块化的PLC. 固定的PLC部分在2025年占了65.89%的市场份额,这主要是因为其紧凑设计,成本较低,以及适合直接自动化应用。 固定PLC将处理器和预定义的I/O点数整合在一个单元内,降低了安装的复杂度. 它们被广泛部署在小型机器,包装设备,传送系统,照明控制和建筑物自动化中. 他们的简化配置允许制造商和系统集成商减少工程和调试时间. 固定PLC对于在整个设备使用周期内I/O要求保持相对稳定的应用程序特别有吸引力。
模块化的PLC部分预计在CAGR到2033年增长最快,达到8.12%,同时对灵活和可扩展自动化架构的需求也不断增加。 模块PLC允许用户根据不断变化的应用程序要求来添加或修改I/O模块. 这种灵活性对于扩大生产能力或引入新机器功能的制造商来说特别有价值. 模块架构还可以容纳专门的通信,模拟,运动控制,和安全模块. 日益采用智能制造正在鼓励制造商部署能够随着生产要求变化而演变的系统。 在不完全取代控制器的情况下扩展功能的能力正在进一步改善模块化PLC的长期价值命题.
- 按行业
以工业为基础,将市场分为汽车工业,化工和化肥工业,食品和饮料工业,住宅和建筑自动化工业,金属和采矿工业,石油和天然气,制药工业,纸浆和造纸工业,电力,水和废水工业. 汽车工业在2025年占据了32%的市场份额,在车辆组装、材料处理、焊接、油漆、检查和部件制造等广泛的自动化支持下。 汽车制造商越来越多地使用紧凑的PLC来进行机器级控制和生产线自动化. 扩大电动车辆和电池制造正在使装配和测试过程产生更多的自动化要求。 增加对智能工厂的投资也鼓励PLCs与传感器,机器人,HMIs和工业网络相融合.
住宅和建筑自动化工业预计将在2026年至2023年达到8.63%的CAGR增长最快,其动力是越来越多地采用智能建筑和自动能源管理系统。 微型和纳米PLC可以在紧凑自动化架构内控制HVAC,照明,通风,接入系统,泵等建筑设备. 日益强调能源效率,是鼓励建筑物业主采用能够监测和优化能耗的自动化系统。 智能商业大楼的扩建进一步增加了对连接和远程可控控制系统的需求。 与以太网、建筑管理系统、传感器和IOT技术的结合正在扩大紧凑式PLCs的应用潜力。
哪个地区拥有微和纳米可编程逻辑控制器市场的最大份额
- 北美主导了微型和纳米可编程逻辑控制器(PLC)市场,2025年收入份额最大,为37.02%,辅以先进制造基础设施,高水平采用工业自动化,对智能制造和工业4.0技术进行有力投资.
- 本区域还受益于汽车、食品和饮料、医药和建筑自动化应用方面的强劲需求,同时增加了对智能制造和工业4.0技术的投资。 主要PLC制造商的存在和工业控制系统的继续现代化进一步加强了北美在全球市场中的领导作用
美国微和纳米可编程逻辑控制器(PLC)市场透视
美国微型和纳米可编程逻辑控制器(PLC)市场由于对工业自动化,智能制造和先进控制技术的投资不断增加而出现强劲增长. 国家成熟的制造业生态系统,以及越来越多的采用紧凑、连接和智能的PLC系统,正在驱动汽车、食品和饮料、药品和建筑自动化应用的需求。 此外,对工业4.0的日益重视、业务效率以及实时过程监测正在加速制造商和工业设施采用PLC。
亚太微型和纳米可编程逻辑控制器市场透视
亚太微和纳米可编程逻辑控制器(PLC)市场预计将迅速增长,其动力是制造业活动的扩大、工业化以及中国、日本和印度等国对工厂自动化的投资增加。 智能制造技术日益被采用,对紧凑自动化解决方案的需求日益增加,工业设施现代化,这些都支持了区域市场的扩张. 此外,汽车、电子产品、食品加工和机械制造业的不断增多正在加速在整个区域采用PLC。
日本微和纳米可编程逻辑控制器(PLC)市场透视
日本微型和纳米可编程逻辑控制器(PLC)市场由于对工厂自动化、机器人和先进制造技术的投资不断增加而持续增长。 汽车制造商、电子公司和工业机械制造商越来越多地采用紧凑的PLC系统进行机器控制、生产线自动化和工艺监测。 此外,连接自动化、智能制造和节能控制技术的日益融合,以及日本强大的工业自动化生态系统,正在进一步促进市场增长。
中国微和纳米可编程逻辑控制器(PLC)市场透视
中国微型和纳米可编程逻辑控制器(PLC)市场正在迅速发展,驱动力是制造业能力的扩大,工业自动化,以及政府更加注重智能工厂和数字化改造. 跨越汽车,电子,机械,食品和饮料,建筑自动化应用的连接和智能PLC平台日益被采用,极大地推动了市场需求. 此外,工业现代化投资不断增长,生产工艺自动化程度不断提高,先进制造技术迅速发展等,使中国成为全球微型和纳米PLC增长最快的市场之一.
英国微型和纳米可编程逻辑控制器(PLC)市场透视
英国的微型和纳米可编程逻辑控制器市场正在稳步增长,工业自动化、智能制造和建筑自动化技术日益被采用。 增加对制造业设施现代化的投资,以及对紧凑、灵活和具有成本效益的控制办法的不断增长的需求,都有助于市场增长。 此外,工业连通性、远程监测和智能自动化技术的结合正在提高业务效率,使联合王国成为微型和纳米PLC解决方案的重要市场。
德国 微型和纳米可编程逻辑控制器(PLC)
德国微和纳米可编程逻辑控制器(PLC)市场由于该国制造业基础强大,工业自动化能力先进,工业4.0技术日益被采用而稳步扩大. 汽车公司、机械制造商和工业设施越来越多地利用紧凑的PLC进行机器控制、生产自动化和工艺监测活动。 连接自动化、工业通信和智能控制技术的持续进步,加上对制造效率和数字化的大力强调,正在进一步推动德国的市场增长。
微和纳米可编程逻辑控制器(PLC)市场中哪些是顶级公司
微型和纳米可编程逻辑控制器(PLC)行业主要由地位良好的公司领导,包括:
- 西门子集团(德国)
- Rockwell自动化公司(美国).
- 施耐德电器(法国)
- OMRON公司(日本)
- ABB (英语).(瑞士)
- 三菱电气公司(日本)
- 贝克霍夫自动化股份有限公司(德国)
- Panasonic工业有限公司(日本)
- 重要会议(日本)
- 富士电气有限公司(日本)
- IDEC公司(日本)
- 德尔塔电子有限公司(台湾)
- LS ELECTRIC有限公司(韩国)
- WAGO GmbH & Co. KG(德国)
- Phoenix Contact GmbH & Co. KG(德国)
- 洋子川电力公司(日本)
- Emerson Electric Co. (美国).
- Honeywell国际公司(美国)
- Bosch Rexroth AG(德国)
- 伊通公司(爱尔兰)
微型和纳米可编程逻辑控制器市场的最新动态是什么
- 2025年10月,Rockwell自动化公司宣布推出Factory Talk Design Workbench,这是专门为微控制系统开发的免费设计软件. 1版本支持Micro800控制器,为编程,配置,和故障排除提供了统一的环境. 该软件是为制造商和机器制造者设计的,他们使用紧凑,独立的自动化系统,同时支持多个设备. 开发通过简化工程工作流程并改进紧凑自动化应用的管理,加强了Rockwell自动化的微PLC生态系统.
- 2024年11月,贝克霍夫扩展了它的CX7000嵌入式PC系列,新的紧凑控制器支持BACnet/IP和PROFINET RT. 新的CX7291和CX7293装置是为小型控制器的应用而设计的,包括HVAC,照明,安全,和消防系统. 控制器结合了紧凑的形式因子和基于PC的控制和可缩放的I/O能力,使得在有限的安装空间很重要的地方实现自动化解决方案. 扩大后,建筑和工业自动化的紧凑控制平台继续得到发展。
- 2023年8月,西门子公司宣布在其SIMATIC S7可编程逻辑控制器家族进行升级,凸显了工业自动化的现代PLC技术的持续发展. 该公司介绍了S7投资组合的不断加强情况,作为努力满足不断演变的自动化要求的一部分。 这些发展包括整个SIMATIC控制器生态系统的进展,反映出连接、性能和数字化日益融入基于PLC的自动化。 这有助于更广泛地转向更有能力和联系更紧密的工业控制系统。
- 2022年2月,Omron强调在其Sysmac控制器组合中整合了MQTT和安全通信能力,包括NX1P系列. MQTT功能块使控制器能够与连接的系统通信,而使用TLS的安全套接字则支持了NX1P控制器上受保护的通信. 这些能力加强了紧凑型PLC平台的连通性,并支持在日益连接的工业自动化环境中使用这些平台。 这一发展反映了IIoT通信和网络安全在基于PLC的控制系统中日益重要.
- 2021年8月,西门子纪念了SIMATIC S7-1200十周年,突出平台在重新定义紧凑型PLC和机器自动化方面的作用. 西门子公司指出,S7-1200号机对紧凑式PLC技术采用了一种新的方法,将控制器与TIA门户工程环境结合起来. 开发该平台是为了支持机器自动化,同时为工业应用提供面向未来的架构. 该里程碑表明,在现代自动化系统中,紧凑式PLC技术得到持续采用并不断发展。
SKU-

目录
1 引言
1.1 研究目標
1.2 市場定義
1.3 全球微型和奈米可程式邏輯控制器(PLC)市場概況
1.4 貨幣和定價
1.5 限制
1.6 覆蓋市場
2 市場區隔
2.1 關鍵要點
2.2 進入全球微型和奈米可程式邏輯控制器(PLC)市場
2.2.1 供應商定位網格
2.2.2 技術生命線曲線
2.2.3 市場引導
2.2.4 公司市佔率分析
2.2.5 多變量建模
2.2.6 自上而下的分析
2.2.7 測量標準
2.2.8 供應商份額分析
2.2.9 來自關鍵主要訪談的資料點
2.2.10 來自關鍵二級資料庫的資料點
2.3 全球微型和奈米可程式邏輯控制器 (PLC) 市場:研究快照
2.4 假設
3 市場概覽
3.1 驅動程式
3.2 限制
3.3 機遇
3.4 挑戰
4 執行摘要
5 高級洞察
5.1 波特五力模型
5.2 監管標準
5.3 技術趨勢
5.4 專利分析
5.5 案例研究
5.6 價值鏈分析
5.7 公司比較分析
5.8 定價分析
6 全球微型和奈米可程式邏輯控制器(PLC)市場(按類型)
6.1 概述
6.2 微型 PLC
6.3 奈米PLC
7 全球微型和奈米可程式邏輯控制器 (PLC) 市場,按產品分類
7.1 概述
7.2 硬體
7.2.1 硬體(依類型)
7.2.1.1. 中央處理器
7.2.1.2. 內存
7.2.1.2.1. 執行記憶
7.2.1.2.2. 系統內存
7.2.1.2.3. 輸入/輸出狀態記憶體
7.2.1.2.4. 資料記憶體
7.2.1.2.5. 用戶內存
7.2.1.3. 輸入/輸出模組
7.2.1.4. 電源單元
7.2.1.5. 程式設計設備
7.2.1.6. 處理器
7.3 軟體
7.3.1 軟體(依類型)
7.3.1.1. 程式設計軟體
7.3.1.2. 模擬軟體
7.3.1.3. 運動控制軟體
7.3.1.4. 冗餘軟體
7.3.2 軟體(依類別)
7.3.2.1. 面向循環的 PLC
7.3.2.2. 帶中斷的循環 PLC
7.3.2.3. 事件控制 PLC
7.3.3 軟體(依程式語言)
7.3.3.1. 文本語言
7.3.3.1.1. 指示清單(IS)
7.3.3.1.2. 結構化文字(ST)
7.3.3.2. 圖形語言
7.3.3.2.1. 梯形邏輯/梯形圖(LD)
7.3.3.2.2. STL
7.3.3.2.3. 功能框圖(FBD)
7.3.3.2.4. 順序功能圖(SFC)
7.3.4 軟體(依作業系統)
7.3.4.1. 窗口
7.3.4.2. Linux
7.3.4.3. 其他
7.3.5 軟體(依部署模式)
7.3.5.1. 本地
7.3.5.2. 雲
7.3.6 軟體(依組織規模)
7.3.6.1. 中小型組織
7.3.6.2. 大型組織
7.4 服務
7.4.1 安裝
7.4.2 軟體升級
7.4.3 訓練與維護
8 全球微型和奈米可程式邏輯控制器 (PLC) 市場(按架構劃分)
8.1 概述
8.2 固定式 PLC
8.3 模組化 PLC
9 全球微型和奈米可程式邏輯控制器(PLC)市場(按產業)
9.1 概述
9.2 汽車
9.2.1 按組件
9.2.1.1. 硬體
9.2.1.2. 軟體
9.2.1.3. 服務
9.3 化學品和石化產品
9.3.1 按組件
9.3.1.1. 硬體
9.3.1.2. 軟體
9.3.1.3. 服務
9.4 食品飲料業
9.4.1 食品和飲料業(按應用)
9.4.1.1. 傳送帶控制
9.4.1.2. 分離器控制與監測
9.4.1.3. 裝瓶單元控制
9.4.1.4. 包裝
9.4.2 按組件
9.4.2.1. 硬體
9.4.2.2. 軟體
9.4.2.3. 服務
9.5 家庭和建築自動化
9.5.1 家庭和樓宇自動化(按應用)
9.5.1.1. 照明
9.5.1.2. 空調和冷凍
9.5.1.3. 溫度控制
9.5.1.4. 壓縮空氣控制
9.5.2 按組件
9.5.2.1. 硬體
9.5.2.2. 軟體
9.5.2.3. 服務
9.6 金屬和採礦業
9.6.1 金屬和採礦業(按應用)
9.6.1.1. 金屬加工
9.6.1.2. 稱重控制系統
9.6.1.3. 礦井排水系統
9.6.2 按組件
9.6.2.1. 硬體
9.6.2.2. 軟體
9.6.2.3. 服務
9.7 石油和天然氣
9.7.1 石油和天然氣,按類型
9.7.1.1. 上游
9.7.1.2. 中游
9.7.1.3. 下游
9.7.2 按組件
9.7.2.1. 硬體
9.7.2.2. 軟體
9.7.2.3. 服務
9.8 製藥
9.8.1 按組件
9.8.1.1. 硬體
9.8.1.2. 軟體
9.8.1.3. 服務
9.9 紙漿和造紙
9.9.1 按組件
9.9.1.1. 硬體
9.9.1.2. 軟體
9.9.1.3. 服務
9.1 能源與電力
9.10.1 能源與電力(依應用)
9.10.1.1. 發電
9.10.1.2. 電力分配
9.10.2 按組件
9.10.2.1. 硬件
9.10.2.2. 軟體
9.10.2.3. 服務
9.11 水和廢水處理
9.11.1 水和廢水處理(依應用)
9.11.1.1. 預處理
9.11.1.2. 供水系統
9.11.2 按組件
9.11.2.1. 硬件
9.11.2.2. 軟體
9.11.2.3. 服務
9.12 其他
10. 全球微型和奈米可程式邏輯控制器(PLC)市場(按地區劃分)
全球微型和奈米可程式邏輯控制器 (PLC) 市場(本章中以上提供的所有細分均按國家/地區劃分)
10.1 北美
10.1.1 美國
10.1.2 加拿大
10.1.3 墨西哥
10.2 歐洲
10.2.1 德國
10.2.2 法國
10.2.3 英國
10.2.4 義大利
10.2.5 西班牙
10.2.6 俄羅斯
10.2.7 土耳其
10.2.8 比利時
10.2.9 荷蘭
10.2.10 挪威
10.2.11 芬蘭
10.2.12 瑞士
10.2.13 丹麥
10.2.14 瑞典
15.10.2 波蘭
10.2.16 歐洲其他地區
10.3 亞太地區
10.3.1 日本
10.3.2 中國
10.3.3 韓國
10.3.4 印度
10.3.5 澳大利亞
10.3.6 紐西蘭
10.3.7 新加坡
10.3.8 泰國
10.3.9 馬來西亞
10.3.10 印度尼西亞
10.3.11 菲律賓
10.3.12 台灣
10.3.13 越南
10.3.14 亞太其他地區
10.4 南美洲
10.4.1 巴西
10.4.2 阿根廷
10.4.3 南美洲其他地區
10.5 中東和非洲
10.5.1 南非
10.5.2 埃及
10.5.3 沙烏地阿拉伯
10.5.4 阿聯酋
10.5.5 阿曼
10.5.6 巴林
10.5.7 以色列
10.5.8 科威特
10.5.9 卡達
10.5.10 中東和非洲其他地區
10.6 主要主要見解:依主要國家
11 全球微型與奈米可程式邏輯控制器(PLC)市場、公司格局
11.1 公司份額分析:全球
11.2 公司份額分析:北美
11.3 公司份額分析:歐洲
11.4 公司份額分析:亞太地區
11.5 合併與收購
11.6 新產品開發和批准
11.7 擴展
11.8 監管變化
11.9 夥伴關係和其他策略發展
12 全球微型和奈米可程式邏輯控制器 (PLC) 市場、SWOT 和 DBMR 分析
13 全球微型和奈米可程式邏輯控制器(PLC)市場,公司簡介
13.1 伊頓
13.1.1 公司概況
13.1.2 收入分析
13.1.3 地理分佈
13.1.4 產品組合
13.1.5 最近的發展
13.2 東芝國際公司
13.2.1 公司概況
13.2.2 收入分析
13.2.3 地理分佈
13.2.4 產品組合
13.2.5 最近的發展
13.3 ABB
13.3.1 公司概況
13.3.2 收入分析
13.3.3 地理分佈
13.3.4 產品組合
13.3.5 最近的發展
13.4 羅克韋爾自動化
13.4.1 公司概況
13.4.2 收入分析
13.4.3 地理分佈
13.4.4 產品組合
13.4.5 最近的發展
13.5 施耐德電氣
13.5.1 公司概況
13.5.2 收入分析
13.5.3 地理分佈
13.5.4 產品組合
13.5.5 最近的發展
13.6 西門子
13.6.1 公司概況
13.6.2 收入分析
13.6.3 地理分佈
13.6.4 產品組合
13.6.5 最近的發展
13.7 西歐地質調查局
13.7.1 公司概況
13.7.2 收入分析
13.7.3 地理分佈
13.7.4 產品組合
13.7.5 最近的發展
13.8 萬可
13.8.1 公司概況
13.8.2 收入分析
13.8.3 地理分佈
13.8.4 產品組合
13.8.5 最近的發展
13.9 歐姆龍公司
13.9.1 公司概況
13.9.2 收入分析
13.9.3 地理存在
13.9.4 產品組合
13.9.5 最近的發展
13.1 三菱電機公司
13.10.1 公司概況
13.10.2 收入分析
13.10.3 地理存在
13.10.4 產品組合
13.10.5 最近的發展
13.11 霍尼韋爾國際公司
13.11.1 公司概況
13.11.2 收入分析
13.11.3 地理存在
13.11.4 產品組合
13.11.5 最近的發展
13.12 松下公司
13.12.1 公司概況
13.12.2 收入分析
13.12.3 地理存在
13.12.4 產品組合
13.12.5 最近的發展
13.13 羅伯特‧博世有限公司
13.13.1 公司概況
13.13.2 收入分析
13.13.3 地理存在
13.13.4 產品組合
13.13.5 最近的發展
13.14 艾默生電氣公司(GE)
13.14.1 公司概況
13.14.2 收入分析
13.14.3 地理存在
13.14.4 產品組合
13.14.5 最近的發展
13.15 菲尼克斯電氣
13.15.1 公司概況
13.15.2 收入分析
13.15.3 地理存在
13.15.4 產品組合
13.15.5 最近的發展
13.16 富士電機株式會社
13.16.1 公司概況
13.16.2 收入分析
13.16.3 地理存在
13.16.4 產品組合
13.16.5 最近的發展
13.17 IDEC公司
13.17.1 公司概況
13.17.2 收入分析
13.17.3 地理存在
13.17.4 產品組合
13.17.5 最近的發展
13.18 資訊工業自動化
13.18.1 公司概況
13.18.2 收入分析
13.18.3 地理存在
13.18.4 產品組合
13.18.5 最近的發展
13.19 瑞維電子有限公司
13.19.1 公司概況
13.19.2 收入分析
13.19.3 地理存在
13.19.4 產品組合
13.19.5 近期發展
13.2 橫河電機株式會社
13.20.1 公司概況
13.20.2 收入分析
13.20.3 地理存在
13.20.4 產品組合
13.20.5 最近的發展
13.21 基恩士公司
13.21.1 公司概況
13.21.2 收入分析
13.21.3 地理存在
13.21.4 產品組合
13.21.5 最近的發展
註:以上公司並非詳盡無遺,僅根據我們先前的客戶要求而列出。我們已在研究中分析了超過100家公司,因此公司清單可根據要求進行修改或替換。
14 結論
15 問卷
16份相關報告
17 關於數據橋市場研究

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











