


全球军用复合材料市场分割,按纤维类型(碳纤维复合材料、玻璃纤维复合材料、阿拉姆纤维复合材料、陶瓷母体复合材料、硼纤维复合材料等),Resin类型(热量复合材料、热塑复合材料和陶瓷母体复合材料)、制造工艺(Lay-up工艺、烟花风化、再转移熔化(RTM)、压缩熔化、钚化、喷射等),应用(军用飞机、直升机、无人机车辆、军用车辆、海军船只、机车和弹药、导弹系统、军事掩体等),最终用户(国防、军事组织以及维修、维修和超豪尔 -- -- 工业趋势和预测至2033年)
什么是军事复合材料市场规模和增长率
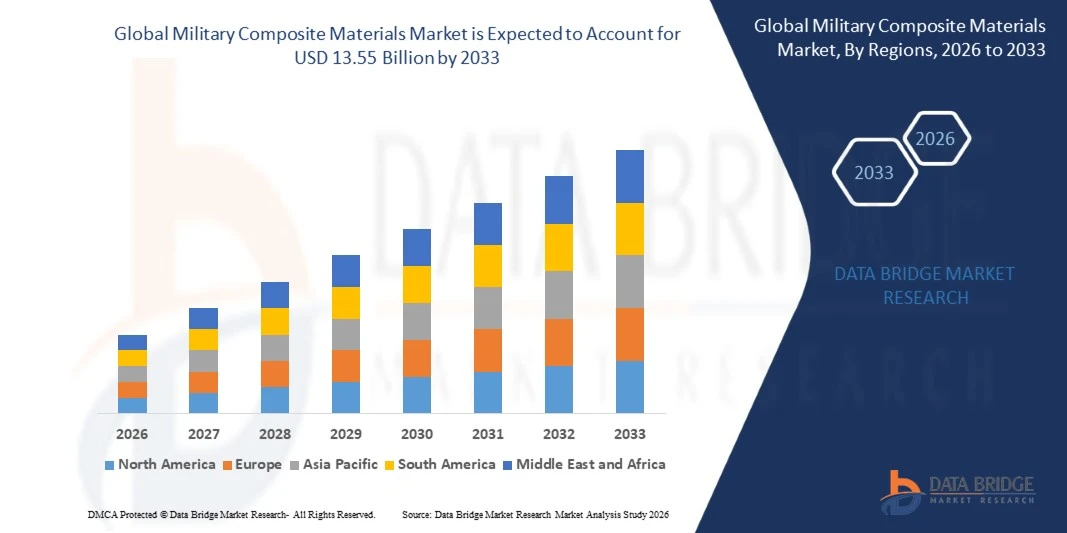
- 根据数据桥市场研究分析,军用复合材料市场估价为:2025年8.63亿美元预计将达到到2033年达到13.55亿美元,生长在一个从2026年到2033年CAGR为5.80%.
- 由于军事平台对轻量级和高强度材料的需求不断增长,国防开支不断增加,飞机和海军系统的现代化程度不断提高,并越来越多地采用先进材料来提高燃料效率,耐久性,防弹性能,以及各种防御应用的作战性能等原因,市场正在扩大.
- 军用复合材料结合了高强度-重量比,防腐蚀,热稳定性,并增强了耐久性,使其能跨越军用飞机,海军舰艇,装甲车辆,导弹,无人驾驶系统,以及防护装备等用途. 随着国防厂商集成先进复合材料,这些技术的采用越来越多。碳纤维,玻璃纤维,氨基纤维等高性能材料进入下一代军事平台以降低重量,增强活性,提高任务性能.
市场大小和预测
- 全球市场价值(2025):863亿美元
- 预期市场价值(2033年):13.55亿美元
- CAGR预测(2026-2033):5.80%
- 2025年主要区域:北美
- 最快增长区域:亚太
军用复合材料市场的主要外卖是什么
- 北美占据了全球军用复合材料市场的主导地位,2025年收入份额最大,为55.1%,辅以高国防支出,主要航空航天和国防OEMs的强大存在,并持续地投资于先进军事平台和高性能材料技术.
- 亚太预计将是增长最快的区域,2026年至2033年的CAGR注册率为7.0%,其驱动力来自国防现代化计划不断增长,军机采购不断增长,本土航空航天制造能力的不断扩展,以及中国,印度,日本和韩国对先进国防技术的投资不断增长.
- 碳纤维复合体部分在2025年的纤维类型类别中占据了主导地位,市场份额为48.5%,其支撑力量与重量比例高,坚韧,耐疲劳,并被广泛用于军用飞机,无人驾驶飞行器,导弹结构和海军平台.
- 热能复合器部分在树脂类型中占据了主导地位,2025年的收入份额为62.0%,因为它在军用飞机结构,海军系统,装甲平台等要求很高的国防应用中已有既定用途.
- 在制造工艺类别中,上岗加工部分占最大份额,在2025年市场份额为38.5%,这得益于其在为军用飞机、直升机、海军平台和国防设备生产大型和复杂的复合结构方面的灵活性。
- 2025年,军用飞机部分在应用类别中占据了主导地位,份额为32.8%,辅以飞机机身结构、机翼、控制表面、发动机部件和其他轻量级结构应用中广泛使用复合材料。
- 国防OEMs机务段在2025年占据了终端用户类别的主导地位,市场份额为58.0%,辅以越来越多的高级军用飞机、海军舰艇、装甲车辆、导弹系统和无人驾驶航空器的采购。
范围和军事复合材料市场分割报告
|
属性 |
军用复合材料关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了市场价值,增长率,市场部分,地域覆盖,市场主体,市场假设等市场见解外,由数据桥市场研究组负责的市场报告还包括了深入的专家分析,进出口分析,定价分析,生产消费分析,虫害分析等内容. |
军事复合材料市场的主要趋势是什么
- 随着国防制造商日益设法减少飞机、无人驾驶飞行器、导弹、车辆和防护设备的重量,同时保持结构强度和耐用性,日益采用先进的轻量级复合材料正在成为军事复合材料市场的一个主要趋势。 碳纤维复合材料、氨基复合材料和其他高性能材料被越来越多地用于提高有效载荷能力、燃料效率、射程、可操纵性和操作耐力。
- 隐形和雷达吸收复合材料特别是随着军队发展了第五和第六代飞机和先进导弹系统。 复合材料有助于减少雷达信号,同时提供结构轻量级。
- 对于Instacne,2025年6月,连续复合材料获得了美国陆军SBIR第二阶段与极光飞行科学的合同,以使用其Cf3d复合制造技术来为发射效应系统开发下一代机身结构,表明国防对先进复合制造的兴趣越来越大.
- 总体而言,军用复合材料市场日益被轻量级,隐形要求,高温性能,无人驾驶系统,先进制造,防弹,供应链本地化所左右. 因此,国防制造商正在超越常规使用复合材料来减重,越来越多地采用能提供多种性能优势的由工程设计的复合系统,包括雷达信号减速,热阻,撞击防护,结构耐久性,并改进了平台耐久性等.
军事复合材料市场的主要驱动力是什么
- 下一代军事平台对轻量级和高强度材料的需求日益增加,是全球军事复合材料市场的主要驱动力. 国防制造商越来越多地将碳纤维、玻璃纤维、阿拉姆、陶瓷基质和其他先进的复合材料纳入飞机、无人驾驶飞行器、导弹、军用车辆和海军平台。
- 例如,在2025年1月,国防研究和发展组织强调了复合材料对第五代战斗机、超音速导弹和防护设备的战略重要性。 DRDO说,复合材料按重量计算约占Tejas飞机机身的45%,占其可见地表面积的90%左右,这表明了复合材料在现代军用飞机中的重要性.
- 对减少隐形和雷达信号的需求日益增加,这进一步推动了先进复合材料的采用。 可以针对特定的电磁、结构和热特性设计复合材料,使其与隐形飞机、导弹、无人驾驶飞行器以及其他需要降低可探测性和高结构性能的平台日益相关。
- 总体而言,全球军用复合材料市场日益被国防现代化,平台轻量级,隐形要求,无人机和导弹开发,超音速技术,先进制造,供应链本地化所塑造. 军事组织和国防OEMs 操作程序因此,它们越来越注重提供高强度-重量比、耐热性、耐久性、雷达信号管理和制造灵活性的材料。
阻碍军事复合材料市场增长的因素是什么
- 高制造和材料成本是军事复合材料市场的一大挑战,因为先进的碳纤维、芳香纤维、陶瓷基质复合材料、专用树脂和预加工材料需要昂贵的原材料、工具、受控制的加工环境和熟练劳动力。 检查、认证、废料、再造和生命周期维护要求进一步增加了总成本。
- 复杂的资格、测试和认证要求限制了先进军事复合材料的迅速采用,特别是在安全关键飞机、导弹、推进和结构应用方面。 复合材料需要进行广泛的测试,以了解损害启动、损害传播、疲劳行为和长期的结构性能。
- 例如,2026年6月,Hexcel强调主权综合解决方案对跨越飞机、转子、导弹、无人驾驶飞机和其他军事系统的防御应用的重要性,反映了对国内和区域安全供应链的日益重视。
- 总体而言,军事复合材料市场面临着材料和加工成本高、认证要求复杂、技术制造能力有限、供应链集中、测试基础设施缺口、损害评估困难以及规模化生产方面的挑战等挑战。 同时,国防组织也在投资自动化制造,数字工程,高级测试,主权材料供应链,下一代复合技术来克服这些障碍. 飞机结构测试、陶瓷基质复合制造和高速率无人驾驶飞机生产的最新发展显示,该行业向可伸缩和国内控制的复合制造能力发展。
军用复合材料市场如何分割
全球军用复合材料市场按纤维类型、树脂类型、制造工艺、应用和最终用户划分。
- 按纤维类型
根据纤维类型,全球军用复合材料市场被分割成碳纤维复合材料,玻璃纤维复合材料,芳香纤维复合材料,陶瓷矩阵复合材料,硼纤维复合材料等. 碳纤维复合材料部分在2025年占据了48.5%的市场份额,其驱动力是其高强度-重量比率、坚韧性、耐疲劳性、耐腐蚀性,以及军用飞机、无人驾驶飞行器、导弹系统和其他轻量级防御平台的广泛使用。
陶瓷基质复合材料部分预计将在2026年至2033年达到8.2%的CAGR增长最快,同时先进推进系统、超音速平台、下一代战斗机和其他高性能军事应用对高温和轻量级材料的需求也日益增加。 不断增长的先进航空航天材料投资进一步支撑了以陶瓷为主的复合技术的发展.
- 通过resin 类型
根据树脂类型,全球军用复合材料市场被分割成热器复合材料,热塑性复合材料和陶瓷矩阵复合材料. 热器复合材料部分在2025年占了62.0%的市场份额,并得到了其在军用飞机、直升机、海军舰艇、装甲车辆和其他结构防御应用方面的既定使用支持。 热能材料提供高结构强度,维稳定性,化学耐受性,并建立了制造相容性.
热塑性复合材料部分预计将在2026年至2033年CAGR增长最快,为7.1%,由更短的加工周期、高冲击阻力、可焊接性、可再循环性以及日益采用自动化制造技术所驱动。 对轻量级和可快速制造的部件的需求日益增加,这进一步支持采用热塑性复合材料。
- 按制造工艺分列
在制造工艺的基础上,全球军用复合材料市场被分入了Lay-up Process,Filament Winding,Resin Transfer Moling (RTM),压缩熔化,Pultrusion,注射熔化等. Lay-up Process部分在2025年占据了38.5%的市场份额,因为它具有灵活性,适合复杂的地美图,并广泛应用于军用飞机、直升机、海军舰艇和防御平台所使用的大型结构组件。
树脂转移模具部分预计将在2026年至2033年的7.4%的CAGR中增长最快,同时对复杂复合组件的可重复和高成本效益生产的需求也日益增加。 RTM能够提高维相一致性,减少材料浪费并增强流程自动化,使其越来越适合需要一致性组件质量的防御应用.
- 通过应用程序
根据应用情况,全球军用复合材料市场被分割成军用飞机,直升机,无人驾驶飞行器(无人驾驶飞行器),军用车辆,海军舰艇,机身装甲和个人防护,武器与弹药,导弹系统,军事掩体等. 军机部分在2025年占据了32.8%的市场份额,由飞机机翼,机身结构,控制表面,发动机组件等轻量级结构应用中大量使用复合材料所驱动.
无人驾驶飞行器(无人驾驶飞行器)部分预计将在2026年至2033年达到8.5%的CAGR增长最快,这得益于增加采购军用无人驾驶飞机,越来越多地采用情报、监视和侦察系统,以及对轻量级结构的需求增加,以提高无人驾驶飞行器的耐用性、可操作性、有效载荷能力和作业效率。
- 按终端用户
在最终用户的基础上,全球军用复合材料市场被分割成防御OEMs,军事组织,以及维护,维修和大修(MRO). 国防OEMs机务段在2025年以58.0%的比重占据了市场主导地位,并得到了军用飞机、直升机、无人驾驶飞行器、海军舰艇、装甲车辆、导弹系统和其他先进防御平台产量的不断增长的支持。 原设备制造过程中复合材料的集成使防御工事制造商能够降低结构重量,同时提高耐久性,性能和操作效率.
维护、维修和大修部分预计将在2026年至2033年达到7.3%的CAGR增长最快,其动力是:安装的复合密集型军事平台基础不断扩大、车队现代化方案、生命周期延长举措以及对专业综合检查、维修和维护能力的需求增加。
哪个地区拥有军事复合材料市场的最大份额
- 北美在全球军用复合材料市场中占有最大份额,2025年收入份额为55.1%,得到国防支出高,航空航天和国防制造能力强,主要军用飞机和国防装备制造商出厂的支持,并越来越多地采用跨军事平台的先进复合材料.
- 该区域还受益于对下一代军用飞机、无人驾驶飞行器、直升机、海军舰艇、装甲车辆和个人保护系统的大量投资。 对轻量级,高强度,抗腐蚀性,并减少雷达信号材料的需求日益增加,这进一步支持了跨防御应用的碳纤维复合材料,芳香纤维复合材料,陶瓷矩阵复合材料等先进材料的使用.
美国军用复合材料市场透视
美军复合材料市场得到大量的国防开支,先进的航空航天和国防制造能力,以及军事平台的持续现代化等支持. 军用飞机、直升机、无人驾驶飞行器、装甲车辆、海军舰艇和个人防护系统越来越多地采用轻量级和高强度复合材料,正在推动市场增长。 主要的国防OEM和复合材料制造商的存在进一步加强了国内能力. 预计对下一代飞机、无人驾驶系统、导弹技术和先进防护设备的投资将增加对碳纤维、阿拉姆、陶瓷基质和其他高性能复合材料的需求。
加拿大军事复合材料市场透视
加拿大军用复合材料市场得到了国防现代化,航空航天制造能力的不断增强,以及跨军事平台对轻量级和高性能材料需求的不断增长的支持. 军用飞机、直升机、无人驾驶飞行器、装甲车辆、海军系统以及防护设备越来越多地使用复合材料,因为它们的强度与重量比率高,耐久性高,耐腐蚀性高,设计的灵活性高。 对先进的航空航天和国防技术的投资正在进一步支持综合材料的采用。 现有航空航天制造商的存在以及加拿大参与国防采购和现代化方案,预计将为先进的碳纤维、阿拉姆德和陶瓷基质复合材料创造机会。
亚太军事复合材料市场透视
亚太军用复合材料市场预计将在预测期间出现大幅增长,其支持因素包括加强国防现代化方案、增加军费开支以及扩大中国、印度、日本、韩国和澳大利亚等国家的航空航天和国防制造能力。 对军用飞机、无人驾驶飞行器、海军舰艇、装甲车辆和先进个人防护系统的投资不断增加,对轻量级和高强度复合材料的需求也越来越大。 本区域还受益于加强国内国防制造、开发本土军事平台和通过先进材料和技术提高作战能力等努力。
中国军事复合材料市场透视
中国军用复合材料市场正得到国防现代化不断加强,国内航空航天和国防制造业扩大,轻量级和高性能材料需求不断增长等支持. 复合材料正越来越多地被编入军用飞机、无人驾驶飞行器、直升机、导弹、海军舰艇、装甲车辆和个人保护系统,以减少重量并增强结构性能。 对本土国防技术,先进制造能力,下一代军政平台等投资不断增长,进一步支撑了市场发展. 日益重视国内供应链和先进的碳纤维、阿拉姆德和陶瓷基质复合技术预计也会加强各种防御应用的采用。
日本军事复合材料市场透视
日本军用复合材料市场通过增加对国防现代化、航空航天能力、无人驾驶系统和先进军事平台的投资而得到支持。 各种军用飞机、直升机、无人驾驶飞行器、海军舰艇和防护设备对轻量级和高强度材料的需求正在增加,复合材料可以支持减重、耐久性和性能要求。 下一代国防技术的发展和对国内国防制造业的日益重视,进一步支撑了市场机遇. 越来越多的碳纤维复合材料、氨基纤维复合材料和其他先进材料的采用预计将加强复合技术在日本不断发展的防御生态系统中的作用。
德国 军用复合材料市场透视
德国军用复合材料市场得到国防现代化程度不断提高,轻量级军事平台需求不断增长,先进航空航天和国防技术投资不断增加等支持. 军用飞机、直升机、无人驾驶飞行器(无人驾驶飞行器)、装甲车辆、海军系统以及防护设备越来越多地使用复合材料,因为它们的强度与重量比率高、耐久性和防腐蚀性都很高。 德国既有的航空航天和国防制造生态系统进一步支持了市场发展,而投资于下一代防御平台和国内制造能力预计将为先进的碳纤维、阿拉姆德和陶瓷矩阵复合应用创造机会。
英国军事复合材料市场透视
英国军用复合材料市场正得到越来越多的国防现代化,先进的航空航天制造,以及军事平台对轻量级和高性能材料需求的不断增长的支持. 军用飞机、无人驾驶飞行器、直升机、海军舰艇、装甲车辆和个人防护系统越来越多地使用复合材料,因为它们的强度与重量比率高、耐久性和防腐蚀性都很高。 英国注重加强国内防御能力并发展下一代军事技术,进一步支持了市场扩张. 预计对先进复合制造、无人驾驶系统和生存技术的投资将增加复合材料供应商的机会。
在军事复合材料市场上的顶尖公司是哪些
军事复合材料工业主要由老牌公司领导,包括:
- Hexcel公司(美国).
- (原始内容存档于2017-07-21). TORAY Industries, INC.(日本)
- 溶液(比利时)
- TEIJIN 限制(日本)
- SGL 碳(德国)
- 桑斯克(比利时)
- 古里特服务公司(瑞士)
- 三菱化学集团公司(日本)
- 欧文斯·克宁 (美国).
- 亨特斯曼国际有限责任公司(美国)
- Kordsa Teknik Tekstil A.Ş. (图尔基耶)
- 先进复合物(荷兰)
- (美国)
- 环球综合解决方案有限责任公司(美国)
- SMI复合型,有限责任公司(美国)
- Composhield A/S(丹麦)
- 伊特格里斯(荷兰)
- 国防复合有限公司(英国)
- 梅林霍克航空航天公司(印度)
- 伊伯特复合公司(美国)
军事复合材料市场的最新发展情况是什么
- 2025年1月,DRDO强调先进复合材料在开发下一代防御平台,包括第五代战斗机,超音速导弹,和防弹外衣方面日益重要. 该组织也注意到印度Tejas战斗机大量使用复合材料及其在高级中型战斗飞机中的潜在作用。
- 2025年10月,PTC Industries和Bharat Dynamics Limited签署了一份谅解备忘录,合作设计、开发和制造推进系统、制导炸弹和用于导弹、无人驾驶飞行器和游走弹药的小型航空装置,支持印度先进防御技术的更广阔的本土化。
- 2026年1月,Syensqo和Toray开始了为期五年的战略供应协议,以加强用于航空航天应用的高强度和中相模碳纤维的提供. 该协议旨在支持现有和未来的商业和国防航空航天方案,同时提高供应链的复原力。
- 2026年6月,美国国家航空航天局的Hi-Rate复合飞机制造(HICAM)项目已进入演示阶段,一个由22人组成的公私营联合体聚集一堂,以推广先进的复合制造技术. 该方案的目标是在2028年和2029年大规模演示复合飞机机身和机翼结构.
- 2026年6月,Hexcel在Eurosatory 2026上展示了防御应用的先进复合解决方案,包括固定翼飞机,旋翼,导弹,无人机等防御平台的材料. 该公司还重点介绍了纵向一体化的欧洲复合材料供应链,以支持区域国防制造能力。
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











