


全球矿业再制造部件市场分割,按部件类型(发动机、传输和驱动部件、水泵和气缸、轴和最后驱动器、涡轮充电器、电气和电子部件等)、设备类型(豪尔卡车、挖掘机和拖鞋机、轮载机、多泽斯、钻井机、拖绳等)、采矿类型(冲锋采矿、地下采矿)、销售渠道(OEM认证再制造厂、独立/市场后再制造厂)、终端用户(矿业公司、设备租赁公司、合同矿工)、矿物类型(煤矿、金属矿石、工业矿物) -- -- 工业趋势和预测至2033年
矿业再制造部件市场规模和增长率是什么
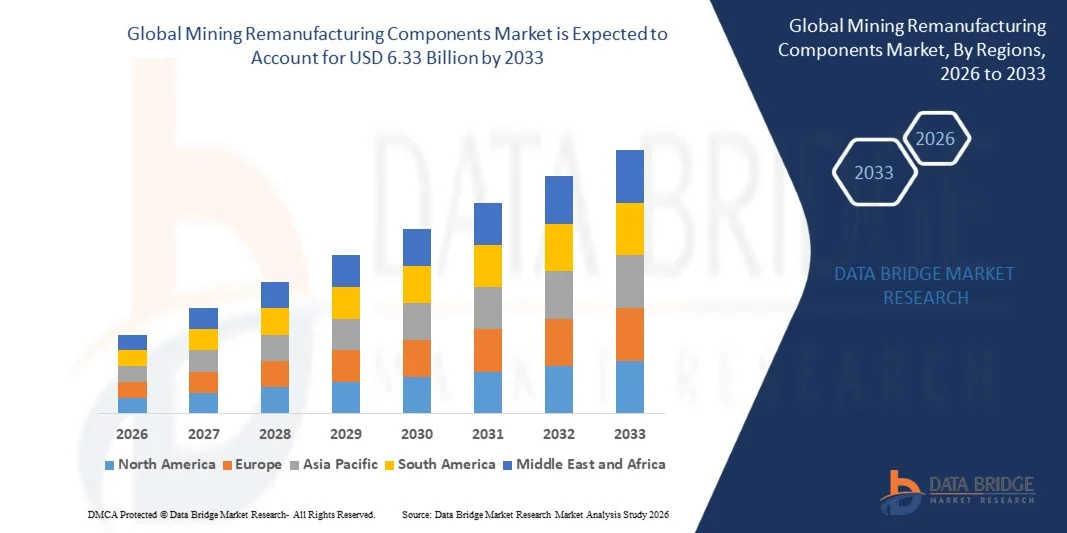
- 根据数据桥市场研究分析,采矿再制造部件市场的价值为:2025年47.3亿美元预计将达到到2033年达到63.3亿美元,生长在一个2026至2033年的CAGR为3.70%.
- 在商品价格周期起伏不定的情况下,对新的重型设备的成本效益高的替代设备的需求不断增加,采矿公司日益强调减少所有权总成本,以及越来越多地采用循环经济做法来延长资本密集型采矿机械的使用寿命,这些都促使市场稳步增长。
- 日益强调尽量减少意外设备故障时间、减少新机械的资本支出以及改进车队可持续性衡量标准,迫使采矿公司越来越多地将再制造部件纳入其维修和设备更换战略。 OEM认证再制造方案正在越来越多地补充独立的后市场再制造商,为采矿公司提供由厂商担保支持的由工程到原规格的组件。
- 包括高级检查、测试和质量认证协议在内的再制造过程日益复杂,正在缩小再制造和新部件之间的预期性能差距,进一步支持采矿业在日益重要的设备应用中更广泛地接受再制造部件。
市场大小和预测
- 全球市场价值(2025年):473亿美元
- 预期市场价值(2033年):6.33亿美元
- CAGR(2026-2033年):3.70%
- 2025年主要区域:北美
- 最快增长区域:亚太
采矿再制造零部件市场的主要外卖是什么
- 北美占据了全球采矿再制造部件市场的主导地位,2025年收入份额最大,为34.62%,辅以广泛的已建采矿设备车队,成熟的OEM认证再制造基础设施,并大力强调所有权优化的总成本.
- 亚太区域预计将是2026年至2033年增长最快的区域,CAGR为5.8%,其原因是采矿业务迅速扩大,设备船队老化,需要部件大修,中国、澳大利亚和印度越来越多地采用再制造做法。
- 由发动机组件部分在2025年以28.74%的比重主导市场,由发动机更换成本高,技术复杂所驱动,使再制造成为新的组件采购中特别有说服力的经济替代品.
- 液压泵和气缸部分是增长最快的部件类型,预计将登记5.4%的CAGR,反映出重挖掘设备中液压系统磨损故障率不断上升,专门液压再制造能力不断提高。
- 2025年,运输卡车设备类别占设备类别收入份额的31.68%,原因是大型地表采矿作业中运输卡车行车和发动机部件的大规模更换成本高。
- 2025年地表采矿占采矿类型市场份额的68.42%,其首选原因是其大型的装备车队和设备总利用率较高,驱动了更频繁的部件磨损和再制造需求。
- OEM认证再制造机销售通道部分是增长最快的类别,CAGR为5.1%,由不断增长的矿业公司偏好保修,工程到规格再制造部件,而不是独立的后销替代品所驱动.
- 传输和驱动列车部件部分占2025年总需求的很大份额,反映了驱动列车可靠性在维持整个矿区持续牵引卡车和重型设备运行方面的关键作用。
- 2025年,采矿公司最终用户部分拥有71.24%的份额,同时直接拥有大型设备车队,并持续需要以成本效益高的方式更换部件,以保持运行正常时间。
范围和采矿再制造部件市场分割报告
|
属性 |
矿业再制造部件主要市场观察 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了市场价值,增长率,市场部分,地域覆盖,市场主体,市场假设等市场见解外,由数据桥市场研究组负责的市场报告还包括了深入的专家分析,进出口分析,定价分析,生产消费分析,虫害分析等内容. |
采矿再制造部件市场的主要趋势是什么
- 采矿设备OEM正在越来越多地扩大其经认证的再制造方案,以涵盖更广泛的组件和设备模型,为采矿公司提供一条综合途径来降低车队维护费用,同时保持OEM支持的质量保证和保修范围。
- 例如,在2025年3月,卡特彼勒扩大了其Cat Reman方案,在其最大的运货卡车平台上增加了液压组件模型,为采矿客户提供了以前仅用于新制造的更换部件的OEM认证再制造替代品。
- 将预测性维修和条件监测技术越来越多地纳入采矿设备车队,使得能够更准确地识别接近使用寿命的部件,使采矿公司能够在意外故障发生之前主动安排更换再制造部件。
- 再制造设施正越来越多地采用先进的检查和测试技术,包括自动维度扫描和无损测试方法,以确保再制造部件符合或超过原先的设备性能规格。
- 例如,2025年2月,高松利用新的自动化部件检查技术,扩大了其再制造设施的能力,提高了质量一致性并缩短了再制造驱动火车部件的周转时间。
- 采矿公司和再制造供应商之间就核心交换方案开展越来越多的合作,将已磨损的部件退回,以换取成本降低的再制造更换,正在精简大型按地域分布的采矿设备车队更换部件的后勤和经济学。
- 随着采矿公司继续优先降低所有权、设备车队可持续性和供应链复原力的总成本,采用再制造的采矿部件预计将稳步增加,从而加强其作为全球采矿设备维护生态系统新组成部分采购的既定替代方式的作用。
采矿再制造零部件市场的主要驱动力是什么
- 商品价格持续波动,影响到采矿公司资本预算,大大增加了对具有成本效益的部件替代方案的需求,使运营商能够维持设备车队,而不承诺支付全部新的部件采购费用。
- 例如,在2025年4月,Sandvik扩大了对地下采矿设备的再制造服务,以帮助采矿客户在影响资本支出预算的商品价格周期波动的情况下更有效地管理设备生命周期成本。
- 全球采矿设备老化,运货卡车、挖土机和钻井机已经远远超过最初的使用寿命,因此,在地表和地下采矿作业中,对再制造的更换部件的需求不断。
- 例如,2024年12月,Komatsu Mining公司将其再制造的驱动列车部件扩大分发给北美和澳大利亚其他经营老化设备车队的采矿客户,支持在不更换全部设备的情况下继续进行车队业务。
- 主要矿业公司日益强调环境、社会和治理报告,越来越倾向于再制造部件,因为再制造通常比制造新部件需要的原材料和能源投入要少得多,支持在节省成本的同时改进可持续性指标。
- 随着商品价格持续波动、全球采矿设备车队老化以及日益强调可持续循环经济维护做法,再制造的采矿部件仍将是整个全球采矿业的重要成本管理工具。
哪些因素挑战了采矿再制造部件市场的增长
- 再制造过程需要专业技术知识、测试能力和质量控制,为服务于复杂采矿设备的较小供应商制造障碍。
- 例如,在2024年9月,Liebherr在MINExpo 2024重点介绍了其采矿设备的Reman方案和交换部件服务,强调部件的可靠性和在苛刻采矿条件下的性能。 这表明与采矿部件再制造有关的技术和质量要求。
- 可靠性方面的关切还可限制采用非OEM或再制造部件,特别是在设备故障时间很紧的情况下。 2024年3月,Weir Minerals强调,部件质量和性能对维持采矿设备生产力至关重要,同时注意到人们对复制部件的保证性能和寿命感到关切。
矿业再制造部件市场如何分割
采矿再制造部件市场按部件类型,设备类型,采矿类型,销售渠道,最终用户,矿产品类型进行分拆.
- 按组件类型
根据部件类型,全球采矿再制造部件市场被分割成发动机、传输和驱动装置部件、液压泵和气缸、轴和最后驱动器、涡轮充电器、电气和电子部件等。 2025年,由于发动机更换成本高,技术复杂,发动机部分占了市场28.74%的比重,使再制造成为新的部件采购中特别有说服力的经济替代品。 这些组成部分仍然是采矿公司争取比新部分采购节省最大费用的首选再制造目标。
液压泵和气缸部分预计将在2026至2033年达到5.4%的CAGR增长最快,其动力是重型挖掘设备液压系统磨损故障率上升,以及OEM和独立供应商日益具备专门的液压再制造能力。
- 按设备类型
根据设备类型,全球采矿再制造部件市场被分割成运货卡车、挖掘机和铲子、轮式装载机、多策器、钻机、拖绳等。 拖车部分在2025年占据了31.68%的市场份额,在大型地表采矿作业中,拖车行车和发动机组件的更换成本庞大,需要持续地高使用设备。
挖土机和铲子机段预计在2026年至2033年的CAGR增长最快,为5.2%,原因是在全球主要地表采矿业务中,挖土机和铲子机队持续老化,对再制造液压和底架组件的需求不断增加。
- 按采矿类型
根据采矿类型,全球采矿再制造部件市场被分割为地表采矿和地下采矿。 地表采矿部分在2025年占据了市场主导地位,其份额为68.42%,原因是其设备车队规模较大,设备总体利用率较高,驱动了更频繁的部件磨损和再制造需求。 煤炭和金属矿石开采的地表开采方法继续在全球占主导地位,这加强了这一部门的主要地位。
地下采矿部分预计将在2026年至2033年达到4.6%的最快CAGR,由于这种增长,随着易于获取的地表矿床耗尽,地下采矿活动增加而火上浇油,需要适合地下设备独特操作条件的专门再制造部件。
- 通过销售频道
根据销售渠道,全球采矿再制造部件市场被分割成OEM认证再制造机和独立/市场后再制造机. OEM认证再制造机务段在2025年以56.83%的比重占据了市场主导地位,原因是矿业公司偏好保修,工程到规格再制造机务段与原设备系统保持了完全兼容. 已建立的OEM服务网络和质量保证声誉继续强化这一部门的领导地位。
由OEM认证的再制造机段预计也将见证2026至2033年5.1%的最快CAGR,其驱动力是越来越多的矿业公司偏好保修,工程到规格的再制造机段,而不是独立的后销替代品,特别是关键驱动列车和发动机组件.
- 按终端用户
根据最终用户,全球采矿再制造部件市场被分割成采矿公司、设备租赁公司和合同矿工。 采矿公司部分在2025年占据了市场主导地位,其份额为71.24%,原因是它们直接拥有大型设备车队,并持续需要以成本效益高的方式更换部件,以保持运行正常时间。 采矿公司维持和可靠性方案广泛采用再制造部件,加强了这一部门的主导地位。
2026至2033年,由于租赁车队运营商对再制造部件的需求日益增加,在力求保持有竞争力的租赁率的同时确保采矿客户的可靠设备性能,预计设备租赁公司部分将最快达到5.3%的CAGR。
- 按矿物类型
根据矿物类型,全球采矿再制造部件市场被分割成煤炭、金属矿石和工业矿物。 由于全球对铁矿石、铜和黄金的持续需求,金属矿石部分在2025年占据了市场主导地位,其份额为47.62%。 全球金属矿石开采作业的广泛规模继续强化了这一环节的主导地位。
由于全球对电池和基础设施金属(包括铜)的需求不断增长,预计金属矿石部分在2026年至2033年期间将最快达到4.8%的CAGR,支持继续扩大需要持续部件维修和再制造支持的金属矿石开采设备车队。
哪个地区拥有采矿再制造部件市场的最大份额
- 北美主导了采矿再制造部件市场,2025年收入份额最大,为34.62%,辅以庞大的已建采矿设备车队,成熟的OEM认证再制造基础设施,并大力强调所有权优化的总成本.
- 该区域还受益于一个完善的OEM网络和独立再制造设施、在再制造部件质量和可靠性方面的广泛采矿业经验以及总部设在该区域的主要设备制造商对再制造技术的持续投资。 继续注重采矿船队成本管理,继续加强北美在全球市场的领导作用。
美国矿业再制造部件市场透视
美国矿业再制造部件市场在北美占有最大份额,其驱动力是广泛的国内煤炭和金属矿石开采作业、完善的OEM再制造基础设施、以及采矿业对再制造部件质量和成本效益的熟悉程度。 越来越多的矿业公司注重减少所有权的总成本,车队可持续性衡量标准进一步支持了市场增长。 此外,国内主要设备制造商对再制造设施能力的持续投资正在加强该国作为再制造采矿部件关键市场的地位。
加拿大矿业再制造部件市场透视
加拿大采矿再制造部件市场正在扩大,因为采矿业者力求降低维护成本、延长设备使用寿命并尽量减少故障时间。 采矿船队老化、设备成本上升以及日益强调可持续性和循环经济做法,都为需求提供了支持。 关键的机会包括再制造发动机、传输、液压气瓶、轴和驱动火车部件。 加拿大已建立的采矿业支持采行,而核心可用性、逆向物流、部件质量和偏远矿区仍然是关键的挑战。
亚太矿业再制造部件市场透视
亚太区域采矿再制造部件市场预计将迅速增长,其动力是采矿业务迅速扩大,设备船队老化需要部件大修,整个区域越来越多地采用再制造做法。 政府日益支持循环经济和可持续工业做法,支持区域市场扩张。 此外,国际和国内再制造设施的不断增多正在加速整个区域的市场采用。
中国矿业再制造部件市场透视
中国矿业再制造零部件市场正在迅速增长,其驱动力是广泛的国内煤炭和金属矿石开采业务,政府对循环经济和产业可持续性举措的支持不断增强,国内采矿设备制造商越来越多地采用再制造做法. 在大规模国有和私营采矿业务中越来越多地采用再制造部件,大大推动了市场需求。 此外,国内再制造技术能力不断提高,使中国成为全球采矿再制造部件增长最快的市场之一。
印度矿业再制造部件市场透视
印度采矿再制造部件市场正在强劲增长,其动力是扩大国内煤炭和铁矿石开采业务,增加政府对采矿部门现代化的投资,以及日益认识到再制造是一项成本效益高的设备维护战略。 公营和私营采矿业者越来越多地采用再制造部件,有助于扩大市场。 此外,国际再制造服务供应商的进入进一步加快了全国各地的市场采用。
采矿再制造零部件市场中哪些是顶级公司
矿业再制造组件行业主要由有名有实的公司主导,包括:
- 卡特彼勒股份有限公司.(美国).
- Komatsu有限公司.(日本)
- 利伯尔集团(德国)
- Hitachi建筑机械有限公司(日本)
- 桑德维克 AB(瑞典)
- 埃皮罗克·AB(瑞典)
- Terex公司(美国)
- HD Hyundai Inforcore(原为道山Inforcore)(韩国)
- SANY集团(中国)
- XCMG 建筑机械有限公司(中国)
- 沃尔沃建筑设备(沃尔沃集团)(瑞典)
- Metso Outotec公司(芬兰)
- 维尔特根集团(John Deere)(德国)
- Deere & Company (美国).
- Weir Group PLC (英国).
- FLSmidth & Co. A/S (丹麦)
- Komatsu矿业公司(原Joy Global)(美国)
- 放大重工业科技有限公司(中国)
- Cummins Inc.(美国)
- Bosch Rexroth AG(德国)
采矿再制造部件市场的最新发展情况是什么
- 2025年9月,卡特彼勒用一个新的专用大引擎再制造中心来扩展了它的Cat Reman设施网络,提高了为全球矿业客户服务的最大超级采矿拖车发动机平台的能力.
- 2025年1月,高松矿业公司将其再制造的驱动列车组件产品线扩大到包括了与整个北美和澳大利亚的老化地下采矿设备车队相兼容的其他模型.
- 2025年11月,桑德维克对其地下钻探设备部件推出了扩大的再制造保修方案,为采矿客户提供延长覆盖期,以建立对再制造部件可靠性的信心.
- 2024年11月,利伯赫尔扩展了大型采矿挖土机液力系统的再制造服务能力,解决了地表采矿客户不断增长的需求,为新的液力组件采购寻找成本效益高的替代品.
- 2023年6月,魏尔集团与澳大利亚和南非的多家矿业公司合作,对其用于矿物加工应用的再制造泵组件进行实地验证,以大幅降低成本,证明与新组件的性能相当.
- 2024年8月,Hitachi Construction Machines扩展了其在南美洲的再制造服务网络,以支持智利和秘鲁铜矿客户不断增长的需求,为老化出土机队寻找具有成本效益的部件取而代之.
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











