


全球机动保险市场分割,按保险类型(第三方责任保险、全面保险、碰撞保险、人身伤害保护/无保险摩托车保险)、车辆类型(保值车、商用车辆、双翼车、电动车辆)、政策类型(仅第三方、第三方火灾和盗窃、全面/全面)、分配渠道(保险代理商和经纪商、直接/在线销售、银行保险保险保险、保险聚合商/比较人网站)、应用(二元/个人、车队/商业)、保值类型(基于铀的保险/基于电动的保险/传统固定保值) -- -- 行业趋势和预测至2033年
汽车保险市场规模和增长率是什么
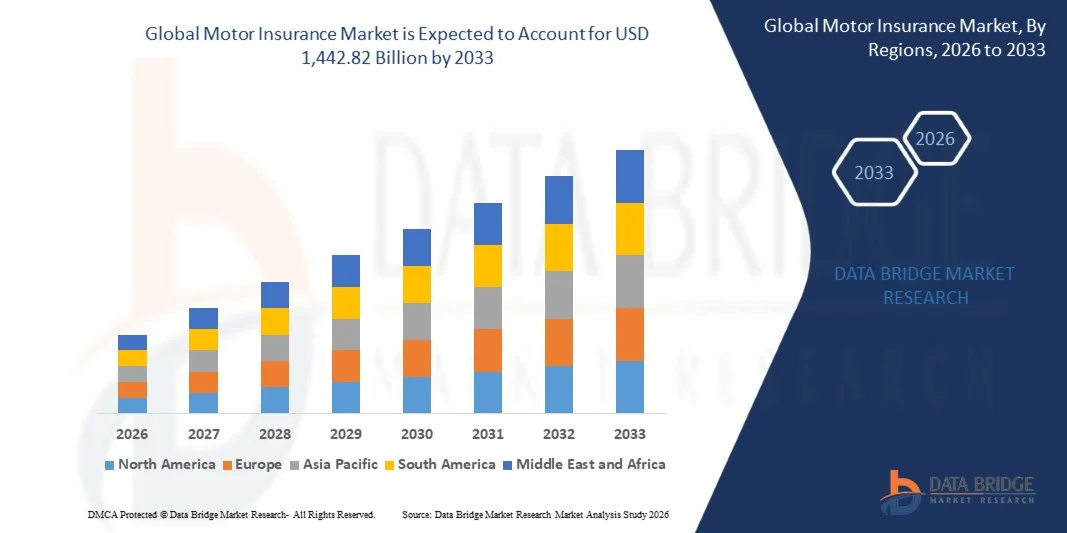
- 根据数据桥市场研究分析,汽车保险市场的价值为:2025年9,473.0亿美元预计将达到到2033年达到14,428.2亿美元,生长在一个2026年至2033年CAGR为5.4%.
- 全球车辆拥有率不断上升,新兴经济体的强制性第三方责任保险条例不断增加,消费者越来越多地采用基于使用和基于电信的保险产品,以提供更个性化的、基于风险的保费定价。
- 日益强调数字第一客户经验、快速索偿处理和基于个人驾驶行为的个性化保费定价,迫使保险商大量投资于远程数据、基于人工智能的承保以及直接对消费者的数字分销渠道。 基于用法的保险产品越来越多地补充了传统的固定保费政策,为安全驾驶员提供了有意义的保费折扣,同时为保险人提供了更多的颗粒风险评估数据。
市场大小和预测
- 全球市场价值(2025):947.30亿美元
- 预期市场价值(2033):1,442.82美元 10亿
- CAGR(2026-2033年):5.4%
- 2025年主要区域:北美
- 最快增长区域:亚太
汽车保险市场的主要外卖是什么
- 北美占据了全球机动车保险市场的主导地位,2025年收入份额最大,为36.82%,得到车辆拥有率高,保险业基础设施成熟,各州和各省普遍强制责任保险要求的支持.
- 亚太区域预计将是增长最快的区域,2026至2033年的CAGR为7.6%,而车辆所有权迅速上升、强制性保险监管框架不断扩大、中国和印度的保险渗透率不断提高,为该区域提供了燃料。
- 第三方责任保险类型部分在2025年占市场份额为42.63%,这受几乎所有主要市场强制性法律要求的驱动,要求至少达到这一机动保险基线水平。
- 基于使用性的保险/基于电视的保费类别是增长最快的类别,预计将登记11.4%的CAGR,反映出消费者和保险人迅速采用连接的车辆数据进行更个性化、基于行为的保费定价。
- 2025年,客车车辆类型段占了车辆类别的主导地位,收入份额为58.72%,而全球客车车队规模庞大,需要强制和自愿保险。
- 直接/在线销售渠道占2025年市场份额的34.86%,由于消费者的方便、价格的竞争性透明度以及数字保险采购和政策管理日益舒适,更受欢迎。
- 电动车辆类型段是增长最快的类别,CAGR为12.8%,由迅速扩大的全球电动车辆组驱动,需要专门保险产品,解决独特的电池、修理成本和充电基础设施风险因素。
范围和汽车保险市场分割报告
|
属性 |
汽车保险关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了市场价值,增长率,市场部分,地域覆盖,市场主体,市场假设等市场见解外,由数据桥市场研究组负责的市场报告还包括了深入的专家分析,进出口分析,定价分析,生产消费分析,虫害分析等内容. |
汽车保险市场的关键趋势是什么
- 保险商越来越多地将人工智能和机器学习算法纳入债权处理和承销工作流程,从而能够更快地解决债权,更准确地发现欺诈行为,并更精确地进行基于风险的溢价定价。
- 例如,在2022年8月,HDFC ERGO实施了AI驱动的机动车索赔解决方案,分析车辆损坏相片,识别受损部分和严重性,并支持对索赔数额的自动估算,帮助简化机动车索赔解决程序。
- 消费者和监管部门对基于使用方式的保险模式越来越感兴趣,这正在促使保险商扩大远程数据设备和基于智能手机应用的驾驶行为监测方案,为明显更安全的驾驶员提供保费折扣,同时提高总体风险池评估准确性.
- 保险人越来越多地开发专门针对电动车辆所有权的专门机动保险产品,处理独特的风险因素,包括电池更换费用、专门修理网络要求,以及与传统内燃机车不同的事故和盗窃风险简介。
- 例如,2025年2月,Allianz将其电动车辆保险产品线扩大到包括专门的电池退化和更换保险选项,解决了常规机动保险政策结构未充分解决的客户关切。
- 保险商在汽车销售时与汽车经营企业合作,提供嵌入式保险产品,正在简化消费者的保险采购程序,减少摩擦并改进新车和旧车交易的政策附加费率。
- 例如,2025年1月,Polly推出了其专业保险平台,使汽车经销商能够在车辆购买过程中提供保险报价,并将客户与多家保险公司联系起来。
- 由于保险商、监管机构和消费者继续优先考虑数字便利、个性化定价和不断演变的车辆技术风险评估,采用先进的机动保险产品和分销模式可望加快,加强全球机动保险业的持续转型。
什么是汽车保险市场的主要驱动者
- 全球车辆拥有率的上升,特别是在快速机动化的新兴经济体,大大增加了强制性和自愿机动保险产品的总体可处理市场。
- 例如,2025年4月,ICICI Lombard在印度其他区域市场扩展了汽车保险销售网络,以抓住该国不断扩大的中产阶级中迅速增加的汽车所有权带来的日益增长的需求。
- 新兴市场第三方责任强制保险条例的持续扩大和执行正在推动基线保险单的发放大幅增长,因为政府越来越多地规定最低保险范围,以保护事故受害者并减少未投保的司机人数。
- 例如,2024年3月,新加坡当局重申,根据《机动车辆(第三方风险和赔偿)法》,对使用没有有效保险的车辆的机动人员实施执法。
- 电子商务物流和最后一英里交货服务的迅速增长正在推动需要全面车队保险的商业车队的大幅扩展,为全世界汽车保险商创造了一个日益增长和日益重要的商业保险客户部分。
- 例如,2024年10月,Amazon India和India Post扩大了其全国性的物流伙伴关系,其中Amazon报告说,在过去18个月里,通过印度邮政网交付的包裹增加了近三倍,表明电子商务交付基础设施继续扩大。
- 同样地,在2024年10月,Allcargo Gati宣布计划为印度全国的一英里和一英里交货部署1700多辆替代燃料车辆,这反映了对商业交货车队的持续投资.
- 随着全球车辆所有权的不断提高,强制性保险管理框架的扩大,以及保险分配和索赔处理的继续数字化转变,汽车保险仍将是全球汽车和金融服务生态系统中一个重要和不断扩大的组成部分。
哪些因素挑战了汽车保险市场的增长
- 车辆维修和索赔费用不断增加,对保险商提出了挑战,因为现代车辆越来越多地包括先进的司机辅助系统、传感器、相机以及需要专门维修和校准的复杂电子部件。
- 例如,2024年4月,EIOPA强调欧洲保险部门数字化带来的日益复杂和风险,强调保险公司需要适应技术驱动的变化。
- 随着保险商扩大远程数据和AI驱动的产品,对定价和数据使用进行监管审查的力度正在加大。 监管部门越来越注重数据隐私、透明度、消费者保护和负责任地使用客户信息。
- 汽车保险欺诈不断增加,包括有预谋的事故、夸大的索赔和有组织的欺诈活动,继续增加保险人的损失,需要加大对欺诈的侦查、分析和调查的投资。 总的来说,索赔费用增加、监管要求和与欺诈有关的开支可能会给保险费、利润率和客户留用带来压力。
汽车保险市场如何分割
机动车保险市场按保险类型,车辆类型,保单类型,配送渠道,应用,保费类型分出.
- 按覆盖范围类型
根据保险类型,全球机动车保险市场分为第三方责任保险,综合保险,相撞保险,人身伤害防护/无保险机动车保险. 第三方责任保险部分在2025年占了42.63%的市场份额,因为几乎所有主要市场都有强制性法律要求,至少需要这一基本水平的机动保险。 这种保险类型仍然是全世界机动车保险政策中普遍需要的基本组成部分。
综合保险部分预计将在2026年至2033年的CAGR增长最快,为6.8%,原因是车辆价值不断上升,消费者越来越倾向于更广泛的保护,包括盗窃、天气破坏和非碰撞事件以及强制性责任保险。
- 按车辆类型
根据车辆类型,将全球机动车保险市场分入客车,商用车,双轮车,电动车. 2025年,客车部分在市场上占有58.72%的份额,而全球客车规模之大,要求在全世界几乎所有机动化市场实行强制和自愿保险。
电动车辆段预计在2026年至2033年的12.8%的CAGR增长最快,因为全球电力车队迅速扩大,需要专门保险产品,解决独特的电池、修理成本和充电基础设施风险因素。
- 按政策类型
根据政策类型,全球机动车保险市场被划分为只有第三方,第三方火灾和盗窃,以及全面/全面. 2025年,由于消费者越来越倾向于更广泛的金融保护,既包括自己车辆的赔偿责任,也包括损坏,全面/完全全面的部分在市场上占主导地位,占47.28%。 车辆在路上的平均价值不断上升,这继续强化了这一段的主导地位,因为车主寻求保护更大的金融投资。
第三方火灾和盗窃部分预计将在2026年至2033年期间最快达到6.4%的CAGR,由于这种增长,在成本意识的消费者中寻求超出基本责任保护的中地保险选择而无需全面保险的全额保费的需求量上升而火上浇油。
- 按发行频道
根据分销渠道,全球汽车保险市场分为保险代理商和经纪人、直接/在线销售、班卡斯保险和保险集合商/比较网站。 2025年,保险代理和经纪人部分占市场主导份额为38.74%,原因是消费者在选择适当保险水平时继续倾向于个人化指导和建议,特别是针对更为复杂的商业和车队保险需要。 已确立的代理和经纪人关系继续强化了该部门在许多市场的主导地位。
直接/在线销售部分预计将在2026年至2033年期间最快达到8.7%的CAGR,其驱动力是消费者对数字保险购买的舒适度不断提高,定价透明度具有竞争力,以及网上简化报价和政策管理平台日益普及。
- 通过应用程序
根据申请,全球机动车保险市场分为个人/个人和车队/商业两个部分。 个人/个人部分在2025年占据了市场主导地位,份额为71.86%,原因是私人拥有的客车规模庞大,需要在全球市场上强制和自愿投保。 广泛的私人车辆所有权基础继续强化这一部门的领导地位。
车队/商业部分预计将在2026年至2033年期间最快达到6.9%的CAGR,其动力是商业车队不断扩大,支持需要全面车队保险的电子商务物流和交付服务。
- 由 Premium 类型
根据保费类型,全球机动车保险市场被划分为以使用为基础的保险/远程保险和传统的固定保费。 传统的固定保费部分在2025年占了市场的81.37%,因为它继续在全球大多数尚未向基于电信的定价模式过渡的机动车保险中广泛使用。 既定的承销做法和广泛的消费者熟悉度继续支持对传统保费结构的强烈需求。
2026年至2033年,由于消费者和保险人迅速采用连接的车辆数据进行更加个性化、基于行为的保费定价,以奖励明显更安全的驾驶习惯,基于使用方式的保险/电视的段将最快达到11.4%。
哪个地区拥有汽车保险市场的最大份额
- 北美主导了机动车保险市场,在2025年收入份额最大,为36.82%,得到车辆拥有率高,保险业基础设施成熟,各州和各省普遍强制责任保险要求的支持.
- 本区域还受益于一个高度发达的保险分配生态系统,包括保险代理、直接在线渠道和比较平台,以及主要保险商采用先进的远程数据和使用保险方案。 持续的数字转型投资继续加强了北美在全球市场上的领导作用。
美国汽车保险市场透视
美国机动保险市场在北美占有最大份额,其驱动力是车辆拥有率高,保险业基础设施成熟,以及所有50个州的强制责任保险要求. 越来越多地采用基于远程计算机的使用保险方案,消费者越来越倾向于直接在线购买保险,这进一步支持了市场增长。 此外,国内主要保险公司在人工智能索赔处理和欺诈侦查方面持续进行技术投资,加强了该国作为最大机动保险市场的地位。
加拿大汽车保险市场透视
加拿大的机动保险市场由强制性保险要求、车辆所有权、索赔频率和区域监管框架所决定。 需求仍然得到稳定机动性和不断增加的车队的支持,而保险商越来越多地采用远程数据、数字政策管理和自动化索偿处理。 电动和接通车辆正在产生与修理费用、电池技术和车辆数据有关的新的承销考虑。 修理费用上升、天气恶劣、欺诈风险和不断变化的省级条例继续影响保险费、利润和市场竞争。
亚太汽车保险市场透视
亚太区域机动车保险市场预计将迅速增长,其动力是车辆所有权迅速上升、强制性保险监管框架扩大和整个区域保险普及率不断提高。 中产阶级可支配收入的增加和消费者对金融保护需要的认识的提高正在支持区域市场的扩大。 此外,扩大数字发行能力的国际和国内保险商越来越多,正在加速整个区域的市场采用。
中国汽车保险市场透视
中国机动车保险市场正在快速增长,驱动力是汽车所有权迅速上升,强制保险监管执法范围不断扩大,技术优势不断增强的消费者越来越多地采用数字保险平台. 越来越多地采用以使用为基础的保险产品,利用相连的车辆数据,大大推动了国内保险商的市场需求。 此外,越来越多的需要专门保险产品的电动车辆被采用,使中国成为全球增长最快的汽车保险市场之一。
日本汽车保险市场透视
日本机动保险市场在迅速扩大车辆所有权、更严格地强制第三方责任保险执行以及消费者日益认识到全面保险的好处等驱动下,正在强劲增长。 越来越多地采用数字保险聚合平台正在通过简化政策比较和消费者购买来支持市场扩张。 此外,双轮汽车和客车销售额不断上升,进一步加快了全国市场的增长。
汽车保险市场上的顶级公司是哪个
汽车保险业主要由地位良好的公司领导,包括:
- 国营农场互助汽车保险公司(美国).
- (伯克郡)(美国).
- 进步公司(美国).
- 全州公司(美国).
- 联盟SE(德国)
- AXA SA(法国)
- 苏黎世保险集团公司(瑞士)
- 自由互助保险公司(美国)
- 美国(美国)
- 上将集团plc (英国).
- (英文) Aviva plc (U.K.
- 直线保险集团plc (U.K.
- 中国平安保险公司(集团)有限公司(中国)
- PICC 财产和伤亡有限公司(中国)
- Tokio海洋控股公司(日本)
- MS&AD 保险集团控股股份有限公司(日本)
- Sompo控股公司(日本)
- Bajaj Alliangz普通保险有限公司(印度)
- ICICI Lombard总保险公司有限公司(印度)
- 阿西库拉齐奥尼将军(意大利)
汽车保险市场的最新发展情况是什么
- 2025年9月,进步公司将其基于使用方式的保险远程数据学方案扩大到更多州,为投保人通过连接设备监测显示一贯安全的驾驶行为提供更高的保费折扣等级。
- 2025年1月,Allianz跨欧洲其他市场推出了扩大的电动车辆保险产品,其特点是专门覆盖电池退化和进入认证的EV维修网络.
- 2025年11月,平安保险推出一个升级后AI的索偿处理平台,能够从所提交的照片和视频中自动评估事故损害,大大缩短了合格投保人的平均索偿结算时间.
- 2024年11月,上将集团以强化的远程数据集成方式扩展了直通消费者数字保险平台,允许新客户从政策一开始就根据驾驶行为数据接收个性化报价.
- 2023年6月,ICICI Lombard与印度多家汽车OEM公司合作,在汽车发售地提供捆绑的汽车保险产品,表明与传统的购后保险采购相比,保单发行效率和客户便利性得到提高.
- 2024年8月,AXA扩展了对全欧洲商业交货和后勤运营商的机队保险提供,引入了基于电信的机队风险管理工具来帮助商业客户降低事故费率并更有效地管理保险费.
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











