全球非VKA口服抗凝血剂(NOACs)市场,按药物类型(Apixaban、Rivaroxaban、Dabigatran、Edoxaban、Betrixaban等)、行动机制(Direct facters Xa Inhibiters、Direct Thrombin Inhibiters)、指示/应用(Atric Fibrilation、Venous Thrombombolism 治疗和预防、后期淋血栓、急性冠状综合症等)、分销渠道(医院药房、零售药房、在线药房)、终端用户(医院、特殊诊所、家庭护理和门诊护理设施) -- -- 2033年的行业趋势和预测
市场规模和概况是什么
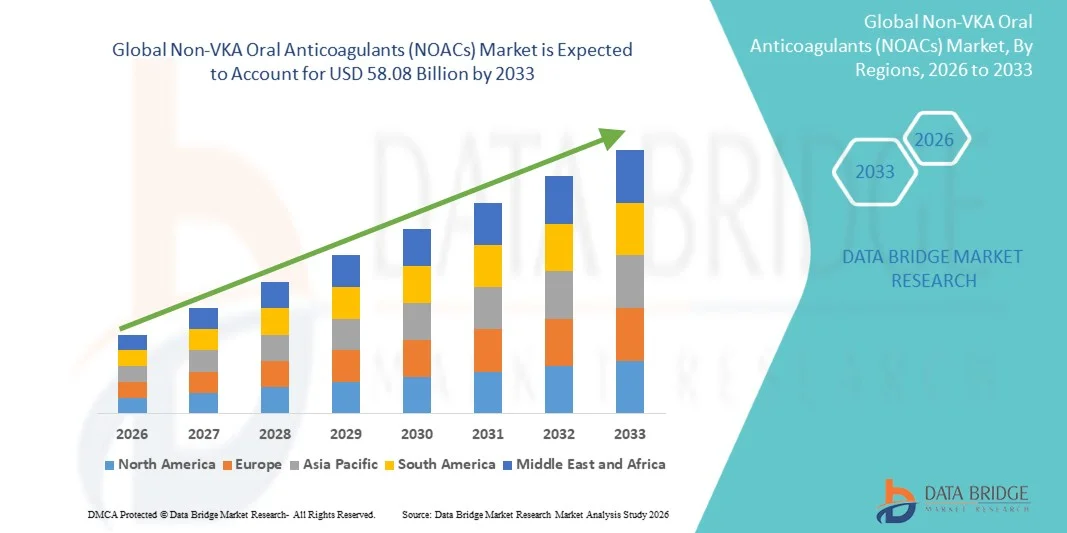
根据数据桥市场研究分析,全球非VKA口服抗凝固剂市场的价值为:2025年38.42亿美元预计将达到到2033年达到58.08亿美元,生长在一个从2026年到2033年,CAGR为5.30%增长的驱动力是审判性纤维化和恶性血栓化的全球负担不断加重,临床上继续远离华法林,以及不需要常规凝血监测的固定剂量口服疗法的方便性。
NOAC,包括Apixaban、rivaroxaban、dabigatran和Edoxaban,由于其药用动力学的可预见性,相对于华法林的颅内出血风险较低,以及减少对饮食限制或剂量乳头的需求,已成为大多数发达市场的首选抗凝血疗法。 同时,随着关键品牌分子接近专利到期,市场正进入过渡阶段,打开了预期会重塑定价动态的通用竞争的大门,并在预测期间扩大患者的准入.
主要市场趋势和见解
- 北美在全球NOAC市场占据了主导地位,2025年收入份额最大,为41.20%,辅以高试纤维化诊断率、高付费率和医生快速采用DOACs来覆盖华法林。
- 在2025年,阿皮沙班占市场份额的36.80%,其驱动力在于其有利的出血风险状况、有力的临床试验证据以及广泛使用中风预防和毒血栓症状。
- 亚太区域预计将是增长最快的区域,2026至2033年的CAGR为6.60%,由上升所推动心血管在中国、印度和日本,疾病流行、获得医疗保健的机会扩大、医生对DOACs的偏好日益高于常规抗凝血剂。
- 直接因子"Xa Inhibitors"部分在作用机制类中占主导地位,2025年的比重为68.50%,反映出临床上普遍偏好于先天性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性
- 2025年,由于全球非Valvault atric bircilization的流行率很高,并且制定了治疗准则,赞成将无观测不良物质作为一线疗法,因此,试管纤维化(Stroke prevention)部分占了最大的指标份额,为52.30%。
- 美国第一个通用版本的rivaroxaban和apixaban于2025年获得监管许可,标志着一个更广泛的专利-cliff周期的开始,预计到2028年将重新塑造竞争动态。
- 2025年,零售药店分销渠道所占份额最大,为47.10%;而在线药店是增长最快的渠道,2033年预计CAGR为7.20%.
市场大小和预测
- 全球市场价值(2025):38.42亿美元
- (2033年):58.08亿美元
- CAGR(2026-2033年): 5.30 %
- 2025年主要区域:北美
- 最快增长区域:亚太
《范围和非VKA口服抗凝胶剂(NOACs)市场分割报告》
|
属性 |
非VKA口服抗凝血剂 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
南美洲其他地区 |
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值,增长率,分化,地域覆盖,主要角色等市场情景的深刻认识外,由"数据桥市场研究"负责的市场报告还包括深入的专家分析,地域代表性的公司生产和能力,经销商和合作伙伴的网络布局,详细更新的价格趋势分析和供应链和需求赤字分析等. |
非VKA口服抗凝血剂市场的主要趋势是什么
趋势:专利崖和上升的通用穿孔
非VKA口服抗凝血剂市场正进入转型阶段,抗凝胶剂将专利专有权到期,为非专利制造商创造重要机会。 通用的rivaroxaban经监管批准后开始进入关键市场,而随着专利诉讼和排他性时期的结束,一般版本的ipixaban预计将沿用。 来自印度、中国和欧洲的主要非专利制造商正在扩大生产能力并投资于生物等同性研究,以利用对负担得起的抗凝胶疗法日益增长的需求。
例如,Lupin有限公司在2025年获得美国FDA的首个通用Rivaroxaban药片批准,扩大了在美国市场获得成本效益高的抗凝血疗法的机会。 此外,Teva,Viatris,Sandoz,Reddy博士实验室,Aurobindo Pharma等制造商继续推进跨越多个全球市场的通用NOAC的开发计划.
预计这一过渡将降低治疗费用,改善新兴经济体患者的就诊情况,并强化定价竞争,同时大幅度地在全世界推广NOAC疗法。
非VKA口服抗凝血剂(NOACs) 市场动态
关键市场驱动器:审判性纤维化和Venous Throombombolism引起的全球负担上升
由于人口老化、定居生活方式、肥胖、高血压、糖尿病和心血管疾病等因素的驱动,全球非Valvault atric firlation (NVAF)和venous sresombombolism (VTE)的发病率不断上升,继续扩大需要长期口服抗凝血疗法的合格病人人数。
主要心血管组织,包括欧洲心血管学会、美国心脏协会和美国心血管学学院(ACC)出版的临床指南,越来越多地推荐无观测不良物质超过维生素K对抗物质,如华法林,因为它们具有可预测的药用动力学特征,颅内出血风险较低,药物和饮食相互作用减少,并取消了例行的国际正常比率监测。
此外,提高医生的认识、扩大心血管筛查方案以及越来越多地采用循证治疗规程正在加快医院、专科诊所和门诊场所的处方量。 在多种心血管迹象中不断扩展支持NOAC使用的临床证据,进一步加强了市场的长期增长.
关键限制/挑战:出血风险、高治疗成本和缺乏常规监测分析
尽管有显著的临床优势,但无观测不良反应中心继续提出与重大出血事件有关的挑战,特别是在有肾损伤或多发性同位素的老年病人和个人中。 虽然专用倒置剂,如Dabigatran的idarucizumab和Xa因子抑制剂的exanet alfa,改善了对危及生命出血的管理,但它们的供应有限,费用相对较高,继续限制了几个保健系统的广泛使用。
此外,与华法林不同的是,在许多临床环境中,准确测量抗凝固剂活性的常规实验室化验仍然有限,在紧急外科手术或严重出血期间管理复杂。 与普通的warfarin相比,品牌无观测控制中心的购置成本较高,这仍然是低收入国家采用和报销受限制的医疗保健系统的重大障碍。 这些因素继续限制亚太、拉丁美洲、中东和非洲部分地区更广泛的利用,尽管临床上越来越倾向于NOAC疗法。
主要市场机会:专利过期和向新兴市场扩展
主要NOAC分子的专利到期即将到来,为非专利药品制造商提供了大量增长机会,以扩大全球口服抗凝胶疗法,并同时降低治疗费用。 增加通用放射性活性素的可获性,继而预计推出通用放射性活性素和其他无观测不良物质,预计将大大地提高发达和新兴保健市场的可负担性。
与此同时,印度、中国、巴西、墨西哥、东南亚和中东各地扩大保健基础设施,提高对试管纤维化和中风预防的认识,扩大医疗保险覆盖面,提高心血管诊断能力,正在为增加NOAC的采用创造有利条件。 各国政府正在投资于心血管疾病预防方案,而制药公司则继续扩大当地制造和分销能力,以满足不断增长的需求。 此外,加强直接口服抗凝血剂的医生教育,扩大门诊护理设施的使用,预计会加快市场渗透,为品牌和通用NOAC制造商创造重大的长期机会。
非VKA口服抗凝血剂(NOACs)市场如何分割
NOACs市场按药物类型、行动机制、指示/应用、分销渠道和最终用户进行分化。
- 按药物类型
根据药物类型,全球NOACs市场被划分为apixaban,rivaroxaban,dabigatran,edoxaban,betrixaban等. 2025年,Apixaban部分以36.80%的比重领导了市场,同时有强有力的临床试验证据表明出血风险已降低,而且该部分在中风预防、VTE治疗和手术后预防指标方面得到广泛认可。
Rivaroxaban部分预计将在2026至2033年出现5.60%的显著CAGR, 其辅助因素包括每天一次的方便,以及心血管风险减少指标的扩大使用,以及新出现的通用可得性。
- 根据行动机制
根据作用机制,市场被分解成直接因子Xa抑制剂和直接血栓抑制剂. 直接因子Xa Inhibitors部分在2025年占了68.50%的市场份额,这是由于临床上普遍偏好Apixaban,里瓦罗沙班和克克萨班在达比特兰上空, 领先的直接血栓抑制剂。
直接 Thrombin Inhibiters 片段预计将在2026年至2033年的4.80%的CAGR稳步增长,并辅以dabigatran的持续使用以及支持其在高风险患者中使用的专用倒置剂的提供.
- 通过指示/应用
根据迹象,市场被划分为试发性纤维化(预防中风)、毒血栓出血治疗和预防、外科后血栓出血、急性冠状综合征等。 2025年,由于全球非Valvaular ervical 纤维化流行率高并制定了有利于NOAC的治疗准则,试管纤维化部分在市场上占据了52.30%的份额。
毒血栓治疗和预防部分预计将在2026至2033年出现最快的6.10%的CAGR,辅之以深静脉血栓和肺栓塞的诊断率上升,以及门诊环境中越来越多地采用固定剂量口服疗法。
- 按发行频道
以配送渠道为基础,将市场分入医院药房,零售药房,线上药房. 零售药房部分在2025年占了47.10%的市场份额,并得到了长期、以再充电为基础的抗凝胶疗法以及社区药房网络广泛可及性的支持。
在线药房部分预计将在2026年至2033年间以7.20%的速度实现CAGR, 其驱动力是日益采用电子药理平台、在家提供维持药品、以及病人越来越喜欢数字处方再充药服务。
- 按终端用户
在最终用户的基础上,市场被分割成医院、专科诊所以及家庭护理和流动护理设施。 2025年,医院部分占市场份额的44.60%,原因是医院在治疗启动、剂量乳化和管理急性血栓事件方面发挥着中心作用。
家庭护理和流动护理部分预计将在2026年至2033年期间登记最快的6.30%的CAGR,这反映了在远程监测和药剂师为首的坚持方案支持下,向长期门诊抗凝胶管理转变。
非VKA口服抗凝血剂(NOACs)市场透视
北美NOACs市场在2025年占了41.20%的最大收入份额,预计在整个预测期间将保持其主导地位,并辅之以高发性纤维化、恶性血栓和需要长期抗凝血疗法的其他心血管疾病。 该地区得益于既定的临床指南、全面的保健基础设施、有利的报销政策,以及医生由于安全情况优越和易于管理,更倾向于直接口服抗凝血剂而不是华法林。 美国继续支配着区域收入,其驱动力量是广泛的医疗保险和商业保险,大量采用循证心血管疗法,以及越来越多地使用无观测不良反应控制系统,包括中风预防和毒血栓管理。 最近推出的通用防凝胶疗法可望提高价格,同时加快患者获得抗凝胶疗法的速度。 此外,提高对中风预防的认识,扩大心血管筛查方案,不断更新专业社会准则,继续增强整个北美的长期市场增长.
欧洲非VKA口服抗凝胶剂市场透视
欧洲NOACs市场仍然是一个成熟而稳步增长的市场,辅以结构化的偿还制度、强有力的心血管疾病管理方案以及广泛执行由欧洲心脏病学会发布的循证治疗准则。 包括德国、法国、英国、意大利和西班牙在内的国家继续是最大的区域市场,因为它们的保健基础设施先进,人口老化,以及审判纤维化和毒血栓的高诊断率。 增加通用无观测不良反应中心的可用性正在提高治疗的可负担性,同时通过国家保健系统使更多的病人能够获得治疗。 此外,持续的医生教育、扩大心血管筛查举措以及越来越多地采用门诊抗凝血管理方案继续增强整个区域的需求。 日益强调降低与中风有关的保健费用预计会进一步支持长期市场扩张。
亚太非VKA口服抗凝胶剂市场透视
亚太无观测控制区市场预计在预测期间增长最快,CAGR为6.60%,其驱动力是心血管疾病发病率迅速上升、保健基础设施扩大、保健支出增加以及获得现代抗凝血疗法的机会增加。 包括中国、日本、印度、韩国和澳大利亚在内的国家,由于人口老化以及高血压、糖尿病、肥胖和其他心血管风险因素的日益普遍,审判性纤维化诊断出现大幅增长。 本区域各国政府正在大力投资于心血管疾病预防、医院现代化和更广泛的医疗保险,改善先进抗凝血疗法的获得。 此外,扩大国内制药制造和增加非专利生产能力正在提高可负担性,支持更大的市场渗透。 预计这些因素将使亚太区域成为整个预测期间增长最快的区域市场。
日本非VKA口服抗凝血剂市场透视
日本NOACs市场得到世界上最古老的人口之一的支持,导致高发性纤维化和与年龄有关的血栓性疾病。 强有力的国内临床研究,特别是由大一三京等公司进行的研究,加上完善的治疗方针和国家综合医疗保险,继续鼓励广泛采用NOAC疗法. 日本医生越来越偏好无观测不良物质而不是华法林,因为它们具有可预测的抗凝血效应,降低颅内出血风险,并减少了常规凝血监测的需要. 继续投资于心血管疾病预防、扩大老年人护理服务以及提高对中风预防的认识,预计在预测期间将维持稳定的市场增长。
中国非VKA口服抗凝血剂市场透视
中国NOACs市场由于国内心血管疾病负担不断加重,庭外纤维化流行率不断上升,政府越来越重视中风预防和慢性病管理而迅速发展. 正在进行的保健改革、扩大医院基础设施和扩大医疗保险覆盖面,正在改善患者获得高级抗凝胶疗法的机会。 中国也成为了非专利药品的主要制造中心,由于预计全球NOAC专利到期,国内公司大大提高了生产能力. 提高医生的认识,提高诊断能力,扩大心血管筛查方案,以及更多地采用直接口服抗凝血剂而不是常规维生素K对抗剂,继续增强市场需求。 此外,目前对药物研究、监管现代化和地方通用制造业的投资预计将加快城乡保健环境的长期市场渗透。
非VKA口服抗凝血剂(NOACs)市场上的顶级公司是哪些
NOACs工业主要由历史悠久的制药公司领导,包括:
- 拜耳公司(德国)
- 布里斯托-迈尔斯·斯奎布公司(美国)
- 辉瑞股份有限公司(美国)
- 博埃林格·伊格尔海姆股份有限公司(德国)
- 大一三京有限公司(日本)
- 约翰逊 & Johnson (美国).
- Teva制药工业有限公司(以色列)
- Viatris Inc. (美国).
- 太阳制药工业有限公司(印度)
- 桑多兹集团公司(瑞士)
- 鲁平有限公司(印度)
- Reddy博士实验室有限公司(印度)
- 微型实验室有限公司(印度)
- Zydus生命科学有限公司(印度)
- Aurobindo Pharma有限公司(印度)
- 西普拉有限公司(印度)
- 种子制药有限公司(印度)
- Alkem实验室有限公司(印度)
- 卡迪拉制药有限公司(印度)
- AstraZeneca plc (英国).
非VKA口服抗凝血剂市场的最新动态是什么
- 2025年3月,美国FDA批准了首个通用版的rivaroxaban 2.5 mg平板药,表示可减少冠状动脉疾病和外侧动脉疾病的患者中主要的心血管和血栓事件,标志着一个有领先品牌的NOAC开始通用入门.
- 2025年,Lupin有限责任公司获得监管批准,销售通用Rivaroxaban配方,预计随着额外专利和排他性到2027年到期,将获得更广泛的批准。
SKU-
研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。