


全球眼科懸浮液市場細分,依成分類型(抗生素、抗黴菌藥、抗菌藥、類固醇、非類固醇類抗發炎藥及其他)、應用領域(細菌感染、視網膜疾病、青光眼、過敏、糖尿病眼病及其他)、最終用戶(醫院、眼科診所、診所、藥局及其他)劃分-產業趨勢及至2033年的預測
眼球悬浮市场规模和增长率是什么
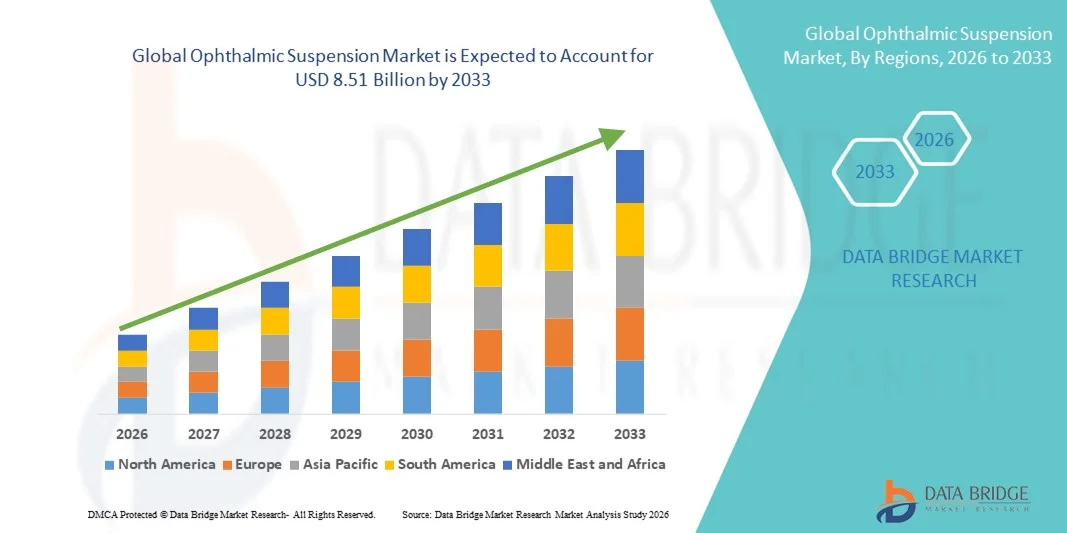
- 根据数据桥市场研究分析,全球眼悬浮市场规模被估价为:2025年46.7亿美元并可望达到到2033年85.1亿美元, 以美元计CAGR为7.80%.预测期间
- 市场增长的驱动力主要在于视力障碍的日益普遍、老年人口的增加以及对眼科健康的认识的扩大,这些都刺激了对有效眼科制剂的需求。
- 此外,药物交付系统的进步,加上越来越倾向于对病人友好和方便的眼科治疗,使眼球悬浮定位为急性和慢性眼病的首选。 这些因素共同加速了眼悬浮产品的采用,从而大大地推动了市场的增长。
市场大小和预测
- 全球市场价值(2025):46.7亿美元
- 预期市场价值(2033):85.1亿美元
- CAGR(2026-2033年):7.80%
眼科悬浮市场的主要外卖是什么
- 眼部悬浮剂为将药物直接送入眼睛提供液态配方,对治疗所有年龄组患者的急性和慢性视力疾病越来越重要,因为这些药物增强生物利用率、有针对性地交付以及易于服用
- 眼科悬停症需求不断上升,主要是由于细菌感染、青光眼和视网膜病等眼疾发病率不断上升,老年人口不断增加,对眼科健康和预防护理的认识不断提高等原因所助长的。
- 北美主导了眼科悬浮市场,2025年收入份额最大,为40.9%,其特点是保健基础设施强大,高水平地采用先进的眼科治疗方法,以及主要制药公司大量存在,美国在药物配方和以病人为中心的送药系统的创新推动下,处方和OTC眼科悬浮得到大幅增长.
- 由于眼疾发病率上升,保健设施扩大,可支配收入增加,特别是在中国和印度等国家,预计亚太区域在预测期内将成为眼科悬浮市场增长最快的区域。
- 抗生素部分主导了眼部悬浮市场,2025年的市场份额为41.7%,其驱动力在于其治疗细菌眼感染的既定功效以及医生普遍倾向于感染管理
报告范围和视网膜暂停市场分割
|
属性 |
视窗悬浮键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的深刻见解外,数据桥市场研究编写的市场报告还包括深入的专家分析、病人流行病学、管道分析、定价分析和监管框架。 |
眼球悬浮市场分析市场的关键趋势是什么?.
创新药物提供系统和病人-儿童配方
- 全球眼悬浮市场的一个重要和正在加速的趋势是发展先进的药物提供系统,包括以纳米颗粒为基础的悬浮和粘膜悬浮,提高疗效和病人的合规性。
- 例如,正在设计无防腐剂眼部悬浮剂,以减少视力刺激,同时保持稳定性,为敏感病人提供更安全的长期使用
- 制剂的进步有助于持续释放药物,降低剂量频率,提高视力生物利用率,解决患者的方便和坚持方面的挑战
- 将眼暂停与多治疗和复方治疗相结合,可以同时管理多眼病,简化治疗方案.
- 这种对病人友好、高效和有针对性的眼科疗法的趋势正在重新塑造医生和消费者的期望,促使Bausch + Lomb等公司开发创新的悬浮制剂,提高可容忍性。
- 医院、眼科诊所和零售药店对高级眼科停诊的需求迅速增长,原因是需要更安全、更有效和方便的眼科护理解决方案。
- 制药公司与生物技术初创企业之间日益加强的合作,正在加速研究下一代眼暂停症,包括罕见和慢性眼疾的制剂。
眼球悬浮市场动态
驱动程序
增加视力疾病和老年人口的发病率
- 细菌感染、青光眼和视网膜病等视力障碍的发病率不断上升,加上老年病人口不断增加,是导致眼科停诊需求增加的重要驱动因素。
- 例如,在2025年3月,Bausch + Lomb推出了针对细菌结膜炎的新的无防腐剂抗生素悬浮剂,反映了对更安全、对病人友好的制剂日益增长的需要。
- 随着眼部健康意识的提高和患者寻求有效的治疗选择,眼部悬浮症具有针对性分娩,生物利用率更高,系统性副作用降低等优点.
- 此外,增加保健基础设施、扩大眼科诊所以及增加获得OTC配方的机会,使眼科悬停症更加普遍。
- 方便易行、减少剂量和医生偏好有效暂停制剂是推动医院、诊所和药店市场采用的关键因素。
- 监管性批准新型创新眼科停诊,加之患者需求不断增长,进一步推动了预测期内市场增长.
- 扩大眼科药物的保险覆盖面,政府提高眼部健康意识的举措日益增多,使患者有更多机会获得高级悬停疗法
- 制剂监测和质量控制的技术进步正在提高产品的一致性和安全性,提高医生的信心和处方率
限制/挑战
制定稳定和遵守法规
- 围绕配方稳定性、可能视觉刺激和严格监管要求等所关切的问题,对眼球悬浮物的更广泛市场渗透构成重大挑战
- 例如,一些具有多重可信度的悬浮物在维持化学品稳定性和储存期的同质性方面可能面临挑战,限制了产品的采用
- 通过先进的制造技术、严格的测试和无防腐技术来解决这些制剂和稳定性问题,对于建立医生和病人的信任至关重要。
- 此外,遵守区域和国际眼科药物批准管理准则可能会延误产品发射并增加开发成本
- 虽然有一些成本效益高的配方,但具有先进交付系统或综合疗法的保费暂停往往价格较高,这可以限制价格敏感市场的采用
- 通过稳健的制定、简化管理审批和对产品收益的耐心教育来克服这些挑战,对于市场持续增长至关重要。
- 患者对正确储存和处理眼科悬停症的认识有限会影响治疗效果,给制造商和保健提供者带来挑战
- 使用其他口服药物形式的竞争,如凝胶、滴水和插入,可以限制市场份额增长,除非通过效力和方便程度加以区分。
眼球暂停市场趋势如何分割
市场按内容类型,应用,终端用户划分.
- 按内容类型
根据内容类型,眼活悬浮市场分出抗生素,抗活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性 抗生素部分在2025年占市场收入份额最大,为41.7%,其驱动力在于其在治疗结膜炎和克赖蒂斯等细菌眼感染方面的既定效力. 医生和眼科医生往往更喜欢抗生素悬浮,因为他们的治疗动作快,系统吸收最少,而且适合包括儿科和老年病人群在内的广大患者. 该部分还受益于正在进行的产品创新,包括无防腐剂制剂和复方疗法。 医院、诊所和药房的高领养进一步强化了抗生素的市场支配地位。 提高全球消费者的认识并增加眼部感染流行率,继续推动对这些制剂的强烈需求。
类固醇部分预计将在2026至2033年间出现最快的生长速度,而紫外炎等炎症眼病的流行程度不断上升,后期发炎,并出现严重过敏等刺激因素. 类固醇眼悬浮因其具有强烈的抗炎作用并能够减少眼肿和不适. 配方方面的创新,如低剂量和无防腐剂类固醇暂停等,正在扩大患者接受程度. 眼科医生对管理慢性炎性眼疾的认识日益提高,这促使处方增加。 由于更方便获取和价格更低廉,静置类固醇在新兴市场的吸收率也越来越高。 与以病人为中心的治疗计划,包括复方疗法的结合,正在进一步加快部分增长。
- 通过应用程序
根据应用情况,眼球悬浮市场被分化为细菌感染,视网膜障碍,青光眼,过敏,糖尿病眼病等. 细菌感染部分在2025年占据了市场主导地位,其原因是结膜炎、角膜溃疡和白血球炎在全球的流行率很高。 针对细菌感染的眼暂停能提供快速的缓解,高的局部生物利用率,以及最小的系统性副作用,使得它们被医疗保健提供者所偏好. 医院和眼科诊所在开处方方面发挥关键作用,特别是在儿科和老年人口中。 提高对视力卫生和早期感染管理的认识运动进一步加强了需求。 抗生素悬浮仍然是这一环节的支柱,在药物交付方面不断创新。 抗生素耐受感染的流行程度不断提高,也正促使发展出先进的制剂来维持疗效.
青光眼部分预计在2026至2033年期间将出现最快的CAGR,因为老年病人口不断增加,全球内膜压力增加。 青光眼悬浮剂,如亲子素类比和β-阻塞剂等能帮助长期管理并预防视力丧失. 在无防腐剂和复方疗法方面取得的进展加强了患者的坚持程度,使这些疗法越来越受欢迎. 远程眼科和家用分娩服务正在扩大偏远地区的青光眼暂停治疗。 医生将早期干预和对病人友好的用药、驱使收养作为优先事项。 人们对慢性眼病管理和眼科药物报销计划的认识日益提高,进一步支持了迅速增长。
- 按终端用户
在终端用户的基础上,眼科悬浮市场被分入医院,眼科诊所,诊所,药房等. 2025年,医院部分主导了市场,由较高的患者流入,先进的眼科,专业监督下的处方治疗优先. 医院为细菌感染、炎症和慢性眼科疾病提供广泛的眼暂停治疗。 医院的大规模采购和大宗采购加强了收入贡献。 医院也是较新的高成本配方的关键分发中心,包括无防腐剂和复方疗法。 医生对医院管理治疗的信任确保了这一阶层继续占主导地位。
眼科诊所的增长率预计在2026-2033年期间最快,原因是门诊病人接受常规眼科护理的人数增加,视力障碍的发病率增加,以及先进治疗方法的提供越来越多。 眼科诊所提供个性化的护理并允许频繁监测,这对于青光眼和视网膜病等慢性病至关重要. 扩大新兴市场基础设施,整合远程眼科平台,进一步支持快速采用. 诊所越来越多地提供处方和OTC眼科停诊服务,改善了无障碍性。 与医院相比,目标明确的治疗和较短的等候时间的方便性正在吸引更多的病人。 患者教育和诊所推动的提高认识方案也促进了这一部门的市场吸收。
眼系统暂停市场区域分析
- 北美主导了眼科悬浮市场,2025年收入份额最大,为40.9%,其特点是保健基础设施强大,采用先进的眼科治疗方法较高,主要制药公司数量众多
- 本区域的病人和保健提供者高度评价眼科停产,特别是细菌感染、青光眼和视网膜病的疗效、安全和定向分娩
- 这种普遍采用还得到以下因素的进一步支持:主要制药公司的存在、高额保健开支和方便获得先进的眼科治疗、将眼科停诊确定为医院、诊所和眼科护理中心的首选治疗方案。
美国眼科悬浮市场透视
美国眼科悬浮市场在2025年收获了北美最大的收入份额42%,由细菌感染,青光眼等视网膜病症和视网膜病症的日益普遍所助长. 患者和医护人员正在优先开展有效、有针对性的眼科治疗,而无防腐剂和复方暂停治疗方面的进展正在增强患者的合规性。 日益采用远程眼科,以及方便地进入医院、诊所和药店,进一步推动了眼科悬浮行业的发展。 此外,主要制药商和正在研发的先进配方的强大存在极大地促进了市场的扩大。
欧洲眼球悬浮市场透视
在整个预测期间,欧洲眼科悬浮市场预计将在相当规模的CAGR扩展,这主要是由于眼疾发病率上升和对眼科健康的认识不断提高。 城市化程度的提高,加上对方便、处方性眼科治疗的需求,正在促使人们接受眼科停诊。 欧洲患者也被吸引到高级的,对病人友好的配方上去,可以将视力刺激降到最低. 本区域各医院、眼科诊所和零售药店正在大幅增长,新治疗规程和后续护理中越来越多地规定眼科停诊。
英国眼科悬浮市场透视
预计在预测期间,英国眼科悬浮市场将在一个值得注意的CAGR增长,其动力是提高了对预防性眼科护理的认识并增加了慢性视力疾病的流行。 此外,越来越多的细菌感染、过敏和视网膜疾病病例正在鼓励医院和诊所采用有效的眼暂停疗法。 英国强大的保健基础设施和医药产品电子商务的强劲渗透预计将继续支持市场增长。 患者喜欢更安全、无防腐剂和方便的配方,这进一步刺激了收养。
德国眼球悬浮市场透视
预计在预测期间,德国眼科悬浮市场将在一个相当规模的CAGR扩展,因为人们日益认识到视力健康以及对技术先进和安全眼科护理解决方案的需求。 德国完善的保健基础设施,加上强调创新和质量标准,促进医院和专业眼科诊所采用眼科停诊。 无防腐剂和复方制剂的使用正变得越来越普遍,解决了患者对刺激的担忧并增强了治疗的合规性. 大力重视研究和临床试验,也推动了高级眼科悬停症的提供.
亚太眼球暂停市场观察
在2026至2033年的预测期间,亚太眼科悬浮市场将增长最快,达到23%,其动力是眼疾发病率上升、老年人口增加以及中国、日本和印度等国的保健设施扩大。 在政府提高眼科健康意识倡议的支持下, 本区域越来越倾向于先进的眼科治疗, 此外,随着APAC逐渐成为眼科制剂的制造中心,悬浮剂的可负担性和可获取性正在得到改善,从而扩大了患者的基础。
日本眼球悬浮市场透视
日本眼科悬浮市场由于该国对眼科健康有高度的认识,老年病人口不断增加,以及对方便治疗选择的需求而日益强劲. 日本患者将疗效,安全,可耐性放在优先位置,驱使偏好防腐剂无防腐剂和综合眼暂停. 眼科护理与远程保健平台的结合也正在促进遵守和无障碍。 此外,青光眼和视网膜病等慢性眼疾的发病率会增加,从而维持医院和诊所对有针对性的疗法的需求。
印度眼球悬浮市场透视
印度眼科悬浮市场在2025年占了亚太地区最大的市场收入份额,其原因是该国中产阶级人口不断增长,视力障碍的发病率不断上升,以及医疗意识不断提高。 印度是可获取和负担得起的眼科疗法的最大市场之一,医院、诊所和零售药店广泛规定暂停治疗。 推动眼部健康的政府举措、日益增长的城市化以及国内制造商生产具有成本效益的配方是推动印度市场的关键因素。
眼科悬浮市场中哪家顶级公司
眼科停产行业主要由历史悠久的公司领导,包括:
- 铝业实验室公司(美国).
- Bausch + 伦布公司(美国).
- 桑腾制药有限公司.(日本)
- 诺华集团(瑞士)
- Allergan公司(美国).
- 太阳制药工业有限公司(印度)
- 辉瑞股份有限公司(美国)
- 默克公司(美国)
- 拜耳公司(德国)
- Teva制药工业有限公司(以色列)
- 大冢制药有限公司(日本)
- 希克玛制药 PLC(英国)
- 萨诺菲(法国)
- AbbVie Inc. (美国).
- Genentech, Inc. (美国).
- 阿波特克斯公司(加拿大)
- 西普拉有限公司(印度)
- 鲁平有限公司(印度)
- 尼科克斯·萨(法国)
- Sentiss Pharma Pvt有限公司(印度)
全球眼球悬浮市场的近期动态是什么
- 2025年12月,阿伦比克制药公司获得美国FDA最后批准,暂停了Loperednol etabobol和Tobramycin眼科(0.5%/0.3%),这是一种用于刺激性视力疾病的复合皮质类固醇抗生素,在发射时获得竞争性通用疗法的指定和180天专有资格。
- 2025年6月,Amneal Pharmacels获得美国FDA批准,暂停使用乙酸乙酯眼球(1%无菌),一个针对类固醇反应性眼球炎的活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活
- 2024年9月,Eyenovia, Inc.宣布美国推出并商业化提供血红素丙酮眼球悬停(0.05%),批准治疗后视光炎和疼痛,这标志着15年多以来市场上第一种新的眼球类固醇.
- 2024年3月,美国FDA根据随机临床试验显示快速并持续地清除了炎症,批准了血红素丙酮眼科停产(0.05%),用于"心肌外科"后止痛和发炎,为扩大类固醇停产选项铺平了道路.
- 2024年1月,阿姆内尔制药公司宣布批准并推出氟甲基黄酮眼膜悬浮(0.1%),获得了180天竞争性通用疗法专有权,并提供皮质类固醇可选择的皮质同位素反应结合和角膜炎
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











