



全球光学卫星通信市场分割,按产品(终端站和光学地面站)、轨道(LEO、MEO和GEO)、应用(卫星间链接、卫星对地链、深空通信等)、终端用户(国防和政府、商业卫星运营商、空间机构、电信供应商、地球观测和遥感及其他)——2033年工业趋势和预测
什么是光学卫星通信市场规模和增长率
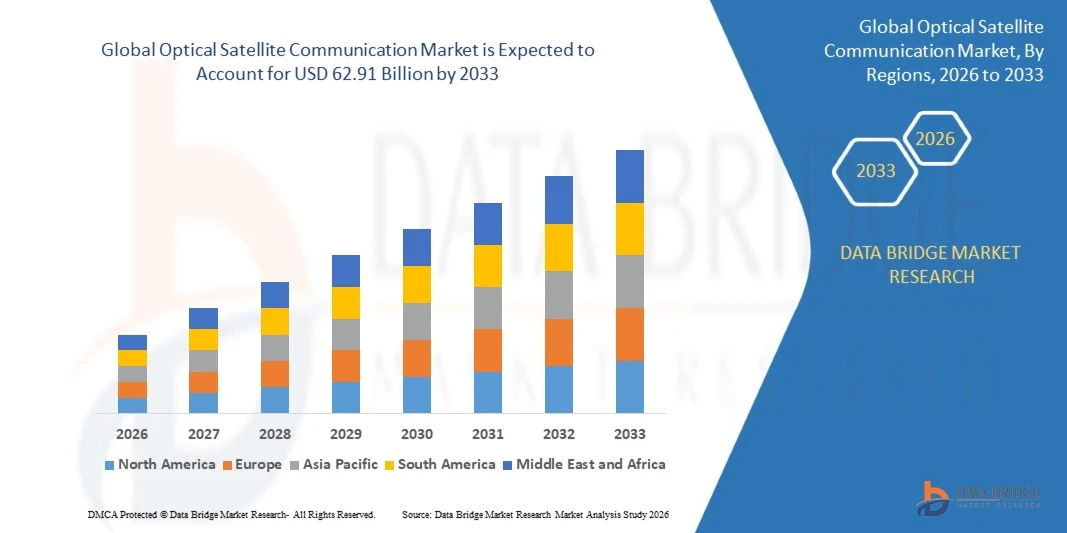
- 根据数据桥市场研究分析,光学卫星通信市场的价值为:2025年134.2亿美元预计将达到到2033年达到62.91亿美元,生长在一个从2026年到2033年CAGR为21.3%..
- 由于对高带宽、低纬度卫星连通性的需求增加,低地轨道星座扩大,以及国防、商业卫星业务、空间机构、电信和地球观测部门日益采用卫星,市场正在经历强劲增长。
- 日益部署扩散的卫星星座、越来越多的地球观测数据量以及日益需要安全、能抵御干扰的联系,都有助于市场采用。空地光学正在将技术应用于卫星间连接、地上下行链路、深空飞行任务和小型卫星星座,为运营商提供的吞吐量远远高于常规无线电频率卫星通信系统。
市场大小和预测
- 全球市场价值(2025):13.42亿美元
- 预期市场价值(2033年):62.91亿美元
- CAGR(2026-2033年):21.3%
- 2025年主要区域:北美
- 快速增长区域:亚太
光学卫星通信市场的主要外卖是什么
- 北美主导了光学卫星通信市场,2025年收入份额最大,为41.37%,得到了大型防御空间方案、强大的商业发射生态系统以及跨扩散星座早期部署激光连接的支持。
- 亚太区域预计将是增长最快的区域,2026年至2033年的CAGR为25.2%,其动力来自扩大国家空间方案、增加卫星星座投资、以及对安全的高容量连通性的需求增加。
- 在大规模采购星座和防御网络激光通信终端的推动下,光学终端部分在2025年以73.40%的比重带动了市场.
- 光学地面站是增长最快的产品类型,预计CAGR为23.9%,反映出需要地理上多样化的地面基础设施接收光学下行链路。
- 低地轨道部分在2025年的轨道类别中占了63.52%的收入份额,主导这一类别的是需要高容量卫星间网的多星座。
- 卫星间连接占2025年市场份额的46.84%,更倾向于建立减少对地站依赖的天基网网。
- 深空通信段是增长最快的应用类别,CAGR为27.4%,由月球和行星飞行任务对高率数据返回的要求所驱动.
范围和光学卫星通信市场分割报告
|
属性 |
光学卫星通信市场关键市场洞察 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了市场价值,增长率,市场部分,地域覆盖,市场主体,市场假设等市场见解外,由数据桥市场研究组负责的市场报告还包括了深入的专家分析,进出口分析,定价分析,生产消费分析,虫害分析等内容. |
光学卫星通信市场的关键趋势是什么
- 光学卫星通信正在从技术演示发展到业务基础设施,激光终端使卫星间能够进行高功率的网间通信、从空间到地面的下行链路以及跨越低地轨道、中地轨道和深地空间的数据中继服务。
- 例如,2024年1月,根据SpaceX在SPIE Photonics West的介绍,Starlink星座运行了大约9,000个激光链路,每天载有超过42个微字节的数据,每个链路维持了100个Gbps,连接的上升时间超过99%,展示了商业规模的激光通信.
- 终端制造者正在推动提高数据率、电能效率和标准化,与开发服务系统兼容的终端日益被采用为跨越政府和商业星座的互操作性基线。
- 光学连接也正在超越卫星,有飞机对空演示,光学数据中继网络,月球飞行任务利用激光返回大量图像和科学数据.
- 例如,2024年4月,据Tesat、Tesat和MPB通信公司称,欧洲数据中继服务局目前的低地轨道对地轨道链路在超过45 000公里的模拟距离上以40W光学输出功率显示100Gbps传输,而欧洲数据中继服务局目前的低地轨道对地轨道链路在2.2W时达到1.8Gbps。
- 随着终端成本下降、生产规模和标准成熟,预计光学卫星通信将成为高通量卫星网络、国防数据运输和下一代空间探索的默认支柱。
光学卫星通信市场的主要驱动者是什么
- 来自地球观测、宽带星座和防御传感器的数据量迅速增加,超过了无线电频率连接的能力,对高通量光学卫星间和下行链路解决方案的需求也越来越大。
- 例如,2026年3月,根据"突破防御"(Breaking Defense),美国航天开发局的Tranche 1架构由154颗卫星组成,包括运输层的126颗数据中继卫星和28颗导弹预警和跟踪卫星,它们依赖于激光链路来进行高速数据传输.
- 国防和政府机构正在优先进行安全、防干扰、低概率的拦截通信,加强对有弹性空间数据网络和导弹跟踪架构的激光终端采购。
- 例如,2024年12月,根据欧洲航天局(欧空局),欧盟委员会和空间RISE财团签署了一份为期12年的租让合同,租借约300颗卫星的IRIS2多轨道星座,专项预算为106亿欧元,加强了对高容量空间连通性的主权投资。
- 航站楼成本下降、制造量增加以及标准化、互通性终端的提供范围扩大,使小型卫星和商业运营商的光学连接变得可行。
哪些因素正在挑战光学卫星通信市场的增长
- 光学终端需要精确的指向、获取和跟踪以及专门的光子组件,这增加了工程的复杂性并限制了合格供应商的数量。
- 例如,据Via Satellite称,2024年8月,Mynaric披露了其CONDOR Mk3终端因关键部件产量低于预期和短缺而延迟生产,削减了其收入指导,并看到其首席执行官下台,突出了激光终端规模化的制造挑战。
- 云和动荡等大气条件会打断地与地之间的光学联系,需要不同的地面站网络和备用无线电频率系统,这提高了基础设施的成本。
- 来自不同供应商的终端之间的互通性、出口管制限制、以及空间硬件的漫长资格审查周期,都可能延迟部署,并会使新运营商采用的速度缓慢。
- 例如,2026年3月,据Breaking Defense称,空间开发局局长说,Tranche 1的光学网网络尚未建立,该机构在展示卫星对卫星激光链路方面至少落后了三个月,突出了集成方面的挑战。
- 制造业产量风险、天气依赖性、标准化差距和高前期成本的结合,会限制成本敏感的运营商的采用,并拖延从无线电频率向光学网络的过渡。
光学卫星通信市场如何分割
光学卫星通信市场按产品、轨道、应用和最终用户划分。
- 按产品分列
以产品为基础,将光学卫星通信市场分入光学终端站和光学地面站. 光学终端部分在2025年占据了73.40%的市场份额,同时为宽带星座、国防数据网络和数据中继卫星大规模采购了激光通信终端。 终端结合了望远镜,指向机制,激光和调制解调器,在航天器之间建立了高分率的连接. 规模、重量、动力和互操作性的改进正在扩大对小型卫星的使用。 产量的增加和新供应商的进入也正在改善卫星制造商的供应并降低成本。
光学地面站部分预计将在2026年至2033年达到23.9%的CAGR增长最快,原因是需要地理上多样化的接收站点,尽管云层覆盖,这些接收站点仍可保持连接。 运营商正在通过场地多样性计划建立地面望远镜和终端网络,以提高可用性。 政府资助的网络、商业地块供应商和研究机构正在投资于光学下行链路基础设施。 地球观测和深空飞行任务数据量的增加,进一步增加了对可靠、高功率的光学地面基础设施的需求。
- 按轨道
根据轨道,光学卫星通信市场被分割成低地轨道、MEO和GEO。 低地轨道部分在2025年以63.52%的比例占据了轨道类别的主导地位,而借助激光链路形成低纬度空间网的被扩散的星座的迅速部署为后盾。 光学连接使数据能够在没有地面站的卫星之间被定位,从而扩大了海洋和偏远地区的覆盖范围。 国防交通地层,宽带网络,地球观测星座是主要用户. 下降的发射成本和标准化的终端正在鼓励运营商为更多的卫星配备光学链路。
MEO段预计将在计划中的多轨道结构以及中地轨道导弹跟踪和数据网络方案的支持下,在2026年至2033年达到25.8%的CAGR增长最快. MEO链路比低地轨道相距更远,产生了对高功率终端和精确指向的需求. 结合低地轨道和MEO卫星的多轨道星座依靠光学链接在地层之间移动数据. 预计主权连接程序和防御网络会增加新的MEO节点,从而对先进的光学终端产生额外需求.
- 通过应用程序
在应用的基础上,光学卫星通信市场被分割成卫星间链路、卫星对地链路、深空通信等。 2025年,卫星间链路部分占应用类别的46.84%,同时需要建立空间网,将数据跨低延迟星座移动。 激光交叉连接可以减少对地站的依赖并实现跨大陆和海洋的通路. 国防运输网络和商业宽带星座正在扩大这些链接。 终端的标准化以及购置和跟踪方面的改进正在使交叉连接更加可靠和负担得起。
由需要返回高分辨率图像、视频和科学数据的月球和行星飞行任务所推动的2026-2033年CAGR增长最快,为27.4%。 激光链路可以使用更小更轻的硬件从同距离提供比无线电高得多的数据速率. 破碎的月球飞行任务和机器人探测器正在同无线电系统一起测试光学有效载荷。 月球附近的商业活动和火星探索计划不断增长,正在形成对光学深空通信的长期需求.
- 按终端用户
以最终用户为基础,将光学卫星通信市场分为国防和政府、商业卫星运营商、空间机构、电信供应商、地球观测和遥感等。 2025年,国防和政府部分在最终用户类别中占了43.17%的比重,在对有复原力、安全和防干扰的空间数据网络的投资支持下。 军事方案使用激光链接进行导弹预警和跟踪、数据传输以及指挥和控制。 他们倾向于低概率和高容量的拦截通信,这有力地支持终端采购。 主权连接方案进一步增加了政府开支。
商业卫星运营商部分预计将在宽带星座、数据中继服务和托管有效载荷网络的驱动下,在2026年至2033年达到24.1%的CAGR增长最快。 运营商正在采用光学连接,以提高能力,提高耐久性并降低地面基础设施成本。 商业中继网络还提供与第三方卫星和飞机的光学连接。 标准化终端和日益增强的供应商竞争正在降低新进入者的障碍,支持在商业上更广泛地采用光学通信。
哪个地区拥有光学卫星通信市场的最大份额
- 北美主导了光学卫星通信市场,2025年收入份额最大,为41.37%,得到了大型防御空间方案、强大的商业发射生态系统以及跨扩散星座早期部署激光连接的支持。
- 本区域还得益于政府对空间网络的大量资助、主要星座运营商和终端供应商的存在以及空间机构、大学和工业界之间的积极合作。 越来越多地利用光学链接进行国防数据运输,商业中继服务和月球探测,继续加强了北美在全球市场中的地位.
美国光学卫星通信市场透视
由于大规模国防运输和跟踪星座、商业宽带网络以及美国航天局领导的光学通信示范,美国光学卫星通信市场正在出现强劲增长。 该国已成熟的航天工业,连同一个深厚的终端开发商和发射供应商,正在驱动对先进激光终端的需求. 此外,越来越强调具有复原力、安全的数据传输以及扩大商业数据中继网络,正在加速采用跨越政府和商业应用的光学链接。
亚太光学卫星通信市场洞察
亚太光学卫星通信市场预计将迅速发展,其动力是扩大国家空间方案,增加对卫星星座的投资,以及中国、印度和日本等国对安全高容量连通性的需求增加。 地球观测活动不断增长,发射能力不断提高,以及政府对国内空间技术的支持,正在支持区域市场的扩大。 此外,对光学卫星间连接和地面基础设施的兴趣正在加快对激光通信解决方案的需求。
日本光学卫星通信市场透视
日本光学卫星通信市场由于光学和精密电子学的强大能力、政府对空间通信的支持以及既有电子和航空航天公司的参与而稳步增长。 国内开发商正在研究用于地球观测和商业应用的激光通信终端和数据中继概念。 此外,对可靠性、紧凑硬件和光学标准国际合作的强烈需求正在进一步促进日本的市场增长。
中国光学卫星通信市场透视
中国光学卫星通信市场在不断扩大卫星星座,激光通信积极研究,国内制造能力强等推动下,发展迅速. 越来越多地利用卫星进行宽带、地球观测和导航,大大推动了对高容量连接的需求。 此外,政府对空间基础设施的持续投资、发射量的增加以及国内光子组件的进展,使中国成为整个亚太光学卫星通信的关键增长市场。
英国光学卫星通信市场透视
英国光学卫星通信市场正在稳步增长,政府投资于空间和国防通信,这是一个活跃的卫星制造部门,并与欧洲和国际伙伴合作。 公司、大学和研究机构正在开发光学地面站和激光通信技术。 此外,对安全、有复原力的连通性和参与多国空间方案的兴趣日益增加,这正在支持联合王国更广泛地采用光学卫星通信。
德国光学卫星通信市场透视
德国光学卫星通信市场正在稳步扩大,原因是德国拥有强大的航空航天和光子基础,而且拥有已建立的激光终端开发商。 制造商、研究机构和空间机构正在推进数据中继、星座和防御应用的光学终端。 终端性能的持续进步,参与欧洲主权互联互通方案,以及德国对精准工程和安全通信的关注,都进一步推动了该国的市场增长.
光学卫星通信市场上的顶级公司是哪些
光学卫星通信市场行业主要由地位良好的公司领导,包括:
- 空间X(美国).
- Tesat-Spacecom GmbH & Co. KG(德国)
- 米纳里克集团(德国)
- CACI 国际公司(美国).
- 开普勒通信股份有限公司.(加拿大)
- 美国火箭实验室股份有限公司(美国)
- 一般原子电磁系统(美国)
- 诺斯罗普·格鲁曼公司(美国)
- 洛克希德·马丁公司(美国).
- 约克航天系统(美国).
- 空中客车SE(荷兰)
- 泰尔斯·阿莱尼亚航天公司(法国)
- Honeywell国际公司(美国)
- L3哈里斯科技股份有限公司(美国)
- 三菱电气公司(日本)
- NEC公司(日本)
- 索尼集团公司(日本)
- BAE Systems plc (英国).
- Viasat股份有限公司(美国)
- 空间指南针公司(日本)
光学卫星通信市场的最新发展情况
- 2026年8月,开普勒通信公司宣布其光学数据中继星座服务现已启动,此前2026年1月已发射十颗搭载与SDA相兼容的光学终端的卫星,使地球观测,国防,和空间领域意识的客户能够进入实时连接,未来档次计划支持数据速率可达100Gbps.
- 2026年7月,美国航天发展局恢复发射其Tranche 1 Transport Layer数据中继卫星,21颗卫星计划在技术修正后在SpaceX Falcon 9上发射,因为该机构正努力将光学网网网建立在其已扩散的战地战士太空建筑的核心.
- 2026年4月,美国国家航空航天局飞行了与麻省理工学院林肯实验室共同开发的猎户座蒿二号光学通信系统(O2O),执行"蒿二号"月球任务,使用红外激光链路将高清晰度的图像和数据与常规无线电系统并列以最高260Mbps的速度还原.
- 2025年9月,约克空间系统宣布成功演示了Tranche 0卫星与空间开发局光学地面终端之间的空间对地光学激光通信连接,成功接收了超过150万帧,推进了该机构的"运输地层".
- 2025年3月,火箭实验室宣布打算收购激光终端供应商Mynaric,该供应商为火箭实验室的5.15亿美元空间开发局合同提供CONDOR Mk3终端,生产出18颗Tranche 2 Transport Layer Beta卫星,目的是扩大光通信终端的生产.
SKU-

目录
1 引言
1.1 研究目標
1.2 市場定義
1.3 全球光學衛星通訊市場概況
1.4 貨幣和定價
1.5 限制
1.6 覆蓋市場
2 市場區隔
2.1 關鍵要點
2.2 進入全球光學衛星通訊市場
2.3 供應商定位網格
2.4 技術生命線曲線
2.5 市場指南
2.6 多變量建模
2.7 自上而下的分析
2.8 測量標準
2.9 供應商份額分析
2.1 來自主要訪談的關鍵數據點
2.11 來自關鍵二級資料庫的資料點
2.12 全球光學衛星通訊市場:研究快照
2.13 假設
3 市場概覽
3.1 驅動程式
3.2 限制
3.3 機遇
3.4 挑戰
4 執行摘要
5 項優質見解
5.1 波特五力模型
5.2 技術分析
5.3 價值鏈分析
6 全球光學衛星通訊市場(依雷射類型)
6.1 概述
6.2 AIGAAS雷射二極體
6.3 二氧化碳雷射器
6.4 微波雷射
6.5 SILEX 雷射
6.6 YAG雷射器
6.7 其他
7 全球光學衛星通訊市場(按組件劃分)
7.1 概述
7.2 解調器
7.3 調製器
7.4 接收器
7.5 發射器
7.6 其他
8 全球光學衛星通訊市場(依傳輸介質劃分)
8.1 概述
8.2 無線
8.3 衛星間鏈路
9 全球光學衛星通訊市場(按銷售管道)
9.1 概述
9.2 分銷商
9.3 貿易商和經銷商
10. 全球光學衛星通訊市場(按應用)
10.1 概述
10.2 回程
10.3 地球觀測
10.4 企業連接
10.5 最後一哩通道
10.6 研究與太空探索
10.7 監控和安全
10.8 電信
10.9 追蹤和監控
10.1 其他
11. 全球光學衛星通訊市場(按地區)
11.1 全球光學衛星通訊市場(本章所有細分市場均按國家/地區劃分)
11.2 北美
11.2.1 美國
11.2.2 加拿大
11.2.3 墨西哥
11.3 歐洲
11.3.1 德國
11.3.2 法國
11.3.3 英國
11.3.4 義大利
11.3.5 西班牙
11.3.6 俄羅斯
11.3.7 土耳其
11.3.8 比利時
11.3.9 荷蘭
11.3.10 瑞士
11.3.11 歐洲其他地區
11.4 亞太地區
11.4.1 日本
11.4.2 中國
11.4.3 韓國
11.4.4 印度
11.4.5 澳大利亞
11.4.6 新加坡
11.4.7 泰國
11.4.8 馬來西亞
11.4.9 印度尼西亞
11.4.10 菲律賓
11.4.11 亞太其他地區
11.5 南美洲
11.5.1 巴西
11.5.2 阿根廷
11.5.3 南美洲其他地區
11.6 中東和非洲
11.6.1 南非
11.6.2 埃及
11.6.3 沙烏地阿拉伯
11.6.4 阿聯酋
11.6.5 以色列
11.6.6 中東和非洲其他地區
11.7 主要主要見解:按主要國家
12 全球光學衛星通訊市場、公司格局
12.1 公司份額分析:全球
12.2 公司份額分析:北美
12.3 公司份額分析:歐洲
12.4 公司份額分析:亞太地區
12.5 合併與收購
12.6 新產品開發與審批
12.7 擴展
12.8 監管變化
12.9 夥伴關係和其他策略發展
13 全球光學衛星通訊市場,SWOT分析
14 全球光學衛星通訊市場、公司簡介
14.1 分析空間公司
14.1.1 公司概況
14.1.2 收入分析
14.1.3 產品組合
14.1.4 地理分佈
14.1.5 近期發展
14.2 阿特拉斯太空營運公司
14.2.1 公司概況
14.2.2 收入分析
14.2.3 產品組合
14.2.4 地理分佈
14.2.5 近期發展
14.3 美國國家航空暨太空總署
14.3.1 公司概況
14.3.2 收入分析
14.3.3 產品組合
14.3.4 地理分佈
14.3.5 近期發展
14.4 橋衛星公司
14.4.1 公司概況
14.4.2 收入分析
14.4.3 產品組合
14.4.4 地理分佈
14.4.5 近期發展
14.5 MAXAR技術
14.5.1 公司概況
14.5.2 收入分析
14.5.3 產品組合
14.5.4 地理分佈
14.5.5 近期發展
14.6 三菱電機公司
14.6.1 公司概況
14.6.2 收入分析
14.6.3 產品組合
14.6.4 地理分佈
14.6.5 最近的發展
14.7 SITAEL SPA
14.7.1 公司概況
14.7.2 收入分析
14.7.3 產品組合
14.7.4 地理分佈
14.7.5 近期發展
14.8 鮑爾航空航太技術公司
14.8.1 公司概況
14.8.2 收入分析
14.8.3 產品組合
14.8.4 地理分佈
14.8.5 近期發展
14.9 MYNARIC
14.9.1 公司概況
14.9.2 收入分析
14.9.3 產品組合
14.9.4 地理分佈
14.9.5 近期發展
14.1 雷射通信
14.10.1 公司概況
14.10.2 收入分析
14.10.3 產品組合
14.10.4 地理存在
14.10.5 近期發展
14.11 HISDESAT SERVICIOS ESTRATÉGICOS, SA
14.11.1 公司概況
14.11.2 產品組合
14.11.3 地理存在
14.11.4 近期發展
14.12 凱拉布斯
14.12.1 公司概況
14.12.2 收入分析
14.12.3 產品組合
14.12.4 地理存在
14.12.5 近期發展
14.13 超天
14.13.1 公司概況
14.13.2 收入分析
14.13.3 產品組合
14.13.4 地理存在
14.13.5 近期發展
14.14 IXBLUE
14.14.1 公司概況
14.14.2 收入分析
14.14.3 產品組合
14.14.4 地理存在
14.14.5 近期發展
14.15 索尼集團公司
14.15.1 公司概況
14.15.2 收入分析
14.15.3 產品組合
14.15.4 地理存在
14.15.5 近期發展
14.16 波音
14.16.1 公司概況
14.16.2 收入分析
14.16.3 產品組合
14.16.4 地理存在
14.16.5 近期發展
14.17 美國科技通訊部
14.17.1 公司概況
14.17.2 收入分析
14.17.3 產品組合
14.17.4 地理存在
14.17.5 近期發展
14.18 光學衛星通訊聯盟
14.18.1 公司概況
14.18.2 收入分析
14.18.3 產品組合
14.18.4 地理存在
14.18.5 近期發展
14.19 TESAT-SPACECOM 兩合公司
14.19.1 公司概況
14.19.2 產品組合
14.19.3 地理存在
14.19.4 近期發展
14.2 霍尼韋爾國際公司
14.20.1 公司概況
14.20.2 收入分析
14.20.3 產品組合
14.20.4 地理存在
14.20.5 近期發展
15份相關報告
16 問卷
17 關於數據橋市場研究

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











