


全球口服抗糖尿病藥物市場,依藥物類別(雙胍類、噻唑烷二酮類、二肽基肽酶 IV 抑制劑、α-葡萄糖苷酶抑制劑、胰島素促泌劑、胰淀素類似物、鈉-葡萄糖協同轉運蛋白-2 (SGLT2) 抑制劑、胰高血糖素樣勝肽-1受體激動劑等)、最終用戶(醫院、家庭護理、專科中心等)、分銷管道(醫院藥房、網路藥房、零售藥房)劃分-產業趨勢及預測(至 2029 年)
口服抗糖尿病药物市场规模和增长率
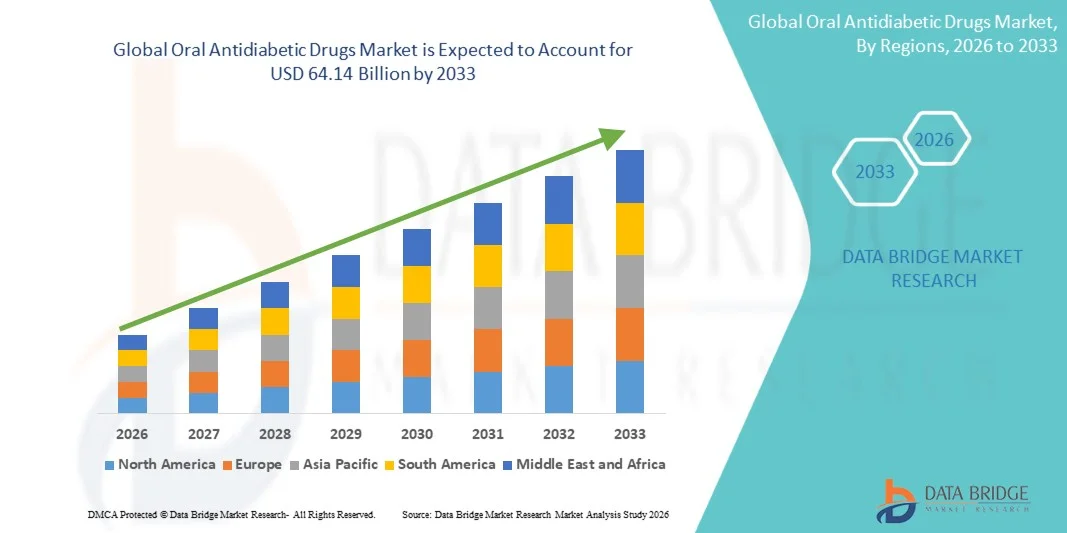
- 根据Data Bridge市场研究分析,全球口服抗糖尿病药物市场规模被估价为:2025年506.4亿美元并可望达到到2033年达到641.4亿美元, 以美元计CAGR为3.00%预测期间
- 糖尿病的日益流行、对疾病管理的认识的提高,以及越来越多的人采用口服抗糖尿病药物来有效控制患者的发作,都为市场增长提供了动力。
- 此外,药物配方的不断进步、复方疗法的不断提供以及保健服务的扩大正在加速采用口服抗糖尿病药物解决办法,从而大大地促进该行业的增长。
市场规模和预测:
- 全球市场价值(2025):50.64亿美元
- 预期市场价值(2033年):641.4亿美元
- 预测CAGR(2026-2033):3.00%
口服抗糖尿病药物市场分析
- 用于管理2型糖尿病的口服抗糖尿病药物,由于其在控制血糖水平和改善长期患者结果方面的效力,在现代保健中越来越重要
- 口服抗糖尿病药物需求不断上升,主要是由于全球糖尿病流行率不断上升,对疾病管理的认识不断提高,人们越来越倾向于方便、不可注射的治疗方案。
- 北美主导口服抗糖尿病药物市场,2025年收入份额最大,为39.4%,由高诊断率,强健的保健基础设施所驱动,并广泛采用先进药物疗法,美国为市场增长做出了重大贡献.
- 亚太区域预计将在预测期内成为口服抗糖尿病药物市场增长最快的区域,占12.9%的CAGR,由糖尿病人口增加、保健开支增加以及新兴经济体获得药物的机会得到改善所支持
- 2025年,由美因霉素既定的疗效、安全情况以及广泛临床接受的2型糖尿病一线疗法驱动, 重症组占了最大市场收入份额38.6%
范围和口服抗糖尿病药物市场分割报告
|
属性 |
口服抗糖尿病药物 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分割、地理覆盖和主要角色等市场假设的深刻见解外,由数据桥市场研究编写的市场报告还包括深入的专家分析、病人流行病学、管道分析、定价分析和监管框架。 |
口服抗糖尿病药物市场趋势
“......小说和综合疗法的采用“
- 全球口服抗糖尿病药物市场一个显著而加速的趋势是,日益转向新型药物类别和综合疗法,以更好地控制甘油,改善病人的治疗结果。 这一趋势是由于对更有效和更安全的长期糖尿病管理解决方案的需求日益增加
- 例如,与传统的单一疗法相比,广泛采用葡萄糖钠联运器-2(SGLT2)抑制剂和二乙酰戊二醇-4(DPP-4)抑制剂,大大提高了治疗效果。 同样,固定剂量的复方药物也越来越受欢迎,因为它们简化了治疗方法,改善了患者的坚持程度。
- 研发具有额外心血管和肾脏效益的药物,正在进一步改变治疗环境,因为保健提供者越来越优先考虑解决与糖尿病有关的多种并发症的疗法。
- 此外,药物研究的持续进展正在导致采用下一代口服疗法,其安全情况得到改善并减少了副作用
- 对个性化治疗方法的日益强调,即根据病人情况、疾病进展和病情调整疗法,也正在形成市场趋势。
- 这种向更有效、更方便和更以病人为中心的治疗方法的转变,对开处方模式和在全球推广采用先进的口服抗糖尿病药物产生了重大影响。
- 发达和新兴市场对创新性口腔疗法的需求在增加糖尿病流行率和增加获得保健服务的机会等支持下不断上升
口服抗糖尿病药物市场动态
驱动程序
“提高糖尿病发病率并提高对疾病管理的认识”
- 全球糖尿病,特别是2型糖尿病的发病率不断上升,是推动口服抗糖尿病药物需求的主要因素。 定居的生活方式、不健康的饮食习惯和肥胖率的上升是病人人数不断增加的主要原因
- 例如,一些国家的大规模筛查方案和公共卫生举措已导致糖尿病的早期诊断和治疗,从而增加了口服药物的采用。 此外,保健组织开展的提高认识运动鼓励患者及时寻求医疗干预。
- 日益老龄化的人口更容易受代谢障碍的影响,这进一步促使对长期糖尿病管理解决方案的需求增加
- 此外,保健基础设施的改善和获得医疗服务的机会的增加使更多的病人能够获得适当的治疗,特别是在发展中区域。
- 具有成本效益的非专利药品的提供,以及某些市场优惠的报销政策,也支持广泛采用
- 由于口服药物易于服用并符合患者要求,医生越来越倾向于将口服药物作为2型糖尿病的一线治疗,这进一步推动了市场的增长。
- 总体而言,疾病负担不断加重、认识得到提高、治疗机会得到改善,这些都极大地推动了市场的扩大。
限制/挑战
“......副作用、治疗限制和定价压力“
- 与某些口服抗糖尿病药物有关的副作用和限制的存在仍然是市场增长的关键挑战。 有些药物可能导致胃肠道问题,增重或低血糖,会影响患者坚持和治疗结果.
- 例如,对某些毒品类别长期安全的关切导致保健提供者采取谨慎的处方做法。 此外,病人对不同药物的反应各不相同,可能需要经常调整治疗。
- 包括可注射疗法和胰岛素在内的替代治疗方案的竞争日益激烈,这也限制了糖尿病晚期口服药物的采用。
- 此外,由于有通用替代品和严格的监管政策,价格压力会影响到制药公司的盈利能力。
- 低收入地区获得先进疗法的机会有限,加上保健基础设施的差距,继续限制市场渗透
- 一些病人需要持续监测和综合治疗,这可能增加治疗的总体成本和复杂性,并带来更多的挑战。
- 通过正在进行的研究、改进药物配方和加强病人教育来解决这些问题,对于确保市场的持续增长和更好的治疗结果至关重要。
口服抗糖尿病药物市场范围
市场按药物类别、最终用户和分销渠道划分。
• 按毒品类别分列
基于药物类,口服抗糖尿病药物市场被分出为:活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活 2025年,在美图霉素既定的疗效、安全情况以及广泛临床接受为2型糖尿病一线疗法的驱动下,重症组占据了最大的市场收入份额38.6%。 Biguanides在医院和专科中心被广泛开具处方,因为他们有能力控制血糖而无明显的缺血风险. 保健提供者倾向于为肥胖和心血管风险等同时存在的病人提供重症药物。 持续研发和采用复方疗法进一步加强了市场支配地位。 由于口服方便和价格低廉,患者遵守率很高。 该部分受益于广泛的报销范围和政府糖尿病方案。 由于需求广泛,医院和家庭护理人员经常储存重症病患者。 全球2型糖尿病的日益流行正在支持扩大。 医生认识方案和病人教育倡议推动收养。 多种剂量形式的可用性提高了多用途性。
SGLT2抑制剂部分预计将在2026年至2033年达到10.5%的最快CAGR,这得益于越来越多的新疗法的采用,这些疗法提供心血管和肾脏方面的惠益,超出了对甘油的控制。 SGLT2抑制剂越来越多地被推荐给有心力衰竭或慢性肾病风险的患者. 内分泌学家和糖尿病患者的认识不断提高,这促进了收养。 医院和专科中心正在扩大治疗协议的使用。 保险覆盖面和政府对创新疗法的支持正在加速增长。 病人偏好口服药,再加上额外的保健福利,有助于扩大市场。 药物制剂的技术进步正在提高疗效和可容忍性。 越来越多的临床研究显示长期的好处,正在加强收养。 全球肥胖症和2型糖尿病的发病率不断上升,支持了部分糖尿病的增长。 与复方疗法相结合可提高治疗结果。 家庭护理和远程医疗的一体化进一步促进了收养。 由于无障碍性和认识,新兴市场正在迅速被吸收。
• 最终用户
在最终用户的基础上,市场分成医院、家庭护理、专科中心等。 2025年,医院占市场收入份额最大,为52.4%,其动力是病人数量多、有训练有素的医务人员以及直接获得药品。 医院提供全面的糖尿病管理,包括筛查、药物管理和病人咨询。 多学科护理队伍确保坚持并优化治疗。 医院储备了广泛的抗糖尿病药物,包括新的药物类别,确保了护理的连续性。 增加糖尿病并发症的住院治疗有助于增长。 政府的举措和保险补偿提高了承受能力。 医院是急性和慢性糖尿病的主要治疗点。 高基础设施和诊断能力进一步加强了市场支配地位。 频繁的临床访问有助于监测和调整疗法。 药品合作和大宗采购加强了部分份额。 病人对医院护理的信任是另一个关键驱动器.
预计家庭护理部分在2026年至2033年期间将出现最快的11.2%的CAGR,其动力是病人越来越偏好方便和自我管理的口腔疗法。 家庭护理可以进行持续监测,减少住院检查,加强病人的遵纪守法。 远程医疗整合支持远程咨询和剂量调整. 为自我管理而增加口服抗糖尿病药物的供应,促使人们采用这些药物。 家庭糖尿病管理宣传运动正在进一步作出贡献。 节省费用和方便使家庭护理对慢性病患者具有吸引力。 老年人口的增长和糖尿病发病率的上升增加了需求。 数字保健工具和移动应用便利了药物的坚持. 药房提供直接到家送药。 家庭护理减轻了医院的负担,同时确保及时治疗。 政府和私人保健方案促进家庭护理解决方案。 病人的生活方式管理教育是对药物治疗的补充。
• 按分发渠道
根据分销渠道,市场分为医院药房,在线药房,零售药房. 2025年,医院药房占市场收入份额的最大部分,为47.8%,其驱动力是住院病人直接获得药物和门诊处方。 医院药房提供综合服务,包括咨询、遵守监测和急诊。 医院大量采购可确保成本效益和供应的连续性。 与医院协议相结合可确保病人取得最佳结果。 医院优先储存标准药物和新一代口服抗糖尿病药物。 患者对医院药房的高度信任支撑着持续的需求. 医院促进处方的落实和监测。 政府的支持和保险范围进一步加强了支配地位。
在线药房部分预计将在2026年至2033年出现最快的CAGR(12.1%),其驱动力是越来越多的数字化收养和方便家庭分娩. 患者更喜欢在线药店,以方便回填,获得多块品牌,有竞争力地定价. 智能手机渗透率和电子商务意识的提高推动了增长。 远程保健一体化可以进行在线处方管理和跟踪。 在线药店可以同时获得普通和特产口服抗糖尿病药物。 数字平台减少了对实物商店的依赖,并扩大了对偏远地区的接触。 支持网上药店业务的政府条例提高了可信度。 由于人们越来越倾向于在扩大后提供无接触的药物,从而推动了收养。 与用于提醒的移动应用程序的整合提高了患者的坚持度.
口服抗糖尿病药物市场区域分析
- 北美在口服抗糖尿病药物市场占据了主导地位,2025年收入份额最大,为39.4%,由高诊断率、强健的保健基础设施以及广泛采用先进药物疗法所驱动。 美国在强力临床研究、渐进监管框架和及早采用创新抗糖尿病疗法的支持下,为市场全面增长做出了重大贡献。
- 本区域的消费者越来越喜欢提供疗效、安全和方便的治疗方法,这促进了新药和混合口服抗糖尿病药物的高摄取率
- 主要的制药公司和完善的销售网络的存在进一步加强了北美的市场支配地位。
美国口服抗糖尿病药物市场透视
美国口服抗糖尿病药物市场在2025年收获了北美最大的收入份额,由2型糖尿病发病率上升和疾病管理意识提高所驱动. 医生越来越多地开出先进的口服疗法,包括SGLT2抑制剂、DPP-4抑制剂和固定剂量的复方药物,以改善对甘油的控制和病人的坚持。 此外,强有力的保健基础设施、病人承受能力高以及保险范围广泛,正在推动市场扩张。 加强病人教育和数字保健倡议的努力正在进一步促进增长。
欧洲口服抗糖尿病药物市场透视
预计在整个预测期间,欧洲口服抗糖尿病药物市场将稳步扩大,主要由糖尿病发病率上升、保健系统完善和病人对疾病管理的认识提高所驱动。 城市化、现代保健设施的提供以及越来越多的先进口腔疗法的采用正在促进市场增长。 德国、法国和意大利等主要国家正目睹着对复方疗法和新型抗糖尿病药物的高需求,并得到了有利的报销政策的支持。
英国口服抗糖尿病药物市场透视
预计在预测期间,英国口服抗糖尿病药物市场将在一个显著的CAGR增长,糖尿病流行率上升和病人偏好方便、有效的口服疗法为这一市场火上浇油。 越来越多的政府倡议促进糖尿病的早期诊断和管理,加上强大的保健基础设施和强大的药品分销网络,正在推动增长。 此外,病人和医生对复方疗法的好处有高度的认识,使市场受益。
德国口服抗糖尿病药物市场透视
德国口服抗糖尿病药物市场预计将在预测期间稳步扩大,并辅之以糖尿病发病率的上升、先进的保健基础设施和越来越多的采用创新口服疗法。 患者偏好提高疗效、安全和减少副作用的治疗,以及有利的报销政策,正在推动市场增长。 越来越重视个性化治疗计划和疾病综合管理,进一步加强了市场采纳.
亚太口服抗糖尿病药物市场透视
亚太口服抗糖尿病药物市场预计将在预测期间以12.9%的CAGR增长最快,其动力是糖尿病人口不断增加、保健支出增加以及中国、印度和日本等新兴经济体获得药品的机会得到改善。 快速城市化、对糖尿病管理的认识不断提高以及支持保健基础设施发展的政府举措正在加速市场采纳。 制药业的扩大和负担得起的治疗方案也有助于更广泛地获得治疗。
日本口服抗糖尿病药物市场透视
日本口服抗糖尿病药物市场由于人口老化、糖尿病发病率高以及强调早期诊断和有效管理而稳步增长。 对方便病人的口服疗法的需求正在增加,包括固定剂量的组合和新药类。 先进的保健服务、数字监测和强有力的病人遵守方案相结合,有助于扩大市场。
中国口服抗糖尿病药物市场透视
2025年,中国口服抗糖尿病药物市场占亚太地区收入份额最大,原因是糖尿病人口增加,保健意识提高,以及越来越多地采用先进的口服疗法。 政府促进糖尿病筛查和管理的方案,以及改善保健基础设施,是关键的增长动力。 负担得起的治疗办法、国内药品生产以及城市医疗保健服务不断增多,进一步推动了城市和半城市地区的市场采纳。
口服抗糖尿病药物市场上的顶级公司
口服抗糖尿病药物行业主要由地位良好的公司领导,包括:
- 新北盘(丹麦)
- 萨诺菲(法国)
- 伊莱·莉莉和公司(美国).
- 博埃林格·伊格尔海姆(德国)
- 阿斯特拉泽内卡(吴.
- 默克公司(美国)
- 辉瑞股份有限公司(美国)
- 葛兰素史克线 (英国).
- Mylan N.V. (美国).
- 约翰逊 & Johnson (美国).
- 太阳制药工业有限公司(印度)
- 布里斯托-迈尔斯·斯基布 (美国).
- Teva制药工业有限公司(以色列)
- 浙江华海制药股份有限公司(中国).
- Abbott实验室(美国)
- 弗雷塞纽斯·卡比(德国)
- Biocon有限公司(印度)
- 西普拉有限公司(印度)
- Hetero药物有限公司(印度)
- Reddy博士的实验室(印度)
全球口服抗糖尿病药物市场的最新动态
- 2023年5月,美国食品药品管理局(FDA)批准由TheracosBio开发的布伦扎夫维(英语:Bexaglifrozin)作为治疗2型糖尿病的新口服SGLT2抑制剂. 这一批准扩大了口服疗法的类别,不仅改善了甘油控制,而且还提供了心血管和肾脏方面的福利,反映了糖尿病护理中治疗重点的演变。
- 2023年1月,Eli Lilly和Company获得FDA批准为2型糖尿病管理扩展了Mounjaro(tirzepatide)的标签,虽然主要可注射,但通过加速开发下一代代谢疗法和组合疗法,对口腔抗糖尿病格局产生了很大影响. 这一发展凸显出向更有效的葡萄糖低效剂的转变,并增加了代谢效益。
- 2024年4月,AstraZeneca宣布扩大临床证据,支持其口服SGLT2抑制剂Farxiga (dapagliflozin),用于更广泛的心肌病症状,包括心衰竭和慢性肾病. 这一发展加强了口服抗糖尿病药物在葡萄糖控制之外的作用,强化了它们在综合疾病管理中的作用.
SKU-

目录
1 引言
1.1 研究目標
1.2 市場定義
1.3 全球口服抗糖尿病藥物市場概況
1.4 貨幣和定價
1.5 限制
1.6 覆蓋市場
2 市場區隔
2.1 關鍵要點
2.2 達到全球XX尺寸
2.2.1 供應商定位網格
2.2.2 技術生命線曲線
2.2.3 三腳架資料驗證模型
2.2.4 市場引導
2.2.5 多變量建模
2.2.6 自上而下的分析
2.2.7 挑戰矩陣
2.2.8 應用覆蓋網格
2.2.9 測量標準
2.2.10 供應商份額分析
2.2.11 來自關鍵主要訪談的資料點
2.2.12 來自關鍵二級資料庫的資料點
2.3 全球口服抗糖尿病藥物市場:研究快照
2.4 假設
3 執行摘要
4 項優質見解
4.1 PESTEL分析
4.2 波特五力模型
5 產業洞察
5.1 專利分析
5.1.1 專利格局
5.1.2 美國專利商標局編號
5.1.3 專利到期
5.1.4 EPIO 編號
5.1.5 專利強度和質量
5.1.6 專利權利要求
5.1.7 專利引用
5.1.8 專利訴訟和許可
5.1.9 專利文件
5.1.10 獲得專利的國家
5.1.11 技術背景
5.2 成熟市場的藥物治療率
5.3 人口趨勢:對所有發病率的影響
5.4 患者流程圖
5.5 關鍵定價策略
5.6 關鍵患者入組策略
5.7 與專家的訪談
5.8 其他 KOL 快照
6 流行病學
6.1 各性別發病率
6.2 處理率
6.3 死亡率
6.4 藥物依從性與治療轉換模型
6.5 患者治療成功率
6.6 治療模式和展望
7 併購
7.1 許可
7.2 商業化協議
8 監理框架
8.1 監理審批流程
8.2 各地區監理核准的便利性
8.3 監理審批途徑
8.4 許可和註冊
8.5 上市後監測
8.6 良好生產規範 (GMPS) 指南
9 管道分析
9.1 臨床試驗與階段分析
9.2 藥物治療管線
9.3 第三階段候選人
9.4 第二階段候選人
9.5 第一階段候選人
9.6 其他(臨床前和研究)
表 1 XX 年全球臨床試驗市場
公司名稱 治療領域
XX XX
XX XX
XX XX
XX XX
XX XX
XX XX
資料來源:新聞稿、年度報告、美國證券交易委員會文件、投資者介紹、其他政府來源、基於二手資料的分析、專家訪談
表2 產品和項目分階段分佈
專案階段數
臨床前/研究計畫 XX
臨床開發 XX
第一階段XX
第二階段XX
第三階段XX
已在美國申請/批准但尚未上市 XX
總計 XX
資料來源:新聞稿、年度報告、美國證券交易委員會文件、投資者介紹、其他政府來源、基於二手資料的分析、專家訪談
表3 項目治療領域及階段分佈
治療領域臨床前/研究項目
XX XX
XX XX
XX XX
XX XX
XX XX
項目總數 XX
資料來源:新聞稿、年度報告、美國證券交易委員會文件、投資者介紹、其他政府來源、基於二手資料的分析、專家訪談
表 4 項目依科學方法和階段的分佈
技術臨床前/研究項目
XX XX
XX XX
XX XX
XX XX
XX XX
項目總數 XX
資料來源:新聞稿、年度報告、美國證券交易委員會文件、投資者介紹、其他政府來源、基於二手資料的分析、專家訪談
圖 1 基於 XX 研發概覽的頂級實體
資料來源:新聞稿、年度報告、美國證券交易委員會文件、投資者介紹、其他政府來源、基於二手資料的分析、專家訪談
10種上市藥物分析
10.1 藥物
10.1.1 品牌名稱
10.1.2 通用名稱
10.2 治療指徵
10.3 藥物的藥理類別
10.4 藥物主要適應症
10.5 市場狀況
10.6 藥物類型
10.7 藥物劑型
10.8 劑量可用性
10.9 包裝類型
10.1 給藥途徑
10.11 給藥頻率
10.12 藥物洞察
10.13 藥物開發活動概述,例如監管里程碑、安全資料和有效性資料、市場獨佔性資料。
10.13.1 預測市場前景
10.13.2 交叉競爭
10.13.3 治療組合
10.13.4 當前發展情景
11 市場准入
11.1 10年市場預測
11.2 臨床試驗最新更新
11.3 每年FDA核准的新藥數量
11.4 藥品製造商和交易
11.5 主要藥物吸收
11.6 目前的治療實踐
11.7 即將進行的治療的影響
12 研發分析
12.1 比較分析
12.2 藥物開發前景
12.3 深入了解監管里程碑
12.4 治療評估
12.5 基於資產的合作與夥伴關係
13 市場概覽
13.1 驅動程式
13.2 限制
13.3 機遇
13.4 挑戰
14 全球口服抗糖尿病藥物市場(依藥物類別)
14.1 概述
14.2 雙胍類(二甲雙胍)
14.2.1 雙胍類(二甲雙胍),依類型
14.2.1.1. 單一療法
14.2.1.2. 聯合治療
14.2.2 雙胍類藥物,依藥物類型
14.2.2.1. 通用
14.2.2.2. 品牌
14.2.2.2.1. 福爾塔梅特
14.2.2.2.2. 格華止
14.2.2.2.3. 格華止緩釋片
14.2.2.2.4. 格魯梅扎
14.2.2.2.5. 裡約熱內盧
14.2.2.2.6. 其他(如有)
14.3 噻唑烷二酮
14.3.1 噻唑烷二酮,依類型
14.3.1.1. 羅格列酮
14.3.1.2. 吡格列酮
14.3.2 噻唑烷二酮類藥物
14.3.2.1. 通用
14.3.2.2. 品牌
14.3.2.2.1. 艾克托斯
14.3.2.2.2. 文迪雅
14.3.2.2.3. 其他(如有)
14.4 二肽基肽酶IV抑制劑
14.4.1 二肽基肽酶 IV 抑制劑(按類型)
14.4.1.1. 西他列汀
14.4.1.2. 利格列汀
14.4.1.3. 沙格列汀
14.4.1.4. 阿格列汀
14.4.2 二肽基肽酶 IV 抑制劑,依藥物類型
14.4.2.1. 通用
14.4.2.2. 品牌
14.4.2.2.1. JANUVIA
14.4.2.2.2. 利潔時
14.4.2.2.3. 安格利扎
14.4.2.2.4. 尼西納
14.4.2.2.5. 其他(如有)
14.5 α-葡萄糖苷酶抑制劑
14.5.1 A-葡萄糖苷酶抑制劑(按類型)
14.5.1.1. 阿卡波糖
14.5.1.2. 米格列醇
14.5.2 A-葡萄糖苷酶抑制劑(依藥物類型)
14.5.2.1. 通用
14.5.2.2. 品牌
14.5.2.2.1. 預處理
14.5.2.2.2. 格萊塞特
14.5.2.2.3. 其他(如有)
14.6 胰島素促分泌劑
14.6.1 磺醯脲類
14.6.1.1. 磺醯脲類藥物,依類型
14.6.1.1.1. 第一代
14.6.1.1.1.1 醋磺內酯
14.6.1.1.1.2 氯磺丙脲
14.6.1.1.1.3 托拉扎米特
14.6.1.1.1.4 甲苯磺丁脲
14.6.1.1.2. 第二代
14.6.1.1.2.1 格列吡嗪
14.6.1.1.2.2 格列苯脲
14.6.1.1.2.3 格列齊特
14.6.1.1.2.4 格列美脲
14.6.1.2. 磺醯脲類藥物,依藥物類型
14.6.1.2.1. 通用
14.6.1.2.2. 品牌
14.6.1.2.2.1 戴微米
14.6.1.2.2.2 格列苯
14.6.1.2.2.3 阿瑪麗爾
14.6.1.2.2.4 甘氨酸酶
14.6.1.2.2.5 其他(如有)
14.6.2 格列奈類藥物
14.6.2.1. 格列奈類藥物,依類型
14.6.2.1.1. 瑞格列奈
14.6.2.1.2. 那格列奈
14.6.2.2. 格列奈類藥物,依藥物類型
14.6.2.2.1. 通用
14.6.2.2.2. 品牌
14.6.2.2.2.1 普蘭丁
14.6.2.2.2.2 星光
14.6.2.2.2.3 其他(如有)
14.7 鈉-葡萄糖協同轉運蛋白-2(SGLT2)抑制劑
14.7.1 SGLT2 抑制劑,依類型
14.7.1.1. 卡格列淨
14.7.1.2. 達格列淨
14.7.1.3. 恩格列淨
14.7.1.4. 其他(如有)
14.7.2 SGLT2 抑制劑(依藥物類型)
14.7.2.1. 通用
14.7.2.2. 品牌
14.7.2.2.1. 福西戈
14.7.2.2.2. 調用
14.7.2.2.3. 布倫札維
14.7.2.2.4. 強的松
14.7.2.2.5. 史蒂格拉特羅
14.7.2.2.6. 其他(如有)
14.8 胰高血糖素樣勝肽-1受體激動劑
14.9 其他
14.9.1 聯合用藥
14.9.1.1. 組合藥物,依類型
14.9.1.1.1。阿格列汀/二甲雙胍
14.9.1.1.2. 卡格列淨/二甲雙胍
14.9.1.1.3. 達格列淨/二甲雙胍
14.9.1.1.4. 達格列淨/二甲雙胍/沙格列汀
14.9.1.1.5. 恩格列淨/利格列汀/二甲雙胍
14.9.1.1.6. 恩格列淨/二甲雙胍
14.9.1.1.7. 埃格列淨/二甲雙胍
14.9.1.1.8。格列吡嗪/二甲雙胍
14.9.1.1.9. 格列苯脲/二甲雙胍
14.9.1.1.10. 利格列汀/二甲雙胍
14.9.1.1.11. 二甲雙胍/吡格列酮
14.9.1.1.12. 二甲雙胍/羅格列酮
14.9.1.1.13。二甲雙胍/瑞格列奈
14.9.1.1.14. 其他
14.9.1.2. 複方藥物,依藥物類型劃分
14.9.1.2.1. 通用
14.9.1.2.2. 品牌
14.9.1.2.2.1 卡扎諾
14.9.1.2.2.2 調用
14.9.1.2.2.3 XIGDUO XR
14.9.1.2.2.4 QTERNMET XR
14.9.1.2.2.5 特里賈迪 XR
14.9.1.2.2.6 SYNJARDY
14.9.1.2.2.7 塞格魯米特
14.9.1.2.2.8 元格利普
14.9.1.2.2.9 格洛維斯
14.9.1.2.2.10 詹塔杜埃托
14.9.1.2.2.11 JENTADUETO XR
14.9.1.2.2.12 ACTOPLUS MET
14.9.1.2.2.13 普蘭迪梅特
14.9.1.2.2.14 AVANDAMET
14.9.1.2.2.15 複合型 XR
14.9.1.2.2.16 其他
14.9.2 其他(如有)
15 全球口服抗糖尿病藥物市場(依藥物類型)
15.1 概述
15.2 品牌
15.2.1 福塔梅特
15.2.2 格華止
15.2.3 格華止緩釋片
15.2.4 格魯梅扎
15.2.5 裡約熱內盧
15.2.6 福西戈
15.2.7 調用
15.2.8 布倫扎維
15.2.9 恩格列淨
15.2.10 斯蒂格拉特羅
15.2.11 普蘭丁
15.2.12 星光
15.2.13 戴微米
15.2.14 格列苯海拉明
15.2.15 阿瑪莉爾
15.2.16 甘氨酸酶
15.2.17 其他
15.3 通用
16 全球口服抗糖尿病藥物市場(依活動劃分)
16.1 概述
16.2 延長發布
16.3 立即釋放
17 全球口服抗糖尿病藥物市場(依糖尿病類型劃分)
17.1 概述
17.2 1 型糖尿病
17.3 2型糖尿病
17.4 妊娠期糖尿病
18 全球口服抗糖尿病藥物市場(依治療方案)
18.1 概述
18.2 月療法
18.3 聯合治療
19 全球口服抗糖尿病藥物市場,依人口類型劃分
19.1 概述
19.2 兒科
19.2.1 按性別
19.2.1.1. 男性
19.2.1.2. 女性
19.3 成人
19.3.1 按性別
19.3.1.1. 男性
19.3.1.2. 女性
19.4 老年病
19.4.1 按性別
19.4.1.1. 男性
19.4.1.2. 女性
20 全球口服抗糖尿病藥物市場(按最終用戶劃分)
20.1 概述
20.2 醫院
20.2.1 按類型
20.2.1.1. 私人
20.2.1.1.1. 按等級
20.2.1.1.1.1 一級
20.2.1.1.1.2 第二層
20.2.1.1.1.3 第三級
20.2.1.2. 公共
20.2.1.2.1. 按等級
20.2.1.2.1.1 第一層
20.2.1.2.1.2 第二層
20.2.1.2.1.3 第三級
20.3 家庭醫療保健
20.4 專科中心
20.5 糖尿病照護中心
20.6 門診中心
20.7 其他
21 全球口服抗糖尿病藥物市場,依通路劃分
21.1 概述
21.2 直接投標
21.3 零售額
21.3.1 醫院藥房
21.3.2 零售藥局
21.3.3 網路藥局
21.4 其他
22 全球口服抗糖尿病藥物市場、SWOT 和 DBMR 分析
23 全球口服抗糖尿病藥物市場、公司格局
23.1 公司份額分析:全球
23.2 公司份額分析:北美
23.3 公司份額分析:歐洲
23.4 公司份額分析:亞太地區
23.5 合併與收購
23.6 新產品開發與審批
23.7 擴展
23.8 監理變化
23.9 夥伴關係和其他策略發展
24 全球口服抗糖尿病藥物市場(按地區)
全球口服抗糖尿病藥物市場(本章按國家列出上述所有細分市場)
24.1 北美
24.1.1 美國
24.1.2 加拿大
24.1.3 墨西哥
24.2 歐洲
24.2.1 德國
24.2.2 英國
24.2.3 義大利
24.2.4 法國
24.2.5 西班牙
24.2.6 俄羅斯
24.2.7 瑞士
24.2.8 土耳其
24.2.9 比利時
24.2.10 荷蘭
24.2.11 丹麥
24.2.12 瑞典
24.2.13 波蘭
24.2.14 挪威
2015年2月24日 芬蘭
24.2.16 歐洲其他地區
24.3 亞太地區
24.3.1 日本
24.3.2 中國
24.3.3 韓國
24.3.4 印度
24.3.5 新加坡
24.3.6 泰國
24.3.7 印度尼西亞
24.3.8 馬來西亞
24.3.9 菲律賓
24.3.10 澳大利亞
24.3.11 紐西蘭
2012年3月24日 越南
24.3.13 台灣
24.3.14 亞太其他地區
24.4 南美洲
24.4.1 巴西
24.4.2 阿根廷
24.4.3 南美洲其他地區
24.5 中東和非洲
24.5.1 南非
24.5.2 埃及
24.5.3 巴林
24.5.4 阿拉伯聯合大公國
24.5.5 科威特
24.5.6 阿曼
24.5.7 卡達
24.5.8 沙烏地阿拉伯
24.5.9 其他MEA地區
24.6 主要主要見解:按主要國家
25 全球口服抗糖尿病藥物市場,公司簡介
25.1 輝瑞公司
25.1.1 公司概況
25.1.2 收入分析
25.1.3 地理分佈
25.1.4 產品組合
25.1.5 最近的發展
25.2 諾華
25.2.1 公司概況
25.2.2 收入分析
25.2.3 地理存在
25.2.4 產品組合
25.2.5 最近的發展
25.3 梯瓦製藥美國公司
25.3.1 公司概況
25.3.2 收入分析
25.3.3 地理存在
25.3.4 產品組合
25.3.5 最近的發展
25.4 阿斯利康
25.4.1 公司概況
25.4.2 收入分析
25.4.3 地理存在
25.4.4 產品組合
25.4.5 最近的發展
25.5 拜耳公司
25.5.1 公司概況
25.5.2 收入分析
25.5.3 地理存在
25.5.4 產品組合
25.5.5 最近的發展
25.6 賽諾菲
25.6.1 公司概況
25.6.2 收入分析
25.6.3 地理存在
25.6.4 產品組合
25.6.5 最近的發展
25.7 安斯泰來製藥公司
25.7.1 公司概況
25.7.2 收入分析
25.7.3 地理存在
25.7.4 產品組合
25.7.5 最近的發展
25.8 強生醫療保健系統公司
25.8.1 公司概況
25.8.2 收入分析
25.8.3 地理存在
25.8.4 產品組合
25.8.5 最近的發展
25.9 勃林格殷格翰國際股份有限公司
25.9.1 公司概況
25.9.2 收入分析
25.9.3 地理存在
25.9.4 產品組合
25.9.5 最近的發展
25.1 諾和諾德公司
25.10.1 公司概況
25.10.2 收入分析
25.10.3 地理存在
25.10.4 產品組合
25.10.5 近期發展
25.11 默克公司
25.11.1 公司概況
25.11.2 收入分析
25.11.3 地理存在
25.11.4 產品組合
25.11.5 近期動態
25.12 葛蘭素史克公司。
25.12.1 公司概況
25.12.2 收入分析
25.12.3 地理存在
25.12.4 產品組合
25.12.5 近期動態
25.13 阿旃陀製藥公司
25.13.1 公司概況
25.13.2 收入分析
25.13.3 地理存在
25.13.4 產品組合
25.13.5 近期動態
25.14 魯邦
25.14.1 公司概況
25.14.2 收入分析
25.14.3 地理存在
25.14.4 產品組合
25.14.5 近期發展
25.15 AMNEAL製藥公司
25.15.1 公司概況
25.15.2 收入分析
25.15.3 地理存在
25.15.4 產品組合
25.15.5 近期動態
25.16 施維耶實驗室
25.16.1 公司概況
25.16.2 收入分析
25.16.3 地理存在
25.16.4 產品組合
25.16.5 近期動態
25.17 ADVACARE製藥
25.17.1 公司概況
25.17.2 收入分析
25.17.3 地理存在
25.17.4 產品組合
25.17.5 近期發展
25.18 威諾納製藥
25.18.1 公司概況
25.18.2 收入分析
25.18.3 地理存在
25.18.4 產品組合
25.18.5 近期動態
25.19 THERACOSBIO有限公司
25.19.1 公司概況
25.19.2 收入分析
25.19.3 地理存在
25.19.4 產品組合
25.19.5 近期動態
25.2 武田製藥股份有限公司
25.20.1 公司概況
25.20.2 收入分析
25.20.3 地理存在
25.20.4 產品組合
25.20.5 近期動態
26份相關報告
27 結論
28 問卷
29 關於數據橋市場研究

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











