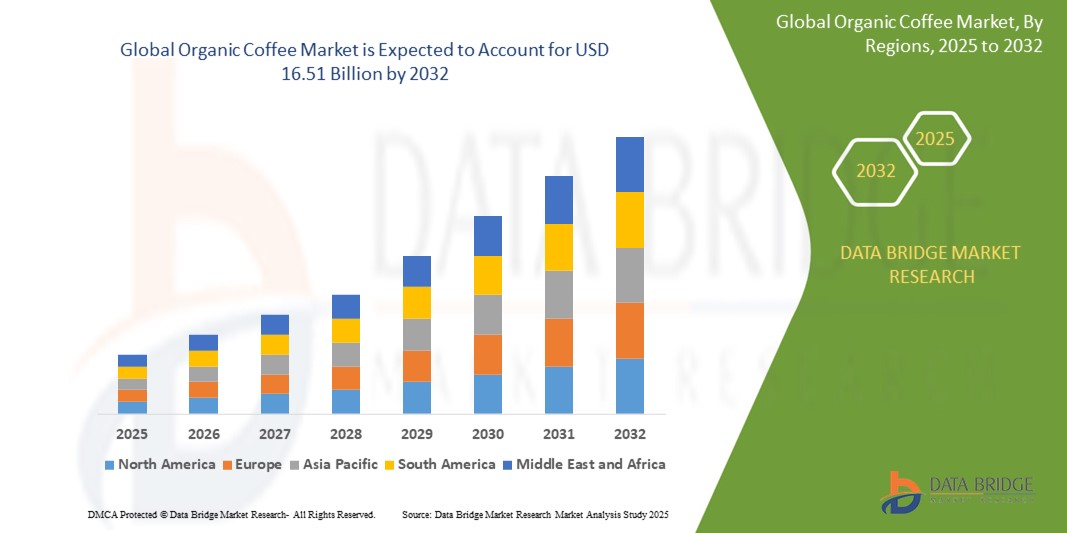
全球有機咖啡市場,按類型(公平貿易咖啡、精品咖啡、濃縮咖啡和咖啡豆莢)、產地(阿拉比卡咖啡和中果咖啡)、烘焙程度(淺、中、深)、分銷管道(線上、線下、超市和大賣場、獨立零售商、便利商店、專業零售商等)、最終用戶(食品飲料、製藥、化妝品和個人護理)劃分——行業和 203 年趨勢。
有机咖啡市场规模和增长率是什么
- 根据数据桥市场研究分析,全球有机咖啡市场规模被估价为:2024年86.6亿美元并可望达到截至2032年共165.1亿美元, 以美元计CAGR为8.40%.预测期间
- 市场增长的主要动力是消费者对健康惠益的认识得到提高,可持续的耕作做法,以及发达和新兴市场对无害环境产品的需求日益增加
- 对有道德来源和无化学品咖啡的偏好增加,加上电子商务平台的扩大,大大推动了全球有机咖啡的采用
市场大小和预测
全球市场价值(2025):86.6亿美元
预期市场价值(2033年):165.1亿美元
预测CAGR(2026-2033):8.40%
有机咖啡市场的主要外卖是什么
- 有机咖啡在没有合成杀虫剂或肥料的情况下生产,它作为传统咖啡的更健康和更可持续的替代品,正在获得牵引力,这吸引了有环保意识的消费者
- 需求猛增是由于健康意识的提高、可支配收入的增加以及转向保费和特产咖啡产品,特别是在城市地区。
- 北美主导了有机咖啡市场,2024年收入份额最大,为42.5%,受消费者意识高,特色咖啡店多,对公平贸易和有机产品需求强劲等驱动,美国和加拿大尤为如此.
- 亚太区域预计将是预测期内增长最快的区域,其推动因素包括:城市化程度的提高、可支配收入的增加、以及中国、印度和日本等国消费者对高额咖啡的偏好的增长
- 公平贸易咖啡部分主导了2024年38.5%的最大市场收入份额,其驱动力是消费者对确保农民公平工资和可持续做法的符合道德来源的产品的需求不断增加。
报告范围和有机咖啡市场分割
|
属性 |
有机咖啡钥匙市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的见解之外,数据桥市场研究所编写的市场报告还包括深入的专家分析、定价分析、品牌份额分析、消费者调查、人口分析、供应链分析、价值链分析、原材料/可消耗品概览、供应商选择标准、PESTLE分析、波特分析以及监管框架。 |
有机咖啡市场的关键趋势是什么
“加强区块链和数据可追踪性一体化”
- 全球有机咖啡市场在整合区块链技术和数据可追踪系统方面正出现显著趋势。
- 这些技术能够透明地跟踪咖啡从农场到杯子,使消费者对来源、生产方法和认证有详细的见解
- 由块链驱动的平台确保有机物索赔的真实性,减少欺诈并建设消费者对有机咖啡产品的信任
- 例如,一些公司正在开发以区块链为基础的系统,使消费者能够扫描包装上的QR代码,以核实咖啡生产者的有机认证、公平贸易状况和可持续性做法。
- 这一趋势正在增强有机咖啡的吸引力,使之更能吸引有环保意识的消费者和有特色的咖啡零售商。
- 数据分析可以跟踪消费者的偏好,如对特定来源或烤肉类型的需求,使生产者能够优化供应链和营销战略。
有机咖啡市场动态
驱动程序
“对可持续和有健康价值产品的不断需求”
- 消费者对环境可持续性和健康惠益的认识不断提高,是全球有机咖啡市场的主要驱动力
- 不含合成农药和肥料的有机咖啡,呼吁有健康意识的消费者寻找天然和无化学产品
- 诸如公平贸易和有机标签等认证加强了消费者的信任,推动了对高尔梅咖啡、埃斯佩克索咖啡和咖啡花等高额咖啡的需求。
- 政府推动可持续农业的举措,特别是在占市场支配地位的北美,正在支持采用有机咖啡生产
- 电子商务和在线分销渠道的扩大,加上特产咖啡店的兴起,使有机咖啡的获取机会增加,进一步促进了市场增长,特别是在亚太区域,因为亚太区域是增长最快的市场。
- 咖啡品牌越来越多地提供有机产品作为标准产品或优惠产品,以满足消费者的期望并符合全球可持续性目标
限制/挑战
“高生产成本和供应链的复杂性”
- 与有机咖啡生产有关的高成本,包括劳动密集型耕作做法、有机认证和遵守严格标准,阻碍了市场增长,特别是对新兴市场的小农户而言。
- 采购高品质有机豆并维持连贯一致的供应链可能复杂而昂贵
- 此外,对供应链透明度和认证真实性的关切提出了挑战。 消费者越来越多地要求提供可核实的有机物索赔证明,任何差异都可能损害信任和品牌声誉。
- 各国有机认证的监管标准各不相同,使全球生产商和经销商的业务复杂化
- 这些因素可能阻碍潜在的生产者,并限制市场扩张,特别是在成本敏感的地区或消费者对有机产品的认识仍在提高的地区。
有机咖啡市场如何分割
市场按类型,产地,烤肉,发售渠道,终端用户划分.
- 按类型
根据类型,有机咖啡市场被分割成"公平贸易咖啡"(Fair Trade Coffee),"高梅咖啡"(Gourmet Coffee),"埃斯佩克索咖啡"(Espresso Coffee)和"咖啡花"(Coffee Pods). 公平贸易咖啡部分在2024年占据了38.5%的最大市场收入份额,其动力是消费者对确保农民公平工资和可持续做法的符合道德来源的产品的需求不断增加。 USDA有机和公平贸易等认证增强了消费者的信任,促进了各区域的采用。
Coffee Pods段预计将在2025年至2032年期间实现9.8%的最快增长率,因为对便利和单服务酿造系统的需求不断增长。 根据可持续性趋势,在可堆肥和生态友好的吊舱包装方面有所进展,进一步加快了环保消费者的采用速度。
- 按来源
根据产地,有机咖啡市场被分入了Coffea Arabiana和Coffea Canephora. 2024年的Coffea Arabia部分占市场收入份额的69.2%,这归功于其优异口味、咖啡因含量较低以及特别咖啡饮者偏好。 阿拉巴马对有机和公平贸易做法的品味和认证,加强了它的市场领导力。
预计从2025年到2032年,由对咖啡和即时咖啡的强壮需求增加所驱动的科菲亚卡内福拉部分将出现显著增长。 其抵御恶劣气候和降低生产成本的能力使其吸引了新兴市场的有机种植。
- 烤鸡
在烤肉的基础上,有机咖啡市场被分出分出来为"光明","中"和"暗"等. 2024年,中层烤肉部分拥有最大的市场收入份额为51.2%,因为其风味分布平衡,吸引了广泛的消费者基础。 它在从滴入到倒置等各种酿造方法中的多用途性,支持了它在国内和商业环境中的主导地位.
由于消费者越来越偏好细腻、水果和酸性口味,从2025年到2032年,轻烤部分预计将出现最快的增长。 特色咖啡文化与手工烤肉的兴起,将轻活烤肉作为一种优异的有机选择来推广.
- 以 分发频道
以发售渠道为基础,有机咖啡市场被分入Online,offline,Supermarkets和Hypermarkets,独立零售商,康乐店,专家零售商等. 超级市场和超市部分在2024年占了38.3%的最大市场收入份额,原因是其广泛的分销网络、一站式购物便利以及能够方便地比较有机咖啡品牌的广泛产品展示。
在线部分预计将以最快的速度从2025年增长到2032年,速度为11.5%,这是由于电子商务的兴起、智能手机普及率的提高以及网上零售商有针对性的营销战略所驱动的。 低价折扣和多种有机咖啡产品的提供提高了消费者对在线渠道的偏好.
- 按终端用户
在最终用户的基础上,有机咖啡市场分为食品和饮料、制药、化妆品和个人护理。 2024年"食品饮料"部分以78.5%的市场收入份额为主,由有机咖啡被广泛用于特产饮料,冷酿酒,并被作为巧克力,甜点和能条等口味剂所驱动. 咖啡馆和餐馆对有机选择的需求日益增加,这进一步加强了这一部门。
化妆品和个人护理部分预计将在2025年至2032年出现强劲增长,预计CAGR为9.8%. 在护肤产品中越来越多地使用有机咖啡,利用其抗氧化性能来安抚和振兴皮肤,这与消费者对自然和可持续美容解决方案的认识的提高是一致的。
哪个地区拥有有机咖啡市场的最大份额
- 北美主导了有机咖啡市场,2024年收入份额最大,为42.5%,受消费者意识高,特色咖啡店多,对公平贸易和有机产品需求强劲等驱动,美国和加拿大尤为如此.
- 消费者优先考虑有机咖啡的健康利益、环境可持续性和高品位,特别是在对道德消费有强烈认识的地区
- 有机咖啡生产的创新,包括公平贸易认证和有利于生态的包装,以及食品和饮料、药品、化妆品和个人护理部门越来越多的采用,都支持了增长。
美国有机咖啡市场透视
美国有机咖啡市场获得2024年北美最大的收入份额为86.6%,这得益于对溢价和特产咖啡产品的强劲需求. 消费者对有机认证、健康利益和可持续性的认识不断提高,推动了市场的扩大。 家庭咖啡消费的趋势和电子商务平台的兴起进一步推动了销售,超级市场和独立零售商都为健全的分销生态系统作出了贡献。
欧洲有机咖啡市场透视
欧洲有机咖啡市场预计将有显著增长,辅之以促进可持续农业的严格条例和消费者对有道德来源产品的偏好。 在德国和法国等国家,有机咖啡需求突出,其驱动力在于环境意识和不断发展的咖啡馆文化. 市场在在线和离线渠道都有吸收,由超市和专家零售商主导销售。
英国有机咖啡市场透视
由于城市和郊区消费者对高质量可持续咖啡产品的需求不断增加,预计联合王国有机咖啡市场将迅速增长。 对公平贸易做法和健康福利的认识的提高鼓励收养。 促进有利于生态的包装和道德来源的不断演变的条例影响消费者的选择,平衡口味和可持续性。
德国有机咖啡市场透视
预计德国的有机咖啡市场将显著增长,原因是其先进的食品和饮料部门以及消费者对可持续性和健康的高度关注。 德国消费者更喜欢有机咖啡品种,如Coffea Arabiana和中式烤肉来进行丰富的口味和生态友好型生产. 有机咖啡在咖啡馆,超市和在线平台的整合支持了持续的市场增长.
亚太有机咖啡市场透视
由于可支配收入增加、咖啡消费扩大和中国、印度和日本等国对有机产品的认识提高,亚太区域的增长率预计将达到最快。 政府倡议促进可持续农业和增加对高价咖啡品种燃料市场的需求。 电子商务和特色零售的兴起加强了无障碍环境。
日本有机咖啡市场透视
预计日本的有机咖啡市场将迅速增长,因为消费者非常喜欢符合健康和环境价值的高质量、可持续来源咖啡产品。 主要咖啡品牌的存在,以及咖啡馆和超市有机咖啡的整合,都加速了市场渗透. 对家庭酿造和特产咖啡舱的兴趣日增也促进了增长。
中国有机咖啡市场透视
中国在亚太有机咖啡市场中占有最大份额,其动力是快速城市化、咖啡消费上升、对有机和公平贸易产品的需求增加。 国家日益壮大的中产阶级和注重健康意识的生活方式支持采用优质有机咖啡品种。 强大的国内生产能力和有竞争力的定价加强了市场准入。
有机咖啡市场哪家顶级公司
有机咖啡工业主要由历史悠久的公司领导,包括:
- 咖啡豆和茶叶(美国).
- 联合利华(吴.
- 古尔梅索 (美国).
- 哈尼和儿子精美茶叶(美国).
- 双重(吴.
- 雀巢SA(瑞士)
- Dilmah Ceylon茶叶公司(斯里兰卡)
- 伊波多茶(中国)
- 特兰奎尼 (美国).
- Chillbev (美国).
- 索姆睡眠 (美国).
- 菲饮料股份有限公司(美国)
- BevNet (美国).
有机咖啡市场的最新发展是什么
- 2024年3月,雀巢S.A.的一个分公司"内斯普里索专业"(Nespresso Professional)推出其"巴西有机咖啡"作为其"起源地"范围的一部分. 这种新产品具有一种平滑而平衡的口味,有巧克力和坚果笔记,以办公室和招待场所等专业环境为目标. 此次发布会反映了内斯普里索专注于扩大其有机咖啡组合以满足对可持续和高价咖啡选择日益增长的需求.
- 2024年1月,Cambio Roasters引入了与K-Cup机兼容的铝咖啡舱,为塑料舱提供了生态友好的替代品. 由可回收铝制成,这些豆子在减少塑料废物的同时保留了咖啡的新鲜度,符合消费者对有机咖啡市场可持续包装的偏好
- 2023年7月,Keurig Dr Pepper Inc.以3亿美元收购了La Colombe的少数股权,该股股份是现成的特价咖啡品牌。 此次战略收购使得克瑞格·佩珀博士(Keurig Dr Pepper)可以分发拉科隆贝的有机即食咖啡和克-丘普活塞,扩大其在快速增长的有机咖啡部分的存在.
- 2023年4月,星巴克公司与"公平贸易美国"(Fair Trade USA)合作,加强有机咖啡豆的出产. 这种合作加强了星巴克对道德和可持续做法的承诺,确保农民的公平价格,增加其全球商店中经认证的有机咖啡的供应。
- 2023年2月,全美食品市场的子公司Allegro Coffee Company与埃塞俄比亚的小规模有机咖啡农合作,推出了新的单一原产地有机咖啡混合物. 这种伙伴关系强调可持续来源和透明度,满足消费者对可追踪的高质量有机咖啡的需求。
SKU-

目录
1 引言
1.1 研究目標
1.2 市場定義
1.3 全球有機咖啡市場概況
1.4 貨幣和定價
1.5 限制
1.6 覆蓋市場
2 市場區隔
2.1 覆蓋市場
2.2 進入全球有機咖啡市場
2.3 供應商定位網格
2.4 技術生命線曲線
2.5 市場指南
2.6 公司定位網格
2.7 公司市佔率分析
2.8 多變量建模
2.9 需求方和供給方變量
2.1 終端產品消費趨勢
2.11 自上而下的分析
2.12 測量標準
2.13 供應商份額分析
2.14 來自關鍵主要訪談的資料點
2.15 來自關鍵二級資料庫的資料點
2.16 全球有機咖啡市場:研究快照
2.17 假設
3 市場概覽
3.1 驅動程式
3.2 限制
3.3 機遇
3.4 挑戰
4 執行摘要
5 項優質見解
5.1 供應鏈分析
5.2 自有品牌與品牌分析
5.3 購物行為與動態
5.3.1 來自家人和朋友的推薦
5.3.2 研究
5.3.3 衝動
5.3.4 廣告
5.3.4.1. 電視廣告
5.3.4.2. 線上廣告
5.3.4.3. 店內廣告
5.3.4.4. 戶外廣告
5.4 促銷活動
5.5 新產品發布策略
5.5.1 新產品發布數量
5.5.1.1. 線路延伸
5.5.1.2. 新包裝
5.5.1.3. 重新啟動
5.5.1.4. 新配方
5.5.2 差異化產品供應
5.5.3 滿足消費者要求
5.5.4 包裝設計
5.5.5 定價分析
5.5.6 產品定位
5.6 影響顧客購買決策的因素
5.7 主要市場參與者所採用的行銷策略
5.8 新產品發布
6 經濟放緩對市場的影響
6.1 對價格的影響
6.2 對供應鏈的影響
6.3 對裝運的影響
6.4 對公司策略決策的影響
7 監管框架和指南
8 定價分析
9 重點廠商產能
10 品牌展望
10.1 比較品牌分析
10.2 產品與品牌概述
11 全球有機咖啡市場,依產品類型,2022-2031 年(百萬美元)
11.1 概述
11.2 整豆
11.2.1 全豆,依咖啡豆種類
11.2.1.1. 阿拉比卡咖啡
11.2.1.2. 波本威士忌
11.2.1.3. 黃波本威士忌
11.2.1.4. 紅波本威士忌
11.2.1.5. 粉紅波本威士忌
11.2.1.6. 卡蒂莫
11.2.1.7. 卡圖艾
11.2.1.8. 卡杜拉
11.2.1.9. 其他
11.2.1.10. 羅布斯塔咖啡
11.2.1.11. 麝香貓咖啡
11.2.1.12. 卡彭‧阿拉米德
11.2.1.13. 卡哈瓦庫賓
11.2.1.14. 賴比瑞亞咖啡
11.2.1.15. 咖啡 EXCELSA
11.2.1.16. 野生咖啡豆
11.2.1.17. 巴西咖啡豆
11.2.1.18. 咖啡CHARRIERIANA
11.2.1.19。瑪尼斯蒂普拉咖啡
11.2.1.20. 其他
11.3 研磨咖啡
11.3.1 研磨咖啡(依咖啡豆種類)
11.3.1.1. 阿拉比卡咖啡
11.3.1.2. 波本威士忌
11.3.1.3. 黃波本威士忌
11.3.1.4. 紅波本威士忌
11.3.1.5. 粉紅波本威士忌
11.3.1.6. 卡蒂莫
11.3.1.7. 卡圖艾
11.3.1.8. 卡杜拉
11.3.1.9. 其他
11.3.1.10. 羅布斯塔咖啡
11.3.1.11. 麝香貓咖啡
11.3.1.12. 卡彭‧阿拉米德
11.3.1.13. 卡哈瓦庫賓
11.3.1.14. 利比里亞咖啡
11.3.1.15. 咖啡 EXCELSA
11.3.1.16. 野生咖啡豆
11.3.1.17. 巴西咖啡豆
11.3.1.18. 咖啡CHARRIERIANA
11.3.1.19。瑪尼斯蒂普拉咖啡
11.3.1.20. 其他
11.4 即溶咖啡
11.4.1 即溶咖啡,依咖啡豆種類
11.4.1.1. 阿拉比卡咖啡
11.4.1.2. 波本威士忌
11.4.1.3. 黃波本威士忌
11.4.1.4. 紅波本威士忌
11.4.1.5. 粉紅波本威士忌
11.4.1.6. 卡蒂莫
11.4.1.7. 卡圖艾
11.4.1.8. 卡杜拉
11.4.1.9. 其他
11.4.1.10. 羅布斯塔咖啡
11.4.1.11. 麝香貓咖啡
11.4.1.12. 卡彭‧阿拉米德
11.4.1.13. 卡哈瓦庫賓
11.4.1.14. 賴比瑞亞咖啡
11.4.1.15. 咖啡 EXCELSA
11.4.1.16. 野生咖啡豆
11.4.1.17. 巴西咖啡豆
11.4.1.18. 咖啡CHARRIERIANA
11.4.1.19。瑪尼斯蒂普拉咖啡
11.4.1.20. 其他
11.5 咖啡包和膠囊
11.5.1 咖啡包和膠囊(依咖啡豆種類)
11.5.1.1. 阿拉比卡咖啡
11.5.1.2. 波本威士忌
11.5.1.3. 黃波本威士忌
11.5.1.4. 紅波本威士忌
11.5.1.5. 粉紅波本威士忌
11.5.1.6. 卡蒂莫
11.5.1.7. 卡圖艾
11.5.1.8. 卡杜拉
11.5.1.9. 其他
11.5.1.10. 羅布斯塔咖啡
11.5.1.11. 麝香貓咖啡
11.5.1.12. 卡彭‧阿拉米德
11.5.1.13. 卡哈瓦庫賓
11.5.1.14. 利比里亞咖啡
11.5.1.15. 咖啡 EXCELSA
11.5.1.16. 野生咖啡豆
11.5.1.17. 巴西咖啡豆
11.5.1.18. 咖啡CHARRIERIANA
11.5.1.19。瑪尼斯蒂普拉咖啡
11.5.1.20. 其他
12 全球有機咖啡市場,依咖啡類型劃分,2022-2031 年(百萬美元)
12.1 概述
12.2 拿鐵
12.3 卡布奇諾
12.4 美式咖啡
12.5 濃縮咖啡
12.6 科爾塔多
12.7 摩卡
12.8 瑪奇朵
12.9 馥芮白
12.1 無咖啡因
12.11 其他(如有)
13 全球有機咖啡市場,依咖啡豆類型劃分,2022-2031 年(百萬美元)
13.1 概述
13.2 阿拉比卡咖啡
13.3 波本威士忌
13.4 黃波本威士忌
13.5 紅波本威士忌
13.6 粉紅波本威士忌
13.7 卡蒂莫
13.8 卡圖艾
13.9 卡圖拉
13.1 其他
13.11 羅布斯塔咖啡
13.12 貓屎咖啡
13.13 卡彭‧阿拉米德
13.14 卡哈瓦庫賓
13.15 利比里亞咖啡
13.16 咖啡 EXCELSA
13.17 野生咖啡豆
13.18 巴西咖啡豆
13.19 CHARRIERIANA 咖啡
13.2 咖啡大杯
13.21 其他
14 全球有機咖啡市場,依甜度分類,2022-2031(百萬美元)
14.1 概述
14.2 加糖
14.3 無糖
15 全球有機咖啡市場,依包裝類型,2022-2031(百萬美元)
15.1 概述
15.2 罐子
15.3 袋子
15.4 瓶
15.5 利樂包裝
15.6 其他
16 全球有機咖啡市場,按最終用戶劃分,2022-2031 年(百萬美元)
16.1 概述
16.2 家庭
16.3 商業機構
16.4 咖啡廳
16.5 餐廳
16.6 飯店和酒吧
16.7 辦公室
16.8 教育機構
16.9 醫院
16.1 其他
17 全球有機咖啡市場,依通路,2022-2031 年(百萬美元)
17.1 概述
17.2 場外交易
17.2.1 便利商店
17.2.2 超市/大賣場
17.2.3 專賣店
17.2.4 雜貨店
17.2.5 批發商
17.2.6 其他
17.3 關於貿易
18 全球有機咖啡市場,按地區劃分,2022-2031 年(百萬美元)
概述(本章中以上提供的所有細分均按國家/地區劃分)
18.1 北美
18.1.1 美國
18.1.2 加拿大
18.1.3 墨西哥
18.2 歐洲
18.2.1 德國
18.2.2 英國
18.2.3 義大利
18.2.4 法國
18.2.5 西班牙
18.2.6 瑞士
18.2.7 荷蘭
18.2.8 比利時
18.2.9 俄羅斯
18.2.10 土耳其
18.2.11 盧森堡
18.2.12 挪威
18.2.13 瑞典
18.2.14 芬蘭
18.2.15 丹麥
18.2.16 波蘭
18.2.17 歐洲其他地區
18.3 亞太地區
18.3.1 日本
18.3.2 中國
18.3.3 韓國
18.3.4 印度
18.3.5 澳大利亞
18.3.6 新加坡
18.3.7 泰國
18.3.8 印度尼西亞
18.3.9 馬來西亞
18.3.10 菲律賓
18.3.11 紐西蘭
18.3.12 台灣
18.3.13 越南
18.3.14 亞太其他地區
18.4 南美洲
18.4.1 巴西
18.4.2 阿根廷
18.4.3 南美洲其他地區
18.5 中東和非洲
18.5.1 南非
18.5.2 阿聯酋
18.5.3 沙烏地阿拉伯
18.5.4 科威特
18.5.5 阿曼
18.5.6 巴林
18.5.7 以色列
18.5.8 埃及
18.5.9 卡達
18.5.10 中東和非洲其他地區
19 全球有機咖啡市場、公司格局
19.1 公司份額分析:全球
19.2 公司份額分析:北美
19.3 公司份額分析:歐洲
19.4 公司份額分析:亞太地區
19.5 合併與收購
19.6 新產品開發與審批
19.7 擴張與合作
19.8 監理變化
20 SWOT 和 DBMR 分析,全球有機咖啡市場
21 全球有機咖啡市場,公司簡介
21.1 印度斯坦聯合利華有限公司
21.1.1 公司概況
21.1.2 收入分析
21.1.3 產品組合
21.1.4 地理分佈
21.1.5 近期發展
21.2 雀巢
21.2.1 公司概況
21.2.2 收入分析
21.2.3 產品組合
21.2.4 地理分佈
21.2.5 近期發展
21.3 巴里斯塔咖啡有限公司
21.3.1 公司概況
21.3.2 收入分析
21.3.3 產品組合
21.3.4 地理分佈
21.3.5 近期發展
21.4 GLORIA JEAN 的美味咖啡
21.4.1 公司概況
21.4.2 收入分析
21.4.3 產品組合
21.4.4 地理存在
21.4.5 最近的發展
21.5 黑步槍咖啡公司
21.5.1 公司概況
21.5.2 收入分析
21.5.3 產品組合
21.5.4 地理存在
21.5.5 近期發展
21.6 咖啡館
21.6.1 公司概況
21.6.2 收入分析
21.6.3 產品組合
21.6.4 地理存在
21.6.5 最近的發展
21.7 麥當勞
21.7.1 公司概況
21.7.2 收入分析
21.7.3 產品組合
21.7.4 地理存在
21.7.5 近期發展
21.8 歐陸咖啡
21.8.1 公司概況
21.8.2 收入分析
21.8.3 產品組合
21.8.4 地理存在
21.8.5 最近的發展
21.9 PROCAFFÉ SPA
21.9.1 公司概況
21.9.2 收入分析
21.9.3 產品組合
21.9.4 地理存在
21.9.5 近期發展
21.1 馴鹿咖啡經營公司
21.10.1 公司概況
21.10.2 收入分析
21.10.3 產品組合
21.10.4 地理存在
21.10.5 近期發展
21.11 ARCO咖啡公司
21.11.1 公司概況
21.11.2 收入分析
21.11.3 產品組合
21.11.4 地理存在
21.11.5 近期發展
21.12 F.加維納父子公司
21.12.1 公司概況
21.12.2 收入分析
21.12.3 產品組合
21.12.4 地理存在
21.12.5 近期發展
21.13 鄉村豆
21.13.1 公司概況
21.13.2 收入分析
21.13.3 產品組合
21.13.4 地理存在
21.13.5 近期發展
21.14 憤怒咖啡
21.14.1 公司概況
21.14.2 收入分析
21.14.3 產品組合
21.14.4 地理存在
21.14.5 近期發展
21.15 意利咖啡有限公司
21.15.1 公司概況
21.15.2 收入分析
21.15.3 產品組合
21.15.4 地理存在
21.15.5 近期動態
21.16 齊諾大衛多夫
21.16.1 公司概況
21.16.2 收入分析
21.16.3 產品組合
21.16.4 地理存在
21.16.5 近期動態
21.17 多爾縣咖啡和茶公司
21.17.1 公司概況
21.17.2 收入分析
21.17.3 產品組合
21.17.4 地理存在
21.17.5 近期動態
21.18 利維斯塔
21.18.1 公司概況
21.18.2 收入分析
21.18.3 產品組合
21.18.4 地理存在
21.18.5 近期發展
21.19 黑步槍咖啡公司
21.19.1 公司概況
21.19.2 收入分析
21.19.3 產品組合
21.19.4 地理存在
21.19.5 近期動態
21.2 唐恩都樂
21.20.1 公司概況
21.20.2 收入分析
21.20.3 產品組合
21.20.4 地理存在
21.20.5 近期發展
注意:公司名單是暫定的,可以根據客戶的要求和建議進行修改。
22 結論
23 參考文獻
24 份問卷
25份相關報告
26 關於數據橋市場研究

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。
常见问题