


全球有機食品配料市場細分,按產品類型(有機肉類、家禽和乳製品、有機水果和蔬菜以及有機加工食品)、零售通路(食品零售店、超市和農貿市場)、包裝(新鮮、冷凍、罐裝和乾制)以及加工方式(未加工、加工和超加工)劃分——行業趨勢及至2033年的預測
有机食品成份市场规模和增长率是什么
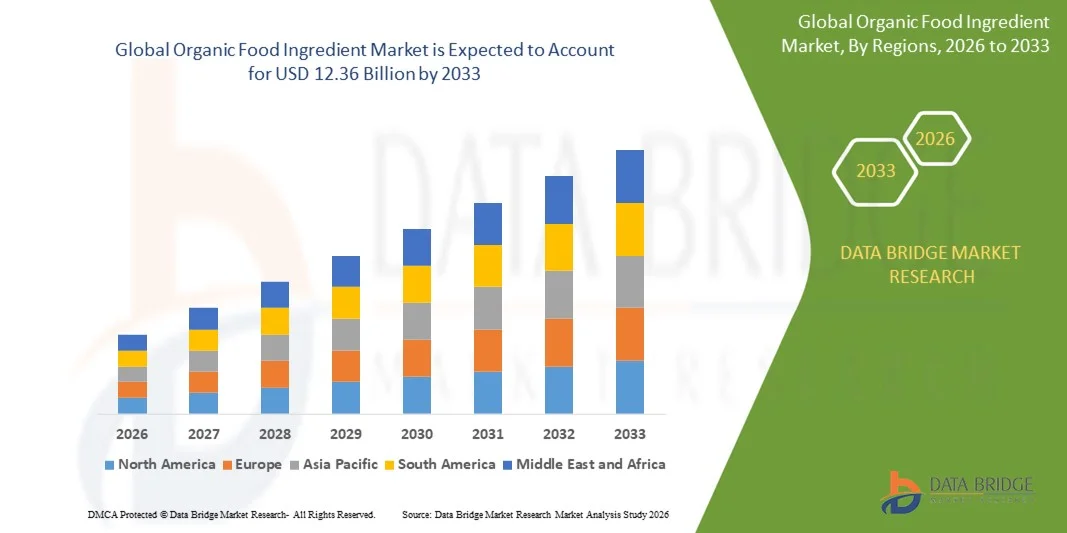
- 根据数据桥市场研究分析, 全球有机食品成份市场规模2025年67.8亿美元并可望达到到2033年12.36亿美元, 以美元计CAGR为7.80%.预测期间
- 市场增长主要得益于消费者对清洁标签、天然和可持续来源产品的日益偏好,导致在包装食品、饮料和补充品中更多地采用有机食品成分。
- 此外,人们日益认识到健康、健康和食品安全,正在将有机成份确定为功能和营养密集产品的基本组成部分。 这些趋同因素正在加速对有机食品成分的需求,从而大大地推动了该行业的增长。
市场大小和预测
- 全球市场价值(2025)6.78亿美元
- 预期市场价值(2033年)12.36亿美元
- CAGR预测(2026-2033): 7.80%
有机食品成品市场分析
- 有机食品原料,来自经认证的农场,没有合成添加剂、杀虫剂和转基因生物,由于其对健康的益处、可追溯性以及与清洁标签趋势相匹配,在现代食品和饮料产品中日益重要
- 对有机食品成分的需求不断增长,主要是由于消费者注重预防性营养、越来越多地采用以植物为主的和实用的食品以及可支配收入增加,特别是在欧洲和北美。 对可持续性、道德来源和监管支持的强调进一步加强了零售、食品服务和营养部门的采用。
- 欧洲主导了有机食品市场 比例为34.82%2025年,由于消费者对健康和可持续性的认识提高,以及支持有机耕作和清洁标签产品的严格条例
- 由于中国、印度和日本等国可支配收入增加、城市化和卫生意识提高,预计亚太区域在预测期内将成为有机食品成分市场增长最快的区域。
- 由于消费者对低加工和营养丰富的食品的需求,新鲜部分在2025年占了市场份额的44.7%。 新鲜有机成份保有较高的营养价值,并优先用于日常消费。 例如,多尔包食品公司强调新鲜的有机蔬菜和水果吸引繁忙的城市消费者。 方便在新鲜包装中准备就餐和预先洗涤的选择,也提高了吸引力。 新鲜包装可确保缩短供应链、改善可追踪性并增强口味,从而鼓励重复采购。 零售商主要推销新鲜有机产品,因为利润和消费者愿意支付溢价
范围和有机食品成份市场分割报告
|
属性 |
有机食品成品关键市场观察 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的见解之外,数据桥市场研究所编写的市场报告还包括深入的专家分析、定价分析、品牌份额分析、消费者调查、人口分析、供应链分析、价值链分析、原材料/可消耗品概览、供应商选择标准、PESTLE分析、波特分析以及监管框架。 |
有机食品成份市场的主要趋势是什么
消费者对清洁标签和自然产品越来越偏爱
- 全球有机食品成份市场由于消费者对健康、健康和食品安全的认识不断提高而出现显著增长,促使人们倾向于天然和最小加工产品。 由于消费者积极寻找不含合成添加剂、农药和转基因生物的产品,有机成分在包装食品、饮料和补充剂中变得必不可少。
- 例如,General Mills公司扩大了其有机谷物和小吃组合,纳入了经过认证的有机谷物,以满足消费者对清洁标签和天然成份的激增需求。 这一倡议表明,主要公司如何满足消费者的期望,推动采用各种产品类别的有机成分。
- 以植物为主的饮食和功能性食品的日益增长的趋势进一步刺激了对有机成分的需求,消费者在购买决定中优先考虑营养价值、透明度和合乎道德的来源。 有机成分越来越多地被融入功能饮料、小吃和补充品中,以提供健康福利和自然成分
- 可持续性问题和环境意识正在鼓励制造商从经认证的有机农场取出原料,确保可追溯性和负责任的耕作做法。 消费者越来越多地考虑其食品选择对环境的影响,这种选择支持扩大有机成份的市场。
- 有机成分加工、保存和强化方面的技术进步使制造商能够开发创新产品,在延长储存期的同时保持营养质量。 加强提取技术和清洁标签配方,使食品和饮料公司能有效地满足消费者不断变化的喜好
- 健康意识的趋同,对有机认证的监管支持,以及合乎道德的取材做法等,都巩固了有机成分在现代食品和饮料制造中的作用. 这些因素共同将有机食品成分确定为以健康为重点和具有可持续性意识的消费者为目标的品牌的关键组成部分。
有机食品成品市场动态
驱动程序
营养知识和功能食品需求增加
- 消费者日益重视除基本生计以外的预防性营养和健康福利,这是有机食品成分市场的一个关键驱动力。 消费者越来越多地寻找能够提供维生素、抗氧化剂、植物蛋白和其他功能效益的产品,从而使有机成分变得非常可取。
- 例如,Clif Bar & Company引进了由经过认证的有机谷物和植物蛋白制成的能条和小吃,为健康意识和功能性食品部门提供餐饮。 这些举措突出了公司如何利用有机成分来满足消费者对促进健康和营养的产品的需求。
- 功能饮料、强化小吃和膳食补充品的增长正在进一步加快有机成分的采用,因为这些类别越来越强调健康效益和清洁标签定位。 消费者愿意为能够提高营养价值并保持自然成分的产品支付保险费。
- 促进有机耕作和认证进程的政府倡议和有利条例正在鼓励制造商扩大有机成份的生产和供应。 欧洲、北美和亚洲部分地区的支持政策正在加强市场信心并驱动持续增长
- 城市化和生活方式的改变正在增加以有机成分浓缩的便利食品的消费。 日益偏好食用即食和方便准备的食品,其中包含健康的有机成分,有助于扩大有机食品的市场。
限制/挑战
原材料成本高和供应有限
- 与传统替代品相比,经过认证的有机原材料的生产成本很高,这是制约市场增长的重大挑战。 由于与来源、认证和加工有关的溢价定价,对价格敏感的消费者可能不愿采用含有有机成分的产品。
- 例如,Walmart公司报告说,在扩大有机原料来源以满足日益增长的需要方面,供应面临挑战。 这种限制可能影响产品定价、供应和整个市场渗透,特别是在大规模制造业和零售销售中。
- 农业产量的可变性、季节性波动和与气候有关的因素可能导致有机成分供应不一和价格上涨。 这些不确定因素给试图保持可靠来源和产品系列一致性质量的制造商带来风险
- 获得和维持有机认证的复杂性,加上严格的监管合规要求,增加了制造商的运营成本。 较小的生产者可能难以达到这些标准,限制了市场参与和扩大机会。
- 与运输和储存有机成份有关的供应链分化和物流成本较高,造成了额外的障碍。 通过改善供应链一体化、改善来源网络和可扩展的耕作做法来克服这些挑战,对于有机食品成分市场的长期增长至关重要。
有机食品成品市场范围
市场按产品类型,零售渠道,包装,加工分出.
- 按产品类型
根据产品种类,有机食品成份市场分出有机肉类,家禽和乳制品,有机水果和蔬菜,有机加工食品. 2025年,由于消费者越来越偏好天然、无化学和营养丰富的产品,有机水果和蔬菜部分占据了市场份额最大的市场。 消费者越来越有健康意识,由于认为有机水果和蔬菜在免疫力和总体健康方面有益处,因此它们被更多地采用。 该部分还得益于各种品种的提供、季节性选择和随时可用的有机产品选择。 强有力的分销网络和现代零售和电子商务渠道的能见度进一步促进了该部门的增长和消费者的可及性。 例如,地球农场等公司已大幅扩展了有机水果和蔬菜线,以满足不断增长的消费者需求。 可持续性信息传递和可追踪性特征的结合也加强了买方之间的信任和忠诚。
有机肉类、家禽和乳制品部门预计将在2026年至2033年期间增长最快,因为消费者对无生素和无激素动物产品的认识有所提高。 具有健康意识的家庭和昂贵的消费者更喜欢有机乳制品和肉类,因为它们的质量、安全和营养优势。 餐饮业者、食品服务提供者和精品食品品牌正在将有机肉类和乳制品纳入菜单,进一步推动需求。 例如, " 有机谷 " 扩大了奶制品供应,突出了合乎道德的耕作做法和高质量标准。 有机饲料和耕作方法的创新也支持了这一部门的增长,这些创新提高了口味、纹理和货架寿命,增加了消费。
- 通过零售频道
在零售渠道的基础上,有机食品成份市场被分入食品零售,超市,农民市场. 在一站式购物便利和广泛提供认证有机产品推动下,超市部分占据了2025年收入份额最大的市场主导地位. 超级市场在标准化质量认证下提供多种产品种类,这提高了消费者的信心并促进了重复购买。 例如, " 全食品市场 " 一直是通过有组织的商店展示、忠诚计划和促进运动推动有机产品销售的关键角色。 网上超市渠道的存在也使家庭交付成为可能,从而进一步支持市场支配地位。 超级市场维持温度控制储存和供应链效率的能力可确保产品新鲜并减少浪费,鼓励消费者选择这一渠道。
2026至2033年,由于消费者对当地农产品、农产品和表上产品的兴趣与日俱增,加上与生产者的直接互动,农民市场部分预计将是最快的CAGR。 农民市场允许消费者核实来源做法,从而加强了对产品质量的信任。 例如,当地Harvest等公司为进入小型有机农场提供便利,促进新鲜的季节性产品。 这些市场还使有机生产商能够由于所认为的真实性和新鲜性而收取溢价。 消费者对可持续和当地来源产品的偏好有助于农民市场的稳定增长。
- 按包装
在包装的基础上,有机食品成份市场被分解为新鲜,冷冻,罐装和干燥等产品. 2025年,由于消费者对低加工和富营养食品的需求,新鲜部分在市场上占主导地位,收入份额最大,为44.7%。 新鲜有机成份保有较高的营养价值,并优先用于日常消费。 例如,多尔包食品公司强调新鲜的有机蔬菜和水果吸引繁忙的城市消费者。 方便在新鲜包装中准备就餐和预先洗涤的选择,也提高了吸引力。 新鲜包装可确保缩短供应链、改善可追踪性并增强口味,从而鼓励重复采购。 零售商主要推销新鲜有机产品,因为利润和消费者愿意支付溢价。
冰冻部分预计将出现从2026年到2033年最快的增长率,而冻结技术的创新在延长保质期的同时保留了营养和口味。 被冻结的有机成份满足寻求方便和全年季节性产品供应的消费者的需要。 例如,Green Giant扩大了其被冻结的有机蔬菜组合,以满足对快餐准备方案的需求。 该部分还受益于在线零售渠道,这些渠道需要较长的保质期才能交付。 消费者越来越偏好冷冻产品取而代之的是部分控制的包装和减少食物浪费。
- 按进程
在工艺的基础上,有机食品成份市场被分解成未经加工,加工,超加工的产品. 未加工部分主导了市场,2025年收入份额最大,由消费者偏好纯、生和最小改变的有机成分所驱动。 未加工产品被认为更健康,含有最大的营养价值并不含合成添加剂. 例如,自然之路提供各种未经加工的有机谷物和谷物,吸引有健康意识的消费者。 这一部分还符合清洁标签产品和全食饮食的趋势。 零售商强调未经加工的有机成份的真实性,新鲜度和适合家用烹饪. 从农场到桌子的可追踪性提高了消费者的信任度,进一步加强了市场份额。
2026年至2033年,经过加工的有机产品需求不断增长,提供了便利,并延长了保存期,预计该部分的CAGR速度将最快。 加工的有机食品符合城市的生活方式,在不损害健康的情况下,优先采用节省时间的解决办法。 例如,艾米的厨房扩大了加工的有机餐点,以满足日益增长的家庭需求。 该部分受益于自然保护、包装解决方案和保持营养质量的功能添加剂方面的创新。 在食品服务和包装食品生产中越来越多地采用经过加工的有机成分,进一步支持了部分增长。
有机食品成份市场区域分析
- 2025年,由于消费者对健康和可持续性的认识不断提高,以及支持有机耕作和清洁标签产品的严格条例,欧洲在有机食品成份市场占主导地位,收入份额最大,为34.82%。
- 本区域的消费者将优质、无化学品和可持续来源的成份列为优先事项,有助于在零售和食品服务渠道广泛采用有机产品
- 增加可支配收入、强大的分配网络以及植物和清洁标签饮食的日益增长的趋势进一步支持了这种采用,使欧洲成为有机食品成分创新的中心中心。
德国有机食品成品市场观察
德国的有机食品成分市场在2025年占了欧洲最大的收入份额,这得益于政府对有机农业的大力支持、消费者对食品安全的高度认识以及对以植物为基础的替代品需求的增加。 德国消费者越来越注重透明度和可追踪性,鼓励制造商采用经认证的有机成分. 此外,电子商务平台和特色有机商店的兴起还进一步促进了无障碍和市场扩张。
法国有机食品成品市场观察
法国的有机食品成份市场预计在预测期间将增长到相当高的CAGR,这主要是由于对天然和最小加工产品越来越偏好,加上政府倡议促进有机农业。 例如,Danone等公司正在扩大其有机产品组合,以满足日益增长的消费者需求,从而推动市场增长。 法国消费者也强调环境可持续性和道德来源,促成有机产品采用激增。
英国有机食品成品市场透视
预计在预测期间,英国有机食品成分市场将在一个值得注意的CAGR扩大,原因是对健康意识和清洁标签食品的需求激增。 例如,Tesco等零售商正在积极推广有机范围,以满足具有健康意识的消费者的需要。 媒体更多地报道有机饮食的好处,加上强有力的零售和电子商务网络,继续刺激了包装食品和饮料的市场增长。
北美有机食品成品市场观察
北美有机食品成份市场预计在预测期间会增长到一个显著的CAGR,而消费者对自然和功能性食品的偏好正在扩大。 例如,General Mills等公司在谷物和小吃中引入了更广泛的有机成分,以满足消费者不断变化的期望。 该地区的有机认证体系,加上人们对健康与健康趋势的日益了解,继续推动着零售、食品服务和营养学应用的采用。
亚太有机食品市场观察
亚太有机食品成份市场在预测期间以最快的速度增长,其动力是可支配收入增加、城市化以及提高中国、印度和日本等国的健康意识。 例如,中国不断扩大的中产阶级人口和对功能性食品的兴趣正在大大地刺激对认证有机成分的需求。 本区域正在目睹国内生产和进口的迅速增长,使有机产品更容易进入更广泛的消费基础。
中国有机食品成品市场透视
2025年,中国有机食品成份市场占亚太市场收入份额最大,原因是城市化程度不断提高,卫生意识不断提高,政府采取了强有力的政策促进有机农业。 中国消费者正积极寻找可追溯,优质的成份,电子商务平台的发展使城市和半城市地区的可获取性得到提高. 此外,当地制造商与国际有机品牌的合作正在加强市场格局并鼓励进一步采用。
有机食品成品市场份额
有机食品成份行业主要由历史悠久的公司领导,包括:
- Tesco PLC (英国).
- 阿霍尔德·德尔海兹(荷兰)
- 克拉夫海因茨公司(美国).
- 沃尔玛公司(美国)
- Conagra Brands Inc.(美国)
- Coleman Natural (美国).
- Clif Bar & Company (美国).
- HIPP(德国)
- Applegate农场有限责任公司(美国)
- General Mills Inc.(美国)
- 莫里森斯有限公司 (英国).
- 佛罗里达水晶公司(美国).
- 家乐福股份有限公司(法国)
- AEON有限公司(日本)
- 联合自然食品股份有限公司(美国)
- Waitrose & Partners (英国).
- Hain Celestal集团股份有限公司(美国)
- REWE集团(德国)
- 韦克曼斯食品市场股份有限公司(美国)
- Costico批发公司(美国)
- 全食品市场IP,L.P.(美国)
全球有机食品成份市场的最新动态
- 2025年10月,全球领先的植物原料供应商马丁·鲍尔收购了美国植物学,美国一家以野生工艺为主的植物学供应商. 这一收购加强了MartinBauer的美国采购能力,确保了高质量、可持续收获的有机植物的稳定供应。 MartinBauer通过扩大其在北美的组合和足迹,很好地满足了对食品、饮料和补充市场中可追踪和符合道德来源的有机成分日益增长的需求。
- 2025年10月,BASF引入了Ameriflor Calm,是一种由再生有机农场所衍生出的一种生物活性成分,使用普鲁内拉活性(自愈). 此次发布突出了BASF关注可持续和可追踪的原料来源以满足清洁标签要求. BASF通过扩大其生态友好型、有机认证活性体的组合,正在解决营养和个人护理部门对符合道德、高质量成分的日益增长的市场需求。
- 2025年7月,达诺内收购了Kate Farms(英语:Kate Farms)的多数股权,这是一家美国生产以植物为主,有机营养配方和摇摆剂的公司. 这一收购加强了达诺内在专业营养和快速增长的有机部分方面的领导作用. Danone公司通过扩大对可信、优质的有机营养产品的投资组合,满足消费者和病人的需求,同时巩固其在具有竞争力的全球有机食品市场中的地位。
- 2025年6月,马丁鲍尔推出了一款将有机植物提取物与苹果苹果苹果酒醋和昆布查等生前纤维结合而成的新线生前浸入的植物溶液. 此次启动强调公司致力于支持肠道健康的功能和健康驱动要素. 马丁鲍尔通过提供创新的、方便标签的解决方案,使食品和饮料制造商能够满足消费者对注重健康的有机产品的不断增长的需求。
- 2025年4月,BASF在全球化妆品公司公布了三项自然创新:由植物和雨林联盟认证来源衍生的Verdessence Maize、Lamesoft OP Plus和Dehyton PK45 GA/RA。 这一举措表明BASF致力于符合可持续性趋势的可生物降解的天然原料。 BASF通过以负责任的方式提供来源的、有机结合的解决方案,加强了其作为个人护理和功能良好的食品制造商的关键供应商的地位。
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











