


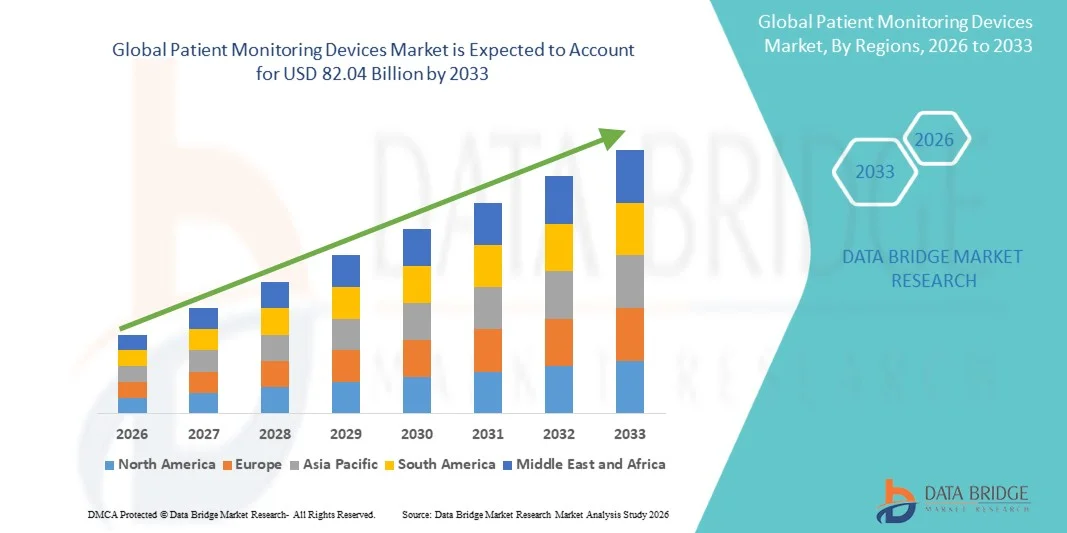
全球患者监测设备市场分割,按产品类型(ECG设备、Holter监测器、Capography监测器、脉冲氧计、EEG监测器、脑氧计、连续葡萄糖监测系统和SMBG系统等)、运动(便携式和台式计算机)、年龄组(Adults和儿科)、终端用户(医院和ASC、特殊诊所、家庭护理设施等) -- -- 工业趋势和预测至2033年
病人监测设备市场规模和增长率是多少
- 根据数据桥市场研究分析,病人监测装置市场的价值为:2025年522.6亿美元预计将达到到2033年820.4亿美元,生长在一个从2026年到2033年CAGR为5.80%.
- 慢性病发病率上升、老年人口增加、对持续监测病人的需求增加、以及扩大采用远程监测病人和连通保健技术,促使市场强劲增长。
- 心血管疾病、糖尿病和呼吸道疾病的负担日益加重,加上转向家庭保健和基于价值的护理,正在鼓励医院和保健提供者采用先进的病人监测装置。 可穿戴的监测系统、无线连接和人工智能辅助的远程监测解决方案正在日益补充常规的床边监测,能够进行实时的生理数据收集、早期临床干预以及改善医院和家庭护理环境中的病人管理。
市场大小和预测
- 全球市场价值(2025):52.26亿美元
- (2033年):82.04亿美元
- CAGR预测(2026-2033):5.80%
- 2025年主要区域:北美
- 快速增长区域:亚太
病人监测设备市场的主要外卖是什么
- 北美在病人监测装置市场占主导地位,2025年收入份额最大,为39.0%,得到先进的保健基础设施、高保健支出和广泛采用相关监测技术的支持。
- 亚太区域预计将是增长最快的区域,2026年至2033年的CAGR为10.7%,这得益于扩大保健基础设施、增加慢性疾病的流行、增加保健投资以及中国、印度和日本越来越多地采用远程病人监测解决方案。
- 持续的葡萄糖监测系统和SMBG系统部分在2025年以34.0%的比重带动了市场,其驱动力是全球糖尿病发病率上升和对持续葡萄糖跟踪的需求增加。
- 脑电图监测器是增长最快的产品类型,预计CAGR为11.8%,反映了神经系统紊乱的流行和对持续脑活性监测的日益增长的需求.
- 2025年,由于对护理点监测、家庭保健和远程病人监测解决方案的需求日益增加,便携式部分在模式类别中占主导地位,收入份额为62.5%。
- 成年人占2025年市场份额的81.0%,因为成年人中心血管疾病、糖尿病、呼吸道疾病和其他慢性病发病率高
- 儿科部分是增长最快的年龄组类别,CAGR为10.8%,其驱动力是新生儿和儿科重症护理的收治率不断提高,以及对早期疾病检测的认识不断提高。
报告范围和病人监测设备市场分割
|
属性 |
病人监测设备关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分割、地理覆盖和主要角色等市场假设的深刻见解外,由数据桥市场研究编写的市场报告还包括深入的专家分析、病人流行病学、管道分析、定价分析和监管框架。 |
病人监测设备市场的关键趋势是什么
- 正在越来越多地采用连接和人工智能化的患者监测平台,以便能够持续进行生理监测,改进临床决策,并支持在医院和家庭护理环境中对患者进行积极主动的管理。
- 例如,2025年2月,Philips和Mass General Brigham宣布合作,将人工智能的现场真知灼见与相关的病人监测数据结合起来,使临床医生能够获取近实时信息来改善病人的护理。
- 实时监测和预测分析使临床医生能够更早地发现病人的恶化,减少警报疲劳,并在整个急性和流动护理环境中提高工作流程效率。
- 保健提供者越来越多地采用可穿戴和无线监测技术,以支持远程病人监测、慢性病管理和分散提供保健服务。
- 例如,2024年8月,Masimo获得了FDA 510(k)许可,允许其Masimo W1医疗观察与Masimo安全网远程监测平台连接,从而扩大了持续的远程病人监测能力。
- 随着保健系统继续优先提供连通护理、早期干预和基于价值的保健服务,预计智能病人监测装置的采用将加快,加强持续监测,将其作为现代临床护理的核心组成部分。
病人监测设备市场的关键驱动器是什么
- 慢性病发病率的上升以及对持续监测病人的需求的上升,大大地加快了在保健环境中采用先进的病人监测装置的速度。
- 例如,2024年5月,Philips在心律学会年度会议上介绍了临床研究,表明其人工智能心脏监测解决方案改善了诊断,减少了复诊率并降低了保健费用。
- 医院、保健提供者和数字保健公司正在将连通的监测系统同人工智能结合起来,以改善临床结果、提高业务效率并支助个性化的病人护理。
- 例如,在2025年7月,飞利浦公司推出了其ECG AI Marketplace,使保健提供者能够通过其相连的ECG生态系统部署经FDA许可的AI动力心脏诊断算法。
- 随着保健提供者日益注重远程护理、预测分析以及持续的生理监测,病人监测装置仍将是改善病人结果和支持保健数字化转变的关键。
哪些因素在挑战病人监测设备市场的增长
- 先进的病人监测系统由于先进的传感器、无线连接、软件集成、网络安全基础设施和与医院信息系统的互操作性,需要大量投资。
- 例如,2025年4月,美国林业发展局强调,正在扩大对基于传感器的数字保健技术和远程病人监测装置的监管监督,这反映出与先进监测解决方案有关的合规要求日益增加。
- 这些执行成本和一体化的复杂性限制了较小的医院、流动护理设施以及预算受限制的保健提供者的收养。
- 数据隐私问题、网络安全风险以及监测装置与电子健康记录平台之间的互操作性挑战,继续阻碍整个保健系统的大规模部署。
- 例如,2025年1月,美国食品和药品管理局警告说,某些Contec和Epsimed患者监测员存在网络安全弱点,可以允许未经授权的远程访问、设备操纵和未经授权的病人数据出口,这突出表明了与连接的病人监测系统有关的网络安全和监管挑战日益增加。
- 与相关病人监测技术有关的高执行成本和监管合规要求继续限制更广泛的采用,特别是在资源有限的保健环境中,尽管对持续监测病人的需求日益增加,但限制了市场渗透。
病人监测设备市场如何分割
病人监测装置市场按产品类型、方式、年龄组和最终用户进行分拆。
- 按产品类型
根据产品类型,患者监测器件市场被分入ECG设备,荷尔特显示器,相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接 持续的葡萄糖监测系统和SMBG系统部分在2025年占据了市场主导地位,其份额估计为34.0%,其驱动力是全球糖尿病发病率上升和对持续葡萄糖跟踪的需求增加。 持续的葡萄糖监测装置能够实时进行葡萄糖测量,改善甘油控制并降低糖尿病并发症的风险. 日益采用可穿戴传感器,智能手机互联互通,以云为基础的数据共享,大大加强了患者合规和疾病管理. 有利的报销政策和提高对糖尿病管理的认识,进一步加强了市场渗透。 持续的技术进步,包括最低侵入性和可植入性传感器,正在提高病人的方便性和监测准确性。 向个性化糖尿病护理的日益转变继续强化了该部分的市场领导力。
脑电图监测器部分预计将出现最快的增长,估计从2026年到2033年的CAGR增长为11.8%,其动力是神经系统疾病日益普遍,对持续脑活性监测的需求也日益增加。 在重症护理单位越来越多地采用脑电图监测、癫痫诊断、睡眠障碍评估以及神经临界症护理正在支持市场扩张。 无线EEG系统和AI辅助脑信号分析的技术进步正在提高诊断效率和病人结果. 与神经变性疾病和脑-计算机接口技术有关的研究活动日益增加,正在创造出更多的增长机会。 越来越多的对神经护理的保健投资,以及更多的便携式脑电图系统,正在进一步加速采用。 预计神经诊断技术的持续创新将在整个预测期间保持快速增长。
- 按模式
根据模式,病人监测装置市场被分割成便携式和桌面。 由于对护理点监测、家庭保健和远程病人监测解决方案的需求不断增加,便携式部分在2025年的市场份额估计为62.5%。 便携式监测装置提供了更大的机动性、易用性以及跨医院和非医院环境的持续生理监测。 可穿戴技术和无线连通性日益被采用,大大地扩大了临床应用. 越来越倾向于分散提供保健服务和家庭慢性病管理,这进一步支撑了需求。 电池寿命、微型化和云化连接方面的进步继续提高设备性能。 它们在加强病人舒适性的同时提供实时监测的能力使便携式设备成为首选模式.
由于对重症监护室、手术室、急诊室和专科护理设施进行高级多参数监测的需求不断增加,预计餐桌部分在2026至2033年期间增长最快,估计达到11.2%。 这些系统对多种生理参数提供了高度准确的连续监测,使得这些参数对管理重病患者至关重要. 对医院基础设施的投资不断增加,伊斯兰法院联盟的入院率上升,外科手术程序增加,这些都有助于部分增长。 技术进步,包括触摸屏接口、与医院信息系统的互操作性以及AI辅助的临床决策支持,正在进一步加强其采用。 扩大新兴经济体的关键护理能力也在创造出新的增长机会。
- 按年龄组
根据年龄组,病人监测装置市场分为成人和儿科。 2025年,由于成年人中心血管疾病、糖尿病、呼吸道疾病和其他慢性病发病率高,成年人的市场份额估计为81.0%。 成年人是需要在整个医院、门诊设施和家庭护理场所持续进行生理监测的最大病人。 越来越多地采用可穿戴的监测装置和远程病人监测解决方案正在改进疾病管理和减少医院的重新接纳。 全世界日益老龄化的人口进一步增加了对持续监测技术的需求。 使实时数据传输和预测分析成为可能的技术进展继续增强病人的护理。 慢性病的日益加重的负担仍然是支撑分块占支配地位的主要因素。
由于新生儿和儿科特大护理的收治率不断提高,对早期疾病检测的认识也不断提高,预计儿科部分的增长最快,估计从2026年到2033年达到10.8%。 先天性疾病、呼吸道疾病和儿科神经病的发病率不断上升,促使人们需要专门的监测解决办法。 儿科传感器和非侵入性监测装置的持续技术改进正在提高诊断准确性和病人的安全性。 增加对新生儿特别护理基础设施的投资,进一步支持收养。 保健提供者越来越注重个性化儿科护理和持续监测技术。 扩大获得高级儿科保健服务的机会预计将维持部分增长。
- 按终端用户
在终端用户的基础上,病人监测器械市场被分割成医院和ASC、专科诊所、家庭护理场所等。 2025年,由于需要跨急诊部门、重症监护单位和外科机构持续进行生理监测的病人入院人数很多,医院和医院服务中心部分在市场上占据了主导地位,估计占58.0%。 医院仍然是利用先进的多参数监测系统进行关键护理管理的初级保健设施。 增加对数字保健基础设施和综合监测平台的投资正在支持广泛采用。 越来越多的外科手术和慢性病发病率不断上升,继续增加监测要求。 人工智能和集中式患者监测系统的整合,正在提高临床工作流程效率. 强有力的保健基础设施和有利的偿还政策继续加强该部门的领导。
2026至2033年,由于越来越多地采用远程病人监测和以家庭为基础的保健服务,预计家庭护理环境的增长最快,约为12.3%。 越来越倾向于分散提供保健服务,这正鼓励患者在医院环境之外使用相连的监测装置。 老龄化人口的增加和慢性疾病负担的加重进一步支撑着需求。 在可穿戴传感器、无线通信技术和以云为基础的保健平台方面的进步正在增强监测能力。 有利的报销政策和扩大远程保健服务正在加速市场渗透。 继续强调降低保健费用,同时改善病人的结果,预期将推动这一部门的持续增长。
哪个地区拥有病人监测设备市场的最大份额
- 北美在病人监测装置市场占主导地位,2025年收入份额最大,为39.0%,得到先进的保健基础设施、高保健支出和广泛采用相关监测技术的支持。
- 该区域还受益于慢性病高发率、有利的报销政策、迅速采用远程病人监测解决方案,以及医院和家庭护理场所人工智能和数字保健平台日益一体化。 增加保健数字化投资并增加使用可穿戴监测装置,继续加强北美在全球市场的领导作用。
美国病人监测设备市场透视
美国的病人监测装置市场正在出现强劲增长,原因是越来越多地采用远程病人监测方法,慢性病的发病率不断上升,以及数字保健技术投资的扩大。 国内先进的医疗基础设施、有利的报销条件以及主要医疗器械制造商的大量存在,正在推动医院、流动护理中心和家庭护理环境的需求。 此外,AI动力监测平台、可穿戴装置和连接的保健生态系统日益一体化,正在加速采用持续的病人监测解决方案。 2024年1月,美国医疗保障和医疗救助服务中心(CMS)根据"2024年医保收费表"扩大了对远程患者监测和数字医疗服务的报销支持,进一步鼓励RPM的采用.
亚太病人监测设备市场透视
亚太患者监测装置市场预计将迅速增长,其动力是扩大保健基础设施,增加慢性疾病负担,并增加中国、印度和日本等国对数字保健的投资。 提高对预防性保健的认识,越来越多地采用可穿戴的监测技术,以及增加支持保健现代化的政府举措,都有助于扩大区域市场。 此外,远程病人监测解决方案的提供越来越多,保健支出也不断增加,这正在加快城乡保健环境的市场增长。 据世界卫生组织(卫生组织)称,卫生组织东南亚区域正在加速数字保健的实施,包括通过其区域数字保健战略进行远程监测和提供综合数字保健服务。
日本病人监测设备市场透视
日本病人监测装置市场由于保健开支增加、人口迅速老化和越来越多地采用连通病人监测技术而持续增长。 医院和保健提供者越来越多地部署可穿戴的监测装置和人工智能辅助的临床监测系统,以改善慢性病管理和老年病人护理。 此外,持续的技术创新和该国对数字保健改革的大力关注正在进一步促进市场增长。 据世界银行统计,日本约30%的人口年龄在65岁及以上,对长期病人监测和家庭保健技术的需求很大。
中国患者监测设备市场透视
中国患者监测器械市场在扩大医疗基础设施,慢性病发病率上升,政府大力支持医疗数字化等推动下,快速发展. 在医院和社区保健中心越来越多地采用可穿戴的监测装置、远程病人监测平台和人工智能辅助的保健解决方案,大大地推动了市场需求。 此外,不断增加的保健投资、老年人口的增加以及不断的技术进步,使中国成为全球增长最快的病人监测市场之一。 中国"健康中国"2030倡议将数字医疗,远程医疗,智能医院发展放在优先位置,以改善全国范围的医疗服务提供情况.
英国病人监测设备市场透视
英国病人监测器械市场正稳步增长,同时越来越多地采用远程病人监测技术,扩大数字保健方案,以及对家庭病人护理的需求也不断增加。 对连通性保健基础设施的投资日益增加,可穿戴监测装置的利用增加,这些都有助于市场增长。 此外,人工智能、云连接和虚拟护理平台的一体化正在改善临床决策和病人结果,使英国成为欧洲重要的数字保健市场。 国家保健服务 英格兰继续扩大虚拟病房,使符合条件的患者能够利用远程监测技术在家中接受急性护理
德国病人监测设备市场透视
由于德国先进的保健基础设施、强大的医疗技术产业以及越来越多地采用数字化的病人监测解决方案,德国的病人监测装置市场正在稳步扩大。 保健提供者正越来越多地利用可穿戴的装置、持续监测系统和人工智能辅助的临床平台来提高病人的结果和医院的效率。 在保健数字化方面持续投资,加上有利于数字保健创新的监管支持,进一步推动了德国的市场增长。 德国的"数字保健法"(德語:Digitale-Versorgung-Gesetz, DVG)支持采用并偿还已核准的数字保健应用,鼓励更广泛地实施连接的病人监测技术.
病人监控设备市场上的顶级公司是什么
患者监测装置行业主要由有名有实的公司领导,包括:
- 科林克利克·菲利普(英语:Koninklijke Philips N.V.. (荷兰)
- GE 卫生保健(美国).
- 美敦诺尼(爱尔兰)
- 马西莫公司(美国).
- 尼克顿公司(日本)
- Omron保健有限公司(日本)
- 巴克斯特 (美国).
- Edwards生命科学公司(美国)
- OSI系统公司(美国)
- 环境医学系统公司,LTD.(中国)
- 深圳明德瑞生物医学电子有限公司(中国).
- Schiller AG(瑞士)
- Drägerwerk AG & Co. KGaA(德国)
- Spacelabs 保健(美国)
- ICU 医疗股份有限公司(美国)
- 诺宁医疗股份有限公司(美国)
- BPL 私人医疗技术有限公司(印度)
- Biolight有限公司(中国)
- Lepu医疗技术(北京)有限公司(中国)
- Infinium Medical Inc. (美国).
病人监测设备市场的最新动态是什么
- 2025年7月,皇家飞利浦公司推出了"飞利浦ECG AI Marketplace",这是一个由云带动的平台,它允许医院通过单一接口将多个FDA清空的人工智能算法无缝地整合到他们现有的飞利浦ECG工作流程中. 市场消除了单独软件集成的需要,同时使临床医生能够在常规的ECG解析中访问AI动力诊断工具.
- 2024年8月,马西莫宣布FDA 510(k)许可其马西莫W1医疗观察与马西莫安全网远程患者监测平台之间的连接. 可穿戴设备持续测量脉冲速率,氧饱和度等生理参数,以及与呼吸相关的测量标准,同时安全地将患者数据传递给临床医生进行远程评估. 启动后支持住院方案、放行后监测和慢性病管理
- 2024年5月,Sempulse宣布美国FDA 510(k)清除并商业推出"光环生命信号监测系统",这是一种可穿戴的,非侵入性的患者监测溶液,旨在持续地测量SpO2,脉冲速率,呼吸速率,核心体温和皮肤温度. 光环平台还包括Live Charts和Command Cloud,使临床医生能够远程监控
- 2024年5月,马西莫获得了FDA许可,获得了其Stork Over-the-Counter婴儿监测系统,这是一个家用监测解决方案,旨在持续监测婴儿而无需处方. 该系统包括一个可穿戴的传感器,通过移动应用程序不断监测氧气饱和度、脉冲率和皮肤温度,同时向照料者传送实时信息。 启动后通过向父母提供经临床验证的家庭环境中婴儿生理监测,将患者监测范围扩大到医院以外.
- 2023年6月,皇家飞利浦公司通过整合马西莫·塞德琳脑功能监测,O3区域氧化测量,以及CO2监测技术,对其IntelliVue MX750和MX850患者监测器引入了新的先进监测能力. 这种增强使临床医生能够同时监测神经状况、脑出血、通风和从单一的床边监测平台发出的生命迹象。
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











