


全球光子量子计算市场分割,按技术(硅光子、硅硝基相克、硝酸锂相克、综合相克等技术),组件类型(光子量子处理器、单相克源、单相克探测器、光子集成电路、光学相接和波导以及控制和读取系统)、部署模式(在线、云基和混合)、应用(量子模拟和模型、优化、量子机器学习、量子化学、金融模型和风险分析、药物发现和材料科学等应用) 2033年工业趋势和预测
光子量子计算市场规模和增长率是什么
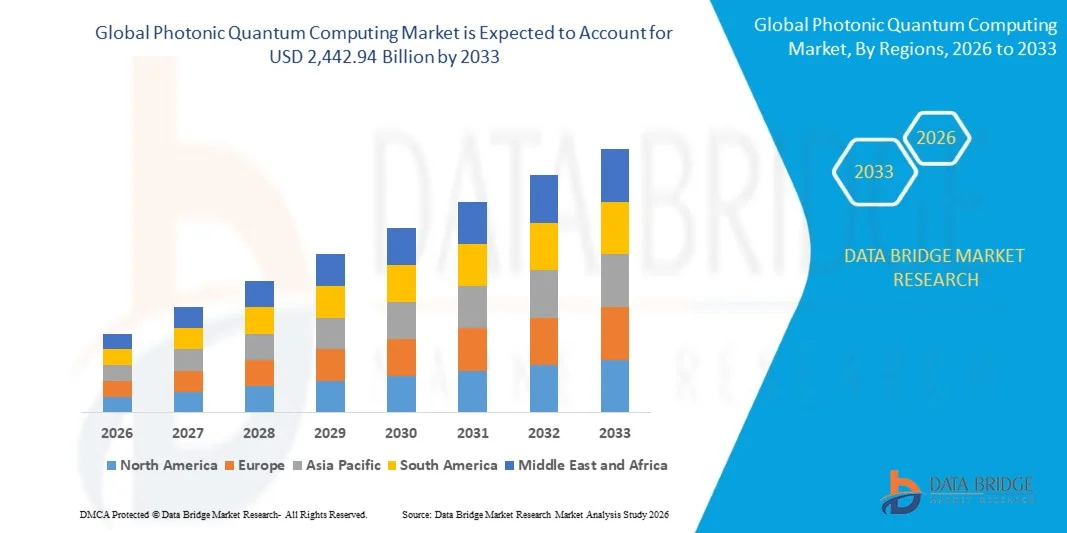
- 根据"数据桥市场研究"分析,光子量子计算市场的价值为:2025年174.3亿美元预计将达到截至2033年,2,4429.94亿美元,生长在一个2026年至2033年CAGR为39.10%.
- 由于对可伸缩量子计算技术的投资不断增加,光子芯片设计的进步,与半导体制造过程的融合,以及跨量子模拟、优化和量子联网的应用的扩展,市场正在经历快速增长。
- 对高性能计算日益增长的需求,加上室温光子量子系统和量子联网能力的进步,正在鼓励研究机构,技术公司和政府组织采用光子量子计算解决方案. 硅光子集成,光子传输精度得到提高,以云为基础的量子计算访问支持了可伸缩性和商业上可行的量子计算平台的发展.
市场大小和预测
- 全球市场价值(2025):174.30亿美元
- 市场预期价值(2033):2,442.94美元 10亿
- CAGR预测(2026-2033):39.10%
- 2025年主要区域:北美
- 快速增长区域:亚太
光子量子计算市场的主要外卖是什么
- 北美主导了光子量子计算市场,2025年收入份额最大,为41.3%,辅以对量子研究的有力投资,先进的光子技术公司,可伸缩量子计算基础设施的发展.
- 亚太区域预计将是增长最快的区域,2026年至2033年的CAGR为29.3%,这得益于政府对量子技术的投资增加、光子计算研究的进步以及中国、日本和印度的日益采用。
- 硅光子部分在2025年占据了34.0%的市场份额,其驱动力在于其与已确立的半导体制造工艺的兼容性和可伸缩量子结构的适宜性
- 集成光子是增长最快的技术类型,预计CAGR为23.0%,反映了对紧凑、可伸缩和相互关联的量子计算架构的需求激增。
- 光子量子处理器部分在2025年占了30.0%收入份额的组件类型中占据了主导地位,由它们在进行量子操作和处理光子量子量子中的核心作用所领导.
- 基于云在2025年占了市场份额的49.9%,更喜欢的是能够提供远程访问量子计算系统而不需要专用基础设施.
- 药物发现和材料科学部分是增长最快的软件类,CAGR为24.0%,由对分子模拟和复杂材料问题的量子计算的兴趣日益增加所驱动.
范围和光子量子计算市场分割报告
|
属性 |
光子量子计算键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值,增长率,分化,地域覆盖,主要角色等市场情景的深刻认识外,由"数据桥市场研究"负责的市场报告还包括深入的专家分析,地域代表性的公司生产和能力,经销商和合作伙伴的网络布局,详细更新的价格趋势分析和供应链和需求赤字分析等. |
光子量子计算市场的关键趋势是什么
- 光子量子计算正日益向模块化,网络化的架构发展,这些架构结合了多个光子芯片和光学相通,在利用室温操作和已建立的光纤基础设施的同时实现了可伸缩的量子处理.
- 例如,在2025年1月,Xanadu引入了Aurora,这是一款由四个模块式服务器架所建造的12克特光子量子计算机,包含35个光子芯片和13公里光纤,展示了为未来规模设计的网络架构.
- 将硅光子和半导体制造结合起来,使量子组件能够使用既定的制造工艺来生产,支持更大的一致性、微型化和潜在的高产量生产。
- 光子学平台还正在通过改进的qubit编码和集成量子光源来推进能容错量子计算,特别是通过高特斯曼-基塔耶夫-普雷斯基尔(GKP)的qubit来提供能抗误量子信息处理.
- 例如,2025年6月,研究人员在定制的多层硅-硝化300毫米瓦佛上公布了一个综合光子GKP-qubit源,展示了光学状态,具有未来能耐断层光子系统所需的特性。
- 随着量子技术开发者越来越优先考虑可伸缩性、可制造性、联网性和可容性,光子结构正在成为通向公用尺度量子计算的重要途径,并辅以集成芯片、光学互联和量子误差校正方面的进展。
光子量子计算市场的关键驱动器是什么
- 硅光子和综合光学技术的迅速发展,对能将量子状态生成,操纵,网络化,探测整合到可伸缩芯片结构内的光子量子计算平台的需求大大增加.
- 例如,在2025年2月,PsiQuantum展示了一个可制造的硅-光学平台,报告99.98%的状态准备和测量忠诚度,99.50%的洪-欧-曼德尔干扰能见度,99.22%的双克位聚变忠诚度,99.72%的芯片-芯片相接忠诚度。
- 量子计算开发者,政府和研究组织正在投资公用规模的光子系统,因为光子可以低敏地操作电磁干扰,并且可以利用现有的光纤网络基础设施来进行模块化的量子架构.
- 例如,在2025年2月,DARPA选择了PsiQuantum和微软进行其US2QC方案的验证和共同设计阶段,评价了用于公用规模量子计算的方法,并确定在2033年之前能否实现工业上有用的量子系统。
- 随着可伸缩量子基础设施投资的增加和对商业上有用的量子应用的日益重视,光子处理器、集成光学组件和量子联网方面的进步预计将支持继续采用光子量子计算技术。
哪些因素挑战光子量子计算市场的增长
- 光学光子损失仍然是一项重大技术挑战,因为光子芯片、光学连接、探测器和其他部件都出现了损失,从而降低了量子状态的忠诚度并使得对断层的容忍性计算更难以大规模地实现。
- 例如,在2025年1月,Nature报告说,光学损失是Xanadu的Aurora建筑跨越容错阈值的主要和最具挑战性的障碍,而其演示的系统使用了35个光子芯片并记录了2.16分贝端到端芯片插入损失.
- 对极低损耗光学部件和高效率光子源和探测器的要求增加了制造的复杂性和系统开发成本,特别是在公用量子计算机可能需要数百万个部件的情况下。
- 以高速率生成大型光子集群状态也仍然具有挑战性,因为光子检测概率随着光子数量的增加而会指数下降,从而对高效源、探测器和误差校正技术提出了额外的要求。
- 例如,2024年9月,Nature Photonics报告说,由于检测概率随光子数量而成指数地下降,产生高速率的大型集群状态是众所周知的困难的,这凸显出基于测量的光子量子计算的根本可伸缩性制约.
- 同时需要提高光学损失,光子源质量,探测器效率,制造精度,以及误差校正,这继续制约着从实验性的光子量子处理器向商业上有用的容错系统的过渡.
光子量子计算市场如何分割
光子量子计算市场根据技术,组件类型,部署模式,和应用进行分解.
- 按技术分列
在技术的基础上,光子量子计算市场被分入硅光子,硅硝化光子,硝酸锂光子,集成光子等技术. 硅光子部分在2025年占据了34.0%的市场份额,因为它与既定的半导体制造工艺相兼容并适合可伸缩量子结构. 硅光子可以使多个光学功能被集成到紧凑芯片上,降低系统复杂性并支持高速量子信息处理. 其与面向CMOS的制造的兼容性也正在帮助开发者追求更高的制造可扩展性. 增加对光子芯片和量子处理器的投资,正在加强对硅结构的需求。 该技术还可以支持光学互联和量子联网基础设施.
由于对紧凑、可伸缩和相互关联的量子计算架构的需求不断增加,综合光子元件部分预计将在2026至2033年达到23.0%的CAGR增长最快。 集成光子结合了单一平台上的多个光学功能,减少了对离散光学组件的依赖. 这种方法可以提高系统稳定性,同时降低光子量子处理器的足迹和复杂性. 模块化量子系统的日益发展进一步支撑了对综合光子架构的需求. 以硅为原料和以硅为原料的光子平台的进展,正在提高在更大的瓦片上制造部件的能力。
- 按组件类型
根据组件类型,光子量子计算市场被分解为光子量子处理器,单相光源,单相光探测器,光子集成电路(PIC),光学互联和波导,以及控制和读取系统. 光子量子处理器部分在2025年以30.0%的股权支配了市场,并由它们在进行量子操作和处理光子量子量子中的核心作用所支持. 光子处理器整合了操纵和测量量子信息所需的光学组件. 增加对可伸缩量子计算架构的投资,正在产生对高性能处理器的需求. 公司正在开发模块化的处理器架构,这些架构可以互相连接来提高计算能力. 光子生成,干扰,检测,和错误校正的改进,正在进一步提高处理器的能力.
光子集成电路段(PICs)预计将在2026年至2033年达到22.0%的CAGR增长最快,其动力是光学功能日益融入紧凑的半导体平台。 石化公司可以将波导,干涉仪,调制器,探测器等光子元件装入单芯片上. 这种整合可以在支持紧凑量子计算架构的同时降低系统复杂性. 越来越多地采用半导体制造技术正在提高制造可伸缩性和组件一致性。 太平洋岛屿国家对于开发模块量子处理器和光学联网接口也很重要。
- 按部署模式
根据部署模式,光子量子计算市场被分入到-promise上,云基上,和混合上. 以云为基础的部分在2025年占了49.9%的市场份额,其支持能力是能够提供远程使用量子计算系统而无需专用基础设施. 云部署减少了与购买和维护专用量子硬件相关的资本需求. 它还允许大学,开发者,企业,和研究组织远程实验光子量子系统. 该模型支持与古典云计算和高性能计算环境的融合. 通过云平台增加光子量子处理器的可用性正在加强无障碍性。
由于对量子处理器与古典计算基础设施相结合的需求不断增加,预计混合部分在CAGR的增长速度最快,从2026年到2033年达到23.0%. 混合结构允许计算工作量根据性能要求在量子系统和常规系统之间分配. 这种方法可以帮助各组织将量子能力纳入现有的高性能计算工作流程. 它还为需要本地数据处理和远程量子资源的组织提供了更大的灵活性。 量子处理器与HPC和云环境的日益融合正在增强混合部署的采用潜力.
- 通过应用程序
基于应用,光子量子计算市场被分入量子模拟和建模,优化,量子机学习,量子化学,金融模型和风险分析,药物发现和材料科学等应用. 量子模拟和建模在2025年占据了38.0%的市场份额,得到量子计算潜力的支持,可以解决复杂的科学和数学问题,而这些问题难以利用常规系统有效解决. 光子量子处理器可用于模拟复杂的物理,化学,和数学系统. 研究组织正在探索材料的量子模拟,分子系统,以及计算密集的工作量. 增加量子研究投资正在扩大对实用模拟应用的需求. 可伸缩光子架构的发展进一步增加了可供模拟使用的潜在计算能力.
药物发现和材料科学部分预计将在2026至2033年达到24.0%的CAGR增长最快,其动力是人们对分子模拟和复杂材料问题的量子计算的兴趣日益增加。 量子方法有可能帮助研究人员更有效地分析分子相互作用和材料性质。 因此,制药和材料公司正在探索将量子计算作为计算密集研究的工具。 光子架构因其潜在的可伸缩性和能通过光学网络连接量子处理器而正被人们所关注. 量子技术开发者与研究组织之间加强合作,正在支持应用开发.
哪个地区拥有光子量子计算市场的最大份额
- 北美主导了光子量子计算市场,2025年收入份额最大,为41.3%,辅以对量子研究的有力投资,先进的光子技术公司,可伸缩量子计算基础设施的发展.
- 本区域还受益于政府支持的广泛量子研究方案、已确立的技术和云生态系统、先进的硅-光学能力,以及越来越多的光子量子系统在研究、防御和商业应用方面的部署。 加大可伸缩量子架构投资力度并发展出大型光子量子计算设施,继续加强了北美在全球市场的领导地位.
美国光子量子计算市场透视
美国光子量子计算市场由于对公用尺度量子计算、硅光子和先进量子基础设施的投资不断增加而出现强劲增长。 国家成熟的半导体和光子生态系统,加上政府对量子技术发展的大力支持,正在推动研究、国防和商业应用的需求。 此外,技术公司、政府机构和研究机构之间日益加强的合作正在加速可伸缩和能容错的光子系统的发展。 美国也从大规模光子量子计算设施和高级半导体制造能力的发展中受益.
亚太光子量子计算市场透视
亚太光子量子计算市场预计将出现快速增长,其驱动力是政府加大了对量子技术的投资,扩大了光子研究,中国和日本等国家的集成量子芯片发展也不断加快. 日益重视可伸缩量子计算架构,光学量子联网,以及先进的半导体技术,正在支持区域市场扩张. 此外,大学和国家实验室越来越多的研究活动正在加速光子处理器和量子通信技术的发展。 中国在综合光子量子芯片上的进步和日本在光子量子计算上的持续研究进一步加强了区域生态系统.
日本光子量子计算市场透视
日本光子量子计算市场由于对量子计算研究、先进光子和下一代光学技术的投资不断增加而持续增长。 研究机构正在越来越多地发展光子量子架构,用于量子信息处理,联网,以及容错计算. 此外,日本还建立了光学量子计算方面的专门知识,包括集群态生成,量子误差校正,以及高速光学量子信息处理等. 增加政府对量子技术商业化和工业发展的支持,将进一步促进市场增长。 继续研究综合光子和以光子为基础的量子系统,正在加强日本在亚太光子量子计算生态系统中的地位。
中国光子量子计算市场透视
中国光子量子计算市场正在快速发展,其动力是加大对集成光子量子芯片,光子量子处理器,国内量子计算基础设施的投资. 政府和研究产业对量子技术的支持日益增加,大大推动了市场的发展. 此外,中国研究人员在集成光子芯片上展示了可连续可变量子缠绕和集群状态的进步,支持可伸缩量子计算架构的发展. 中国还正在扩大光子量子计算机的国内制造能力,加强从实验室研究向工业生产的过渡。 这些发展加上光子量子处理器的持续进步,使中国定位为光子量子计算的重要市场.
英国光子量子计算市场透视
英国光子量子计算市场在量子光子,集成光子电路,量子网络技术等不断增长的投资支持下,正稳步发展. 大学、技术公司和政府支持的方案正在越来越多地开发光子量子硬件和联网平台。 日益强调容错量子计算也鼓励开发模块式光子量子处理单元和光学相接技术. 此外,政府支持的量子任务正在汇集光子公司、电信组织和研究机构,以发展联网量子结构。 英国已建立的光子研究基地和不断增长的量子技术生态系统为市场发展做出了进一步的贡献.
德国光子量子计算市场透视
德国光子量子计算市场正在稳步扩大,这是由于该国有强大的光子研究基础,具有先进的半导体能力,并且增加了对量子技术发展的投资. 研究组织和技术公司正越来越多地为可伸缩量子计算和工业应用开发光子量子芯片. 集成光子,光学组件和量子系统集成方面的持续进步正在支持下一代光子架构的发展. 德国还在制定国家项目,具体侧重于光子量子计算和与工业有关的应用。 此外,研究机构、光子计算制造商和工业伙伴之间的合作正在加强该国的量子技术生态系统,并支持光子计算商业化。
光子量子计算市场上的顶级公司是什么
光子量子计算行业主要由地位良好的公司领导,包括:
- 花都量子科技股份有限公司.(加拿大)
- 量子(美国).
- 泉德拉语Name(法国)
- ORCA 电子计算有限公司(吴.
- (原始内容存档于2018-10-25). Quix Quantum B.(荷兰)
- Aegiq有限公司(英国)
- (加拿大)
- 量子源 (以色列)
- 斯派罗量子(丹麦)
- 克福克斯·B.V.(荷兰)
- 利根特克(瑞士)
- 莱尼克斯国际公司(荷兰)
- 单量子(荷兰)
- ID Quantique SA(瑞士)
- Hamamatsu PHOTONICS K.K.(日本)
- 东芝公司(日本)
- NTT公司(日本)
- 潜行有限公司 (英国).
- 索拉布斯股份有限公司(美国)
- 协和公司(美国)
光子量子计算市场的最新发展是什么
- 2025年6月,Xanadu在集成光子芯片上演示了GKP克比特斯,提供了能支持开发能耐断层量子计算能防误克比特斯的光子执行. 开发工作是在将量子误差校正资源直接纳入光子硬件方面取得的重要进展.
- 2025年5月,Xanadu宣布与"应用材料"合作,为光子数解探测器中使用的超导过渡尖端传感器开发出300毫米高容量相兼容的制造工艺. 合作旨在支持光子量子计算机关键部件的可扩展制造,并推进该行业走向更大的量子系统.
- 2025年1月,Xanadu宣布了Aurora,这是一款模块化和网络化的光子量子计算机,由四个互联的服务器架,35个光子芯片,13公里光纤在室温下运行. 这一发展展示了光子量子计算可伸缩结构,标志着朝着公用量子系统迈出了重要一步。
- 2024年3月,研究人员在"自然光子"上发布了可访问云的单相光量子计算平台,演示了以点量子点源为基础的六相光子系统与可再配置的集成光学电路. 该平台演示了一-,二-和三克入门操作以及量子化学和量子机器学习应用,支持多功能光子计算系统的发展. Nature Photonics – 一个多功能的以单光子为基础的量子计算平台
- 2021年3月,研究人员演示出可编程和可伸缩光子电路,能够执行多位量子算法,为大规模光子量子计算机的发展提供重要基础. 工作证明可编程光子硬件可以在集成平台上执行不同的量子算法,加强光子作为可伸缩量子计算架构的潜力.
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











