


全球植物基紡織紗線市場細分,按類型(天然紗線、人造紗線及其他)、應用(服裝、家紡、工業及其他應用)劃分-產業趨勢及至2032年預測
以工厂为基础的纺织业市场规模和增长率是什么
- 根据数据桥市场研究分析, 全球以工厂为基础的纺织线市场规模2024年124亿美元并可望达到截至2032年共1749亿美元, 以美元计CAGR为4.40%预测期间
- 市场增长主要得益于向可持续和生态友好材料的日益转变,以及消费者对有机和有机材料的偏好日益高涨。可生物降解纺织品
- 越来越多的环境问题和政府支持倡导绿色制造做法的举措正在进一步加快市场扩张
市场大小和预测
- 全球市场价值(2025):124亿美元
- 预期市场价值(2033年):1749亿美元
- 预测CAGR(2026-2033):4.40%
以工厂为基础的纺织场市场分析
- 工厂纺织线市场正稳步增长,工业日益采用天然纤维棉花、亚麻、大麻和竹子用于服装、家用家具和工业纺织品
- 对可持续时尚的需求不断增加,加上纱线加工技术和生物纤维创新的进步,正在提高产品质量并拓宽纺织部门的应用领域
- 北美主导了以工厂为主的纺织线市场,2024年收入份额最大,其驱动力是日益偏好可持续和生态友好的织物,以及时装和家用纺织业的强劲需求.
- 预计亚太区域的增长率将达到全球最高水平。工厂纺织线中国、印度和东南亚工业化程度的提高、服装生产的扩大以及生态友好型纺织技术投资的增加所驱动的市场
- 自然线段在2024年拥有了最大的市场收入份额,其驱动力是越来越偏爱生态友好和可生物降解的材料,如棉花、大麻、黄麻和麻油等。 这些纱被广泛用于服装和家用纺织品中,因其柔软,能呼吸,对环境的影响最小. 纺织品制造商和时尚品牌越来越多地采用可持续做法,这进一步支持了这一部门的主导地位。
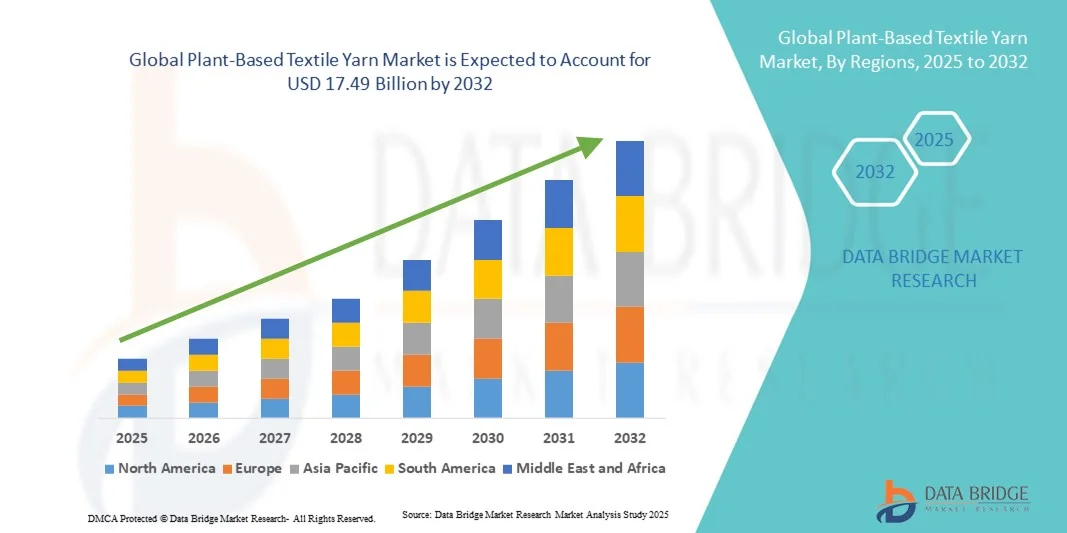
范围和以工厂为基础的纺织场市场分割报告
|
属性 |
以工厂为主的纺织场关键市场观察 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
|
以工厂为主的纺织场市场的主要趋势是什么
可持续和有机纤维材料日益普及
- 消费者对无害环境和再生材料的日益偏好正在改变纺织纱线工业。 由棉花、大麻、黄麻、麻油和竹子等来源衍生出以植物为原料的纱线,由于可生物降解和碳足迹更低,正越来越多地取代合成纤维。 这一转变符合全球可持续性目标和循环时尚举措。 此外,将生态友好材料纳入主流,反映了在使纺织品供应链脱碳和减少整个制造阶段的环境污染方面迈出了一大步。
- 道德时尚品牌和生态意识消费者的兴起正在加速采用以植物为基础的纺织线,涵盖服装、家用家具和工业纺织应用。 制造商正在投资于有机认证和透明来源,以满足消费者对可持续生产的期望。 对天然染色、无毒织物的需求也在增加,促使生产者加强可追踪性,提高整个生产过程中的环境性能。
- 政府政策和公司可持续性承诺促进可再生原材料并减少微塑料污染,进一步加强了这一趋势。 这在全球纺织品供应链中产生了对生物替代品的强劲需求。 鼓励有机棉花种植和减少以石油为原料的纤维也鼓励在发展中经济体建立可持续纺织线的新生产设施。
- 例如,2023年,几所欧洲时装店推出了使用大麻和竹子纱的收藏,以减少对聚酯和尼龙的依赖。 这些举措不仅支持绿色品牌,而且改善了布料的舒适性和耐用性。 此外,这种收集的成功促使国际零售商与生态纤维制造商合作,扩大以工厂为主的纱线的溢价和大众市场服装销售。
- 虽然对以工厂为主的纺织线的需求正在迅速扩大,但加工技术和可伸缩性方面的持续创新对于配合合成厂商的成本和性能至关重要。 制造商必须注重优化纤维产量、质量一致性和减少废物,以保持竞争力。 针对混合体和生物工程纤维的研究和开发工作也越来越具有吸引力,为各种应用提供了更好的弹性、纹理和寿命。
以工厂为基础的纺织场市场动态
驱动程序
增加消费者对可持续和有利于生态的纺织品的需求
- 消费者对环境的认识不断提高,是植物纺织线市场的一个关键驱动力。 商店主越来越优先考虑那些具有生物降解性、符合道德的源头和极少使用化学品的产品。 这鼓励纺织厂商向天然和再生线源过渡。 日益重视减少从合成纤维中提取的微塑胶,这进一步加强了消费者对自然替代品的偏好
- 服装和时装业正在发生重大变革,品牌致力于可持续的材料来源和碳中和目标。 植物纤维的使用与这些目标完全吻合,从制造商和消费者中产生强大的市场牵引力。 奢侈和快活公司都在扩大生态友好收藏,以提高品牌形象并遵守不断发展的环境条例
- 支持性的监管框架和可持续性认证,如GOTS(全球有机纺织品标准)和OEKO-TEX,正在进一步促进采用以工厂为基础的线条。 这些标准确保了整个纺织价值链的透明度和环境责任。 此外,零售商对经认证的纱线的需求日益增加,促使供应商采用生态标签、公平贸易做法和数字跟踪系统,以提高供应链的可信度。
- 例如,2022年,一些全球时尚品牌宣布了到2030年从可再生和以植物为基础的材料中获取100%纺织品线的倡议,推动整个行业的转型。 这些举措不仅加强了品牌可持续性,而且通过种植天然纤维作物支持了农村经济。 这种长期过渡预计将减少对以石油为基础的材料的依赖,重新塑造全世界的纺织制造业。
- 虽然提高认识和可持续性的任务正在加强市场采纳,但诸如原材料成本高和大规模加工能力有限等挑战仍然是需要改进的关键领域。 扩大农民教育方案,提高纤维加工效率,整合可持续物流系统,对于可持续满足全球需求至关重要。 持续创新低影响染料和无化学品加工工艺将进一步加强市场增长
限制/挑战
高生产成本和有限加工基础设施
- 尽管需求不断增长,但以工厂为主的纱线生产成本高,继续限制着大规模采用. 与合成替代品相比,纤维产量低、提取过程复杂和机械化有限等因素导致业务费用增加。 此外,生产者面临有机肥料和高水耗作物的起伏性投入价格,影响了大规模市场的成本可预测性和竞争力。
- 工厂纤维大规模加工设施的缺乏是另一个主要制约因素。 许多地区缺乏能够高效地处理各种原材料的现代化基础设施,如大麻或麻松,导致进口依赖性更高,周转时间更长。 这造成生产瓶颈,限制了有利于生态的线条生产在全球分销的可扩展性
- 此外,由于天气条件造成的农业产出起伏影响原材料的供应和定价,造成供应链不稳定。 这种不可预测性妨碍了针对全球市场的制造商的持续生产和可扩展性。 此外,依赖没有综合合同耕作系统的小农农场,进一步使材料质量控制和交付时间表复杂化
- 例如,2023年,亚洲的多家纺织品生产商报告说,由于纤维短缺和原材料成本上升,大麻纱产量暂时放缓,影响到整体利润率。 黄麻和麻油供应链的类似中断突出了以工厂为主的纺织工业易受气候变异的影响。 这些挑战突出表明,需要有多样化的来源和长期的供应链复原力战略
- 虽然技术进步和自动化正在逐步应对这些挑战,但长期的成功取决于农业做法的改进、纤维加工创新以及对可持续纺织基础设施的公私投资。 扩大对生物复合物加工、可持续耕作投入和废物估价技术的研究,可大大减少成本并增强纤维产量效率。 政府和行业利益攸关方还必须合作建立区域生态工业集群,促进价值链一体化和资源优化
以工厂为基础的纺织场市场范围
市场根据类型和应用进行分割.
- 按类型
根据类型,以工厂为主的纺织纱市场被分出为天然纱,人工纱等. 自然线段在2024年拥有了最大的市场收入份额,其驱动力是越来越偏爱生态友好和可生物降解的材料,如棉花、大麻、黄麻和麻油等。 这些纱被广泛用于服装和家用纺织品中,因其柔软,能呼吸,对环境的影响最小. 纺织品制造商和时装品牌越来越多地采用可持续做法,进一步支持了这一行业的主导地位。
人造纱片段预计将出现从2025年到2032年最快的增长率,而竹子粘合物和淋巴细胞等半合成材料的需求不断增长,为这一增长提供了动力. 这些线条结合了自然源的可持续性和工程纤维的增强强度和多功能性. 生物聚合物和闭路生产技术的创新也支持了该部分的增长,这些技术既能减少浪费又能保持高织物质量。
- 通过应用程序
根据应用情况,以工厂为主的纺织线市场分为服装、家庭纺织、工业和其他应用。 服装部门在2024年占有最大的市场份额,这是由于消费者对可持续服装越来越偏好以及生态意识时尚品牌的兴起. 以植物为原料的纱线被广泛用于生产临时穿戴、活衣和奢侈的织物,因为它们提供了舒适、耐久和环境利益。 全球向合乎道德的时尚和透明的供应链的推波助澜进一步促进了该部门的增长。
由于技术纺织品、复合材料和地铁中以工厂为主的纱线的应用不断扩大,预计该工业部门在2025年至2032年期间的增长速度将最快。 建筑业、汽车业和包装业转向天然强化材料,为生物线制造商创造了新的机会。 此外,政府推动可持续工业材料和减少对合成纤维的依赖的举措正在加速多个部门的采用。
以工厂为基础的纺织业市场区域分析
- 北美主导了以工厂为主的纺织线市场,2024年收入份额最大,其驱动力是日益偏好可持续和生态友好的织物,以及时装和家用纺织业的强劲需求.
- 本区域的消费者越来越喜欢天然和有机材料,如棉花、大麻和麻松,因为它们具有生物降解性,对环境的影响低于合成替代品
- 消费意识高、零售网络健全以及主要可持续纺织品牌的存在进一步支持了这一增长,这些品牌侧重于循环时尚和道德来源做法
美国以工厂为主的纺织业市场透视
美国以工厂为主的纺织线市场在2024年占北美地区收入份额最大,这由消费者对可持续服装需求的增加和政府促进绿色制造业的举措所推动. 以方式和工业应用方式向有机棉花和以大麻为原料的纺织品的迅速转变进一步加强了市场。 此外,大型生态意识品牌的出现和对创新植物纤维研发的持续投资,有望在未来几年中保持市场主导地位.
欧洲以工厂为主的纺织品市场观察
2025年至2032年,欧洲以工厂为主的纺织线市场预计将出现强劲增长,这主要是由于严格的可持续性条例和消费者对道德生产的认识不断提高。 该地区的纺织业正在向再生材料过渡,如亚麻、黄麻和竹子等,以遵守环境指令。 此外,促进循环时尚、减少废物和有机认证的倡议正在加速采用以工厂为基础的纺织线,涵盖服装和家用家具部门。
英国以工厂为主的纺织场市场透视
2025年至2032年,由于人们日益认识到可持续时尚和生态友好的材料来源,预计英国以工厂为主的纺织线市场将大幅增长。 英国纺织厂家正积极投资生化纤维和再生工厂材料,以配合国家减排目标. 此外,消费者对当地出产的、符合道德的服装和家用纺织品的偏好日益增加,进一步推动了该国市场的扩大。
德国以工厂为主的纺织品市场观察
在绿色材料和先进纺织技术的强大创新推动下,德国以工厂为主的纺织纱市场预计将在2025年至2032年期间增长最快。 德国致力于可持续性和资源效率,鼓励在工业和时尚部门广泛使用有机和再生纤维。 国家强大的纺织制造基础设施,加上越来越多地采用自动化和生态认证,正在加强其作为欧洲可持续纱线生产关键枢纽的地位。
亚太以工厂为主的纺织品市场洞察
亚太以工厂为主的纺织线市场预计将在2025至2032年期间获得最快的增长率,其驱动力是:纺织品生产增加、对生态友好型织物的认识提高、政府采取支持性政策来推动可持续性。 中国、印度和日本等国家正在成为以植物为主的纱线的主要生产者和消费者,并得到了扩大国内纺织工业和以出口为导向的增长战略的支持。 原材料的提供,加上对绿色制造设施的投资增加,正在进一步加强区域市场前景。
日本以工厂为主的纺织品市场观察
日本以工厂为主的纺织线市场预计将在2025年至2032年稳步增长,因为日本大力强调创新、质量和可持续性。 日本厂商正以先进的加工技术为主来出产高性能的天然再生纱线,并具有优越的纹理和耐久性. 此外,消费者对生态意识型时装和家用纺织品的需求日益增加,加上政府促进资源再生和减少废物的举措,正在推动该国以工厂为主的纱线应用的扩大。
中国以植物为主的纺织场市场透视
中国以工厂为主的纺织纱市场占了2024年亚太地区最大的市场收入份额,其驱动力是丰富的原材料供应,大规模的纺织生产,以及政府对可持续发展的有力支持. 中国国内时尚产业不断增长,以出口为导向的纺织制造业迅速扩张,加快了对棉花,竹子和以大麻为原料的纱线的需求. 生态友好型纺织集群的兴起和国际合作的不断增强,进一步加强了中国在全球以工厂为主的纺织纱线市场的主导地位.
在以工厂为基础的纺织业市场中,哪些是顶级公司
以工厂为主的纺织业主要由一些历史悠久的公司领导,其中包括:
二. 支助帕克代尔·米尔斯股份有限公司(美国)
• 瓦尔德曼集团(印度)
• 胡维斯(韩国)
• Grasim工业有限公司(印度)
• 雷蒙德有限公司(印度)
二. 支助魏克晓纺织有限公司(中国)
• 托雷工业公司(日本)
• Bonar Yarns & Fabrics有限公司(英国)
• 泰国雷允公共有限公司(泰国)
• 阿克萨(土耳其)
二. 支助Asahi Kasei公司(日本)
• 巴恩哈特天然纤维(美国)
• 西兰公司(美国)
• 远东新世纪公司(台湾)
• Formosa Taffeta有限公司(台湾)
• Indorama Ventures公共有限公司(泰国)
• Fiber Visions, L.P.(美国)
• Kuraray有限公司(日本)
• PT Polychem Indonesia Tbk(印度尼西亚)
二. 支助依赖工业有限公司(印度)
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











