



全球平台即服務 (PaaS) 市場細分,按解決方案(業務應用平台、原始運算平台、社交應用平台和 Web 應用平台)、部署方式(公有雲、私有雲和混合雲)、類型(應用、應用開發與管理、應用基礎設施與中間件 (AIM)、整合、商業智慧平台 (BIP)、業務管理 (BPM) 和業務流程管理/資料庫管理/資料庫(DBMS))、組織規模(大型、中型和小型)、最終用戶(銀行、金融服務和保險 (BFSI)、醫療保健和生命科學、電信、技術、電子商務、電子、媒體和娛樂、教育服務、專業服務、公共部門、消費品零售和分銷、製造業、旅遊和交通運輸、能源和公用事業以及其他行業)劃分——行業趨勢及至 2032 年的預測產業趨勢
服务平台的规模和增长率是什么
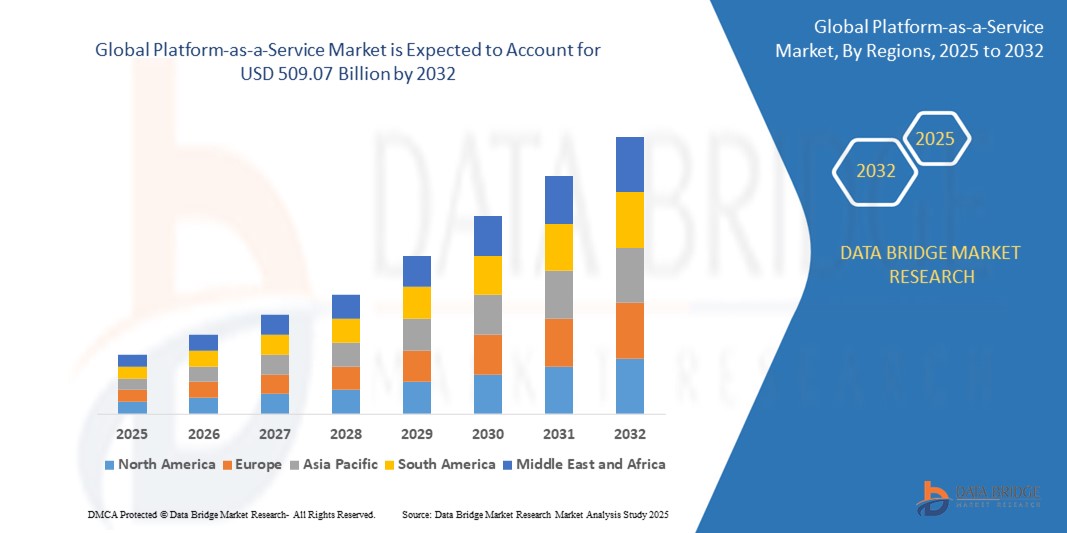
- 根据数据桥市场研究分析, 全球服务平台2024年93.40亿美元并可望达到到2032年达到509.07亿美元, 以美元计CAGR为23.61%.预测期间
- 各组织越来越多地求助于PaaS,以尽量减少与建筑、测试和部署应用程序有关的费用,因为PaaS不再需要昂贵的精密基础设施和维护。
- PaaS平台精简了开发生命周期,使企业能够更快地推出应用程序并更敏捷地应对市场变化或客户需要.
市场大小和预测
全球市场价值(2024年):93.40亿美元
预期市场价值(2032年):509.07亿美元
CAGR预测(2024-2032):23.61%
服务平台的主要外卖是什么
- PaaS市场正在见证人工智能(AI)和自动化工具集成的快速增长. 现代PaaS平台正在嵌入AI驱动的服务,如自然语言处理,机器学习模型部署,以及自动化的工作流程管弦. 这一趋势使开发者和企业能够更有效地建设、培训和部署智能应用程序,从而减少时间到市场和业务的复杂性。
- 各组织越来越多地采用多云和混合云战略来增强灵活性,避免供应商锁定,并确保业务连续性。 PaaS提供商正在作出反应,提供平台,支持在公共、私人和前提环境中实现无缝融合。 这种互操作性使企业能够优化工作量,动态地管理资源,并遵守数据居住要求.
- 特别是保健、金融和制造业等部门,对工业专用PaaS服务的需求明显增加。 这些专门平台提供预建模块,合规功能,以及针对部门特定需要而设计的数据模型,加快数字化转型和监管守法.
- 北美占据了"服务平台"(A-a-Service Market-as-Service Market)的主导地位,2024年收入份额最大,为39.51%,原因是终端用户垂直采用"服务平台"的比例较高. 此外,增加改进技术的研发能力,将扩大今后的增长范围。
- 亚太区域预计将成为 " 服务平台 " 中增长最快的区域,因为主要角色将更加关注本区域的扩展。
- 商业应用平台系统部分在2024年的 " 服务平台 " 市场中占主导地位,市场份额为40.2%,其驱动力是全球向数字化的转变,云技术的广泛采用正在加速 " PaaS " 的吸收,因为企业寻求可扩展、灵活和无障碍的发展环境。
报告范围和现成服务平台市场划分
|
属性 |
服务市场观察平台 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
|
服务平台的关键趋势是什么
“......日益重视网络安全和身份管理“
- 全球服务平台(PaaS)市场的一个决定性趋势是将人工智能(AI)和机器学习(ML)能力迅速整合入PaaS的提供. 供应商将AI驱动的分析、自动化和预测模型工具直接嵌入其平台,使开发商和企业能够更方便、更高效地构建、部署和扩展智能应用。 这种整合正在驱动对AI驱动的PaaS的需求,特别是各组织力求利用数据驱动的洞察力和自动化来提高业务成果。
- 各组织越来越多地采用多云和混合云方法来避免供应商锁定、优化成本和确保业务连续性。 现代 PaaS 平台正在演变,以支持在公共、私人和前提环境中的无缝一体化,为各种应用工作量提供灵活性和集中管理。 这一趋势正在促进PaaS生态系统内互操作性和管弦乐工具的创新。
- 旨在满足保健、金融和制造业等部门独特的监管、安全和业务需要的工业专用PaaS服务明显增加。 这些专业平台提供了预建的合规框架,数据模型和集成能力,加快了高监管行业的数字化转型举措.
- 北美目前领先市场,由来已久的PaaS平台提供预建工具,API,和中相软件,减少人工努力并让团队专注于创新和核心业务功能,从而提高了业务效率.
- 亚太区域正在崛起,因为企业为灵活和减少风险而采用混合和多云环境,是增长最快的区域。
服务平台市场动态
驱动程序
“扩大、灵活和成本-效益应用部署的扩大需求”
- 全球服务平台(PaaS)市场正因金融、保健、零售和制造业等行业日益需要可扩展和灵活的应用开发和部署解决方案而出现显著增长。
- 例如,2025年初,微软公司通过在Azure PaaS下推出新的AI-集成开发者工具,加强了Azure App Service的能力. 这些功能旨在通过提供更加可扩展和智能化的网络应用程序托管环境来提高生产力。
- 各部门的公司正在投资于数字化转型,以保持竞争力,而PaaS是支持快速应用发展和与现代技术融合的关键推动因素。
- 互联网对Tthings(IoT)设备的扩大使用需要强大的后端平台进行数据处理和管理,而PaaS的提供有效满足了这一需要.
限制/挑战
“......安全、遵守和一体化“
- 尽管PaaS市场具有优势,但它在数据安全、遵守监管规定和与遗留系统整合方面面临挑战。
- 各组织必须确保在第三方云平台上储存和处理的敏感数据符合行业条例(如GDPR,HIPAA,或PCI SDS),这些条例可能复杂并需要大量资源.
- 与现有的前提系统和应用的整合在技术上可能具有挑战性,往往需要定制连接器,API管理和数据迁移战略,这可以增加项目的复杂性和成本.
- 此外,由于PaaS平台将许多基础基础设施抽走,各组织在监测、解决问题和优化业绩方面可能面临困难,特别是在混合或多云环境中。
服务平台如何分割
市场按"解决方案","部署","类型","组织规模","终端用户"划分.
- 通过解决方案
在"解决方案"的基础上,"服务平台-服务市场"被分拆为"业务应用平台","Raw计算平台","社会应用平台"和"网络应用平台". 这个业务应用平台部分在PaaS平台的推动下,2024年占最大市场收入份额40.2%,提供预建工具、API和中间软件,减少手工劳动,使团队能够专注于创新和核心业务功能,从而提高业务效率。
这个业务应用平台部分预计从2025年到2032年将出现11.7%的最快增长率,由企业为灵活和减少风险而采用混合和多云环境所推动。
- 按部署类型
在部署,类型的基础上,平台-服务市场被分割成公共云,私人云和混合云. 这个公众云段在2024年,公司在各部门推动下拥有最大的市场收入份额,正在投资于数字转型,以保持竞争力,而PaaS是支持快速应用发展和与现代技术融合的关键推动因素。
这个二等兵云预计部分将见证2025至2032年最快的CAGR,由AI和ML能力无缝地整合到PaaS解决方案所驱动,使各组织能够创建更智能、由数据驱动的应用程序并实现复杂进程的自动化,推动市场增长.
- 按类型
基于"类型",平台-a-Service市场被分入应用,应用开发和管理,应用基础设施和中件(AIM),集成,商业智能平台(BIP),业务流程管理(BPM)和数据管理/DBMS. 这个应用2024年,在业务效率需求推动下,部分部门拥有最大的市场收入份额。
这个应用基础设施和中间软件(AIM)预计在 " 混合和多云战略 " 扩散的推动下,2025年至2032年CAGR将是最快的。
- 按组织大小
根据组织规模,服务平台市场分为大规模、中规模和小规模。 这个大范围在企业的推动下,部分在2024年占据了最大的市场收入份额,为灵活性和减少风险采用了混合和多云环境,支持这些架构的PaaS解决方案需求量很大。
这个中缩放预计2025年至2032年CAGR将最快,由跨部门的公司驱动,正在投资数字化改造以保持竞争力,而PaaS通过支持快速的应用开发和与现代技术的融合,是关键推动因素。
- 按终端用户
- 以终端用户为基础,将 " 服务平台 " 分为BFSI、保健和生命科学、电信、技术、电子商务、电子、媒体和娱乐、教育服务、专业服务、公共部门、CPG零售和分销、制造、旅行和运输、能源和公用事业等。 这个伯利兹在 " 混合和多云战略扩散 " 的推动下,2024年,该部分拥有最大的市场收入份额。
- 这个电信预计在2025年至2032年期间将出现最快的CAGR, 推动扩大使用Internet of Things(IOT)设备需要强大的数据处理和管理后端平台, 而PaaS的提供能有效满足这一需求。
哪个地区拥有一个服务平台的最大份额
- 北美主导着 " 服务平台 " 市场,2024年收入份额最大,为43.01%,在广泛实施DevOps方法的推动下,正在推动 " PaaS " 的采用,因为这些平台促进了发展团队之间的持续整合、交付和协作。
- PaaS供应商正在针对保健、银行和零售等行业制定解决方案,解决独特的合规性、一体化和可扩展性要求,并推动具体部门的增长。
- 应用程序中嵌入式视频和通信功能(特别是后泛相)的需求日益增加,这刺激了对专用视频 PaaS解决方案的需求.
美国服务市场透视平台
美国平台-服务市场在2024年收获北美最大的收入份额为53%,由"视频和通信PaaS"扩展所推动.
欧洲服务市场观察平台
各部门的公司正在投资数字化改造,以保持竞争力,而PaaS是支持欧洲快速应用发展和与现代技术融合的关键推动因素。
英国平台-服务市场透视
预计在预测期间,由PaaS平台推动的英国服务平台将在一个值得注意的CAGR上增长,简化开发生命周期,使企业能够更快地推出应用软件并更敏捷地应对市场变化或客户需要.
德国服务市场观察平台
在预测期间,由于全世界向数字化的转变和广泛采用云技术,随着企业寻求可扩展、灵活和无障碍的发展环境,德国服务平台市场预计将在相当大的CAGR扩展。
亚太服务市场观察平台
在2025至2032年的预测期间,亚太服务平台市场将增长最快,达到17%,由各组织推动,它越来越多地转向PaaS,以尽量减少与建设、测试和部署应用有关的费用,因为PaaS不再需要昂贵的现场基础设施和维护。
日本服务市场透视平台
由于全球数字化和云化,日本服务平台市场的势头正在增强。
中国平台-服务市场透视
中国一服务平台市场在人工智能和机器学习一体化的推动下,占了2024年亚太地区最大的市场收入份额.
平台-服务市场份额
服务平台市场主要由地位良好的公司领导,包括:
- 甲骨文
- 思爱普
- IBM (英语).
- 微软
- 亚马逊网络服务股份有限公司.
- 阿里巴巴云
- 谷歌有限责任公司
- Salesforce.com, inc. 互联网档案馆的存檔,存档日期2013-12-22.
- 彭博金融有限公司.
- 事实集
- 阿托斯证券公司
- 引擎场
- 福建省
- 红帽股份有限公司.
- 活动状态软件公司.
- 戴尔
- 软件AG
- VMware股份有限公司.
- AT&T 知识产权
- 云贝股份有限公司.
服务平台的最新发展是什么
- 2023年9月,甲骨文公司为甲骨文云基础设施(OCI)引入了新的应用开发能力,以云内和爪哇开发者为目标. 这些改进旨在简化和加快应用程序的开发、部署和管理,并同时降低成本。 此外,Oracle正在将基因AI服务整合到OCI中,以协助开发者完成代码生成和总结等任务.
- 2024年8月,SAP在其SAP S/4HANA Cloud Private Edition 2023 FPS02发行版中公布了AI辅助能力. 显著的特征包括AI协助执行销售订单、运输管理中的谈话规划、自动进货单据的制作以及维护订单的建议,所有这些都是为了提高业务效率。
- 2025年4月,IBM与斯库德里亚·法拉利合作,通过由IBM的watsonx AI平台提供再生动力的应用程序来增强粉丝接触. 该应用程序将复杂的种族数据转化为粉丝的浸润体验,展现出IBM在AI驱动的创新能力.
- 2024年2月,微软宣布亚马逊Q开发者(Amazon Q Developers)普遍可用,他是一位基因化的AI-power助手,负责重新想象软件开发生命周期. 它提供对话编码,内置代码生成,与IDE集成等能力来简化开发过程.
- 2023年1月,阿里巴巴·克云在2024年阿普萨拉会议上揭幕了它最新的大型语言模型"Quen2.5",以提高编码和数学能力为特色. 该公司还在其通义大模范家族中引入了进步,包括新的文本到视频模型和增强视觉语言模型,旨在增强开发者的能力并刺激开源社区的成长.
SKU-

目录
1 引言
1.1 研究目標
1.2 市場定義
1.3 全球平台即服務市場概覽
1.4 貨幣與定價
1.5 局限性
1.6 覆蓋市場
2 市場區隔
2.1 主要結論
2.2 進入全球平台即服務市場
2.2.1 供應商定位網格
2.2.2 技術生命週期曲線
2.2.3 市場指南
2.2.4 公司定位矩陣
2.2.5 公司市佔率分析
2.2.6 多元建模
2.2.7 自上而下的分析
2.2.8 測量標準
2.2.9 供應商份額分析
2.2.10 來自關鍵一手訪談的資料點
2.2.11 來自關鍵二級資料庫的資料點
2.3 全球平台即服務市場:研究概覽
2.4 假設
3 市場概覽
3.1 驅動因素
3.2 約束
3.3 機會
3.4 挑戰
4 執行摘要
5 項高級洞察
5.1 產業分析與未來展望
5.2 滲透率和成長前景圖
5.3 競爭對手的主要定價策略
5.4 技術分析
5.4.1 關鍵技術
5.4.2 互補技術
5.4.3 相鄰技術
5.4.4 競爭情報(主要參與者)
5.4.4.1. 策略發展
5.4.4.2. 技術/平台對比矩陣
5.4.4.3. 技術實施過程
5.4.4.3.1. 挑戰
5.4.4.3.2. 內部實施/外包(第三方)實施
5.4.4.4. 公司技術支出
5.4.4.5. 公司比較分析
5.4.4.5.1. 客戶群
5.4.4.5.2. 服務定位
5.4.4.5.3. 客戶回饋/評分
5.4.4.5.4. 應用範圍
5.4.4.5.5. 市佔率
5.5 資金詳情-投資者詳情、投資者投資原因
6. 全球平台即服務市場(依服務類型劃分)
6.1 概述
6.2 雲端服務編排
6.2.1 報告與分析
6.2.2 培訓、諮詢與整合
6.2.3 雲端服務自動化
6.2.4 支援與維護
6.3 資料轉換
6.4 應用程式介面管理 (API)
6.4.1 API門戶
6.4.2 API 網關
6.4.3 API 分析
6.4.4 管理
6.4.5 安全性
6.4.6 貨幣化
6.5 數據集成
6.5.1 行銷
6.5.2 銷售
6.5.3 操作
6.5.4 財務
6.5.5 小時
6.6 即時監控與集成
6.7 企業對企業和雲端集成
6.8 應用集成
6.9 過程整合
6.1 其他
7 全球平台即服務市場,依部署模式劃分
7.1 概述
7.2 本地部署
7.3 雲
7.3.1 公有雲
7.3.2 私有雲
7.3.3 混合雲
8. 全球平台即服務市場(依組織規模劃分)
8.1 概述
8.2 中小企業
8.3 大型企業
9. 全球平台即服務市場(以訂閱模式)
9.1 概述
9.2 付費
9.3 免費
10 全球平台即服務市場(依最終用戶劃分)
10.1 概述
10.2 銀行、金融服務和保險
10.2.1 按部署模型
10.2.1.1. 本地部署
10.2.1.2. 雲
10.2.1.2.1. 公有雲
10.2.1.2.2. 私有雲
10.2.1.2.3. 混合雲
10.3 消費品
10.3.1 按部署模型
10.3.1.1. 本地部署
10.3.1.2. 雲
10.3.1.2.1. 公有雲
10.3.1.2.2. 私有雲
10.3.1.2.3. 混合雲
10.4 政府和公共部門
10.4.1 按部署模型
10.4.1.1. 本地部署
10.4.1.2. 雲
10.4.1.2.1. 公有雲
10.4.1.2.2. 私有雲
10.4.1.2.3. 混合雲
10.5 醫療保健與生命科學
10.5.1 按部署模型
10.5.1.1. 本地部署
10.5.1.2. 雲
10.5.1.2.1. 公有雲
10.5.1.2.2. 私有雲
10.5.1.2.3. 混合雲
10.6 製造
10.6.1 按部署模型
10.6.1.1. 本地部署
10.6.1.2. 雲
10.6.1.2.1. 公有雲
10.6.1.2.2. 私有雲
10.6.1.2.3. 混合雲
10.7 電子商務與零售
10.7.1 按部署模型
10.7.1.1. 本地部署
10.7.1.2. 雲
10.7.1.2.1. 公有雲
10.7.1.2.2. 私有雲
10.7.1.2.3. 混合雲
10.8 媒體與娛樂
10.8.1 按部署模型
10.8.1.1. 本地部署
10.8.1.2. 雲
10.8.1.2.1. 公有雲
10.8.1.2.2. 私有雲
10.8.1.2.3. 混合雲
10.9 資訊科技與電信
10.9.1 按部署模型
10.9.1.1. 本地部署
10.9.1.2. 雲
10.9.1.2.1. 公有雲
10.9.1.2.2. 私有雲
10.9.1.2.3. 混合雲
10.1 其他
11 全球平台即服務市場(依地域劃分)
全球平台即服務市場(以上所有細分均按國家/地區在本章中列出)
11.1 北美洲
11.1.1 美國
11.1.2 加拿大
11.1.3 墨西哥
11.2 歐洲
11.2.1 德國
11.2.2 法國
11.2.3 英國
11.2.4 義大利
11.2.5 西班牙
11.2.6 俄羅斯
11.2.7 土耳其
11.2.8 比利時
11.2.9 荷蘭
11.2.10 挪威
2011年2月11日 芬蘭
11.2.12 瑞士
2013年11月2日 丹麥
2014年11月2日 瑞典
2015年11月2日 波蘭
2016年11月2日 歐洲其他地區
11.3 亞太地區
11.3.1 日本
11.3.2 中國
11.3.3 韓國
11.3.4 印度
11.3.5 澳大利亞
11.3.6 紐西蘭
11.3.7 新加坡
11.3.8 泰國
11.3.9 馬來西亞
11.3.10 印度尼西亞
2011年3月11日 菲律賓
11.3.12 台灣
2013年11月3日 越南
11.3.14 亞太其他地區
11.4 南美洲
11.4.1 巴西
11.4.2 阿根廷
11.4.3 南美洲其他地區
11.5 中東和非洲
11.5.1 南非
11.5.2 埃及
11.5.3 沙烏地阿拉伯
11.5.4 阿聯酋
11.5.5 阿曼
11.5.6 巴林
11.5.7 以色列
11.5.8 科威特
11.5.9 卡達
11.5.10 中東和非洲其他地區
11.6 主要國家的主要洞察
12 全球平台即服務市場及公司格局
12.1 公司股票分析:全球
12.2 公司股票分析:北美
12.3 公司股票分析:歐洲
12.4 公司股票分析:亞太地區
12.5 併購
12.6 新產品開發與審批
12.7 擴展
12.8 監管變化
12.9 夥伴關係及其他策略發展
13 全球平台即服務市場、SWOT分析與DBMR分析
14 全球平台即服務市場,公司簡介
14.1 谷歌
14.1.1 公司概況
14.1.2 收入分析
14.1.3 地理存在
14.1.4 產品組合
14.1.5 最新進展
14.2 微軟
14.2.1 公司概況
14.2.2 收入分析
14.2.3 地理存在
14.2.4 產品組合
14.2.5 最新進展
14.3 SAP
14.3.1 公司概況
14.3.2 收入分析
14.3.3 地理存在
14.3.4 產品組合
14.3.5 最新進展
14.4 IBM
14.4.1 公司概況
14.4.2 收入分析
14.4.3 地理存在
14.4.4 產品組合
14.4.5 最新進展
14.5 Salesforce公司(MuleSoft)
14.5.1 公司概況
14.5.2 收入分析
14.5.3 地理存在
14.5.4 產品組合
14.5.5 最新進展
14.6 雲端軟體集團有限公司 (TIBCO)
14.6.1 公司概況
14.6.2 收入分析
14.6.3 地理存在
14.6.4 產品組合
14.6.5 最新進展
14.7 BOOMI
14.7.1 公司概況
14.7.2 收入分析
14.7.3 地理存在
14.7.4 產品組合
14.7.5 最新進展
14.8 KFIN TECHNOLOGIES LIMITED
14.8.1 公司概況
14.8.2 收入分析
14.8.3 地理存在
14.8.4 產品組合
14.8.5 最新進展
14.9 工作
14.9.1 公司概況
14.9.2 收入分析
14.9.3 地理存在
14.9.4 產品組合
14.9.5 最新進展
14.1 SNAPLOGIC 公司
14.10.1 公司概況
14.10.2 收入分析
14.10.3 地理存在
14.10.4 產品組合
14.10.5 最新進展
14.11 TALEND
14.11.1 公司概況
14.11.2 收入分析
14.11.3 地理存在
14.11.4 產品組合
14.11.5 最新進展
14.12 資訊科技公司
14.12.1 公司概況
14.12.2 收入分析
14.12.3 地理存在
14.12.4 產品組合
14.12.5 最新進展
14.13 YOUREDI 有限公司
14.13.1 公司概況
14.13.2 收入分析
14.13.3 地理存在
14.13.4 產品組合
14.13.5 最新進展
14.14 APPSECONNECT CORP
14.14.1 公司概況
14.14.2 收入分析
14.14.3 地理存在
14.14.4 產品組合
14.14.5 最新進展
14.15 ELASTIC.IO
14.15.1 公司概況
14.15.2 收入分析
14.15.3 地理存在
14.15.4 產品組合
14.15.5 最新進展
14.16 軟體公司
14.16.1 公司概況
14.16.2 收入分析
14.16.3 地理存在
14.16.4 產品組合
14.16.5 最新進展
14.17 JITTERBIT
14.17.1 公司概況
14.17.2 收入分析
14.17.3 地理存在
14.17.4 產品組合
14.17.5 最新進展
14.18 INTEGRATE.IO
14.18.1 公司概況
14.18.2 收入分析
14.18.3 地理存在
14.18.4 產品組合
14.18.5 最新進展
14.19 CELIGO, INC.
14.19.1 公司概況
14.19.2 收入分析
14.19.3 地理存在
14.19.4 產品組合
14.19.5 最新進展
14.2 查克雷
14.20.1 公司概況
14.20.2 收入分析
14.20.3 地理存在
14.20.4 產品組合
14.20.5 最新進展
14.21 MÆSN
14.21.1 公司概況
14.21.2 收入分析
14.21.3 地理存在
14.21.4 產品組合
14.21.5 最新進展
14.22 系統技術集團有限公司
14.22.1 公司概況
14.22.2 收入分析
14.22.3 地理存在
14.22.4 產品組合
14.22.5 最新進展
14.23 EPICOR 軟體公司
14.23.1 公司概況
14.23.2 收入分析
14.23.3 地理存在
14.23.4 產品組合
14.23.5 最新進展
14.24 流利齒輪
14.24.1 公司概況
14.24.2 收入分析
14.24.3 地理存在
14.24.4 產品組合
14.24.5 最新進展
14.25 ZAPIER 公司
14.25.1 公司概況
14.25.2 收入分析
14.25.3 地理存在
14.25.4 產品組合
14.25.5 最新進展
14.26 BMC 軟體公司
14.26.1 公司概況
14.26.2 收入分析
14.26.3 地理存在
14.26.4 產品組合
14.26.5 最新進展
註:所列公司並非完整名單,而是根據我們先前的客戶要求提供的。我們的研究中分析了超過100家公司,因此,如有需要,公司名單可以修改或替換。
15 結論
16 問卷
17 份相關報告
18 關於數據橋市場研究

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











