全球肺炎鏈球菌疫苗市場細分,按疫苗類型(肺炎球菌結合疫苗和肺炎球菌多醣疫苗)、產品類型(沛兒13、欣弗瑞、肺炎球菌多醣疫苗及其他)、給藥途徑(靜脈注射、肌肉注射和皮下注射)、最終用戶(醫院、專科診所及其他)、分銷渠道(分銷合作夥伴公司、非政府組織及其他)劃分——3年至
肺炎球菌疫苗市场规模
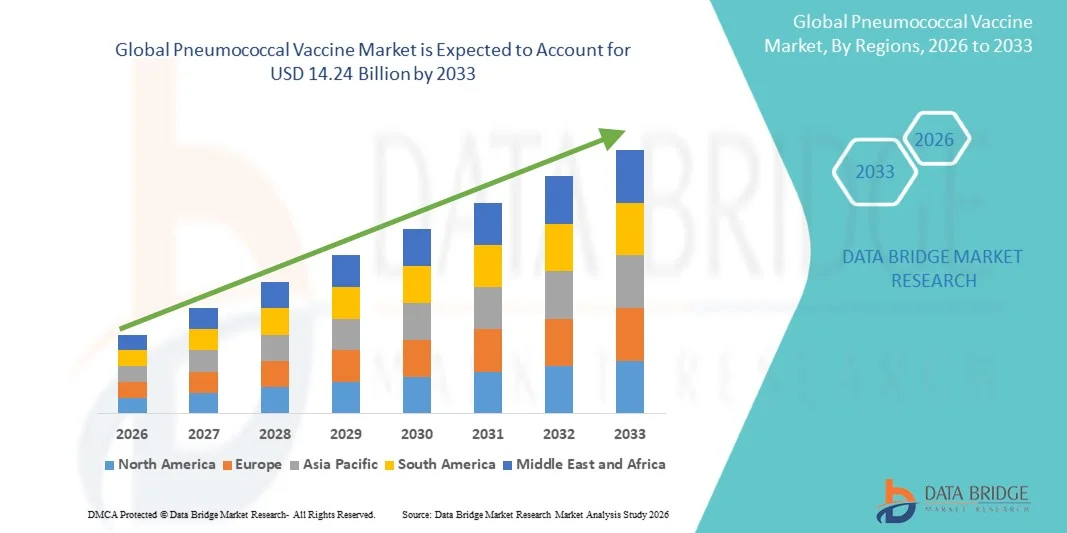
- 根据数据桥市场研究分析,全球肺炎球菌疫苗市场规模被估价为:2025年92.8亿美元并可望达到到2033年达到142.4亿美元, 以美元计CAGR为5.5%预测期间
- 市场增长主要是由肺炎球菌疾病发病率上升、疫苗接种意识提高以及发达和新兴经济体的免疫方案扩大所驱动的。
- 此外,正在对下一代疫苗进行研究和开发,同时政府采取主动行动,建立公私伙伴关系,提高疫苗的可获取性,从而加强了肺炎球菌疫苗的采用。 这些综合因素正在推动市场需求,从而大大促进了工业的增长。
市场大小和预测
- 全球市场价值(2025):92.8亿美元
- 预期市场价值(2033年):142.4亿美元
- 预测CAGR(2026-2033):5.5%
肺炎球菌疫苗市场分析
- 肺炎球菌疫苗为预防链球菌肺炎所引发的感染提供了保护,由于经证实在预防肺炎方面有效力,它正成为全世界公共卫生免疫方案的重要组成部分,特别是针对儿童、老年人和高危人群。脑膜炎,和脓毒
- 肺炎球菌疫苗需求的增加主要是由于提高了对可用接种疫苗预防的疾病的认识,扩大了国家免疫方案,以及政府和非政府组织在发达国家和发展中国家采取了越来越多的举措来提高疫苗覆盖率
- 北美主导了肺炎球菌疫苗市场,2025年收入份额最大,为40.9%,辅以强大的保健基础设施、广泛的宣传运动和高接种率,美国通过儿科和成人免疫时间表以及主要制药公司在混合疫苗方面持续创新,目睹了大量接种。
- 亚太区域预计将是预测期肺炎球菌疫苗市场增长最快的区域,其驱动力是政府疫苗接种举措的不断提高、医疗保健的普及程度的提高、以及印度和中国等新兴经济体对预防性保健的认识的不断提高。
- 肺炎球菌疫苗部分在肺炎球菌疫苗市场占据了主导地位,2025年的市场份额为61.5%,因为肺炎球菌免疫能力强,血清型覆盖率更广,并纳入全球常规儿童免疫方案
报告范围和肺炎球菌疫苗市场分裂情况
|
属性 |
肺炎球菌疫苗关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的深刻见解外,数据桥市场研究编写的市场报告还包括深入的专家分析、病人流行病学、管道分析、定价分析和监管框架。 |
肺炎球菌疫苗市场趋势
“鼓励采用下一代复合疫苗”
- 全球肺炎球菌疫苗市场的一个显著而加速的趋势是,越来越多地采用覆盖更多肺炎球菌血清型的下一代复发疫苗,改善对不同人群的保护。
- 例如,辉瑞公司引进了20价肺炎球菌混合疫苗,从而扩大了免疫覆盖面,减少了儿童和老年人感染肺炎球菌的发病率。
- 这些先进疫苗提供了更强的免疫力、更长久的免疫力和更好的抗生素耐药菌株保护,使它们在国家免疫方案中越来越受青睐。
- 将这些疫苗纳入常规儿科和成人免疫计划,正在简化预防保健战略,减少住院人数,并改进总体人口健康成果。
- 向更有效和范围更广的肺炎球菌疫苗发展的趋势正在改变公共卫生政策,并驱使对疫苗的需求,这些疫苗可全面防范不断演变的肺炎球菌菌株
- 发达国家和发展中国家对下一代混合疫苗的需求正在迅速增长,因为政府和保健提供者优先考虑减轻肺炎球菌疾病的负担。
- 将肺炎球菌防护与其他常规免疫相结合的混合疫苗的进展正在加强病人遵守规定和扩大市场机会
肺炎球菌疫苗市场动态
驱动程序
“肺炎球菌病发病率增加和扩大免疫方案”
- 肺炎球菌感染的日益普遍,特别是在五岁以下儿童、老年人和免疫妥协者中,是推动全球疫苗需求的关键因素。
- 例如,世卫组织和疾控中心的报告强调,中低收入国家的肺炎和脑膜炎发病率高,促使扩大预防疾病爆发的疫苗接种运动
- 保健提供者和父母日益认识到肺炎球菌感染的严重后果,促使疫苗在常规免疫方案中被吸收
- 此外,支持普及免疫时间表的政府和非政府举措使疫苗更容易获得,特别是在服务不足的地区
- 继续努力将肺炎球菌疫苗纳入国家免疫战略和学校方案,正在提高覆盖率并减轻疾病负担。
- 疫苗联盟Gavi等全球卫生组织增加供资,为发展中区域的采购和分发提供便利,加强市场增长
- 目前正在进行的开发适合老年人和高危人群的疫苗的研究正在扩大目标人口,为扩大市场创造新的机会
限制/挑战
“高疫苗费用和冷链基础设施限制”
- 肺炎球菌疫苗,特别是下一代相生制剂的成本相对较高,对价格敏感的市场中的采用构成重大挑战
- 例如,某些发展中国家的预算有限,限制了大规模采购,拖延了全国性的疫苗接种方案,尽管疾病流行率不断上升
- 此外,肺炎球菌疫苗需要严格的冷链管理和温度控制储存,在基础设施不足的地区可能难以维持.
- 后勤工作的复杂性,包括偏远地区疫苗的运输和储存,可降低疫苗的功效或浪费,妨碍免疫工作
- 通过政府补贴、公私伙伴关系和对冷链基础设施的投资来克服这些挑战,对于扩大全球疫苗覆盖面至关重要
- 由于错误信息和对副作用的恐惧而导致的疫苗犹豫可以降低免疫率,限制某些社区的市场渗透
- 多国批准新配方疫苗的监管障碍可能延误市场进入和采用创新制剂的速度
肺炎球菌疫苗市场范围
市场按疫苗种类,产品种类,管理路线,终端用户,配送渠道分出.
- 按疫苗类型
根据疫苗类型,将肺炎球菌疫苗市场分入肺炎球菌聚合疫苗(PCV)和肺炎球菌多香菌疫苗(PPSV). 肺炎球菌聚合疫苗部分在2025年占市场收入份额最大,为61.5%,其驱动力是免疫性强,血清型覆盖率更广,并融入全球常规儿童免疫方案。 对儿科人群和高风险成年人来说,PCV更受青睐,因为它们提供了更长久的免疫力并更好地防范侵入性肺炎球菌疾病. 此外,发达国家和发展中国家的政府免疫举措正在大力促进PCV的采用,增加了需求。 保健当局广泛推荐的Prevenar 13和Synflorix等多种疫苗方案,进一步加强了该部分的主导地位。 PCV还得到了广泛的临床试验数据和医疗保健提供者的信任,使得它们在公共卫生方案中成为第一选择. 血清型覆盖率较高的下一代PCV的持续开发继续推动这一段的增长.
肺炎球菌多氨基甲酸疫苗部分预计在2026–2033年增长最快,因为它适合需要防范多种肺炎球菌血清类型的老年人和免疫妥协人群. PPSV常被作为在交接出疫苗管理之后的助推器来使用,从而在高危人群中扩大采用. 成人免疫方案和政府对老年人的PPSV疫苗接种建议的认识得到提高,正在推动增长。 新兴经济体增加保健基础设施和提高认识运动也有助于非儿科人口越来越多地采用PPSV。 例如,Pneumovax 23被广泛推荐给65岁以上的成年人和慢性病患者. 全球老龄化人口为PPSV提供了更大的目标人口,支持了市场持续增长。
- 按产品类型
根据产品类型,将市场分出为Prevenar 13,Synflorix,Pneumovax 23等. Prevenar 13占据了2025年收入份额最大的市场,原因是其广泛的血清型覆盖率和在国家免疫计划中的既定存在。 对有肺炎球菌感染风险的婴儿、儿童和成年人处方很重,有助于市场持续需求。 保健提供者更喜欢Prevenar 13,因为它的强效数据和有力的临床试验支持. 通过公共卫生方案对品牌的认可和提供进一步加强了它在市场上的支配地位。 前作13还受益于政府的资助并纳入常规儿科方案,确保高收养率。 持续的研究和重新拟订努力保持其相关性和竞争优势。
肺炎病毒23在2026-2033年期间预计增长最快,因为它主要针对老年和患有慢性病的人。 肺炎病毒23覆盖的血清型比大多数凝血疫苗多,使其成为成人免疫的基本选择. 北美、欧洲和亚太越来越多的老龄人口正在推动收养。 政府和私人的保健运动建议为老年人和高危群体提供肺炎23。 例如,疾控中心建议为65岁及以上的成年人提供肺炎病毒23,作为常规免疫计划的一部分。 糖尿病和心脏病等慢性病的发病率不断上升,也增加了肺炎病毒23的目标人口,支持了快速分块增长.
- 按行政路线分列
根据管理路线,市场被分割成静脉、肌肉内部和皮下。 2025年,肌肉内部部分在市场上占据了主导地位,在医院、诊所和接种中心的行政管理方面较为便利。 大部分儿科和成人肺炎球菌疫苗都是由肌肉内分泌而来,成为免疫计划中的首选途径. 这种方法确保最佳疫苗功效和病人遵守规定,特别是在大规模疫苗接种运动中。 例如,Prevenar 13和Synflorix在常规方案中都受到内部管理。 肌肉内注射也与混合疫苗相容,进一步简化了免疫计划. 多数医院有训练有素的保健人员,可以大规模支持肌肉内部管理。
预计在2026-2033年期间,皮下部分的增长最快,因为它适合特定的成年人和高危人群。 在肌肉内注射可能不可行、有时更适合服用助推剂的医疗保健环境中,下皮注射可以灵活使用。 例如,某些成人疫苗接种协议可以对肺炎23进行子管理。 专科诊所的收养越来越多,对替代管理路线的认识也越来越高,这些都有助于其增长。 这条路线也减轻了一些病人的注射站点不适,提高了遵守性. 在新兴经济体,扩大疫苗接种方案有可能采用下层管理,以有效地覆盖更广泛的人口。
- 按终端用户
以最终用户为基础,将市场分割成医院,专科诊所等. 2025年,医院主导了市场,占了最大的收入份额,因为它们是常规免疫和疫情控制的主要接种中心。 医院建立了冷链基础设施、训练有素的人员和接触大量病人的机会,促进了疫苗的高覆盖率。 大规模的政府免疫方案和医院免疫运动进一步支持市场主导地位。 例如,美国和欧洲的公立医院向符合条件的人口提供免费或补贴的肺炎球菌疫苗。 在季节性运动期间,医院也是关键的疫苗接种中心,增加了吞吐量。 医院内大量存在儿科和成人免疫方案,这种需求保持稳定。
在成人疫苗接种意识提高和针对高危人群的运动的推动下,专科诊所预计将在2026年至2033年增长最快。 诊所为老年人,免疫妥协者和慢性病患者提供重点护理,使肺炎球菌疫苗的需求不断增加. 例如,私人老年病诊所和免疫诊所越来越多地提供肺炎23和增生剂。 在城市和半城市地区扩大私人保健和专门疫苗接种中心正在加快这一部门的市场渗透。 诊所还提供灵活的时间安排和个性化的跟踪,使病人更加遵守规定。 与非政府组织和保险提供者的合作正在进一步促进专科诊所的收养。
- 按发行频道
根据分销渠道,市场分为分销伙伴公司、非政府组织和其他部门。 2025年,销售伙伴公司占据了市场主导地位,因为它们建立了疫苗运送网络,与医院建立了伙伴关系,并具备确保及时分发疫苗的后勤能力。 它们在确保发达经济体和新兴经济体提供疫苗方面发挥关键作用,支持公共和私人保健提供者。 例如,辉瑞公司和GSK公司与分销伙伴密切合作,在全球供应疫苗。 高效的冷链管理和供应可靠性加强了这一部门的支配地位。 与政府结成公共免疫方案战略联盟,进一步提高了市场渗透率。 强有力的分销网络能够对爆发情况作出迅速反应,维持持续的需求。
预计非政府组织在2026-2033年期间增长最快,因为它们有助于在获得保健服务的机会有限的农村和服务不足地区分发疫苗。 Gavi和儿童基金会等组织提出的全球保健倡议正在扩大覆盖面并提高认识,特别是在中低收入国家。 例如,非政府组织在撒哈拉以南非洲和东南亚开展的运动成功地增加了儿童接种疫苗。 非政府组织、政府和制造商之间日益扩大的伙伴关系正在加速获得和采用疫苗,推动这一部门的增长。 非政府组织还支持社区教育方案,这些方案提高了接受和遵守的程度。 它们的参与对于帮助边远人口和促进整个市场扩张至关重要。
肺炎球菌疫苗市场区域分析
- 北美在肺炎球菌疫苗市场占据了主导地位,2025年收入份额最大,为40.9%,并得到了强大的保健基础设施、广泛的提高认识运动和高接种率的支持
- 本区域的消费者和保健提供者高度评价肺炎球菌疫苗对肺炎、脑膜炎和侵入性肺炎球菌疾病的保护,特别是在儿童、老年人和高危人群中
- 政府采取强有力的举措,将疫苗纳入例行免疫计划,建立广泛的公私伙伴关系,将肺炎球菌疫苗作为儿科和成年人预防性保健的重要组成部分,进一步支持这种广泛采用。
美国肺炎球菌疫苗市场透视
美国肺炎球菌疫苗市场在2025年收获了北美最大82%的收入份额,这得益于完善的免疫方案和对疫苗可预防疾病的高认识. 消费者和保健提供者越来越多地将预防肺炎、脑膜炎和侵入性肺炎球菌感染作为优先事项。 日益重视儿科和成人疫苗接种时间表,加上疾控中心和其他保健当局的强烈建议,进一步推动了疫苗行业的发展。 此外,政府的举措、保险覆盖面和公私伙伴关系正在大大地促进市场的扩大。 慢性病和老年人口发病率的上升也促使成年人和老年人接种疫苗。
欧洲肺炎球菌疫苗市场透视
预计在整个预测期间,欧洲肺炎球菌疫苗市场将大幅扩大,主要受政府免疫任务和对肺炎球菌疾病认识的提高所驱动。 城市化的加剧以及儿童和老年人等高危人群的日益普遍正在促进疫苗的采用。 欧洲消费者和保健提供者重视疫苗的功效、安全和纳入国家免疫计划。 本区域各公立医院、私人诊所和专科中心正在大幅增长,肺炎球菌疫苗越来越多地被纳入常规保健方案。 持续开展预防接种和报销政策,进一步加强了市场拓展.
英国肺炎球菌疫苗市场透视
预计在预测期间,英国肺炎球菌疫苗市场将在一个值得注意的CAGR增长,其动力是提高对预防性保健的认识和遵守国家卫生体系疫苗接种准则。 对肺炎、脑膜炎和其他肺炎球菌感染的关切正在鼓励保健提供者和父母遵守建议的免疫时间表。 该国强有力的保健基础设施,加上强有力的政府疫苗接种倡议和数字保健运动,可望继续刺激市场增长。 此外,为儿童和成人提供交接剂和多沙克活性疫苗有助于广泛采用。 英国市场还得益于通过诊所和药店容易获得疫苗.
德国肺炎球菌疫苗市场透视
预计在预测期间,德国肺炎球菌疫苗市场将在相当规模的CAGR扩大,因为对肺炎球菌疾病预防的认识不断提高,弱势人群接种疫苗的覆盖面也有所增加。 德国完善的医疗保健系统、强有力的公共卫生政策和对预防护理的重视,促进了疫苗的采用,特别是在儿童、老年人和免疫妥协者身上。 将疫苗纳入常规儿科和成人免疫时间表也正在推动接种工作。 公众对疫苗的高度信任和政府支持的广泛运动进一步加强了市场增长。 此外,慢性病和人口老龄化的日益普遍增加了对成人肺炎球菌疫苗接种的需求。
亚太肺炎球菌疫苗市场透视
亚太肺炎球菌疫苗市场在2026至2033年的预测期内将增长最快,达到23%的CAGR,其动力是政府越来越多地采取免疫接种举措,对可用疫苗预防的疾病的认识也不断提高。 中国、印度和日本等国家的城市化程度不断提高,保健基础设施得到改善,可支配收入增加,为采用疫苗提供了动力。 该区域注重儿童保健和国家免疫方案,正在提高覆盖率。 此外,通过国内制造和与全球疫苗制造商的伙伴关系,疫苗的可负担性和可获得性正在得到提高。 扩大公共和私人保健设施,进一步支持对肺炎球菌疫苗日益增长的需求。
日本肺炎球菌疫苗市场透视
日本的肺炎球菌疫苗市场因国家注重预防保健、人口老化和强有力的免疫计划而日益强劲。 日本保健提供者强调为儿童和老年人接种疫苗,增加了市场需求。 肺炎球菌疫苗的采用还受到提高公众认识运动和政府支持的疫苗接种举措的推动。 将疫苗接种纳入例行体检和社区保健方案有助于稳步进行接种。 此外,交接剂和多沙克活性疫苗的提供确保了多个年龄组的保护。 日本高水平的保健标准和对疾病预防的重视正在推动整个住宅和临床环境的市场增长。
印度肺炎球菌疫苗市场透视
印度肺炎球菌疫苗市场在2025年占了亚太地区最大的市场收入份额,其原因是政府免疫举措增加、提高认识并扩大了医疗保健。 印度重视儿童保健方案,同时越来越多地采用成人疫苗,这正在推动市场需求。 该国正在目睹将疫苗更多地纳入公共和私人保健方案,改善了供应和覆盖面。 扩大城市化、增加可支配收入和增加保健基础设施进一步支持了市场增长。 此外,国内疫苗制造和可负担性举措提高了肺炎球菌疫苗的可获得性。 全球疫苗制造商与政府方案的密切合作是推动印度市场的关键因素。
肺炎球菌疫苗市场份额
肺炎球菌疫苗产业主要由历史悠久的公司主导,包括:
- 辉瑞股份有限公司(美国)
- 默克公司(美国)
- GSK plc (英国).
- 印度血清研究所
- E. 生物有限公司(印度)
- 云南华花生物技术有限公司(中国).
- 萨诺菲(法国)
- Astellas Pharma Inc.(日本)
- Vaxcyte股份有限公司(美国)
- 深圳康泰生物制品有限公司(中国).
- Panacea Biotec有限公司(印度)
- Bharat生物技术国际有限公司(印度)
- 北京民海生物技术有限公司(中国)
- SK生物科学有限公司(韩国)
- 生物E有限公司(印度)
- (美国)Emergent BioSolutions Inc.
- 华兰生物工程公司(中国)
- NPO Petrovax Pharm有限责任公司(俄罗斯)
- PnuVax公司(美国)
- CSL有限公司(澳大利亚)
全球肺炎球菌疫苗市场的最新发展是什么
- 2025年3月,欧洲联盟委员会(欧盟委员会)批准欧盟各地成年人对肺炎球菌和肺炎进行免疫接种的CAPVAXIVE(默克的21-等价PCV),使欧洲能够更广泛地获得免疫。
- 2025年1月,泛美卫生组织、阿根廷、辉瑞和锡纳基生物科技宣布合作,为拉丁美洲和加勒比推动当地生产20-价廉的肺炎球菌疫苗(PCV20),以有竞争力的价格改善区域获取机会。
- 2024年10月,辉瑞公司通过与疫苗联盟Gavi合作,向低收入国家的儿童接种疫苗,提供了第10亿个肺炎球菌混合疫苗剂量,这是全球免疫工作的一个重要里程碑。
- 2024年6月,FDA批准了CAPVAXIVETM(默克的21-等价肺炎球菌结合疫苗),用于积极免疫,预防18岁及18岁以上成年人的侵入性肺炎球菌疾病和肺炎,是迄今为止最具血清型的成人肺炎球菌疫苗.
- 2023年4月,美国食品药品管理局(FDA)批准了PREVNAR 20,辉瑞公司20 价的肺炎球菌结合疫苗,用于预防侵入性肺炎球菌病和口炎介质在婴幼儿和老年人口,将防护范围扩大到13个血清型外.
SKU-
研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。