


全球聚氨酯塗料市場細分,按應用方法(噴塗、刷塗和輥塗)、基材(混凝土、金屬、木材、塑膠、織物等)、等級(技術級和工業級)、包裝(罐、塑膠桶等)、產品類型(水基、溶劑基、粉末基等)、應用(路面、工業地板、金屬屋頂、管道外部、汽車飾面、風力渦輪機、工業設備、機場機庫地板等)、最終用途行業(建築、汽車、電子、紡織、電力和能源行業) - 產業趨勢和預測到 2032 年
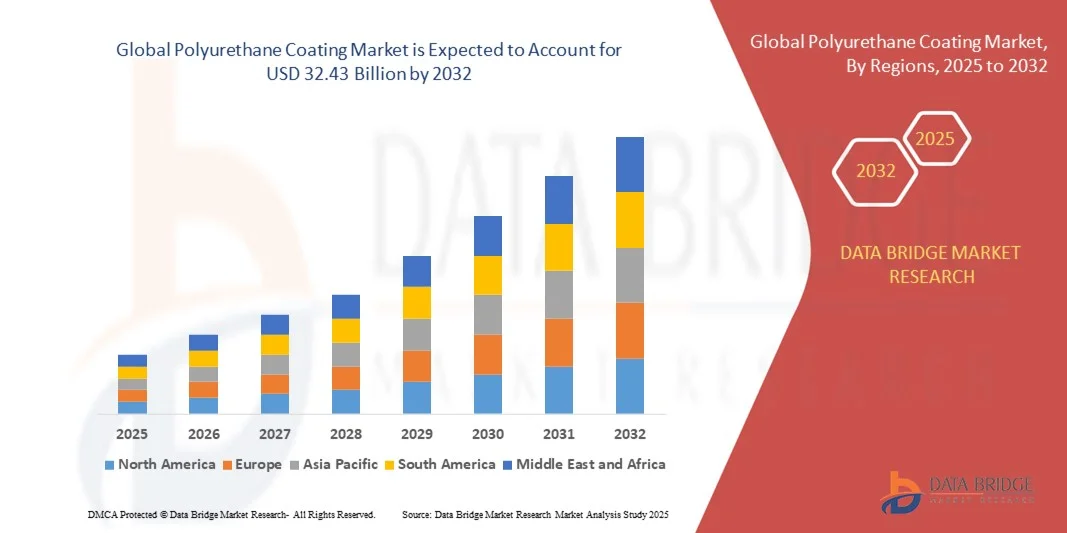
聚氨酯塗料市場規模
- 2024 年全球聚氨酯塗料市場規模為211.3 億美元,預計到 2032 年將達到 324.3 億美元,預測期內 複合年增長率為 5.50%。
- 市場成長主要得益於聚氨酯塗料在建築、汽車和工業領域的日益普及,這得益於其卓越的耐久性、耐化學性和耐候性。基礎設施項目的擴張、高性能地板需求的不斷增長以及管道和機械中防護塗料的使用日益增多,都是市場擴張的關鍵因素。
- 此外,環保意識的不斷增強和監管壓力正在加速向水性和低VOC聚氨酯塗料的轉變,從而對永續解決方案產生了強勁的需求。這些因素共同推動了聚氨酯塗料在各種應用領域的應用,從而顯著推動了該行業的成長。
聚氨酯塗料市場分析
- 聚氨酯塗料是一種高性能的保護性和裝飾性解決方案,廣泛應用於混凝土、金屬、木材和塑膠等基材。它們具有優異的耐磨性、耐腐蝕性和耐化學性,是建築、汽車、工業設備和能源領域應用的必備材料。
- 聚氨酯塗料需求的不斷增長,主要源於快速的城市化、汽車產量的增加以及環保水性配方的日益普及。聚氨酯塗料憑藉其多功能性、耐用性以及與永續發展趨勢的契合,成為眾多終端用戶產業的首選。
- 由於快速的城市化、強勁的建築業成長以及主要經濟體汽車產量的擴大,亞太地區在 2024 年佔據聚氨酯塗料市場的主導地位,市場份額為55.66%
- 由於建築、航空航太和汽車行業的聚氨酯塗料應用不斷增加,北美預計將在預測期內成為聚氨酯塗料市場成長最快的地區
- 溶劑型塗料憑藉其卓越的附著力、耐久性、耐化學性和耐磨性,在2024年佔據了64.3%的市場份額,佔據了市場主導地位。溶劑型聚氨酯塗料廣泛應用於汽車、航太和建築等性能可靠性至關重要的產業。它們還具有出色的光澤度和光潔度,在兼顧美觀和耐用性的應用中廣受歡迎。儘管環保法規嚴格,但其性能優勢仍在高需求產業中佔據主導地位。此外,低VOC溶劑型塗料的開發有助於在日益嚴格的環保限制下維持其需求。
報告範圍和聚氨酯塗料市場細分
|
屬性 |
聚氨酯塗料關鍵市場洞察 |
|
涵蓋的領域 |
|
|
覆蓋國家 |
北美洲
歐洲
亞太
中東和非洲
南美洲
|
|
主要市場參與者 |
|
|
市場機會 |
|
|
加值資料資訊集 |
除了對市場價值、成長率、細分、地理覆蓋範圍和主要參與者等市場情景的洞察之外,Data Bridge Market Research 策劃的市場報告還包括進出口分析、生產能力概覽、生產消費分析、價格趨勢分析、氣候變遷情景、供應鏈分析、價值鏈分析、原材料/消耗品概覽、供應商選擇標準、PESTLE 分析、波特分析和監管框架。 |
聚氨酯塗料市場趨勢
環保聚氨酯塗料的採用率不斷上升
- 聚氨酯塗料市場日益受到對符合更嚴格環境法規和日益增長的消費者偏好的環保解決方案的需求的推動。水性和生物基聚氨酯塗料具有低揮發性有機化合物 (VOC) 排放的特點,正在汽車、建築和消費品等行業取代傳統的溶劑型系統。
- 例如,巴斯夫和科思創加快了水性聚氨酯分散體的開發,這些分散體具有卓越的耐久性和美觀性,專為汽車和建築應用而設計。 PPG工業公司推出了具有增強抗紫外線性能的生物基聚氨酯塗料,瞄準歐洲和北美的永續建築和家具產業。
- 技術進步顯著提升了環保聚氨酯塗料的性能,包括耐磨性、化學穩定性和保色性。這些改進使其在需要高耐用性和環保合規性的領域中得到更廣泛的應用,進一步鞏固了永續性作為市場優先地位的地位。
- 政府推出的強化政策和激勵措施,促進了綠色化學和永續材料的發展,推動了對環保聚氨酯技術的投資增加。電動車市場的蓬勃發展,加上歐盟 REACH 和 EPA VOC 法規的日益嚴格,進一步刺激了水性和生物基塗料的轉型。
- 專注於循環經濟原則、延長產品生命週期以及聚氨酯塗料可回收性的產業合作,正在為永續塗料創新樹立新的標竿。這些創新確保聚氨酯塗料市場與全球碳減排和環境管理目標保持一致。
- 性能、美觀和永續性之間的協同作用日益增強,正在推動聚氨酯塗料向更環保的配方發展,並使其成為一個核心市場趨勢,預計將在 2030 年左右主導行業發展。
聚氨酯塗料市場動態
司機
建築和基礎設施需求成長
- 在全球範圍內,基礎設施建設的蓬勃發展和建築活動的加速,顯著推動了聚氨酯塗料的需求。這些塗料為鋼結構、混凝土表面和建築構件提供必要的防護,防止環境退化、腐蝕和磨損,延長使用壽命並降低維護成本。
- 例如,宣偉公司已獲得北美橋樑和商業建築聚氨酯塗料供應合同,重點強調其耐久性和快速固化性能。亞洲(尤其是中國和印度)的基礎設施建設蓬勃發展,推動了住宅、商業和工業建築項目對聚氨酯塗料的需求。
- 聚氨酯塗料的耐水性、化學穩定性和防紫外線性能使其成為各種基礎設施應用的理想選擇,包括隧道、管道和混凝土地板。快速的城市化和政府主導的智慧城市計畫進一步擴大了防護塗料的市場機會。
- 隨著能源基礎設施(包括油氣管道和再生能源設施)投資的增加,需要能夠承受惡劣環境條件的先進塗料解決方案,從而推動聚氨酯塗料的使用。這些塗料透過延長資產壽命並最大限度地減少環境磨損,支持永續發展目標。
- 建築業規模不斷擴大,複雜性不斷增加,凸顯了聚氨酯塗料在確保基礎設施韌性和安全性方面的關鍵作用。這一成長軌跡是推動全球聚氨酯塗料需求成長的關鍵市場驅動力。
克制/挑戰
原料成本波動
- 聚氨酯塗料市場面臨原材料成本波動帶來的挑戰,這些波動受到石油化學原料波動和再生資源供應變化的影響。此類價格波動會影響製造商的利潤率和整體產品定價,進而影響其競爭定位。
- 例如,原油價格上漲導致聚氨酯塗料關鍵成分多元醇和異氰酸酯的生產成本上升,引發全球價格波動。農業供應中斷導致生物基原料週期性短缺,進一步加劇了環保配方成本穩定性的複雜性。
- 原材料價格波動給製造商和買家帶來不確定性,有時會導致供應延遲或合約重新談判。這種不穩定性可能會阻礙對創新和產能擴張的長期投資,尤其是在對成本波動敏感的市場。
- 多元化原料來源、投資合成替代品以及提升供應鏈韌性的努力仍在持續,但尚未完全降低價格風險。區域經濟和地緣政治因素持續加劇原材料成本的不可預測性。
- 總而言之,儘管聚氨酯塗料市場穩定成長,但原料成本波動仍是一個重大限制。積極的採購策略和原材料利用的技術進步對於維持市場穩定和支持永續成長至關重要。
聚氨酯塗料市場範圍
市場根據應用方法、基材、等級、包裝、產品類型、應用和最終用途行業進行細分。
- 按申請方式
根據施工方法,聚氨酯塗料市場可分為噴塗、刷塗和滾塗。 2024年,噴塗佔據市場主導地位,主要原因是其能夠有效地在大面積表面上提供光滑均勻的塗層。噴塗方法可以縮短施工時間,降低勞動強度,即使在複雜的幾何形狀上也能確保塗層厚度的一致性。汽車、建築和航空航太等產業嚴重依賴噴塗應用來實現防護和裝飾目的。此外,使用先進的噴塗技術可以提高精度,減少材料浪費並提高成本效益。各行各業對快速可靠的表面處理的需求日益增長,這進一步鞏固了噴塗應用的主導地位。
預計2025年至2032年期間,刷塗領域將迎來最快成長,這得益於其適用於小規模應用、維護和維修。刷塗施工能夠更好地控制聚氨酯塗料的施工,使其成為精密作業的理想選擇。在需要表面細節處理或局部覆蓋的區域,刷塗施工通常更受青睞。刷塗施工的低成本也使其對住宅和小型商業項目具有吸引力。此外,刷塗施工與多種聚氨酯配方的兼容性確保了其跨行業的靈活性。翻新項目和利基市場的需求不斷增長,將顯著促進其在預測期內的加速應用。
- 按基材
根據基材,市場細分為混凝土、金屬、木材、塑膠、織物和其他。由於聚氨酯塗料在耐腐蝕、耐用性和美觀性方面的廣泛應用,金屬塗料在2024年佔據了最大的市場份額。汽車、工業機械和建築中使用的金屬需要長期防銹、防風雨和防化學腐蝕。聚氨酯塗料可形成堅固、有彈性的塗層,確保延長設備壽命並降低維護成本。由於環境法規和性能標準更加嚴格,對先進金屬塗料的需求也增加。已開發經濟體和新興經濟體快速的城市化和工業化進一步增強了對金屬聚氨酯塗料的需求。
預計混凝土領域將在2025年至2032年間實現最快成長,這得益於其在基礎設施和地坪應用領域的關鍵作用。聚氨酯塗料因其卓越的耐磨性、耐化學性和耐候性,非常適合混凝土表面。這使得聚氨酯塗料成為工業地板、人行道和倉庫的理想選擇,因為這些地方交通繁忙,環境惡劣。基礎設施建設的蓬勃發展,尤其是在新興市場,加速了對混凝土塗料的需求。此外,對耐用、低維護地板解決方案的需求也推動了商業和公共設施的採用。智慧城市和現代城市基礎設施項目的投資不斷增加,將進一步推動該領域的成長。
- 按年級
根據等級,聚氨酯塗料市場分為技術級和工業級。 2024年,工業級佔據主導地位,這主要歸功於其適用於需要卓越耐化學性、機械性能和耐熱性的高性能應用。航空航太、汽車和發電等行業需要能夠承受極端操作條件的塗料。工業級聚氨酯塗料可延長設備壽命、減少停機時間,並符合嚴格的耐久性和安全性監管標準。重工業環境中對防護塗料日益增長的需求進一步推動了工業級聚氨酯塗料的普及。全球工業基礎設施的不斷擴張鞏固了工業級聚氨酯塗料的主導地位。
預計2025年至2032年期間,技術級聚氨酯塗料市場將迎來最快成長,這得益於其在專業化和小規模應用中的客製化應用。技術級聚氨酯塗料專為滿足精密需求而設計,通常提供特定的性能屬性,例如增強的附著力或更佳的表面品質。它們廣泛應用於利基行業、研究機構以及需要定製配方的特種產品。技術級塗料能夠靈活地根據特定需求調整配方,因此用途廣泛。電子、紡織和其他精密驅動產業對特種塗料的需求不斷增長,也推動了該領域的快速擴張。此外,研發活動的不斷增加也推動了更先進的技術級配方的誕生,從而支持產業創新。
- 按包裝
根據包裝類型,市場細分為罐裝、塑膠桶裝和其他包裝。 2024年,塑膠桶包裝佔據主導地位,因為它適合在工業環境中批量儲存和運輸聚氨酯塗料。塑膠桶經久耐用、經濟高效且防洩漏,是大規模應用的理想選擇。它們能夠確保液體塗料的安全處理,最大限度地降低污染和溢出的風險。建築、汽車和船舶等行業更青睞塑膠桶裝,因為它們便於物流運輸。此外,塑膠桶裝塗料的運輸量更大,從而降低了配送成本。不斷增長的工業需求和對高效供應鏈管理的需求,繼續推動塑膠桶包裝佔據主導地位。
預計2025年至2032年間,罐裝塗料市場將迎來最快的成長,這得益於小型和DIY應用的日益普及。罐裝塗料可攜性強、易於控制用量且易於使用,非常適合家庭專案和小型商業應用。它們特別適用於需要少量聚氨酯塗料的維護、修補和裝飾工作。都市化進程的加速也刺激了住宅翻新和改造工程的需求。此外,小罐裝水性環保配方的出現,也增加了環保消費者的可近性。便利性和適應性的結合推動了這種包裝形式的快速成長。
- 依產品類型
根據產品類型,市場細分為水性、溶劑型、粉末型和其他類型。溶劑型塗料在2024年佔據了最大的收入份額,為64.3%,這得益於其優異的附著力、耐久性以及耐化學性和耐磨性。溶劑型聚氨酯塗料廣泛應用於汽車、航太和建築等性能可靠性至關重要的產業。它們還具有出色的光澤度和光潔度,因此在兼顧美觀和耐用性的應用中廣受歡迎。儘管環保法規有所限制,但其性能優勢仍在高需求產業中佔據主導地位。此外,低VOC溶劑型塗料的開發有助於在日益嚴格的環保限制下維持其需求。
由於監管壓力不斷增加以及市場轉向永續解決方案,預計水性塗料領域將在2025年至2032年期間實現最快的複合年增長率。與溶劑型塗料相比,水性聚氨酯塗料排放量更低、安全性更高、環境影響更小。它們在住宅和商業應用中越來越受歡迎,而環保是這些應用的關鍵購買因素。水性配方的進步顯著提高了其耐久性、耐化學性和應用性能。已開發地區消費者對低揮發性有機化合物(VOC)產品的偏好日益增長,進一步加速了其應用。政府推動綠色建築和永續生產實踐的舉措可能會進一步促進該領域的成長。
- 按應用
依應用領域,市場細分為路面、工業地板、金屬屋頂、管線外牆、汽車飾面、風力渦輪機、工業設備、機場機庫地板等。工業地坪領域在2024年佔據主導地位,這得益於其在倉庫、製造工廠和商業設施中的廣泛應用。聚氨酯塗料透過提供耐磨性、化學防護性和持久的表面光潔度來增強工業地板的耐用性。它們能夠承受高負荷和惡劣的操作條件,使其成為高性能地板不可或缺的一部分。工業設施對現代化基礎設施和彈性地坪解決方案的需求不斷增長,進一步推動了其應用。對智慧製造中心和物流中心的投資鞏固了工業地坪應用的主導地位。
受全球汽車產業快速擴張的推動,汽車塗料領域預計在2025年至2032年間實現最快成長。聚氨酯塗料廣泛應用於車輛外飾,提供高光澤度、耐刮擦性和長期耐候性。隨著消費者對美觀度和耐用性的追求,聚氨酯汽車塗料的應用正在顯著增長。塗料配方的技術進步也提高了效率、永續性和性能。中國和印度等新興經濟體汽車產量的不斷增長進一步加速了需求成長。輕量化汽車和先進防護塗料的日益普及也增強了該領域的成長前景。
- 按最終用途行業
根據最終用途產業,市場細分為建築、汽車、電子、紡織以及電力和能源。由於聚氨酯塗料在基礎設施項目中的廣泛應用,包括地板、屋頂和橋樑,建築領域在2024年佔據了最大的份額。建築應用需要具有耐候性、耐用性和抗環境壓力保護的塗料。聚氨酯塗料不僅具備這些優勢,還能確保較長的使用壽命和最低的維護成本。快速的都市化和發展中國家基礎建設投資的不斷增加,支撐了該領域強勁的市場份額。此外,永續發展驅動的聚氨酯塗料創新也越來越多地應用於綠建築專案。
受全球汽車產量成長和汽車塗料技術進步的推動,預計汽車領域將在2025年至2032年間實現最快成長。聚氨酯塗料在提升汽車外觀、耐用性和耐環境性能方面發揮關鍵作用。消費者對高端塗裝以及防刮、防紫外線和惡劣氣候防護的需求日益增長,推動了該領域的成長。此外,電動車的轉型也為支持輕量化材料和提高能源效率的專用聚氨酯塗料創造了機會。亞太地區新興汽車中心日益增長的需求進一步加速了該領域的擴張。
聚氨酯塗料市場區域分析
- 受快速城鎮化、強勁的建築業成長以及主要經濟體汽車產量擴大的推動,亞太地區在聚氨酯塗料市場佔據主導地位,2024 年其收入份額最大,為 55.66%。
- 該地區具有成本競爭力的製造環境、不斷增加的基礎設施投資以及工業地板和金屬應用對防護塗料日益增長的需求正在加速市場擴大
- 政府的支持性舉措、熟練勞動力的供應以及領先原材料供應商的存在進一步促進了建築、汽車和能源領域對聚氨酯塗料的消費
中國聚氨酯塗料市場洞察
2024年,中國憑藉其在建築業產出方面的領先地位、快速的工業化進程以及全球最大的汽車生產基地,佔據了亞太地區聚氨酯塗料市場的最大份額。中國受益於廣泛的供應鏈網路、政府支持的基礎設施項目以及環保水性塗料的日益普及。高性能工業塗料需求的不斷增長以及成品出口的不斷擴大,正在鞏固中國的主導地位。
印度聚氨酯塗料市場洞察
印度正經歷亞太地區成長最快的時期,這得益於大規模的基礎設施建設、快速的城市住房計畫以及國內汽車產業的蓬勃發展。 「印度製造」等政府主導的舉措以及不斷增長的外國對製造設施的投資,正支撐著對聚氨酯塗料的強勁需求。工業地坪、電力和能源領域對聚氨酯塗料的日益普及,進一步加速了市場擴張。
歐洲聚氨酯塗料市場洞察
歐洲聚氨酯塗料市場正在穩步擴張,這得益於嚴格的環保法規、低VOC水性配方需求的不斷增長以及對永續建築實踐的日益關注。汽車產業的強勁需求,以及工業地坪和風能應用的日益普及,共同支撐了市場的成長。該地區專注於先進配方和合規驅動的創新,從而增強了聚氨酯塗料在各類終端用戶行業的應用。
德國聚氨酯塗料市場洞察
德國聚氨酯塗料市場的發展得益於其先進的汽車製造基礎、強大的工程技術部門以及對工業防護塗料的廣泛關注。完善的研發基礎設施和產學研合作支持著持續的產品創新。德國蓬勃發展的再生能源產業,尤其是風力渦輪機,也推動了對耐用聚氨酯塗料的需求。
英國聚氨酯塗料市場洞察
英國市場受益於成熟的建築業、不斷增加的基礎設施現代化投資以及汽車應用對輕質塗料日益增長的需求。脫歐後,英國對在地化供應鏈的關注以及對永續化學品生產的投資正在支撐市場成長。此外,以研發為主導的環保聚氨酯配方創新正在鞏固英國在高性能塗料領域的地位。
北美聚氨酯塗料市場洞察
預計北美地區在2025年至2032年期間的複合年增長率將達到最高,這得益於建築、航空航天和汽車行業塗料應用的不斷增長。工業地坪、管道和先進材料應用領域對高性能塗料的強勁需求支撐了這一成長。該地區對永續和節能配方的重視,加上製造業的回流,正在支撐市場的長期成長。
美國聚氨酯塗料市場洞察
2024年,美國佔據北美塗料市場最大份額,這得益於其強勁的汽車產業、廣泛的基礎設施建設以及對航空航太和工業塗料的大量投資。美國在研發領域的領先地位、對永續發展的高度重視以及全球主要參與者的參與,鞏固了其市場主導地位。建築和消費應用領域對水性和低VOC塗料的需求不斷增長,進一步鞏固了美國的市場地位。
聚氨酯塗料市場份額
聚氨酯塗料產業主要由知名公司主導,包括:
- 阿克蘇諾貝爾公司(荷蘭)
- PPG工業公司(美國)
- 宣偉公司(美國)
- 道瓊指數(美國)
- Axalta塗料系統(美國)
- 巴斯夫公司(德國)
- 佐敦(挪威)
- 科思創股份公司(德國)
- 亨斯邁國際有限責任公司(美國)
- 三菱化學公司(日本)
- Mapei SpA(義大利)
- 伊士曼化學公司(美國)
- 東曹株式會社(日本)
- 旭化成化學株式會社(日本)
- 吉祥物(美國)
- 亞洲塗料(印度)
- 威士伯公司(美國)
- VCM Polyurethanes Pvt. Ltd(印度)
- Tuff Coat Polymers Pvt. Ltd(印度
- deckencoatings(印度)
全球聚氨酯塗料市場的最新發展
- 2023年10月,SKC以3.041億美元的價格將其持有的聚氨酯製造商SK pucore的100%股份出售給Glenwood Private Equity。此次出售是SKC專注於半導體和電動車電池材料策略的一部分。此舉將為聚氨酯市場帶來新的私募股權投資,重塑其競爭格局,並有望推動亞洲聚氨酯製造業的重組、擴張和重塑競爭力。
- 2023年8月,科思創在位於上海的新工廠投入數千萬歐元,開始生產聚氨酯彈性體系統。此次擴建將增強科思創在亞太市場的影響力,並滿足該地區對高性能聚氨酯材料日益增長的需求。透過擴大產能,科思創將更能服務於建築、汽車和能源等關鍵產業,提高供應可靠性,並支持長期市場成長。
- 2021年2月,PPG工業公司完成從DalFort Capital Partners手中收購VersaFlex,大幅拓展了其聚氨酯塗料產品組合。 VersaFlex在工業、交通運輸和水利基礎設施塗料領域的強勢地位,增強了PPG在高性能防護解決方案方面的能力。此次收購增強了PPG的全球市場覆蓋範圍,並鞏固了其在滿足關鍵基礎設施需求的特殊聚氨酯塗料領域的領導地位。
- 2021年2月,宣偉公司收購了坦能塗料公司(Tennant Coatings),該公司是一家為多個終端產業提供室內外塗料系統的供應商。此次收購擴展了宣偉公司在地坪和防護塗料領域的產品線,鞏固了其在商業和工業領域的市場地位。這項策略性舉措支持了公司提供全面的聚氨酯塗料解決方案的目標,從而提升了競爭力和客戶覆蓋範圍。
- 2020年11月,巴斯夫宣布擴大位於德國路德維希港工廠的聚氨酯分散體(PUD)產能。此項投資增強了巴斯夫滿足日益增長的環保水性聚氨酯塗料需求的能力。此次擴建鞏固了公司在永續塗料技術領域的領先地位,符合歐洲更嚴格的揮發性有機化合物(VOC)排放法規,並滿足了汽車、家具和建築行業客戶的需求。
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











