


全球家禽複合飼料市場細分,按成分(穀物、穀物副產品、油籽粕、油脂、糖蜜、補充劑及其他)、補充劑(維生素、抗生素、抗氧化劑、氨基酸、酵素、酸化劑及其他)、來源(植物性和動物性)、形態(粉狀、顆粒狀、碎粒狀及其他形態)、飼養方式(肉雞、蛋、
饲料市场规模和增长率
- 根据数据桥市场研究分析,全球家禽复合饲料市场规模估价如下:2025年2435.6亿美元并可望达到到2033年达到341.62亿美元, 以美元计CAGR为4.32%.预测期间
- 市场增长主要由全球人口增加和肉类消费增加所驱动的对高质量动物蛋白质需求的增加所推动
- 转向营养平衡的饲料配方,以提高家禽健康、生产力和增长业绩,进一步支持了市场扩张
市场规模和预测:
- 全球市场价值(2025):2435.6亿美元
- 预期市场价值(2033年):3.346.2亿美元
- 预测CAGR(2026-2033):4.32%
家禽复合饲料市场分析
- 家禽化合物饲料市场稳步增长,家禽业日益商业化,对高效饲料解决方案的需求日益增加。
- 对生化器和地层的需求增加,导致采用化合物饲料,确保营养摄入平衡,并改进饲料转化比率
- 北美主导了家禽化合物饲料市场,2025年收入份额最大,受该区域家禽产业发达,肉蛋消费量高,并越来越多地采用先进的饲料配方. 本区域的饲料生产者正在强调可持续和营养平衡的产品,以改善家禽健康、生产力和饲料效率
- 预计亚太区域的增长率将达到全球最高水平。家禽复合饲料在扩大家禽生产、增加可支配收入以及政府支持促进畜牧业部门的举措的推动下,市场
- 谷物部分在2025年拥有最大的市场收入份额,其动力是广泛使用玉米、小麦和大麦作为家禽饮食的主要能源。 这些成分富含碳水化合物,能提供高可消化性,支持鸟类的最佳生长和饲料效率.
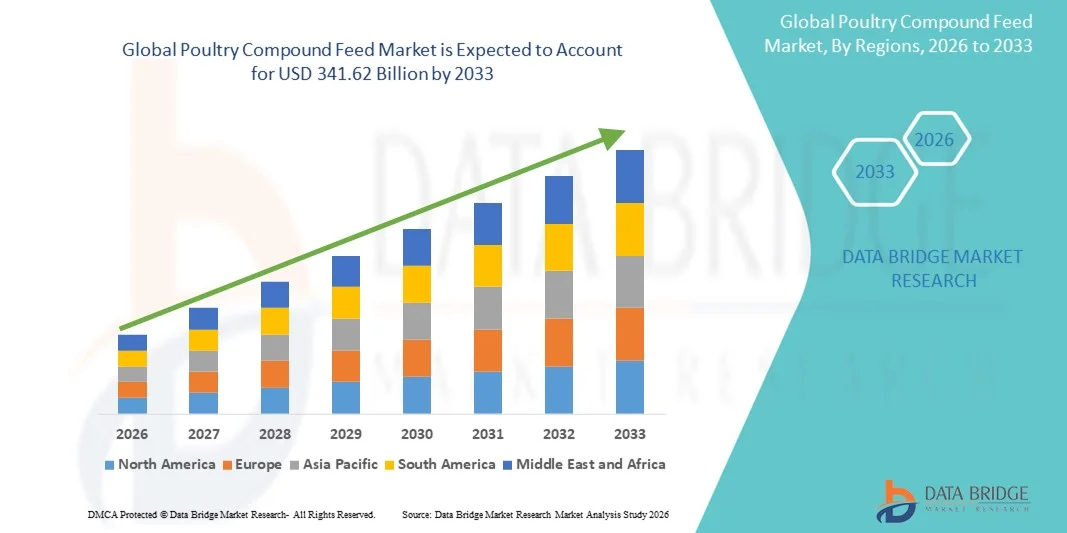
报告范围和家禽化合物饲料市场分割情况
|
属性 |
家禽复合饲料市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的深刻见解外,数据桥市场研究编写的市场报告还包括进口出口分析、生产能力概览、生产消费分析、价格趋势分析、气候变化假设、供应链分析、价值链分析、原材料/可消耗品概览、供应商选择标准、PESTLE分析、波特分析以及监管框架。 |
家禽复合饲料市场趋势
日益重视高绩效和营养-增生饲料配方
- 家禽业正在出现向高性能和营养优化复合饲料配方的强烈转变,这些配方旨在增强鸟类的生长速度、免疫力和饲料效率。 制造商正在对研发进行大量投资,以开发符合特定物种要求和支持可持续生产的均衡饮食。 这一变化还正在改善饲料转化比率,减少环境影响,并促成不同气候条件下的成群业绩。
- 对抗生素无生素和有机饲料的需求日益增加,正在推动天然添加剂如酶,活生素和氨基酸的创新. 这些功能成分正被越来越多地用于替代合成生长促进器,改善家禽的肠道健康和抗病能力,同时与消费者对清洁标签产品的偏好保持一致. 饲料公司正在重点开发定制的混合物,以更好地吸收养分,减少废物产出,支持动物的整体福利
- 精密的营养技术和数据驱动的喂养系统也在改变家禽养殖做法。 饲料生产商正在采用数字工具优化配给,这有助于尽量减少浪费,降低成本并改进羊群的性能一致性。 在饲料管理中将人工智能(AI)和物联网(IOT)结合起来,能够实时监测饲料消费和鸟类健康,确保最佳生产力水平
- 例如,2023年,美国和欧洲的多家家家禽生产商整合了智能饲料监测系统,以跟踪养分摄入量和饲料转化比率,提高生产力和确保饲料的高效利用。 这些进步为家禽养殖业的业绩管理制定了新的标准。 这些系统还帮助农民查明早期营养不足情况,有效管理饲料时间表,使产出质量更加一致。
- 虽然饲料配制方面的创新正在推动生产力,但确保成分质量、成本效益和持续的养分供应仍然是一个优先事项。 饲料制造商必须平衡可持续性和利润,以保持市场竞争力。 与成份供应商的战略合作和采用循环经济原则可望加强供应链的复原力和饲料生产的长期可持续性
家禽复合饲料市场动态
驱动程序
增加全球对家禽肉和鸡蛋的需求
- 全球家禽产品消费不断增长,是复合饲料市场的主要驱动力. 家禽是动物蛋白质最负担得起和最有效的来源之一,导致发达经济体和新兴经济体的产量增加。 快餐店、快餐连锁店和快餐产品稳步增长,进一步加速了全世界家禽肉类的消费。
- 日益增长的城市化、人口扩张和向富含蛋白质的食物的饮食转变,进一步增加了对家禽产品的需求,促使大规模采用高质量的复合饲料。 这一趋势在亚太区域尤为明显,那里不断扩大的中产阶级人口正在推动消费增长。 饲料生产者正在通过提高生产能力和加强营养配方来应对,以可持续满足日益增长的需求
- 支持畜牧业生产力和生物安保的政府举措也为标准化饲料配方的开发做出了贡献。 对饲料基础设施和技术的投资正在促进改善营养管理和提高产量。 公私伙伴关系和农民培训方案正在帮助使家禽养殖业务现代化,并确保饲料使用质量
- 例如,在2023年,印度国家畜牧团对商业性家禽养殖户采取强化饲料、改善总体鸟类健康和增长率的奖励措施。 这些政策正在加速市场采用复合饲料解决方案。 非洲和东南亚的类似努力正在鼓励当地生产和减少对进口饲料的依赖
- 虽然对家禽产品日益增长的需求继续支持饲料市场的扩大,但在粮食价格起伏不定的情况下维持成份承受能力仍然是一个重大挑战。 饲料制造商还必须采用无害环境的原料并优化饲料利用,以减少废物和碳足迹,从而解决可持续性问题。
限制/挑战
原材料价格波动和供应链中断
- 家禽复合饲料业高度依赖玉米,大豆大餐等原料和小麦,易受气候多变性,贸易限制,全球供应链中断等导致的价格起伏. 这些投入的突然成本飙升直接影响到饲料生产成本和生产者的利润幅度。 因此,饲料生产者越来越多地将原料来源多样化,以减少风险并保持价格稳定
- 优质饲料的提供有限和生物燃料工业的竞争日益激烈,加大了饲料制造商的定价压力。 这些因素往往导致饲料质量不一,会影响鸟类的性能和农场生产力. 生产者正在探索替代成分,如昆虫用餐、藻类和发酵蛋白来源,以确保成本效益高和可持续的饲料配方。
- 全球物流挑战,包括航运延误和运输成本上升,进一步加剧了供应链的不稳定,对那些严重依赖饲料进口的国家而言尤其如此。 地缘政治紧张和起伏不定的燃料成本造成的破坏继续造成原材料供应和交货时限的不确定性。 这促使饲料生产者发展区域供应网络和当地原料加工设施。
- 例如,2023年,北美和欧洲主要出产谷物地区的干旱状况导致饲料谷物价格大幅上涨,影响到全世界的家禽生产者。 这一事件突出了农业部门对农业中断的敏感性。 对此,一些生产商开始投资于纵向一体化模式,以获得对其成分供应链的更大控制。
- 虽然供应链挑战依然存在,但原材料来源多样化、开发替代蛋白质成分以及战略库存管理等长期解决办法正成为确保市场稳定和成本控制的关键。 数字供应链分析和预测模型的采用也有助于饲料制造商优化采购并减少对不稳定市场的依赖
家禽复合饲料市场范围
市场根据牲畜的成分、补充物、来源、形式和模式进行分化。
- 按内容
以成份为基础,家禽复合饲料市场分入谷类,谷类副产品,油菜,油菜,糖浆,辅料等. 谷物部分在2025年拥有最大的市场收入份额,其动力是广泛使用玉米、小麦和大麦作为家禽饮食的主要能源。 这些成分富含碳水化合物并提供了高可消化性,支持鸟类的最佳生长和饲料效率.
油菜菜段预计从2026年到2033年增长最快,原因是其蛋白质含量高并具有促进家禽肌肉发育和体重增收的基本氨基酸特征. 豆粉由于营养价值高,供应广泛,饲料配方的成本效益高而继续主导这一类.
- 补编
在补充的基础上,市场被分解为维生素,抗生素,抗氧化剂,氨基酸,酶,酸剂等. 氨基酸部分占2025年收入份额最大,因为它们在加强蛋白质合成、饲料效率和整体鸟类健康方面发挥着至关重要的作用。 正在越来越多地采用富含甲硫酮、赖氨酸和克丁酸的制剂来提高肉类质量和生长性能。
由于酶能改善营养吸收并减少饲料浪费,预计2026至2033年酶分泌增长最快. 基于酶的添加剂有助于分解复杂的饲料成分,增强可消化性并在整个家禽生产系统中促进可持续的饲料利用.
- 按来源
根据来源,家禽复合饲料市场分出以植物为主和以动物为主. 以植物为主的部分在2025年主导了市场,其驱动力是谷物,油菜籽,豆类由于营养丰富,价格可承受而高入家禽饮食. 转向由植物产生的蛋白质也符合可持续性目标和消费者对自然来源成分的需求。
以动物为主的部分预计将以最快的速度从2026年增长到2033年,同时对养分密集的饲料成分如鱼餐和肉骨餐的需求也不断增长. 这些成分因其具有高的可消化性、优异的氨基酸特征以及在促进饲料可调性和生产力方面的作用而特别受重视。
- 按表单
根据形态,家禽复合饲料市场被分解成浆,粒,碎等形式. 粒子部分在2025年拥有了最大的收入份额,其驱动力在于其统一组成,易于处理,并有能力减少饲料浪费. 粉状饲料能提高营养素摄取效率,支持提高重量,提高羊群的整体一致性。
碎裂部分预计在2026至2033年期间增长最快,因为它适合幼鸟,能够促进更快速的生长和更容易的消化。 被碾碎的饲料提供了平衡的营养结构,确保了饲料在早期生长阶段的高效转化和更高的生产率.
- 按畜牧方式划分
根据牲畜的模式,家禽复合饲料市场被分出分出成青铜器,地层,饲养器等. 在2025年,由全球对家禽肉类的高需求以及日益注重实现更快的增长率和改善饲料转化比率所驱动的酿酒业部门主导了市场。 烧烤饲料配方被专门设计为增强肌肉发育和肉质.
地层部分预计将以最快的速度从2026年增长到2033年,其动力是卵消耗量不断上升,以及日益强调提高卵产量、外壳强度和营养丰富度。 生产者越来越多地投资于饲料配方,这些配方能提高下产性能、蛋大小统一性和总体鸟类健康。
禽类化合物饲料市场区域分析
- 北美主导了家禽化合物饲料市场,2025年收入份额最大,受该区域家禽产业发达,肉蛋消费量高,并越来越多地采用先进的饲料配方. 本区域的饲料生产者正在强调可持续和营养平衡的产品,以改善家禽健康、生产力和饲料效率
- 本区域的强大基础设施、精密喂养技术的一体化以及消费者对无生素禽类产品日益增长的需求,进一步推动了市场增长。
- 此外,主要饲料制造商的战略投资和政府支持畜牧业生产力的政策使北美成为复合饲料创新和采用方面的全球领先者。
美国家禽化合物饲料市场透视
美国家禽复合饲料市场在2025年收获了北美国内最大的收入份额,其驱动力是国内家禽产量高,消费者越来越喜欢蛋白质丰富的饮食. 对饲料优化和养分浓缩的日益重视正在支持生产者最大限度地提高产量和效率。 此外,对有机和非GMO家禽饲料的需求不断增加,鼓励了自然成分来源的创新。 主要市场参与者的存在和对研发的持续投资进一步巩固了美国作为家禽饲料创新和可持续性的关键枢纽的地位。
欧洲家禽化合物饲料市场透视
由于对饲料质量、可追溯性和可持续来源的严格规定,欧洲家禽复合饲料市场预计将从2026年大幅增长到2033年。 欧洲饲料制造商正注重开发生态友好和无生素的配方,以适应不断变化的消费者偏好和动物福利标准. 家禽消费不断增加,加上对饲料自动化和效率技术的投资不断增加,正在进一步加快德国、法国和英国等主要国家的市场扩张。
英国家禽化合物饲料市场透视
预计2026年至2033年,英国家禽复合饲料市场将出现强劲增长,这得益于家禽肉类和蛋类消费的增加,以及越来越偏好保费和可持续的饲料选择。 英国的生产者正在采用以植物为原料的蛋白质和活体等创新的成分来改善家禽营养和健康. 此外,目前通过循环饲料生产和废物利用来减少环境影响的努力正在塑造该国家禽饲料业的未来。
德国禽类化合物饲料市场透视
德国家禽复合饲料市场预计将从2026年迅速增长到2033年,饲料加工技术的进步和对高质量、动物安全的饲料成分的日益重视为支撑。 德国生产商正注重可追踪的供应链和精准喂养做法,以提高生产力并尽量减少环境足迹。 此外,政府支持的可持续性方案以及对减少抗生素使用的重视进一步推动了该国饲料部门的创新。
亚太家禽化合物饲料市场透视
受中国、印度和印度尼西亚等国家快速城市化、人口增长和可支配收入增加的驱动,亚太家禽复合饲料市场预计将在2026年至2033年期间增长最快。 该区域的家禽业正在扩大,对负担得起的蛋白质来源的需求正在增加,这正在推动饲料生产能力。 此外,政府促进畜牧业发展的举措和私营部门对饲料厂的投资,正在促使该区域在全球家禽生产中占据主导地位。
中国禽类化合物饲料市场透视
中国家禽复合饲料市场占2025年亚太地区收入份额最大,原因是该国家禽生产基础强大,对优质肉类产品的需求不断增长,并采用了现代饲料技术. 中国的饲料制造商越来越注重提高饲料转化效率并开发可持续的饲料替代品来减少对进口原材料的依赖。 此外,支持性农业政策和家禽产品出口的增长正在促进市场增长。
日本家禽化合物饲料市场透视
日本家禽复合饲料市场预计将从2026年稳步增长到2033年,原因是对优质家禽产品的需求不断增长,以及该国重视食品安全和营养优异。 日本饲料生产商正以高性能配方为主,以氨基酸,酶,辅生素为补充,以增进家禽健康和生产力. 此外,饲料加工、自动化和精准营养方面的技术进步正在支持该国管理良好的家禽部门提高效率。 日本越来越多地采用可持续和有利于生态的饲料解决方案,这与日本减少其环境足迹和改善牲畜福利标准的承诺是一致的。
家禽化合物饲料市场顶级公司
禽类化合物饲料业主要由老牌公司主导,包括:
- (原始内容存档于2017-07-21). Cargill, Incorted.(美国).
- ADM 软件(美国).
- 新希望小组(中国)
- 查理·波克芬德食品 PCL(泰国)
- 地奥湖股份有限公司.(美国).
- Nutreco N.V.(荷兰)
- 广东海德集团有限公司(中国)
- 军火商(荷兰)
- Alltech (美国).
- Feedone有限公司(日本)
- J. D. Heiskell & Co. (美国)
- 肯特营养集团(美国).
- PT Japfa Comfeed Indonesia Tbk. (印度尼西亚)
- COFCO(中国)
- 联合动物健康(美国).
- 动物研究所(荷兰)
- 米拉托克控股(俄罗斯)
- 德赫斯动物营养(荷兰)
- BASF SE(德国)
- 相關英國食品 plc (U. K.
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











