


全球红葡萄酒市场分化,按葡萄酒颜色(红葡萄酒,白葡萄酒,玫瑰葡萄酒等),产品类型(倒酒,强化葡萄酒,火花葡萄酒,和甜点葡萄酒),花香(原始和活泼),老年年(1-17年,18-24年,25-44年,45-64年和65+年). 年),年老的 Barrel 类型(Oak, Maple, Cedar, Hickory等),发售渠道(Store 基于零售商和在线零售商),包装类型(瓶子,盒子,罐子,Tetra Pack和PET塑料瓶)-. 2033年工业趋势和预测
红酒市场规模和增长率是多少
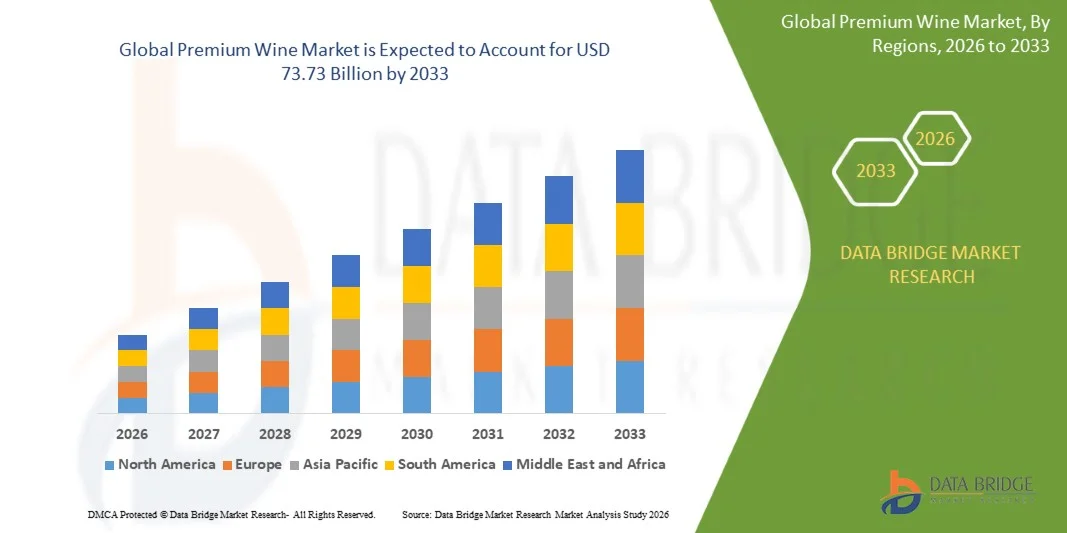
- 根据"数据桥"市场研究分析,溢价葡萄酒市场价值为:2025年485.6亿美元预计将达到到2033年达到73.73亿美元,生长在一个2026-2033年CAGR为5.36%.
- 市场由于可支配收入增加、消费者对高品质和奢侈的酒精饮料的偏好增加、葡萄酒文化增长以及成熟和新兴市场对高价和有区别的葡萄酒品种的需求扩大而不断增长。
- 不断增长的精品化、葡萄酒旅游、精品餐饮经验以及网上葡萄酒零售趋势正在鼓励葡萄酒厂推出具有出众特色的产品,这些产品具有上等品质、独特的风味、专业化的老化过程和有吸引力的包装。 此外,消费者对出处浓厚的葡萄酒、手工艺品和独有性表现出更大的兴趣,而数字销售渠道则使优质葡萄酒产品更容易获得和支持市场增长。
市场大小和预测
- 全球市场价值(2025):48.56亿美元
- 预期市场价值(2033年):73.73亿美元
- CAGR预测(2026-2033):5.36%
- 2025年主要区域:北美
- 快速增长区域:亚太
红酒市场的主要外卖是什么
- 北美主导了溢价葡萄酒市场,2025年收入份额最大,为35.4%,消费者对溢价和高品质葡萄酒的强烈需求为后盾,建立了葡萄酒文化,购买力高,酒精饮料行业的溢价不断提高.
- 亚太区域预计将是增长最快的区域,2026至2033年的CAGR为10.2%,其原因是可支配收入增加、溢价趋势扩大、葡萄酒消费增加、电子商务渗透率提高以及消费者对优质和奢侈葡萄酒产品的偏好发生变化。
- 红酒部分在2025年占据了58.9%的市场份额,其驱动力在于其强烈的消费者偏好,确立了溢价定位,并在溢价酒组合中广泛供应.
- 玫瑰葡萄酒是增长最快的葡萄酒颜色类型,预计会登记4.1%的CAGR,反映了消费者对更轻和刷新葡萄酒品种的兴趣激增.
- 静酒部分在2025年以49.4%的收入份额占了产品种类的主导地位,其主导地位是其广泛的消费者接受和溢出葡萄酒组合的广泛代表性。
- 2025年,畅销酒占市场份额的61.4%,这得益于消费者对独特口味体验和创新葡萄酒产品的日益浓厚的兴趣。
- 枫叶部分是增长最快的老化管类,CAGR为10.3%,由在高价酿酒中越来越多地试验替代管材所驱动.
报告范围与红酒市场分割
|
属性 |
高米葡萄酒关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的见解之外,数据桥市场研究所编写的市场报告还包括深入的专家分析、定价分析、品牌份额分析、消费者调查、人口分析、供应链分析、价值链分析、原材料/可消耗品概览、供应商选择标准、PESTLE分析、波特分析以及监管框架。 |
葡萄酒市场的关键趋势是什么
- 红酒的消费正日益转向选择性的溢价化,消费者更有选择地饮用,同时优先考虑提供更强感知价值和真实性的更优质、有特色和经验驱动的葡萄酒。
- 例如,2024年10月,香槟特尔蒙特公司通过推出800克轻量级香槟酒瓶来推进了可持续高价葡萄酒生产,降低了酒瓶重量,同时保持了出花葡萄酒所需的强度. 该倡议处理与包装有关的碳排放,同时保持香槟的保值定位
- 红葡萄酒生产商越来越强调可持续性和环境责任包装,包括更轻的瓶子、再生材料和低影响生产做法,因为消费者在购买高价产品时更加重视环境属性。
- 无酒精和低酒精酒也正在成为一种重要的溢价趋势,因为消费者越来越多地寻求温和,而不牺牲口味、质量和复杂的饮酒经验。
- 例如,2025年2月,包括纳帕酒厂商Aaron Pott和SingleThread的创始人在内的加利福尼亚酒业专业人士进入了昂贵的非酒精葡萄酒部分,以高品质的葡萄和精密的酿酒技术为中心,来提高交易用葡萄酒的口味和质量. 这表明该行业转向以温和为取向的葡萄酒产品。
- 随着消费者越来越多地将质量放在数量、可持续性、节制和有意义的消费场合之上,预计花红酒会扩大以花花红、有机、可持续和无酒精或低酒精供应为特色的有区别的组合,加强花红作为主要增长战略。
红酒市场的关键驱动器是什么
- 可支配收入的不断增长和消费者日益愿意向优质酒精饮料进行交易,这增加了对高价葡萄酒的需求,特别是因为消费者将优质、出处、手工艺品和独家性联系在一起,价值更高。
- 例如,2025年7月,《澳大利亚人》报告说,Pernod Ricard正在扩大其DR3 x St Hugo 溢价葡萄酒品牌,每瓶价格约为80澳元,以吸引较年轻的消费者进入精制葡萄酒类别。 最初的推出迅速售出,展现出对花红葡萄酒的需求,结合了品牌遗产,讲故事,以及体验吸引力.
- 对美餐、葡萄酒旅游、庆祝活动和体验性消费的兴趣日益增长,这鼓励消费者探索有特色的葡萄酒品种、花花红的葡萄酒、有限的出厂量、更能讲故事的产品。
- 消费者对更健康和更谨慎地饮用酒的兴趣增加,也产生了对高价无酒精和低酒精葡萄酒的需求,同时产品质量和供应量的提高正在帮助这些产品更有效地与传统酒精饮料竞争。
- 例如,2025年7月,《金融时报》报道说,由于价格低廉创造了有吸引力的机会,精制葡萄酒购买商正在回归市场,收藏商越来越多地购买成熟的、随时可以饮用的高价葡萄酒。 报告指出,Liv-ex 100指数在两年中下降了近21%,促使葡萄酒收藏者重新开展购买活动,并表明,在发现价值提高时,对高价值葡萄酒的持续需求。
- 随着消费者越来越多地寻求将质量、真实性、经验和个人价值结合起来的产品,预期溢价酒厂将受益于持续的交易行为、产品创新和溢价服务在新兴消费场合的扩展。
哪些因素挑战了葡萄酒市场的增长
- 高价葡萄酒面临着通货膨胀,酌处性开支减少,以及酒类消费习惯改变等日益增大的压力,这可能会使价格敏感的消费者更难得到高价葡萄酒,并鼓励以价格较低的饮料取而代之.
- 例如,2025年1月,路透社报道,由于通货膨胀、经济不确定性和地缘政治紧张局势削弱了消费者需求,全球香槟的货运量在2024年下降到2.714亿瓶,下降了9.2%。 法国的货运量下降了7.2%,出口市场下降了10.8%,这突出表明了自行酌定的开支疲软可如何抑制对高额酒精饮料的需求。
- 气候变化和极端的天气条件正在影响葡萄产量、收成质量、生产一致性以及有特色和年长葡萄酒所需优质葡萄的供应,从而给高价葡萄酒生产者带来更多的挑战。
- 消费者对酒精的态度,包括温和和和消费频率的下降,正在进一步限制葡萄酒的数量,并给依赖消费者定期交易高价产品的高价品牌带来挑战。
- 例如,2025年11月,路透社报道,全球葡萄酒产量仍然低于五年平均水平7%,尽管比2024年增长了3%,极端天气包括干旱、高温、霜冻和洪水影响葡萄园。 法国记录了自1957年以来收成最小,而西班牙的产量则下降到了30年的低点,这表明了气候起伏可如何限制葡萄供应并增加高价葡萄酒生产商的生产风险.
- 经济压力,与气候相关的生产风险,节制,消费者偏好的变化等因素的结合,继续挑战着溢价葡萄酒的销售,要求出产者加强价值命题,提高生产复原力,并开发出有区别的产品,证明价格较高是合理的.
红酒市场如何分割
根据葡萄酒的颜色、产品类型、口味、年老、老化的管子类型、销售渠道和包装类型,将高价葡萄酒市场分出。
- 按葡萄酒颜色
以出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出入出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出入出出出出出出出出出出出出出出出出出出出出出入出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出入出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出 2025年,红酒部分占了市场的58.9%份额,原因是其消费者的强烈偏好,确立了溢价定位,以及溢价酒组合中的广泛供应。 红酒与精美的餐饮,葡萄酒欣赏,以及高价消费场合广泛相关. 该地段包括已确立的品种,如Cabernet Sauvignon,Merlot,Pinot Noir等,以及其他被国际认可的红酒品种. 精品消费者也重视红酒的老化潜力,复杂的风味外观,以及区域真实性. 跨专业零售商,餐馆,葡萄酒俱乐部,和在线平台提供红酒进一步加强了它的市场存在.
在预测期间,由于消费者对较轻和刷新葡萄酒品种的兴趣增加,玫瑰葡萄酒部分预计将增长最快,为4.1%。 玫瑰酒越来越被定位为一种高贵的生活方式饮料,而不仅仅是季节性产品. 它的多面性使它适合临时聚会、餐馆、户外餐厅和社会场合。 红酒厂正在通过独特的葡萄品种和专门的生产方法来扩大其玫瑰花组合。 年轻成人消费者越来越感兴趣,这也鼓励用玫瑰酒进行实验。 葡萄酒旅游和高额招待经验为这一类别创造了更多机会。
- 按产品类型
根据产品类型,溢出葡萄酒市场被分入静酒,强化葡萄酒,花花酒和甜点葡萄酒. 2025年,静酒部分占了市场的49.4%份额,原因是其消费者广泛接受并广泛代表了溢出酒组合。 餐饮、社交场合、美食经历和葡萄酒调味活动期间,仍然广泛消费葡萄酒。 生产者根据葡萄种类、地缘、葡萄和老化特点提供广泛的品种。 该部分还得益于通过特产店、餐馆、超市和在线零售商的有力分销。 消费者对与溢价相联的葡萄酒的质量、出处和工艺品越来越感兴趣。
在预测期间,由于对高价和体验性饮酒的需求不断增加,闪烁的葡萄酒部分预计将增长最快,达到9.5%。 在传统的庆祝活动之外,包括社交聚会、餐饮、早午餐和节日等场合,火花酒的消费日益增加。 香槟、Prosecco和Cava等椒类品种在寻求独特饮用经验的消费者中日益引人注目。 较年轻的成人消费者越来越有兴趣点燃葡萄酒,因为葡萄酒具有多面性和优异的生活方式。 葡萄酒公司还引进了具有独特起源、生产方法和包装的创新花花样产品。 扩大溢价款待和精益求精的经验为这一类别提供了更多的机会。
- 由风味
以花香为主,将溢出葡萄酒市场分出来,分出出出出出出出自出自"花香". 在消费者对独特品味体验和创新葡萄酒产品的兴趣日益浓厚的支持下,2025年的风味部分占了市场的61.4%。 易燃葡萄酒为消费者提供了传统葡萄酒图案的替代品,并允许出产者区分出他们的出产. 水果、植物、花卉、香料和其他香料可以扩大优质葡萄酒产品的吸引力。 这一部分与正在试验新的饮料经验的消费者特别相关。 Pre生产商正使用专用配料,精细配方和有吸引力的包装来强化产品定位. 数字营销和在线零售也正在帮助创新的风味产品覆盖更广泛的受众。
在预测期间,由于消费者对真实性、传统酿酒和有特色的葡萄特性的兴趣增加,原部分预计将增长最快,达到8.8%。 高米葡萄酒消费者往往重视特罗尔酒,葡萄品种,地缘来源,葡萄酒和出产技术. 原始葡萄酒使出产者能够强调手工艺,遗产,以及区域特征. 在精美的葡萄酒,可收取的葡萄酒,以及由苏美利尔主导的消费中,这个分会特别重要. 精品餐厅和特产零售商通常会在所制作的精品选集中突出出原始出品的葡萄酒简介. 越来越多的人对出处和正宗的葡萄酒体验感兴趣,进一步支持了这一段.
- 岁月
根据老化年代,溢出葡萄酒市场被分出分出1-17年,18-24年,25-44年,45-64年和65+年. 1至17年这一部分在2025年占市场份额33.9%,原因是其供应范围更广,而且高价葡萄酒消费者的可及性相对较高。 在这个老化范围内的葡萄酒提供了发达的特征,同时仍然比极老的葡萄酒更容易获得. 葡萄酒可以提供这一类中更广泛的葡萄酒选择. 消费者在追求质量和先进度的同时,又不与老旧的葡萄酒相伴而来。 餐馆,特产零售商,和在线葡萄酒平台通常提供这种老化范围内的产品. 葡萄酒旅游和品尝经验也提高了消费者对老龄化特点的认识。
预计在预测期间,18至24年这一段将增长最快,达到11.5%的CAGR,并辅之以对成熟高价葡萄酒的日益升值。 消费者对通过延长成熟期而发展出复杂香味和香味特征的葡萄酒越来越感兴趣. 高米酒厂日益强调老旧、历史老化和地窖条件是产品价值的重要方面。 收藏家和葡萄酒爱好者也表现出了对提供独特品尝经验的成熟瓶子的更浓厚兴趣. 葡萄酒教育和品尝活动的增长正在提高消费者对老龄化特征的认识。 在线特产零售商正在使寻求独特产品的消费者更容易获得成熟的葡萄酒.
- 按年老的 Barrel 类型
根据老化的管型,溢出葡萄酒市场被分割成橡树,枫树,雪松,山地等. 橡树部分在2025年占据了36.7%的市场份额,因为它广泛用于高价葡萄酒成熟期,并且能够贡献出独特的风味和结构特征。 橡树桶被花红葡萄酒和需要受控成熟的其他出品所广泛使用. 不同的橡树品种,土司水平,和管子大小,使得生产者能够创建不同的感官特征. 橡树老化与传统酿酒工艺和高价品质密切相关. 消费者经常将橡树时代的葡萄酒与复杂,精密,精美的葡萄酒特征联系在一起. 橡木桶周围的既定专门知识和供应基础设施进一步支持其使用
预计枫叶部分在预测期间增长最快,为10.3%,原因是在高价酿酒方面越来越多地试验替代管材。 制作人正在探索不同的木材特征,以创造出独特的芳香和香味特征. 替代性的老龄化办法有助于酒厂在日益有竞争力的溢价市场中区分产品。 消费者对手工艺和独特生产技术的兴趣正在鼓励试验非传统的老化材料。 红酒厂可以使用专门的管子老化作为产品分化策略. 对小批量和有创意的葡萄酒的兴趣日益增加,为替代的管型创造了更多的机会
- 按发行频道
根据分销渠道,溢价葡萄酒市场被分割成以商店为主的零售商和在线零售商. 以商店为基础的零售商部分在2025年占了62.6%的市场份额,原因是其已建立零售基础设施并广泛提供高价葡萄酒产品。 物理商店允许消费者在购买之前检查瓶子、标签、花瓶、原产地和包装。 特产葡萄酒零售商也提供专家建议和精美的选材,对高价葡萄酒消费者特别有价值. 店内品尝活动可以进一步鼓励消费者去探索价值较高的产品. 葡萄酒厂、经销商和零售商之间建立的关系有助于产品供应的一致性。 实体零售商对于更喜欢个性化购买经验的消费者也仍然很重要.
在线零售商部分预计将在预测期间以10.8%的CAGR增长最快,其驱动力是越来越多的电子商务采用和消费者对以数字方式购买葡萄酒的更舒适。 在线平台提供广泛选择不同区域和出产地的优质葡萄酒。 消费者在购买前可以方便地比较产品、产品、审查和建议。 数字频道还为酒厂与消费者建立直接关系提供了机会. 订阅服务,个性化推荐,数字酒教育等,进一步提高了网上购买体验. 在线零售商还可以提供获得特色和有限出产的葡萄酒的机会,这些葡萄酒的实际销售可能有限.
- 按包装类型
以包装类型为基础,精品酒市场被分入瓶子,盒子,罐子,Tetra Pak和PET塑料瓶. 2025年,瓶子部分占市场份额的70.0%,原因是玻璃瓶与优质、传统展示和产品真实性密切相关。 瓶装葡萄酒仍然是溢价、葡萄酒和可收藏葡萄酒的首选形式。 玻璃包装在适当密封和储存时能为葡萄酒提供有效的保护. 精矿生产商还利用瓶子形状、玻璃质量、标签和封口来宣传品牌特性和排他性。 瓶子对餐馆、特产零售商、礼品和葡萄酒消费来说仍然特别重要。 消费者对传统葡萄酒包装的熟悉进一步加强了需求.
罐头部分预计将在预测期间以14.7%的CAGR增长最快,因为对方便、可携带和单服务型葡萄酒形式的需要不断增加。 相较于传统的玻璃瓶,罐子轻而易举地运输,使其适合户外活动和临时社交场合. 它们的可移植性吸引了寻求方便的溢价饮料形式的消费者。 技术的改进有助于生产者保持产品质量和货架稳定性。 高米葡萄酒正在越来越多地试验有吸引力的罐头设计和更高质量的葡萄酒,以加强罐头产品的溢价定位. 罐头还可以为可回收和重量较低的包装解决方案提供机会.
哪个地区拥有Premium葡萄酒市场的最大份额
- 北美主导了溢价葡萄酒市场,2025年收入份额最大,为35.4%,消费者对溢价和高品质葡萄酒的强烈需求为后盾,建立了葡萄酒文化,购买力高,酒精饮料行业的溢价不断提高.
- 该区域还受益于已经形成的葡萄酒文化,对高质量和奢侈葡萄酒的需求不断增加,以及大量优质葡萄酒生产商和零售商的存在。 消费者对精美葡萄酒,葡萄酒旅游,网上采购,保值化的兴趣不断增长,进一步支撑了区域需求. 美国仍是北美国内领先国家,得到美国已建立的葡萄酒市场和强大的消费者购买力的支持. 这些因素继续加强了北美在全球高价葡萄酒市场的领导地位.
美国葡萄酒市场透视
由于消费者对优质葡萄酒的偏好日益高涨,加价,奢侈酒饮料的开支也不断增加,美国高价葡萄酒市场呈现出强劲增长. 该国成熟的葡萄酒文化,加上有已成名的葡萄酒厂,特产零售商,以及广泛的销售网络,正在推动各种高价和超高价葡萄酒的需求。 此外,对葡萄酒旅游,精品餐饮,网上取酒,特色葡萄酒品种的兴趣不断增长,正在加快全国高价葡萄酒消费.
亚太葡萄酒市场透视
亚太溢价葡萄酒市场预计将得到快速增长,其动力是可支配收入增加、中产阶级人口增加以及中国、日本、印度和澳大利亚等国家的葡萄酒消费增加。 人们对溢价和进口葡萄酒的认识不断提高,城市化程度不断提高,餐饮和招待部门不断扩大,这些都有利于扩大区域市场。 此外,电子商务、葡萄酒旅游业和高价生活方式产品日益受欢迎,这正在使现有市场和新兴市场对高价葡萄酒的需求加速。
日本葡萄酒市场透视
日本溢价葡萄酒市场由于消费者对高品质葡萄酒的兴趣、溢价餐饮经历和精密饮料产品不断增长。 餐馆、旅馆、特产零售商和酒业爱好者越来越多地采用国内和国际生产商的优质葡萄酒。 此外,对葡萄酒配对、葡萄酒教育、进口葡萄酒和网上采购的兴趣日益增加,这进一步推动了市场增长,而日本已建立的招待业则继续支持高额葡萄酒消费。
中国精品酒市场透视
中国溢价葡萄酒市场在可支配收入增加,城市人口增加,消费者对溢价和进口饮料的偏好增加等推动下,发展迅速. 跨越美餐、招待、馈赠和社会场合越来越多地采用高价葡萄酒,大大推动了市场需求。 此外,葡萄酒旅游业的兴起,电子商务平台的扩大,消费者对国际葡萄酒品种的认识的提高,对高价生活方式产品的兴趣的提高等,使中国成为全球高价葡萄酒的重要增长市场之一.
英国葡萄酒市场透视
由于消费者对溢价、奢侈品和有特色的葡萄酒产品的需求不断增加,英国的溢价葡萄酒市场正在稳步增长。 增加精美餐饮、葡萄酒经验、特产葡萄酒零售和高额礼品等支出,有助于市场增长。 此外,网上葡萄酒零售商的扩大、对闪光和精美葡萄酒的兴趣的提高以及消费者对出处、质量和可持续生产的日益关注,都加强了英国作为一个重要高价葡萄酒市场的地位。
德国葡萄酒市场透视
德国精品葡萄酒市场由于国家已建立葡萄酒文化,国内葡萄酒产量强劲,消费者对高品质葡萄酒产品的兴趣也不断提高而稳步扩大. 葡萄酒、有特色的零售商、餐馆和招待店越来越多地提供高价葡萄酒,以满足对有特色的品种和精致的饮用经验的需求。 葡萄酒旅游业的持续增长,精美的餐饮,在线葡萄酒销售,以及对可持续和有机生产的葡萄酒的兴趣等,都进一步推动了德国的优质葡萄酒消费.
在Premium葡萄酒市场哪家顶级公司
溢价葡萄酒产业主要由地位良好的公司主导,包括:
- E. & J. Gallo 酒会(美国).
- 星座品牌公司(美国).
- 酒类集团有限责任公司(美国).
- 布朗克葡萄酒公司(美国).
- 福里家庭酒会(美国).
- 文特葡萄园(美国).
- 国库酒庄有限公司(澳大利亚)
- 笔花酒会(澳大利亚)
- 佩尔诺德·里卡德(法国)
- 索格拉普(葡萄牙)
- VSPT葡萄酒集团(智利)
- 维纳·孔恰和托罗·萨(智利)
- 卡特纳·萨帕塔(阿根廷)
- 杰克逊家族葡萄酒 (美国).
- 特林切罗家族地产(美国).
- 马切西·安提诺里·斯皮克(意大利)
- 莫埃特·亨内西(法国)
- 路易·勒德勒(法国)
- 香槟·博林格(法国)
- 皮佩尔-海德西克(法国)
红酒市场的最新发展是什么?.
- 2025年2月,Penfolds推出了"Grange La Chapelle 2021",这是一款世界第一的合作,结合其标志性的澳大利亚"Grange"与来自法国罗讷河谷的"La Chapelle". 酒将来自南澳大利亚的设拉子与来自罗讷河的赛拉混为一谈,形成了一种新的奢侈酒表达方式,将两种出名的酿酒传统汇聚一堂. 有限发行是通过在巴黎举行的全球发布会推出的,并通过一个高度选择性的发行网络提供. 这一事态发展突出表明,在高价和奢侈品葡萄酒部分内,创新和跨界合作日益增加。
- 2025年1月,格罗弗·赞帕葡萄园(英语:Grover Zampa Vineyards)推出了格罗弗·埃森斯·德·卡伯内特·绍维尼翁(英语:Grover Essence de Cabernet Sauvignon),这是一款由手取葡萄出产并成熟于橡树的单葡萄酒. 发起会扩大了酒厂的溢价组合,并强调了手工艺,葡萄园出产,以及专门的成熟. 产品反映出出名的葡萄酒生产商越来越重视具有较强出产地和不同生产方法的有特色的有限生产的葡萄酒.
- 2024年7月,Pernod Ricard通过丹·墨菲的商店和选定的酒类零售商,将DR3 x St Hugo 溢出葡萄酒品牌扩展至澳大利亚全国. 酒由一级方程式车手丹·里恰多(Dan Ricciado)和圣雨果酒制造商彼得·门罗(Peter Munro)合作开发出,其举措旨在通过当代讲故事和品牌参与,向年轻消费者介绍精美酒. 这一扩展表明,溢价葡萄酒如何利用合作和以生活方式为导向的品牌来扩大精美葡萄酒的吸引力。
- 2023年6月,里博利家族葡萄酒宣布为其"圣西门葡萄酒"组合推出新包装,引入了以清洁线条和被浮雕出金发三叉戟徽章为特色的重新设计展示. 包装的开发旨在使组合具有更加独特和突出的视觉特征。 该倡议表明,已建成的葡萄酒生产商如何利用包装创新加强品牌差别化,并在优质葡萄酒类别中具有吸引力。
- 2023年8月,Sula Vineyards报告对其溢价葡萄酒组合需求强劲,这促进了公司第一季度利润的增长. 其表现反映出印度消费者对高价值葡萄酒产品的兴趣越来越大,而苏拉则继续加强其高价葡萄酒的提供. 发展表明,在新兴的葡萄酒市场中,增值和高价值葡萄酒消费日益重要。
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











