


全球進行性家族性肝內膽汁淤積症2型治療市場細分,按藥物(熊去氧膽酸、考來烯胺、利福平、後期研發藥物及其他)、分銷管道(醫院藥房、零售藥房和線上藥房)劃分-行業趨勢及至2033年的預測
第2类治疗的市场规模和增长率
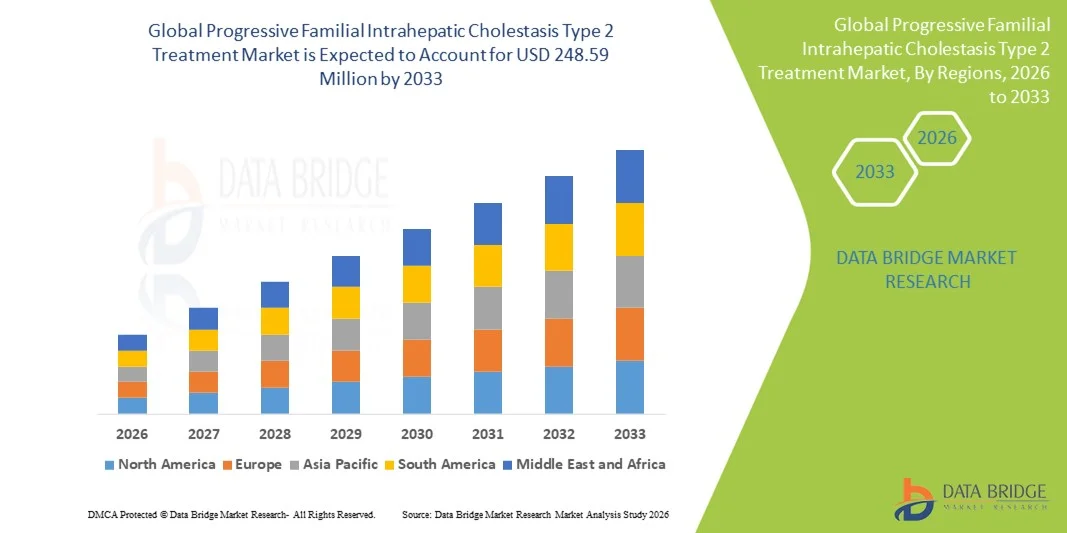
- 根据数据桥市场研究分析,全球渐进型家庭内肝胆固醇2型治疗市场规模被估价为:2025年1.548亿美元并可望达到到2033年,2.4859亿美元, 以美元计CAGR为 6.10%预测期间
- 市场增长主要是由于对PFIC-2的认识得到提高和基因诊断得到改进,从而能够及早发现和治疗受影响的病人。
- 此外,增加对孤儿药物开发的投资、监管奖励以及IBAT抑制剂和FXR激动剂等定向疗法的出现正在推动收养,而专门的儿科肝科护理正在扩大患者获得治疗的机会。 这些趋同因素正在加速接受PFIC-2疗法,从而大大地推动了该行业的增长。
市场规模和预测:
- 全球市场价值(2025):154.80万美元
- 预期市场价值(2033年):2.4859亿美元
- 预测CAGR(2026-2033):6.10%
治疗市场分析
- PFIC‐2治疗,包括药物治疗、辅助护理和肝脏移植因为它在管理危及生命的遗传性肝脏紊乱 从而损害 bile 酸运输 导致肝脏逐渐受损
- 对PFIC-2疗法的需求不断上升,主要是由于改善了遗传筛选诊断,提高临床医生和病人的认识,增加对罕见胆固醇肝病孤儿药物开发的投资
- 北美主导了PFIC‐2治疗市场,2025年收入份额最大,为41.8%,其特点是保健基础设施先进,罕见疾病治疗支出高,主要制药和生物技术参与者众多,美国在专业儿科肝科中心和强有力的研发活动的支持下,大量采用新疗法并进行肝移植。
- 预计在预测期间,亚太将是PFIC-XII治疗市场增长最快的区域,原因是获得保健服务的机会增加、诊断普及率提高以及新兴市场对罕见疾病管理的投资增加
- 2025年,由已确立的临床用途、安全情况以及广泛采用情况所驱动的六氯丁二烯酸(UDCA)部分在PFIC‐2治疗市场中占47.8%的市场份额。
报告范围和渐进家庭情况
|
属性 |
第2类治疗关键市场观察 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的深刻见解外,数据桥市场研究编写的市场报告还包括深入的专家分析、病人流行病学、管道分析、定价分析和监管框架。 |
第2类治疗市场趋势
定向治疗和孤儿药物方面的进展
- 全球PFIC%2治疗市场的一个重要和正在加速的趋势是开发有针对性的疗法,如IBAT抑制剂和FXR激动剂,目的是解决PFIC%2的遗传根源。
- 例如,Maralixibat(Livmarli)将减少胆酸积聚、改善病人结果并减少肝脏移植的需要纳入治疗协议。
- 这些有针对性的疗法使症状管理得以进行,并改进了肝功能,同时与常规疗法(如ursodeoxycholic Acid)相比,减少了副作用
- 采用新疗法还加强了早期干预,使儿科肝科医生能够更有效地管理疾病发展并减少长期并发症。
- 这种精准医学和针对病人的疗法的趋势正在重新塑造临床医生和病人的期望,促使人们要求创新的PFIC'2解决方案
- 由于监管奖励、临床试验结果和病人宣传方案增加了治疗的可获性,发达和新兴市场正在迅速增加采用这些无主药物。
- 生物技术公司与学术研究中心之间加强合作,加快发现下一代PFIC-2疗法
- 数字保健工具和远程医疗平台正在推动对病人进行远程监测,加强对疾病并发症的治疗和实时管理
2型治疗系统
驱动程序
提高认识和改进遗传诊断
- 保健专业人员和家庭对PFIC-2的认识得到提高,同时在保健领域取得了进步。遗传测试,是市场增长的重要驱动力
- 例如,整合下一代测序仪可以更早和更准确地诊断,从而能够及时使用适当的疗法
- 随着临床医生发现更多的PFIC‐2病例,对药理和移植治疗的需求上升,扩大了市场规模
- 此外,制药公司对无主药物开发的投资不断增加,为以前未得到满足的需求创造了更多的治疗办法。
- 改善的保健基础设施和专门的儿科肝科中心正在使这些疗法更容易获得,鼓励各区域采用这些疗法。
- 早期诊断、提供治疗和增强临床医生的认识相结合,正在推动全球接受PFIC-2疗法
- 政府和非政府组织支持提高对罕见疾病治疗认识的举措正在鼓励家庭及时寻求医疗干预
- 扩大患者宣传方案,增强护理人员的能力,提高患者临床试验的入学率,支持市场增长
限制/挑战
高治疗费用和有限的病人池
- PFIC‐2疗法,特别是孤儿药物和肝脏移植费用高昂,对发达国家和发展中国家的广泛采用构成重大挑战
- 例如,对保健系统或没有保险的病人来说,Maralixibat和专门移植程序的价格可能过高。
- PFIC-2的流行率有限,导致病人人数少,使临床试验招聘和商业推广对制药公司来说很困难
- 监管障碍,包括严格的无主药物批准要求和针对具体国家的定价条例,市场扩张进一步缓慢.
- 虽然有一些支助方案可以提高承受能力,但总体成本高仍然是采用的障碍,在新兴市场尤其如此。
- 通过病人援助方案、扩大保险覆盖面和成本效益高的疗法来克服这些挑战,对市场持续增长至关重要
- 缺乏标准化的治疗准则和有限的长期临床数据妨碍更广泛的采用和规定者的信心
- 各区域保健基础设施的可变性会限制患者使用专门治疗中心和移植设施,减缓市场渗透速度
第2类治疗市场范围
市场按药品种类和配送渠道分出.
- 按毒品分类
根据药物类型,PFIC‐2治疗市场被分入了ursodoxycholic Acid(UDCA),胆固醇胺,rifampicin,后期输油管药物等. 环氧胆酸(UDCA)部分在2025年占据了市场主导地位,最大的收入份额为47.8%,其驱动力是其既定的临床用途、详细记录的安全情况以及儿科和成人PFIC%2患者的广泛采用。 UDCA常被规定为一线疗法来降低bile酸水平,缓解pruritus,并改进肝功能. 该部分得益于更强的处方信心、易于施用以及辅助疗法的兼容性,使其成为发达和新兴市场的首选。 此外,UDCA在拖延疾病发展中的作用减少了移植的迫切需要,进一步巩固了它的市场支配地位. 肝病学家的高度认识和支持其功效的长期临床数据有助于持续需求。 患者加入方案和纳入国家罕见病治疗准则也加强了UDCA的市场渗透。
2026年至2033年,由于IBAT抑制剂和FXR激动剂等新型定向疗法的发展,预计后期输油管药物部分的增长速度最快,为38.5%。 这些药物旨在解决PFIC‐2的根本遗传缺陷,提供更好的症状管理,减少胆汁酸积聚,并可能推迟或避免肝脏移植. 临床试验的成功和对孤儿药物的管理奖励正在吸引大量投资,加速了输油管的市场进入。 越来越强调精确医学和个性化治疗战略,正在产生对这些先进疗法的强烈需求。 患者宣传方案进一步支持收养工作,并通过专门的儿科肝科中心增加获得治疗的机会。 该部分还受益于临床医生对新疗法及其相对于常规疗法的长期好处的认识得到提高。
- 按发行频道
以配送渠道为基础,PFIC‐2治疗市场被分入医院药店,零售药店和在线药店. 2025年,医院药房部分占市场主导地位,收入份额最大,为55%,原因是需要专门处理、病人监测和临床监管的治疗。 医院药房对分发孤儿药物和支持肝脏移植程序至关重要,特别是在儿科肝科中心。 它们为保健专业人员提供直接机会,以获得关于剂量、副作用管理和治疗调整的指导。 保险补偿框架和政府赞助的罕见疾病方案也支持了这种主导地位,这些方案为获得医院治疗提供了便利。 医院药房在确保坚持治疗和为复合型PFIC‐2患者提供综合护理方面发挥着关键作用。 此外,它们已建立的网络和与制药公司的伙伴关系提高了药物供应的可靠性和可获得性。
在线药房部分预计将出现最快的增长率,从2026年到2033年,增长率为27.8%,而数字保健的采用、远程医疗的咨询以及病人对在家提供药品的偏好日益增加,为这一增长率提供了动力。 在线渠道为管理儿科PFIC‐2患者的护理人员提供了方便,特别是在专科医院服务有限的地区。 与数字处方和病人支助方案相结合,可确保安全及时地提供常规和新疗法。 电子药学平台的发展进一步得到宣传活动,价格比较方便,通过经核实的在线门户提供稀有病药物的支持. 智能手机普及率和保健应用程序的采用也正在推动以便利为重点的采用。 此外,在线药店对于在旅行限制期间保持护理连续性或对于偏远地区的病人而言,也变得至关重要。
第2型治疗性胆固醇病
- 北美主导了PFIC%2治疗市场,2025年收入份额最大,为41.8%,其特点是保健基础设施先进,罕见疾病治疗支出高,主要制药和生物技术参与者众多。
- 本区域的患者和护理人员高度重视专业疗法的提供、综合疾病管理方案以及IBAT抑制剂和FXR激动剂等新疗法的获得
- 这种广泛采用得到了政府和罕见疾病疗法保险的提供、临床医生和病人的高度认识以及积极参与临床试验的进一步支持,使北美成为PFIC-2治疗的主要市场。
美国进步家庭 内肝病 Cholestasis 第2型治疗市场透视
2025年,美国PFIC'2治疗市场在北美获得了45%的最大收入份额,这得益于先进的保健基础设施和孤儿药物的广泛供应。 病人和护理人员越来越多地将获得专门疗法,包括ursodeoxycholic Acid(UDCA)和新型管道药物作为优先事项,以管理疾病的发展和提高生活质量。 儿科肝科中心、临床试验参与和远程医疗服务日益增多,进一步推动了市场采纳。 此外,对罕见疾病的支助保险和政府倡议对市场的扩大作出了重大贡献。
欧洲进取家庭 内肝病 Colestasis 类型 2治疗市场透视
在整个预测期间,欧洲PFIC-2治疗市场预计将以可观的CAGR扩展,主要受建立完善的保健系统和对罕见疾病治疗的监管支持所驱动。 提高临床医生和护理人员的认识,并投资于专门的儿科肝科中心,正在促进采用常规和新型疗法。 欧洲患者被吸引到综合治疗方案的提供和临床试验的获取。 主要国家的市场正在大幅增长,PFIC-XII治疗已纳入国家罕见疾病框架和医院规程。
英国进取家庭 内肝病 Colestasis 类型 2治疗市场透视
预计在预测期间,英国PFIC-2治疗市场将在一个值得注意的CAGR增长,其动力是人们日益认识到罕见的肝脏疾病和孤儿药物的供应。 对早期诊断和疾病发展的关切正在鼓励护理人员和临床医生采取及时的治疗办法。 英国强大的保健基础设施,以及积极参与国际临床试验,预计将继续刺激市场增长。 此外,病人支助方案和政府奖励措施正在帮助改善获得高级PFIC-2疗法的机会。
德国进取家庭 内肝病 Colestasis 类型 2治疗市场透视
预计在预测期间,德国PFIC-2治疗市场将在相当规模的CAGR扩展,因为人们日益认识到罕见肝病和先进的儿科护理基础设施。 德国对医疗创新、临床研究和罕见疾病管理的重视推动了新疗法的采用,包括IBAT抑制剂和FXR激动剂。 将PFIC%2治疗规程纳入专科医院网络的做法越来越普遍,非常倾向于循证护理和多学科管理。 提供病人支助方案和报销政策会进一步促进市场增长。
亚太进取家庭 内肝病 Colestasis 类型 2治疗市场透视
亚太PFIC-2治疗市场有望在2026-2033年预测期间以最快的CAGR(约23%)增长,其驱动力是增加获得医疗保健的机会,提高对罕见肝病的认识,以及提高中国、日本和印度等国家的诊断能力。 本区域越来越多地采用儿科肝病护理和孤儿药物,支持市场扩张。 此外,政府促进罕见疾病治疗、远程医疗服务以及扩大专科医院服务范围的举措正在推动新兴市场的收养。
日本进取家庭 内肝病 Colestasis 第2型治疗市场透视
日本的PFIC-2治疗市场正因国家先进的医疗体系、对罕见疾病的高度认识以及强调儿科肝护理而日益发展。 收养的动力是孤儿药物供应增加、专门的肝病中心以及临床试验的参与。 将新疗法纳入标准治疗规程,以及强有力的病人支助方案正在推动增长。 此外,老龄化人口和重视儿科病人的生活质量,预计将进一步提高住院和医院的治疗率。
印度先进家庭 内肝病 Cholestasis 第2型治疗市场透视
2025年,印度PFIC-2治疗市场占亚太区域收入份额最大,原因是保健提供者和护理者的认识得到提高,儿科保健基础设施得到增强,孤儿药物获得情况得到改善。 印度是罕见疾病疗法的主要新兴市场,主要医院和专科中心越来越多地提供这种治疗。 政府罕见的疾病倡议、越来越多的远程医疗的采用以及支助性的病人援助方案是推动市场增长的关键因素。
先进家庭顶尖公司
先进家庭(Intrahepatic Cholestasis Type 2)治疗行业主要由成熟的公司领导,包括:
- 米鲁姆制药公司(美国).
- 伊普森制药公司(法国)
- 活性疗法(法国)
- 武田制药有限公司(日本)
- 特拉维尔治疗公司(美国).
- Calliditas治疗AB(瑞典)
- Jadeite药业公司(日本)
- Albireo Pharma股份有限公司(美国)
- Genkyotex SA(瑞士)
- 艾格生化制药股份有限公司(美国).
- 利干制药股份有限公司(美国)
- GSK plc (英国).
- 吉列德科学公司(美国)
- 诺华公司(瑞士)
- Vertex制药公司(美国)
- 兹多斯生命科学(印度)
- 奥哈拉制药有限公司(日本)
- Hepagene治疗有限公司(美国)
- 阿斯克勒蒂斯制药公司(中国)
- 库尔制药(美国)
全球进化家庭内部Cholestasis 2型治疗市场的最新发展是什么
- 2025年3月,日本批准了LIVMARLI(马拉利克西巴特),用于治疗与阿拉吉勒综合征和PFIC有关的胆固醇棱腺. 这标志着日本首次批准对PFIC的治疗,显著扩大了地域范围,为日本儿科病人提供了急需的治疗.
- 2024年3月,FDA进一步扩大了Livmarli的标签,将具有高浓度制剂的PFIC患者包括了12个月及更年长的患者. 这种标签的扩大扩大了年轻病人的接触范围,并提供了一个更灵活的剂量选择,加强了Livmarli在PFIC-2长期管理中的作用。
- 2023年4月,Canbridge Pharmacels (Great China)在PFIC,ALGS,和biliary Atresia中确认其与Mirum公司对Livmarli的独家许可,并报告称已在中国为PFIC提交新药申请(NDA). Canbridgepharma.com 互联网档案馆的存檔,存档日期2013-12-22. 这是中国向Livmarli开放的关键一步,有可能为大中国大量得不到充分服务的病人提供治疗。
- 2021年9月,美国食品药品管理局(FDA)批准利夫玛利(英语:Livmarli (maralixibat))在12个月及更年长的PFIC患者中治疗胆固醇花生. 这是一个具有里程碑意义的批准,因为Livmarli是一种能降低胆酸积聚的活性乙酸运输剂(IBAT)抑制剂,为PFIC‐2提供非移植医疗治疗,并提高患者的生活质量.
- 2021年7月,FDA批准由Bylvay(odevixibat)为PFIC(1型和2型)中3个月及更年长的患者提供pruritus. 这项批准是基于对儿科PFIC科目进行随机、双盲、安慰剂控制的试验,显示刮伤行为和bilirubin显著减少,从而为与PFIC有关的痒痛提供了首个非手术性、有针对性的治疗。
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











