


全球公共交通市场分割,按类型(公共汽车、有轨电车、地下站(地铁)、区域出租车、轻轨、火车和高规格线路南行)、推进(Diesel、汽油、电气等)、模式(道路、铁路等)、应用(城市和农村)、终端使用(城际、城际等) -- -- 2033年工业趋势和预测
公共交通市场规模和增长率是什么
- 根据数据桥市场研究分析,公交市场估价为:2025年281.8亿美元预计将达到至2033年共计6,424.3亿美元,生长在一个2026年至2033年CAGR为10.85%..
- 由于城市化程度不断提高,对高效和可持续运输解决方案的需求不断增加,对公共过境基础设施的投资不断增加,以及世界各地城市采用智能运输技术,市场正经历持续增长。
- 日益需要减少交通堵塞、将碳排放减少到最低程度并改进城市交通,再加上政府支持电动公共汽车、地铁系统和智能交通解决方案的举措,迫使城市和运输当局使公共过境网络现代化。 数字售票系统、连接的流动平台和可持续过境解决办法正在将传统的公共交通转变为高效、无障碍和环保的流动系统。
市场大小和预测
- 全球市场价值(2025):281.8亿美元
- 预期市场价值(2033): 642.43美元 10亿
- CAGR(2026-2033年): 10.85%
- 2025年主要区域:北美
- 快速增长区域:亚太
公交市场的主要外卖是什么?.
- 北美主导了公共交通市场,2025年收入份额最大,为38.6%,并得到了既有过境基础设施和对铁路和公共汽车网络现代化的持续投资的支持
- 亚太区域预计将是2026年至2033年增长最快的区域,CAGR为6.1%,而快速城市化、扩大地铁网络并增加公共交通投资则为这一增长提供了动力。
- 公共汽车部分在2025年占据了38.2%的市场份额,其驱动力是其广泛的线路覆盖面、业务灵活性以及与固定铁路运输相比基础设施需求相对较低。
- 高速线路是增长最快的类型,预计CAGR为6.5%,反映了对大容量城际交通基础设施的投资激增.
- 2025年,柴油机段以44.3%的收入份额为推进类别,由广泛安装的柴油动力公交车基础所主导.
- 公路在2025年占了市场份额的54%,而以公共汽车为主的运输和灵活的公路网络则较为普遍。
- 农村部分是增长最快的应用类别,CAGR为6.0%,其动力是加大努力改善主要城市中心以外的交通便利。
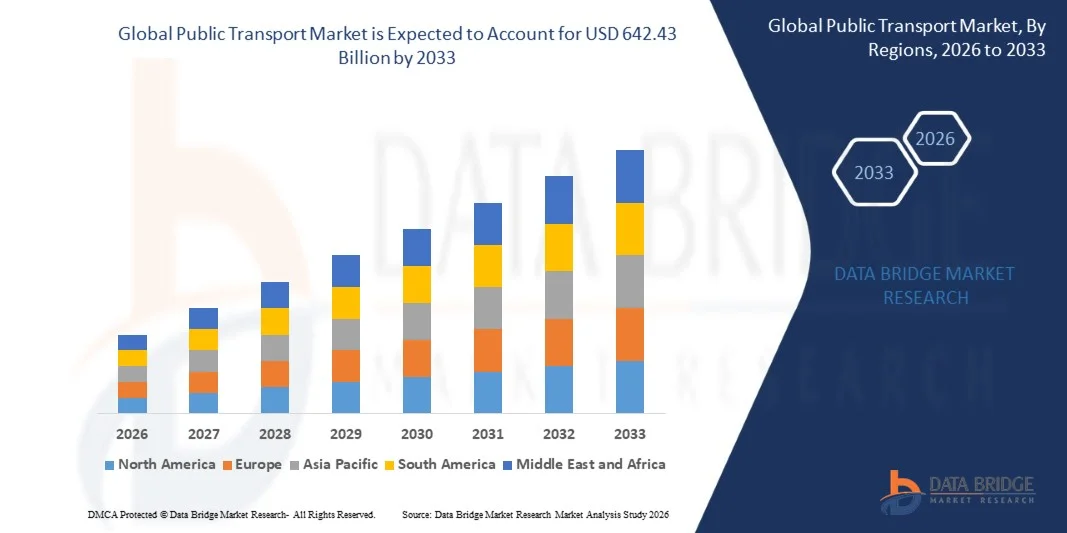
报告范围和公共交通市场分割
|
属性 |
公共交通关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了市场价值,增长率,市场部分,地域覆盖,市场主体,市场假设等市场见解外,由数据桥市场研究组负责的市场报告还包括了深入的专家分析,进出口分析,定价分析,生产消费分析,虫害分析等内容. |
公共交通市场的关键趋势是什么?.
- 公共交通运营商日益转向电动和零排放公共汽车,以减少运营排放,改善城市空气质量,使老化的中转车队现代化,同时支持长期的可持续流动目标。
- 例如,2025年7月,Bengaluru将其地铁和公交服务与数字商业开放网络(ONDC)相结合,使通勤者能够通过多种移动应用程序购买车票。
- 数字票价,综合票价系统,实时客运信息,使运营商在日益多式公交网络中提高便利,简化登机手续,提高运营效率.
- 公共交通主管部门正越来越多地将电动移动与数字化和数据驱动规划相结合,以优化车辆部署,充电基础设施,调度,以及跨城市中转网络的客运服务.
- 例如,2025年3月,Mint报告说,印度继续推动扩大公共交通中的电动客车,尽管电动客车销售在2025财政年度面临挑战。
- 随着城市和运输当局继续优先考虑清洁车队、数字客运服务和业务优化,预计采用电气化和连接的公交系统将加快,加强作为城市交通核心组成部分的可持续交通
公共交通市场的主要驱动力是什么
- 快速城市化、交通拥堵和日益增长的客流量要求,大大地增加了对可靠的公共交通系统的需求,这些系统能够在人口稠密的城市和不断扩大的都市地区提供高效的连接。
- 例如,2024年9月,路透社报道,印度批准了PM E-DRIVE计划,拨款43.91亿荷兰卢比,帮助公共交通机构采购了14,028辆电动公交车,支持向更清洁的公共出行过渡.
- 政府、运输当局和基础设施开发商正在将公共交通扩展纳入城市发展战略,以改善连通性、减少拥堵、加强无障碍环境并支助快速发展的城市地区的可持续经济增长。
- 例如,2024年4月,路透社报道,整个拉丁美洲的城市正在加快电动客车的部署,预计到2030年,32个大城市的电子客车车队将在筹资机制和政府举措的支持下,从约4 000辆增加到25 000辆。
- 随着各国政府日益优先考虑解决拥堵、城市扩张和可持续性目标等大众交通基础设施,公共交通仍将是改善流动性、支持经济活动和加强连接的城市交通网络所必不可少的。
挑战公共交通市场增长的因素是什么
- 由于基础设施建设、车队采购、维护要求、能源费用以及整个运输网络技术升级的需要,公共交通系统需要大量资本投资和持续运营支出。
- 例如,2026年3月,路透社报道,纽约大都会交通局起诉第二大道地铁项目被扣资金近6 000多万美元,强调资金中断如何会影响到大规模过境基础设施的发展。
- 这些财政要求可能限制过境机构扩大服务,它们面临票价收入有限、公共预算有限和业务费用增加等问题,特别是在依赖政府补贴的地区。
- 基础设施支出高和持续的运作成本压力继续给公共交通的扩展带来挑战,特别是在需要车队现代化、基础设施更新和服务改进的机构。
- 例如,2025年6月,路透社报告说,南非获得了15亿美元的世界银行贷款,用于解决艰难的运输和能源基础设施问题,而国有运输公司Transnet的铁路网络和资金问题不断恶化,限制了经济活动。
- 这些财政制约因素会减缓网络发展,限制广泛部署先进的可持续过境解决方案,尽管对旅客流动的要求日益增加。
公共交通市场如何分割
公交市场按类型,推进,方式,应用,最终用途划分.
- 按类型
按类型划分,公交市场分出公交,有轨电车,地铁(地铁),区域出租车,轻轨,列车,以及高速线路. 2025年,公共汽车部分占了市场38.2%的份额,因为其路线覆盖面很广,业务灵活性大,基础设施需求比固定铁路运输要低。 公共汽车可以服务于人口稠密的城市地区和郊区或区域社区,而不需要专用的铁路基础设施. 它们也被广泛用于连接乘客与地铁站和火车站的支线服务. 增加公共汽车快速过境系统投资,将进一步支持这一段。 越来越多地采用电动和低排放巴士,使运营商能够使车队现代化,同时保持灵活路线
高速线路段预计将在2026年至2033年达到6.5%的CAGR增长最快,同时加大对大容量城际交通基础设施的投资。 与常规铁路和公路运输相比,高速铁路可提供主要城市之间的快速连接,并可以缩短出行时间. 各国政府正在投资于专用高速走廊,以改善区域连通性并减少主要公路网的拥堵。 在整个亚洲和欧洲,高速铁路网络的扩展尤为突出。 与传统铁路、地铁网络和多式联运枢纽的融合正在进一步改善乘客的无障碍环境。
- 通过推进
在推进的基础上,公交市场被分割成柴油,汽油,电力等. 柴油机务段在2025年占了44.3%的市场份额,这主要是由于广泛安装了柴油动力公交车辆的基础. 柴油车辆继续受益于既有的燃料基础设施和广泛的维修能力。 这对于收费基础设施可能仍然有限的区域和农村路线尤其重要。 现有的过境车队也一般根据正常的车辆使用周期逐渐被替换. 柴油推进继续提供长的运行范围,并为要求很高的航道提供快速加油. 尽管向低排放推进技术过渡的压力越来越大,但这些特点仍保持了巨大的存在。
电力部分预计将在2026年至2033年增长最快,CAGR为8.7%,其驱动力是政府对公共交通电气化和日益严重的环境问题的支持。 随着城市努力减少与运输有关的排放,电动公共汽车、火车、有轨电车和地铁系统也日益得到部署。 电池技术的改进正在提高车辆的行驶范围和操作性能。 扩大充电基础设施也提高了电动车队部署的可行性。 过境当局越来越多地将电动车辆纳入车队更换方案。 电池成本的下降和更加严格的排放条例进一步加强了电气化的经济和环境案例。
- 按模式
根据模式,公交市场被分割为公路,铁路等. 2025年,道路段占了市场54%的股权,而基于公共汽车的交通和灵活的公路网络的普及为后盾。 公路公交可通达固定铁路基础设施未通达的地点. 巴士还可以根据客运需求的变化来修改路线和时刻表. 与铁路系统相比,该段基础设施需求相对较低。 在尚未建立广泛铁路网的新兴经济体,道路运输尤其重要。 持续的城市化和对公共汽车网络的投资正支持道路公共交通的持续重要性。
2026年至2033年,由于地铁、通勤铁路、轻轨和城际铁路基础设施的投资增加,铁路段预计增长最快,为6.4%。 铁路系统提供高载客能力和高效的运输,沿高载行走廊行驶. 日益严重的城市拥堵正在鼓励各国政府发展大规模过境铁路网络,作为私人车辆的替代。 地铁和轻轨系统的扩大在迅速城市化的城市中特别重要。 铁路电气化和现代信号技术也在提高运营效率. 加大高速铁路网和区域铁路网投资力度,进一步加大了以铁路为主的公共交通需求.
- 通过应用程序
根据申请,将公共交通市场分入城乡. 城市部分在2025年占了市场72%的比重,在大都会地区人口密度高而每日通勤需求大的情况下得到了支持. 城市居民经常依靠公交车,地铁系统,有轨电车,轻轨进行工作,教育,购物等活动. 交通拥堵和停车场有限鼓励城市更多地使用公共交通。 市政当局正在扩大过境网络,以适应不断增长的城市人口。 对综合交通系统的投资也正在改善不同形式的城市交通之间的联系。 不断增长的城市化和高效大规模流动的需要继续强化了城市部分的主导地位。
2026年至2033年,农村部分的CAGR增长最快,为6.0%,同时加大努力改善主要城市中心以外的交通便利。 农村公共交通提供了与就业、教育、医疗保健和商业设施的重要联系。 各国政府越来越注重缩小农村社区同大城市之间的流动性差距。 道路基础设施的改善有助于扩大公共汽车和区域运输服务。 应对需要的运输和较小的车辆也帮助运营商更有效地为低密度地区服务。 农村服务与区域或城市间运输网络的更紧密结合,预计将支持持续段增长。
- 按最终使用
根据最终用途,公交市场被分割为城内,城际等. 2025年,由于就业、教育、购物和其他城市日常活动导致每日客流量高,城市内部部分占了市场67%的份额。 城内服务包括公交车,地铁系统,有轨电车,以及都会区内运营的轻轨. 城市人口迅速增长,对频繁和可靠的交通服务的需求不断增加。 交通拥堵也鼓励通勤者转向共享流动解决方案. 过境当局正在扩大路线并改进服务频率,以适应日益增长的旅客需求。 多种城市交通方式的一体化进一步支持了该部分的持续重要性。
城际段预计将在2026至2033年的CAGR增长最快,为6.8%,辅以主要城市中心之间的客流增加和区域交通基础设施的改善。 高速铁路和升级改造的常规铁路网正在提高城际出行的速度和可靠性. 扩大城际公共汽车服务也为中途和长途旅行提供负担得起的替代服务。 各国政府正在投资于加强城市间经济联系的运输走廊。 城际服务与城市中转网络的融合正在改善整个旅客出行. 预计对方便、负担得起和时间效率高的城市间旅行的需求会增加,从而支持该部分的扩展。
哪个地区拥有公共交通市场的最大份额
- 北美主导了公共交通市场,2025年收入份额最大,为38.6%,并得到了既有过境基础设施和对铁路和公共汽车网络现代化的持续投资的支持
- 本区域还受益于对公共交通现代化、扩大电力和低排放公共汽车车队、智能交通技术以及旨在改善城市流动性的政府举措的投资。 美国和加拿大仍然是重要的贡献国,而正在进行的基础设施升级和对可持续运输的不断增长的需求继续加强了北美在全球市场上的地位。
美国公共交通市场透视
由于对过境基础设施、车队现代化和可持续城市交通解决方案的投资不断增加,美国公共交通市场正在出现强劲增长。 国家广泛的公共汽车、铁路和地铁网络,以及越来越多地采用电动公共汽车,智能计票和连接的交通系统 驱动着各大城市的需求 此外,日益强调减少交通拥堵、改善交通便利和改善老化的交通基础设施,正在加快城市和地区公共交通的发展。
亚太公共交通市场洞察
亚太公共交通市场预计将迅速增长,其驱动力是城市化程度的提高、都市人口的扩大以及中国、印度和日本等国对公共交通基础设施的投资的增加。 对高效流动、扩大地铁和铁路网络以及越来越多地采用电动客车的需求日益增加,正在支持区域市场的扩大。 此外,政府主导的智能城市举措、基础设施建设以及日益重视可持续交通,正在加速在整个区域部署先进的公共交通系统。
日本公共交通市场洞察
由于对铁路现代化、先进机动技术和可持续运输基础设施的投资不断增加,日本公共交通市场持续增长。 铁路运营商和城市中转管理机构正越来越多地采用数字售票,自动化系统,节能车辆,并采用互联互通的交通解决方案来改善客运服务. 此外,智能流动技术的日益融合以及该国对可靠、高效和环境上可持续的运输解决办法的重视,进一步促进了市场增长。
中国公共交通市场透视
中国公交市场快速发展,受城镇化程度不断提高,都市交通网络不断扩大等驱动,政府更加注重可持续出行. 越来越多的采用高速铁路,地铁系统,电动公交车,智能交通等平台,大力推进了市场需求. 此外,对城市铁路基础设施,智能交通系统,低排放出行解决方案的投资不断增长,正在加强公交互联互通,将中国定位为全球公共交通主要市场之一.
英国公共交通市场洞察
英国的公共交通市场在铁路基础设施、公共汽车网络现代化和可持续城市交通方面不断增加的投资的支持下正在稳步增长。 越来越多地部署电动公交车、数字售票系统和综合机动性解决方案有助于市场发展。 此外,对可靠公共交通、基础设施升级以及政府注重减少排放和改善连通性的举措的需求日益增加,这正在支持整个联合王国的公共交通服务的持续发展。
德国公共交通市场透视
德国的公共交通市场正在稳步扩大,原因是该国建立了铁路基础设施、强大的公共交通网络并越来越多地采用可持续的交通技术。 过境运营商和市政当局越来越多地投资于电动巴士、铁路现代化、数字客运服务和综合运输系统。 智能流动解决方案的持续进步,加上大力强调减少交通排放和改善城市连通性,进一步推动了德国的市场发展。
公共交通市场上的顶级公司是什么
公共交通业主要由地位良好的公司主导,包括:
- 阿尔斯通(法国)
- 西门子流动(德国)
- Hitachi铁路有限公司(日本)
- 斯塔德勒铁路股份有限公司(瑞士)
- Transdev Group (英语:法国)
- 凯奥利斯(法国)
- FirstGroup plc (英国)
- 慰安所有限公司(新加坡)
- Mobico Group plc (英国).
- 中期审查有限公司(香港)
- 德国Bahn AG(德国)
- SNCF(法国)
- RATP集团(法国)
- CAF(西班牙)
- 什科达集团(捷克共和国)
- CRRC有限公司(中国)
- BYD汽车工业有限公司(中国)
- 于通巴士有限公司(中国)
- 沃尔沃巴士公司(瑞典)
- IVECO集团N.V.(意大利)
公共交通市场的最新发展是什么
- 2025年9月,Waymo和Via宣布合作,通过Via的Chandler Flex点播服务,将自主机器人Axi服务整合到亚利桑那州的公交系统Chandler. 该倡议旨在将自主车辆与现有公共交通基础设施连接起来,扩大灵活的机动性选择,并展示自主技术日益融入公共交通系统。
- 2025年6月,阿尔斯通为大巴黎快铁18号线交付了首个地铁列车集,标志着在计划开通首节线前开始试运行. 该项目包括由法国汽车公司订购的15辆地铁列车,代表巴黎地区大容量城市铁路基础设施的继续扩展.
- 2024年9月,印度政府批准了PM E-DRIVE计划,拨款支持公共交通机构采购了14,028辆电动巴士. 该倡议还支持为基础设施和更广泛的电动性采用收费,加强印度向更清洁的公共交通车队的过渡。
- 2023年4月,奥斯陆的公交运营商Ruter根据其内城合同,部署了183辆新的电动公交车,作为该市向无排放公共交通过渡的一部分. 发展是扩大奥斯陆公共汽车网络电气化和改善城市过境服务可持续性方案的一部分。
- 2021年2月,莫斯科宣布计划到2030年大幅扩充其电动客车编组,并用电动替代品来取代汽油和柴油动力公交车辆. 城市计划增加电动公交车和节能有轨电车,作为公共交通现代化和减排的更广泛努力的一部分.
SKU-

目录
1 引言
1.1 研究目標
1.2 市場定義
1.3 全球公共運輸市場概況
1.4 貨幣和定價
1.5 限制
1.6 覆蓋市場
2 市場區隔
2.1 關鍵要點
2.2 進入全球公共運輸市場
2.3 供應商定位網格
2.4 技術生命線曲線
2.5 市場指南
2.6 多變量建模
2.7 自上而下的分析
2.8 測量標準
2.9 供應商份額分析
2.1 來自主要訪談的關鍵數據點
2.11 來自關鍵二級資料庫的資料點
2.12 全球公共運輸市場:研究快照
2.13 假設
3 市場概覽
3.1 驅動程式
3.2 限制
3.3 機遇
3.4 挑戰
4 執行摘要
5 項優質見解
5.1 波特五力模型
5.2 監管標準
5.3 技術趨勢
5.4 專利分析
5.5 供應鏈分析
5.6 貿易分析:進出口情景
5.7 個案研究分析
5.8 公司比較分析:最暢銷車款與價格範圍
5.9 定價分析
5.1 地理分析
5.10.1 城市與農村
5.10.2 區域出行分析
5.10.2.1. 城市到城市
5.10.2.2. 城市到鄉村
5.10.2.3. 農村到農村
5.11 行為分析
5.11.1 通勤者
5.11.2 遊客
5.11.3 偶爾用戶
5.12 客戶回饋
5.13 關鍵策略舉措
6 全球公共運輸市場(按類型)
6.1 概述
6.2 公路運輸
6.2.1 總線
6.2.1.1. 公共交通巴士服務
6.2.1.1.1. 快速公車
6.2.1.1.2. 引導巴士
6.2.1.1.3. 無軌電車
6.2.1.1.4. 地鐵巴士
6.2.1.1.5. 公共輕型巴士
6.2.1.1.6. 穿梭巴士
6.2.1.1.7. 公車
6.2.1.2. 城際巴士服務
6.2.1.3. 特快巴士
6.2.1.4. 敞篷巴士
6.2.1.5. 生物多樣性公約
6.2.1.6. 軌道交通替代公車
6.2.2 計程車
6.2.3 人力車
6.2.3.1. 人力驅動
6.2.3.2. 電動和汽油
6.2.4 摩托車
6.2.5 有軌電車
6.2.5.1. 按設計
6.2.5.2. 單端軌道
6.2.5.3. 雙頭電車
6.3 鐵路運輸
6.3.1 高速鐵路
6.3.2 城市軌道交通
6.3.2.1. 輕軌
6.3.2.2. 快速公車
6.3.2.3. 人員搬運工
6.3.2.4. 通勤鐵路
6.3.2.5. 單軌
6.3.2.6. 懸掛式鐵路和纜車
6.3.3 輕軌交通
6.3.4 有軌電車
6.4 地鐵
6.4.1 A 類型
6.4.2 B 型
6.4.3 C 型
6.4.4 L型
6.5 航空運輸
6.5.1 飛機
6.5.2 直升機
6.5.3 旋翼機
6.6 索道運輸
6.6.1 纜車
6.6.2 纜車
6.6.3 纜車渡輪
6.7 水運
6.7.1 渡輪
6.7.2 汽車渡輪
6.7.3 快速渡輪
6.7.4 海上計程車
7 全球公共運輸市場(按預訂類型)
7.1 概述
7.2 離線
7.3 在線
8 全球公共運輸市場(按客運能力)
8.1 概述
8.2 乘客人數少於 60 人
8.2.1 1-5 名乘客
8.2.2 6-12 名乘客
8.2.3 13-30 名乘客
8.2.4 31-60 名乘客
8.3 載客量低於 60 至 150 人
8.4 超過 150 名乘客
9 全球公共運輸市場(按所有權劃分)
9.1 概述
9.2 政府
9.3 私人
9.4 半私人
10 全球公共運輸市場(按範圍)
10.1 概述
10.2 少於 100 英里
10.3 超過 100 英里
11 全球公共運輸市場(依動力劃分)
11.1 概述
11.2 電/氣
11.2.1 城市
11.2.1.1. 大城市
11.2.1.2. 中等城市
11.2.1.3. 小城市
11.2.2 農村
11.3 柴油
11.3.1 城市
11.3.1.1. 大城市
11.3.1.2. 中等城市
11.3.1.3. 小城市
11.3.2 農村
11.4 汽油
11.4.1 城市
11.4.1.1. 大城市
11.4.1.2. 中等城市
11.4.1.3. 小城市
11.4.2 農村
12 全球公共運輸市場(依最終用途)
12.1 概述
12.2 市內
12.3 城際列車
12.4 其他
13 全球公共運輸市場(按地區劃分)
13.1 全球公共運輸市場(本章所有細分市場均按國家/地區劃分)
13.1.1 北美
13.1.1.1. 美國
13.1.1.2. 加拿大
13.1.1.3. 墨西哥
13.1.2 歐洲
13.1.2.1. 德國
13.1.2.2. 法國
13.1.2.3. 英國
13.1.2.4. 義大利
13.1.2.5. 西班牙
13.1.2.6. 俄羅斯
13.1.2.7. 土耳其
13.1.2.8. 比利時
13.1.2.9. 荷蘭
13.1.2.10. 挪威
13.1.2.11. 芬蘭
13.1.2.12. 瑞士
13.1.2.13. 丹麥
13.1.2.14. 瑞典
13.1.2.15. 波蘭
13.1.2.16. 歐洲其他地區
13.1.3 亞太地區
13.1.3.1. 日本
13.1.3.2. 中國
13.1.3.3. 韓國
13.1.3.4. 印度
13.1.3.5. 澳大利亞
13.1.3.6. 紐西蘭
13.1.3.7. 新加坡
13.1.3.8. 泰國
13.1.3.9. 馬來西亞
13.1.3.10. 印度尼西亞
13.1.3.11. 菲律賓
13.1.3.12. 台灣
13.1.3.13. 越南
13.1.3.14. 亞太其他地區
13.1.4 南美洲
13.1.4.1. 巴西
13.1.4.2. 阿根廷
13.1.4.3. 南美洲其他地區
13.1.5 中東和非洲
13.1.5.1. 南非
13.1.5.2. 埃及
13.1.5.3. 沙烏地阿拉伯
13.1.5.4. 阿聯酋
13.1.5.5. 阿曼
13.1.5.6. 巴林
13.1.5.7. 以色列
13.1.5.8. 科威特
13.1.5.9. 卡達
13.1.5.10. 中東和非洲其他地區
13.1.6 主要主要見解:按主要國家
14 全球公共運輸市場、公司格局
14.1 公司份額分析:全球
14.2 公司份額分析:北美
14.3 公司份額分析:歐洲
14.4 公司份額分析:亞太地區
14.5 合併與收購
14.6 新產品開發和批准
14.7 擴展
14.8 監管變化
14.9 夥伴關係和其他策略發展
15 全球公共運輸市場、SWOT 和 DBMR 分析
16 全球公共運輸市場,公司簡介
16.1 倫敦交通局
16.1.1 公司概況
16.1.2 收入分析
16.1.3 產品組合
16.1.4 近期發展
16.2 港鐵公司
16.2.1 公司概況
16.2.2 收入分析
16.2.3 產品組合
16.2.4 近期發展
16.3 灣區快速交通
16.3.1 公司概況
16.3.2 收入分析
16.3.3 產品組合
16.3.4 近期發展
16.4 芝加哥交通管理局
16.4.1 公司概況
16.4.2 收入分析
16.4.3 產品組合
16.4.4 近期發展
16.5 華盛頓都會區交通管理局
16.5.1 公司概況
16.5.2 收入分析
16.5.3 產品組合
16.5.4 近期發展
16.6 麻薩諸塞灣交通管理局
16.6.1 公司概況
16.6.2 收入分析
16.6.3 產品組合
16.6.4 最近的發展
16.7 馬德里地鐵
16.7.1 公司概況
16.7.2 收入分析
16.7.3 產品組合
16.7.4 近期發展
16.8 大都會運輸署
16.8.1 公司概況
16.8.2 收入分析
16.8.3 產品組合
16.8.4 近期發展
16.9 聖地牙哥大都會交通系統
16.9.1 公司概況
16.9.2 收入分析
16.9.3 產品組合
16.9.4 最近的發展
16.1 首爾地鐵
16.10.1 公司概況
16.10.2 收入分析
16.10.3 產品組合
16.10.4 近期發展
16.11 比亞迪
16.11.1 公司概況
16.11.2 收入分析
16.11.3 產品組合
16.11.4 近期發展
16.12宇通客車
16.12.1 公司概況
16.12.2 收入分析
16.12.3 產品組合
16.12.4 近期發展
16.13 沃爾沃集團
16.13.1 公司概況
16.13.2 收入分析
16.13.3 產品組合
16.13.4 近期發展
16.14 戴姆勒
16.14.1 公司概況
16.14.2 收入分析
16.14.3 產品組合
16.14.4 近期發展
16.15 NFI集團
16.15.1 公司概況
16.15.2 收入分析
16.15.3 產品組合
16.15.4 近期發展
16.16 非洲足球聯合會
16.16.1 公司概況
16.16.2 收入分析
16.16.3 產品組合
16.16.4 近期發展
16.17 埃布斯科
16.17.1 公司概況
16.17.2 收入分析
16.17.3 產品組合
16.17.4 近期發展
16.18 金龍
16.18.1 公司概況
16.18.2 收入分析
16.18.3 產品組合
16.18.4 近期發展
16.19 安凱
16.19.1 公司概況
16.19.2 收入分析
16.19.3 產品組合
16.19.4 近期發展
16.2 斯堪尼亞
16.20.1 公司概況
16.20.2 收入分析
16.20.3 產品組合
16.20.4 近期發展
16.21 蘇格蘭長途汽車公司
16.21.1 公司概況
16.21.2 收入分析
16.21.3 產品組合
16.21.4 近期發展
16.22 牛津巴士公司
16.22.1 公司概況
16.22.2 收入分析
16.22.3 產品組合
16.22.4 近期發展
16.23 阪急阪神控股公司
16.23.1 公司概況
16.23.2 收入分析
16.23.3 產品組合
16.23.4 近期發展
16.24 小田急電鐵株式會社&小田急箱根
16.24.1 公司概況
16.24.2 收入分析
16.24.3 產品組合
16.24.4 近期發展
16.25 DB FERNVERKEHR AG
16.25.1 公司概況
16.25.2 收入分析
16.25.3 產品組合
16.25.4 近期發展
註:以上公司並非詳盡無遺,僅根據我們先前的客戶要求而列出。我們已在研究中分析了超過100家公司,因此公司清單可根據要求進行修改或替換。
17 結論
18份相關報告
19 關於數據橋市場研究

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











