全球雷尼替丁市場細分,按適應症(腸胃 潰瘍、胃食道逆流 (GERD)、食道炎、卓艾症候群等)、人群類型(兒童和成人)、劑型(固體口服、液體和腸外)、劑量強度(口服強度和腸外強度)、購買方式(非處方藥 和處方藥局、終端2032 年
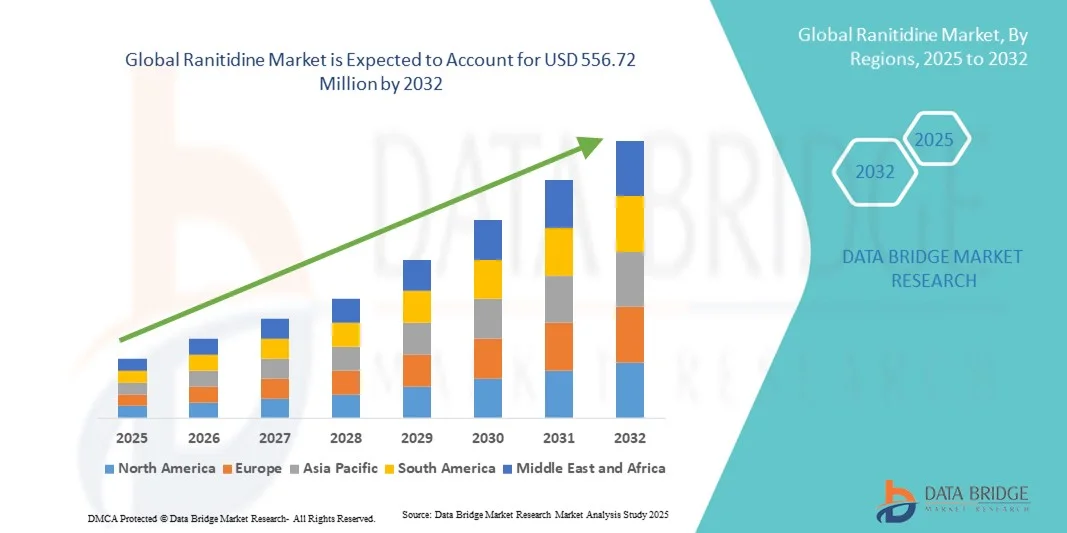
雷尼替丁市場規模
- 2024 年全球雷尼替丁市場規模為4.5337 億美元 ,預計 到 2032 年將達到 5.5672 億美元,預測期內 複合年增長率為 2.60%。
- 市場成長主要受到胃腸道疾病(如胃酸倒流、消化性潰瘍和胃灼熱)盛行率不斷上升的推動,從而推動了對雷尼替丁等有效 H2 受體拮抗劑的需求增加
- 此外,患者和醫療保健提供者對雷尼替丁減少胃酸產生的益處的認識不斷提高,加上藥局和醫療機構的可及性提高,正在加速其採用
雷尼替丁市場分析
- 雷尼替丁是一種廣泛用於治療胃食道逆流 (GERD) 和消化性潰瘍等酸性胃腸道疾病的 H2 受體拮抗劑,由於其有效性、安全性以及處方藥和非處方藥的可用性,在現代醫療保健中的重要性日益凸顯。
- 雷尼替丁需求的不斷增長主要源於胃腸道疾病盛行率的上升、消費者保健意識的增強以及對經濟有效的抑酸療法的需求
- 北美在雷尼替丁市場佔據主導地位,2024 年其收入份額最大,為 38.7%,其特點是醫療基礎設施先進、患者認知度高、主要製藥公司實力雄厚,而由於胃酸反流和潰瘍相關疾病發病率增加,美國的處方量大幅增長
- 由於城市化進程加快、可支配收入增加以及醫療服務覆蓋範圍擴大,預計亞太地區將成為預測期內雷尼替丁市場成長最快的地區
- 成人用藥在雷尼替丁市場佔據主導地位,2024 年的收入份額為 78%,這主要是由於成年人口中酸性疾病的盛行率較高,以及雷尼替丁用於治療胃食道逆流 (GERD) 和潰瘍等疾病的頻繁處方
報告範圍和雷尼替丁市場細分
|
屬性 |
雷尼替丁關鍵市場洞察 |
|
涵蓋的領域 |
|
|
覆蓋國家 |
北美洲
歐洲
亞太
中東和非洲
南美洲
|
|
主要市場參與者 |
|
|
市場機會 |
|
|
加值資料資訊集 |
除了對市場價值、成長率、細分、地理覆蓋範圍和主要參與者等市場情景的洞察之外,Data Bridge Market Research 策劃的市場報告還包括深入的專家分析、定價分析、品牌份額分析、消費者調查、人口統計分析、供應鏈分析、價值鏈分析、原材料/消耗品概述、供應商選擇標準、PESTLE 分析、波特分析和監管框架。 |
雷尼替丁市場趨勢
創新增強以病人為中心的治療
- 全球雷尼替丁市場的一個重要且加速發展的趨勢是人工智慧 (AI) 與數據驅動平台的日益整合,以優化治療效果、藥物配方和病人安全。這種整合正在提高治療介入的精準度,並使胃腸道疾病的治療更加個人化。
- 例如,人工智慧驅動的平台可以分析患者對雷尼替丁的反應,優化給藥方案,並識別潛在的藥物交互作用,從而提高整體治療效果。同樣,預測分析有助於監測患者的依從性並即時評估治療方案的有效性。
- AI整合支援新型H2受體拮抗劑和優化雷尼替丁製劑的研究,使製藥公司能夠開發更安全、更有效的療法。先進的建模技術還有助於識別不良反應或藥物交互作用風險較高的患者,從而改善臨床決策。
- 數據分析和人工智慧在醫療保健系統中的無縫應用,有助於集中監控治療結果,使臨床醫生能夠根據個別患者量身定制治療策略。透過整合平台,醫療保健提供者可以有效地管理患者數據、監測治療反應並調整治療方案。
- 這種更聰明、數據驅動、以患者為中心的治療趨勢正在重塑人們對胃腸道護理的期望。因此,製藥公司正在開發基於人工智慧的雷尼替丁製劑,以提高安全性、生物利用度並提供個人化劑量建議。
- 隨著醫療保健提供者和患者越來越重視循證的、有針對性的治療策略,對具有更高療效、安全性和患者依從性的雷尼替丁的需求在臨床和非處方應用中都在快速增長
雷尼替丁市場動態
司機
胃腸道疾病和個人化醫療日益增多,需求日益增長
- 胃酸逆流、潰瘍和其他胃腸道疾病的盛行率不斷上升,是雷尼替丁需求增加的重要驅動因素
- 例如,2024年,製藥公司擴大了研究計劃,以提高雷尼替丁的療效並最大程度地減少副作用,從而支持更廣泛的治療應用。預計此類策略將在預測期內推動雷尼替丁市場的成長。
- 隨著臨床醫生關注更安全、更有針對性的治療,雷尼替丁具有有效抑制酸、減少胃腸道刺激以及與聯合療法相容等優勢
- 此外,對個人化醫療(包括針對患者的劑量和監測)的日益重視,正在提高雷尼替丁的臨床效用
- 配方技術的進步,包括緩釋片和口腔崩解片,正在提高患者的依從性和治療的便利性
- 雷尼替丁在多種治療環境中的可用性,加上患者對胃腸道健康的認識不斷提高,正在推動市場擴張
克制/挑戰
對監管審查和替代療法競爭的擔憂
- 某些地區的監管限制和安全相關召回對市場成長構成挑戰,需要嚴格的監控和合規性才能維持批准和消費者信任
- 來自質子幫浦抑制劑等替代抑酸療法的競爭可能會限制特定治療領域的市場滲透
- 需要強有力的臨床證據和持續的上市後監測來確保長期安全,這增加了製造商的營運成本
- 雖然仿製藥價格實惠,但高品質品牌雷尼替丁產品通常價格昂貴,這可能會影響價格敏感型消費者的接受度
- 區域監管框架的差異可能會減緩某些國家的市場進入速度,進而對全球擴張造成障礙
- 供應鏈中斷和原材料供應挑戰可能會影響雷尼替丁製劑的持續生產和分銷
- 對雷尼替丁長期安全性的認識不足或誤解可能會影響處方醫生和病人的偏好
- 對替代療法(包括自然療法和飲食幹預)的日益關注可能會減少某些患者群體的需求
- 克服這些挑戰需要加強安全監測、開發創新配方以及有效的病患教育,以提高意識並建立信心
- 醫療保健提供者、製藥公司和監管機構之間的合作對於確保全球範圍內持續提供安全有效的雷尼替丁療法至關重要
- 儘管雷尼替丁具有治療益處,但新興市場對價格的敏感度可能會減緩其新配方或品牌配方的採用
雷尼替丁市場範圍
市場根據適應症、人群類型、劑型、劑量強度、購買方式、最終用戶和分銷管道進行細分。
- 按適應症
根據適應症,雷尼替丁市場細分為腸胃潰瘍、胃食道逆流 (GERD)、食道炎、卓艾症候群及其他。胃食道逆流症 (GERD) 細分市場佔據主導地位,2024 年的收入份額為 35%,這得益於成人胃酸倒流和燒心的高發病率以及人們對早期治療重要性的認識不斷提高。由於雷尼替丁療效確切且起效迅速,醫生和胃腸病學家經常將其作為第一線治療藥物。醫院和專科診所的 GERD 管理需要可靠的抑酸治療,這鞏固了該細分市場的市場領先地位。醫療保健支出的不斷增長和診斷設施的便利性進一步支持了該細分市場的成長。便捷的劑型和有效的症狀控制可以提高患者的依從性。醫療保健提供者持續進行的宣傳活動有助於促進早期診斷和治療。該細分市場也受益於強大的品牌知名度和完善的臨床指南。以胃腸道疾病為重點的公共衛生措施擴大了患者的覆蓋範圍。該藥物在成人和兒童族群中的廣泛適用性確保了持續的需求。總體而言,這些因素共同鞏固了胃食道逆流症 (GERD) 作為雷尼替丁市場主要適應症的地位。
預計佐林格-埃里森症候群 (Zollinger-Ellison Syndrome) 細分市場在 2025 年至 2032 年期間的複合年增長率將達到 6.2%,為行業最高。雷尼替丁具有強大的抑酸作用,越來越多的醫院和專科診所開始使用其診斷和治療此症候群。醫生對早期介入以預防併發症的認識不斷提高,推動了該細分市場的採用。該細分市場受益於有針對性的臨床方案和專科護理項目。診斷技術的進步使得更早識別患者成為可能,從而支持及時治療。患者對耐受性良好且有效的療法的偏好進一步促進了該細分市場的成長。醫療保健提供者越來越多地將雷尼替丁納入綜合護理計劃。保險覆蓋和政府對罕見疾病的支持正在加速該細分市場的採用。宣傳活動和醫生教育計畫促進了臨床應用。已開發地區和新興地區不斷擴大的患者群體確保了穩定的需求。總體而言,專科治療需求和日益增長的疾病意識共同推動了該細分市場的快速成長。
- 按人口類型
根據人口類型,市場細分為兒童和成人。成人細分市場在2024年佔據了78%的收入份額,佔據了市場主導地位,這得益於成人群體中酸相關疾病的患病率較高,以及雷尼替丁用於治療胃食道逆流(GERD)和潰瘍等疾病的頻繁處方。成人更容易出現與生活方式相關的胃腸道問題,因此他們是主要的消費者。醫院、專科診所和藥局報告的處方大多針對成人患者。臨床研究和治療指引強調雷尼替丁是成人族群的首選療法。人們對消化健康和預防保健的認識不斷提高,鼓勵人們儘早採用該藥物。該細分市場也受益於完善的給藥方案和患者對該藥物的熟悉程度。醫療保健可近性和保險覆蓋率的提高確保了持續的需求。多種劑型的出現增強了患者的依從性。雷尼替丁在住院和門診的廣泛使用進一步鞏固了其主導地位。總體而言,成人仍然是全球雷尼替丁治療的最大人口群體。
預計兒童藥物市場在2025年至2032年間將以5.8%的複合年增長率保持最快增長,這得益於兒童胃食道逆流(GERD)和潰瘍診斷率的上升,以及人們對兒童安全用藥意識的不斷增強。兒科醫生和醫院越來越多地推薦使用雷尼替丁來安全有效地控制症狀。液體和糖漿等兒科友善劑型有助於提高患者依從性。該市場受益於家長意識的提高和醫生教育的普及。兒科醫療基礎設施的擴張和家庭醫療保健的普及促進了該市場的成長。強調兒童安全用藥的臨床研究進一步增強了市場信心。年輕族群中酸相關疾病發生率的上升推動了處方藥的增加。醫院和專科診所在促進早期治療方面發揮關鍵作用。兒科藥物的保險覆蓋範圍擴大,方便了人們取得藥物。總體而言,認知度的提高和專科護理需求的增加推動了兒童藥物市場的快速成長。
- 按劑型
根據劑型,市場細分為固體口服、液體和腸外給藥。固體口服劑型佔市場主導地位,2024 年收入份額達 60%,這得益於其易於給藥、便利性和患者廣泛接受度。片劑和膠囊是醫院、藥局和家庭護理機構的首選。它們劑量精準、穩定性更好且易於分發。固體口服劑型推薦用於長期治療和慢性病管理。由於藥物動力學可預測且患者依從性高,醫師更青睞藥片。由於需求旺盛,醫院和專科診所大量儲備藥片。該細分市場受益於強大的供應鏈和持續的供應。成本效益和患者熟悉度增強了其應用。公眾意識宣傳和非處方藥的普及也有助於其佔據主導地位。整體而言,固體口服製劑仍是全球雷尼替丁的首選。
預計2025年至2032年,液體製劑市場將以6%的複合年增長率保持最快增長,這得益於兒科和老年患者對適宜製劑的需求不斷增長。液體雷尼替丁能夠為服藥困難的患者提供精準的劑量和易於吞嚥的便利性。醫院、專科診所和家庭醫療保健機構越來越多地採用液體製劑來提高患者依從性。以病人為中心的護理意識不斷增強,推動了液體製劑的採用。護理人員和家長更傾向於為兒童和老年患者提供液體製劑。非處方藥供應的日益增長以及家用便利性也促進了液體製劑市場的成長。該市場受益於穩定性的提高和掩味配方。液體製劑便於在臨床環境中快速給藥。增強的可及性和便攜性進一步促進了液體製劑的採用。總體而言,液體製劑市場因其靈活性和患者友善性而正在迅速擴張。
- 按劑量強度
根據劑量強度,市場細分為口服強度和腸外強度。口服強度細分市場在2024年佔據了70%的收入份額,佔據了市場主導地位,這得益於片劑和膠囊在長期治療中的普及。口服強度製劑使用方便,處方廣泛,適合門診及家庭使用。它們劑量精準、穩定性高、易於服用。該細分市場受益於強大的供應鏈和完善的分銷管道。由於患者偏好較高,醫院、專科診所和零售藥局優先考慮口服強度。臨床指引和治療方案傾向於對大多數胃腸道疾病採用口服給藥。患者依從性的提高進一步鞏固了其主導地位。成本效益和廣泛的可用性提高了市場滲透率。整體而言,口服強度雷尼替丁仍然是全球使用最廣泛的劑型。
預計2025年至2032年期間,腸外給藥領域將以5.5%的複合年增長率保持最快增長,這得益於醫院和ICU對重症病例管理需求的不斷增長。靜脈注射雷尼替丁可在重症監護環境中快速起效並實現精準控制。醫院和專科診所越來越多地採用腸外給藥形式進行住院治療。該領域受益於醫院急診管理需求的不斷增長。對於無法服用口服製劑的患者,醫師更傾向於選擇腸外給藥。先進的醫院基礎設施和訓練有素的醫護人員支持了該領域的應用。急診和手術應用進一步推動了該領域的成長。腸外製劑增強了治療的靈活性和快速起效性。總體而言,由於重症監護需求和醫院應用的成長,該領域正在不斷擴張。
- 按購買方式
根據購買方式,市場分為非處方藥和處方藥。處方藥市場佔據主導地位,2024年的收入份額為65%,這得益於醫生對準確診斷和劑量的監督需求。醫院、專科診所和藥局都需要處方才能確保安全有效地使用。該市場受益於強有力的監管框架和醫生的建議。處方藥銷售確保了雷尼替丁符合臨床指引。該市場還擁有成熟的分銷管道和醫院的批量採購。患者對處方藥的信任支持了持續的需求。臨床監測和劑量調整強化了醫師的偏好。總體而言,處方仍然是雷尼替丁的主要購買方式。
預計非處方藥市場在2025年至2032年間將以6.3%的複合年增長率保持最快增長,這得益於消費者意識的增強以及對輕度酸性相關疾病進行自我藥療的偏好。非處方藥的普及使得零售藥局和線上藥局更容易取得。日益增加的公眾教育活動也促進了非處方藥在偶發症狀時的安全使用。患者更傾向於選擇便利且經濟實惠的非處方藥。都市化進程的加速和藥局的可近性進一步促進了非處方藥的普及。行銷和宣傳活動推動了非處方藥的需求。非處方藥的選擇擴大了其覆蓋人群的覆蓋範圍。兒科和成人友善劑型也為該市場帶來了益處。總體而言,由於便利性和自我照護趨勢,非處方藥的購買量正在迅速增長。
- 按最終用戶
根據最終用戶,市場細分為醫院、專科診所和其他。醫院細分市場在2024年佔據市場主導地位,收入份額達55%,這得益於高病患流量、結構化的治療方案以及對雷尼替丁給藥控制的需求。醫院確保胃腸道疾病的精準給藥、監測和管理。專科診所和住院病房依賴醫院進行批量供應。醫院受益於成熟的採購管道和訓練有素的醫療保健專業人員。臨床方案和基於指引的治療方案強化了雷尼替丁的採用。本院備有口服及腸外給藥兩種劑型,涵蓋急性及慢性病例。該細分市場還擁有強大的分銷和供應鏈效率。總體而言,醫院仍然是全球雷尼替丁的主要最終用戶。
預計專科診所細分市場在2025年至2032年間將實現最快的複合年增長率,達到5.7%,這得益於門診量的增長以及對胃腸道疾病的重點管理。專科診所提供個人化的照護、監測和治療方案。由於雷尼替丁為患者帶來便利性和依從性優勢,診所越來越多地採用該藥物。醫生主導的建議和預防保健計劃也支持了這一增長。診所服務於成人和兒童人群,從而刺激了需求。診所先進的診斷能力確保了標靶治療。行銷和宣傳計劃促進了藥物的採用。診所與藥房供應鏈的整合確保了藥物的持續供應。總體而言,由於個人化治療趨勢,專科診所細分市場正在迅速擴張。
- 按分銷管道
根據分銷管道,市場細分為醫院藥房、零售藥房、線上藥房和其他。醫院藥局細分市場佔據主導地位,2024 年的收入份額為 50%,這得益於其直接獲得住院治療、批量採購和可控給藥的優勢。醫院負責管理雷尼替丁的精準劑量、庫存和監控。醫院藥房確保急性和慢性病例的持續供應。結構化的分銷網絡增強了可靠性。與治療方案的整合確保了治療的安全有效。員工培訓提高了配藥的準確性。該細分市場受益於穩定的供應鏈和採購合約。總體而言,醫院藥局仍是雷尼替丁分銷的主要管道。
受數位化應用不斷提升、電商滲透率不斷提高以及消費者對送貨上門服務的偏好推動,預計2025年至2032年期間,線上藥局細分市場將實現7%的最快複合年增長率。線上平台提供便利、可近性和患者支援。遠距醫療與線上訂購的整合加速了線上藥局的普及。極具競爭力的價格、訂閱模式和廣泛的覆蓋範圍也提升了藥局的普及率。非處方藥和處方藥訂單可以直接送到患者手中。宣傳活動提升了人們對數位管道的信任。智慧型手機和網路使用率的不斷增長進一步支持了藥局的擴張。總體而言,線上藥局因其便利性和可近性,正迅速成為人們的首選管道。
雷尼替丁市場區域分析
- 北美在雷尼替丁市場佔據主導地位,2024 年其收入份額最大,為 38.7%,其特點是醫療基礎設施先進、患者認知度高、主要製藥公司實力雄厚
- 該地區的消費者越來越依賴雷尼替丁來治療胃酸倒流、消化性潰瘍和其他胃腸道疾病,這得益於該藥物在醫院、專科診所和藥局的廣泛供應
- 高昂的醫療支出、日益增長的胃腸道疾病盛行率以及醫療保健提供者的宣傳活動進一步推動了成人和兒童群體對胃腸道疾病的採用
美國雷尼替丁市場洞察
2024年,美國雷尼替丁市場佔據北美地區最大收入份額,這得益於酸性相關疾病處方量的增加以及患者對胃腸道健康意識的不斷提升。醫院、專科診所和藥房報告稱,非處方藥(OTC)和處方藥的需求均強勁。對預防保健的日益重視,加上醫療保健系統中為更好地監測和提高依從性而進行的技術整合,進一步推動了市場的發展。強大的製藥商和廣泛的分銷管道提高了藥物的可及性。促進潰瘍和胃食道逆流(GERD)早期診斷和治療的教育活動也促進了市場擴張。總體而言,美國仍是北美雷尼替丁市場的主導國家。
歐洲雷尼替丁市場洞察
受胃腸道疾病發病率上升和預防保健意識提升的推動,歐洲雷尼替丁市場預計將在預測期內實現顯著的複合年增長率。城鎮化、醫療服務可近性的改善以及發達的醫院網路正在推動雷尼替丁的普及。該地區的醫院、專科診所和門診機構的需求均呈現強勁增長,成人和兒童群體的需求均增加。臨床指引和醫生建議進一步增強了雷尼替丁的使用。總體而言,歐洲雷尼替丁療法的市場持續穩定成長。
英國雷尼替丁市場洞察
受胃食道逆流症 (GERD) 和潰瘍相關疾病發生率上升的推動,英國雷尼替丁市場預計將在預測期內實現顯著的複合年增長率。病患和醫護人員的認知度不斷提高,加上強大的醫療基礎設施,鼓勵人們儘早接受治療。醫院和診所的成人和兒童雷尼替丁處方量都在增加。總體而言,由於藥物可及性的改善和患者認知度的提高,英國市場正在穩步擴張。
德國雷尼替丁市場洞察
受胃腸道疾病盛行率上升和患者認知度提高的推動,預測期內德國雷尼替丁市場預計將以可觀的複合年增長率擴張。先進的醫療基礎設施、強大的醫院網路以及對預防保健的重視,支撐了市場的成長。醫院和專科診所繼續採用雷尼替丁治療慢性和急性疾病,而藥局的便利性也確保了藥物的可近性。整體而言,德國是歐洲雷尼替丁治療的重要市場。
亞太雷尼替丁市場洞察
在2025年至2032年的預測期內,亞太地區雷尼替丁市場可望以最快的複合年增長率增長,這得益於中國、日本和印度等國家城鎮化進程加快、可支配收入增加以及醫療服務可及性不斷擴大。人們對胃腸道健康的認識不斷提高,以及政府支持醫療基礎設施建設的舉措,都推動了處方藥數量的成長。醫院、診所和藥局正在擴大成人和兒童族群的雷尼替丁供應。整體而言,亞太地區是全球雷尼替丁應用成長最快的地區。
日本雷尼替丁市場洞察
日本雷尼替丁市場正因胃食道逆流(GERD)和潰瘍相關疾病發生率上升、患者認知度提高以及醫療設施擴張而蓬勃發展。醫院和專科診所是市場成長的關鍵驅動因素。由於胃腸道疾病盛行率上升,人口老化預計將進一步推動雷尼替丁的需求。整體而言,日本雷尼替丁消費量正在穩定成長。
中國雷尼替丁市場洞察
2024年,中國雷尼替丁市場佔據亞太地區最大市場份額,這得益於快速的城鎮化進程、不斷增長的醫療支出以及患者對胃腸道疾病認知度的不斷提升。醫院、專科診所和零售藥局正在廣泛銷售雷尼替丁,同時,保險覆蓋範圍的擴大和政府醫療計畫的實施也提高了雷尼替丁的可及性。整體而言,中國仍是亞太地區最大的雷尼替丁治療市場。
雷尼替丁市佔率
雷尼替丁產業主要由知名公司主導,包括:
- 賽諾菲(法國)
- 葛蘭素史克公司(英國)
- 輝瑞公司(美國)
- 諾華公司(瑞士)
- 雅培(美國)
- 雷迪博士實驗室有限公司(印度)
- 太陽製藥工業有限公司(印度)
- 奧羅賓多製藥有限公司(印度)
- 拜耳公司(德國)
- Zydus集團(印度)
- Neuland 實驗室有限公司(印度)
- Heumann Pharma GmbH & Co. Generica KG(德國)
- Apotex Inc.(加拿大)
全球雷尼替丁市場的最新發展
- 2024年6月,葛蘭素史克公司(GSK)同意就其已停產的胃灼熱藥物Zantac(該藥物含有雷尼替丁)在美國提起的約7萬起訴訟達成和解。和解協議允許這些訴訟繼續進行,並解決了該藥物致癌的指控。
- 2025年2月,勃林格殷格翰在兩起訴訟中勝訴,該訴訟指控其已停產的胃灼熱藥物Zantac致癌。芝加哥州法院陪審團在兩名原告的聯合審判中裁定勃林格殷格翰勝訴,原告聲稱自己因服用該藥物而患上前列腺癌。
SKU-
研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。