


全球後擾流板市場細分,按技術(吹塑成型、注塑成型和反應注射成型)、材料(ABS塑料、玻璃纖維、碳纖維和鈑金)、燃料(內燃機[ICE]、純電動車[BEV]和其他[混合動力])、車輛(緊湊型乘用車、中型乘用車、高端乘用車、豪華乘用車、輕型商用車和重型商用車)、分銷管道(OEM和售後市場)、設計(條形和獨立式尾翼)、系統類型(被動式擾流板和主動式擾流板)劃分——行業趨勢及至2033年的預測
全球后倾市场规模和增长率是什么
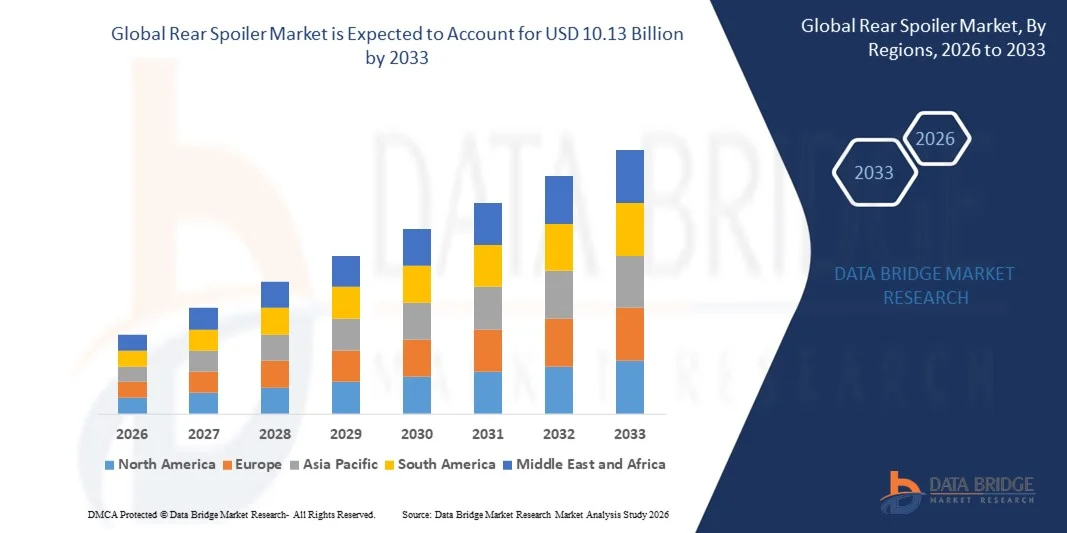
- 根据Data Bridge 市场研究分析,全球后方破坏者市场规模的价值为:2025年61.7亿美元并可望达到到2033年101.3亿美元, 以美元计CAGR为 6.40%预测期间
- 全球各地对SUV和MPVS的需求不断增加,车辆生产增加,美学需求增加,燃料经济和排放方面的严格规范得到采纳,绿色车辆使用偏好增加,市场参与者对汽车部门增长的投资水平上升,这些是有可能加快后方破坏者市场增长的一些重要因素。
市场大小和预测
- 全球市场价值(2025年):61.7亿美元
- 预期市场价值(2033年):101.3亿美元
- CAGR预测(2026-2033):6.40%
"后起重机"市场的主要外卖是什么
- 技术不断进步,电动车辆的需求增加,主动破坏器的渗透率也不断提高,这将产生大量机会,使后方破坏器市场增长,从而进一步做出贡献
- 综合屋顶损毁器的趋势正在增加,而孵化后用户的认识会降低,这很可能成为后方损毁器增长的市场制约因素
- 亚太主导了后方的破坏者市场,2025年收入份额最大,为41.6%,其原因是主要汽车制造商的存在强劲,车辆产量上升,以及中国、日本、韩国和印度对空气动力部件的需求不断增长
- 在2026-2033年期间,北美预计将出现9.7%的最快增长率,其动力学在性能和空气动力学方面的高入入入入出。电动车辆
- 2025年,因能以高精度,高成本效率生产出复杂外形并减少材料浪费,注入分会以46.7%的收入份额主导了市场.
报告范围和后损毁市场
|
属性 |
后断层键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的见解之外,数据桥市场研究所编写的市场报告还包括深入的专家分析、定价分析、品牌份额分析、消费者调查、人口分析、供应链分析、价值链分析、原材料/可消耗品概览、供应商选择标准、PESTLE分析、波特分析以及监管框架。 |
后起爆器市场的关键趋势是什么
日益采用轻量级复合材料来提高车辆的空气动力学和燃料效率
- 后蒸汽机市场正出现一种使用碳纤维、ABS塑料、玻璃纤维和聚氨酯等轻质材料来降低车辆重量和提高燃料效率的重大趋势。 这些材料提高了设计的灵活性和耐久性,支持了对空气动力汽车部件不断增长的需求。
- 例如,Magna International Inc.和Plastic Omnium公司引进了先进的以复合材料为基础的后置破坏器,目的是改进降压力、减少拖曳并优化客车和运动车的车辆稳定性。
- 电动和混合动力车辆(EVs)的渗透率不断上升,进一步加速了对提高能效和扩大车辆范围的空气动力设计的需求
- 汽车制造商正在日益整合可调整后置破坏器等活性空气动力技术,以动态地平衡性能和效率
- 对可持续性和轻量级制造业的日益重视正在鼓励OEMs采用可回收材料和生态友好型生产工艺
- 随着汽车工业朝着效率、可持续性和智能空气动力学的方向发展,使用先进的复合后置破坏器仍将是决定未来市场动态的决定性趋势。
后倾市场的主要驱动者是什么
- 对节能和高性能车辆的需求日益增加,是后方破坏商市场的主要驱动力之一. 汽车制造商将空气动力效率列为优先事项,以遵守严格的排放条例,提高车辆的稳定性
- 例如,在2025年,保时捷AG在其最新的运动车排位中整合了适应性空气动力系统,包括可收回的破坏器,以加强性能和控制
- EV产量的上升和对扩大电池范围的关注,导致更多采用后置破坏器来减少拖曳和空气动力优化.
- 空气动力学测试、模拟工具和三维打印方面的技术进步使制造商能够设计出更精确、更高效、更定制的破坏器
- 全球SUV、运动车和表演车越来越受欢迎,
- 随着消费者偏好转向体育设计和效率,全球后方破坏者市场预计将得到创新和排放合规目标支持的持续增长
哪个因素挑战了后倾市场的增长
- 原材料成本的波动,特别是碳纤维和聚氨酯复合材料的波动,对后方破坏器制造商构成重大挑战。
- 例如,在2024至2025年期间,碳纤维价格暴涨和供应链中断影响了全球生产成本,延误了整个OEMs的产品交付
- OEMs和市场供应商之间的激烈竞争导致价格压力和市场利润率下降
- 与复合破坏器有关的高初始制造和工具成本也阻碍了预算和中途车辆制造商的采用
- 严格监管和坠机安全合规标准需要广泛测试,增加开发时间和成本.
- 为克服这些挑战,市场参与者正注重流程优化、材料创新和与业务主管机构的战略伙伴关系,以确保成本效益、质量保证和竞争性差异
如何是后损市分出
市场按技术、材料、燃料、车辆、分销渠道、设计和系统类型.
- 按技术分列
以技术为基础,后起破坏器市场被分解为Blow Moling,Injection Moting,和Reaction Injection Moting. 因能以高精度,高成本效率,并减少材料浪费,2025年注入式摩入分会以46.7%的收入份额主导了市场. 这一工艺被广泛用于在客车和商用车辆中大规模生产重量轻而耐用的破坏器.
由于高性能和豪华车辆对空气动力学设计和先进聚合物材料的需求日益增加,预计2026年至2033年反应喷出物熔接部分CAGR增长最快. 汽车制造商正在越来越多地采用RIM技术,以实现更好的地表完成、维稳定性和减重,从而提高整体燃料效率和车辆美学,与全球汽车制造可持续趋势保持一致。
- 按材料分类
基于材料,后起破坏器市场被分入ABS塑料,纤维玻璃,碳纤维和薄板金属. ABS塑料部分在2025年占据了市场主导地位,最大份额为39.5%,这归功于其成本效益高,易发性好,并具有很高的阻力. ABS破坏器由于重量轻,能被无缝地涂作或纹理来匹配车辆美学,被大众市场客车广泛使用.
碳纤维部分预计将在2026至2033年期间登记最快的CAGR,由于保费和运动车的采用率上升而火上浇油,而高强度-重量比率和优异性能是必不可少的。 日益重视电能和性能载体,加之OEM在可持续复合材料方面日益加强的伙伴关系,继续推动全球下一代空气动力破坏器系统使用碳纤维。
- 按燃料分类
基于燃料,后起破坏器市场被分入ICE(内燃机),BEV(Batterry Electric Vehicle)等(Hybrid). ICE机务段在2025年以收入份额63.8%的优势主导了市场,并辅以传统汽油和柴油动力车辆广泛使用破坏器来增强稳定性并减少拖曳. 大规模生产设施和已建立的分销网络的存在进一步刺激了需求。
由于美国、中国和欧洲等主要市场越来越多地采用电动车辆,BEV机段预计将在2026年至2033年以最快的速度增长。 电动车辆制造商正在整合活性和轻量级的破坏器,以加强空气动力学,提高射程效率,并支持生态友好型车辆设计——这一趋势得到全球可持续性倡议和减排任务的有力支持.
- 车辆
根据车辆类型,后起破坏器市场被分出为契约型客车,中化客车,保定客车,豪华客车,轻型商用车和重型商用车. 中化客车段在2025年占据了市场主导地位,收入份额为34.2%,原因是消费者需求强劲并广泛整合了OEM的空气动力组件来提高燃油效率和风格.
奢侈客车段预计在2026至2033年期间将出现最快的CAGR,其动力是越来越多地纳入主动和电子可调整的破坏器,以提高性能和美学。 适应性空气动力学的持续创新以及消费者对体育、高性能模式的日益偏好,正在推动这一部分的全球市场扩张。
- 按发行频道
根据发行渠道,后掠市被分入了OEM和Aftermarket. 2025年,由于汽车制造商越来越多地将工厂装配的破坏者整合在一起,达到监管燃料效率和安全标准,OEM部分在市场上占主导地位,收入份额为58.1%。 OEMs专注于提供空气动力增强,作为设计分化和车辆品牌战略的一部分.
Aftermarket部分预计将以最快的速度从2026年增长到2033年,并得到车辆定制化趋势的增长和对性能升级的更换需求的支持. 网上零售平台的激增,加上轻量级、易于上市的破坏商的提供,继续推动新兴市场和发达汽车市场的后市场增长。
- 通过设计
基于设计,后方的破坏者市场被分出为"脱衣舞"和"自由站翼". 自由常翼机务段在2025年占据了市场主导地位,最大份额为54.3%,原因是其优异的空气动力性能和在高速上增强下行力和车辆稳定性的能力. 它被广泛用于体育,奢侈品,和表演车辆.
由于紧凑型和中程客车的采用率不断上升,从2026年到2033年,脱衣舞段预计将创下最快的CAGR纪录. 这些破坏器提供了轻量级的构造、成本效益和安装方便,使它们对OEM和市场后应用具有理想性,旨在改善美学和微小的空气动力效益。
- 按系统类型
根据系统类型,后方破坏器市场被分割成被动破坏器和主动破坏器. 被动螺旋桨部分在2025年占据了市场主导地位,收入份额为68.6%,主要原因是其简单,制造成本较低,并广泛使用各种紧凑型和中型车辆. 它提供一致的空气动力稳定性而不需要电子控制系统.
由于奢侈品和电动车辆的采用越来越多,在2026至2033年期间,活跃的Spoiler部分预计将以最快的速度增长。 这些系统根据驾驶条件自动调整角度和位置,提高燃油效率,安全性,以及高速控制. 传感器集成和轻量级起动器的技术进步正在进一步扩大现代车辆平台的活性破坏器应用.
哪个地区拥有后倾市场的最大份额
- 亚太主导了后方的破坏者市场,2025年收入份额最大,为41.6%,其原因是主要汽车制造商的存在强劲,车辆产量上升,以及中国、日本、韩国和印度对空气动力部件的需求不断增长。 消费者对运动车辆美学的更偏好和燃料效率的提高,推动了在OEM和后销渠道安装破坏器
- 本区域的汽车制造商正在大量投资于诸如ABS塑料和碳纤维等轻质材料,以提高性能并减少排放。 电动车辆制造枢纽的崛起和汽车出口的扩大进一步加强了区域主导地位.
- 推动电力流动、技术创新和可持续汽车设计的良好政府政策继续将亚太定位为后方破坏者市场的全球领先者
中国后打砸机市场透视
中国是亚太后方破坏者市场的最大贡献者,其强大的汽车生产基地和广泛的EV生态系统为中国提供了支持。 BYD Auto, Geely等国内制造商和SAIC Motor正在整合空气动力学设计,以提高电能模型的射程和能效. 注入模具和轻量级碳纤维材料的技术进步正在推动生产效率。 越来越多的溢价和中段客车投资,加上政府对低排放汽车的奖励,正在加强中国在OEM和后市场破坏者部门的领导。
印度后破坏者市场透视
印度正在成为亚太区域增长最快的市场之一,其驱动力是客车销售量的上升、当地汽车制造业的扩大以及消费者对体育和节能设计的需求的增加。 “印度制造”和《2026年汽车飞行任务计划》等政府举措正在促进国内先进汽车部件的生产。 OEMs正在将空气动力破坏器整合到紧凑和中型汽车中,以遵守排放规范并增强视觉吸引力. 对轻量级复合材料的持续投资和对定制化的市场后期需求不断增长,进一步推动了市场增长。
北美后破坏器市场透视
在2026-2033年期间,北美预计将出现9.7%的最快增长率,因为性能和电动车辆采用高水平的先进空气动力学。 美国和加拿大强大的汽车创新,加之溢价汽车模型对活性破坏者的需求不断上升,支持了区域扩张. 电动车辆制造商日益增多,加上对可持续轻量级材料的投资,正在改变市场格局。 消费者对定制化和市场后置配件的兴趣增加,进一步刺激了对碳纤维和ABS型破坏者的需求。
美国后掠市场透视
美国主导了北美后方的破坏者市场,由技术创新,奢侈汽车需求所驱动,并有福特汽车公司,通用汽车公司,特斯拉股份有限公司等主要汽车制造商出行. 积极而有适应性的破坏器技术正在电动和高性能汽车上获得牵引力,以改善空气动力学和射程。 制造商注重可回收材料、智能起动器和精确模具,以符合可持续性和性能标准。 运动车型和EV的采用越来越受欢迎,
加拿大后破坏者市场透视
加拿大为北美后方破坏者市场作出了稳步贡献,支持这一市场的是汽车生产的增长、采用电动机动性以及市场外定制日益受欢迎。 提高消费者对燃料效率和美学增强的认识,推动紧凑型和中型汽车中的破坏器装置。 政府促进清洁流动和先进制造业的举措鼓励当地生产可持续部件。 OEM与研究机构的合作正在进一步加强加拿大汽车部门空气动力学效率和轻量级材料的创新。
欧洲后破坏者市场透视
在宝马、奔驰、大众汽车和保时捷等高价汽车制造商的推动下,欧洲在全球后方破坏者市场占有很大份额。 对高性能,轻量级的破坏器与智能起动系统相结合的需求在奢侈品和体育车辆之间继续上升. 严格的欧盟排放标准和对可持续性的高度重视正在加速采用碳纤维复合材料等可回收材料。 日益增长的EV市场,加上活性空气动力学的持续创新,正在将欧洲定位为先进破坏者技术的关键枢纽.
德国后粉碎器市场透视
德国在强大的汽车制造基地和空气动力技术专长的支持下,领导了欧洲后方破坏器市场. OEMs大量投资精密模具和碳纤维集成以提高性能并减少拖曳. 高研发支出和先进的工程设施使得能够生产适合溢价和电动车辆的破坏器。 该国强调设计创新和环境合规,进一步加强了它在空气动力汽车组件方面作为欧洲领先者的作用。
U.K.后损毁器市场透视
受电动车辆制造增长和面向性能的汽车设计需求不断增长的驱动,英国市场继续扩张. 国内汽车制造商和后销供应商正注重可持续材料、三维印刷和数字模型制作,以创造轻量级破坏者解决方案。 国家致力于零排放机动性以及定制车辆升级的激增,这正在刺激OEM和后销部门的需求。 预计这些发展将维持英国在欧洲后掠市场中日益增长的影响力.
哪个顶级公司在后喷泉市场
后方破坏者产业主要由历史悠久的公司领导,包括:
- 马格纳国际公司(加拿大)
- 塑料(法国)
- 审计小组(德国)
- 保时捷公司(德国)
- AISIN SEIKI有限公司(日本)
- SMP 德国股份有限公司(德国)
- 波利蒂克·霍林(奥地利)
- 泰国Rung联合汽车有限公司(泰国)
- REHAU公司(德国)
- SRG全球 (美国).
- 巴尔工业(美国).
- PU 技术工业(马来西亚)
- INOAC公司(日本)
- 梅赛德斯-AMG GmbH(德国)
- 常州花威茂德有限公司(中国)
- DAR Spoilers (美国).
- 哈曼股份有限公司(德国)
- (原始内容存档于2013-10-10). Seibon CARBON (美国).
- 黎明企业股份有限公司(美国)
- 布加蒂·阿托莫洛斯·萨斯(法国)
近期全球后掠市场的发展是什么
- 2024年8月,"麦格纳国际"(Magna International)揭幕了由先进复合材料所制造的新型轻量级后置破坏器,以加强车辆的空气动力学并尽量减少碳排放. 该设计专门针对电动和混合动力车辆,与该行业日益增长的可持续性目标相配合. 这一发展加强了Magna对提高燃料效率和减少车辆重量的承诺,加强了它在生态友好型汽车部件方面的领导作用。
- 2024年6月,"可塑橡皮"引入了新一代后置破坏器,使用可回收再可持续材料来开发,支持绿色制造做法. 创新的重点是尽量减少塑料废物并达到严格的环境标准而不损害性能或设计的灵活性。 这一进步突出显示了公司对可持续性的积极主动态度及其为现代车辆提供高质量空气动力解决方案的努力。
- 2024年1月,"可塑氧化铝"通过其PO-Rein合资公司,在上海佳地兴建了高压氢船特大厂. 该设施定于2026年投入使用,每年将为中国商业车辆市场生产多达60 000个氢储存系统。 这种战略扩张标志着可塑氧化铝走向氢能流动性和可持续运输解决方案的旅程中的一个重要里程碑
- 2023年2月,"麦格纳"宣布投资超过4.7亿美元,以扩大其在加拿大安大略省的运营范围,包括在勃朗普顿新建了电池封闭设施. 扩展后支持福特F-150闪电和未来OEM方案的生产,提升了Magna在电动车辆供应链中的作用. 这一举动加强了公司的制造能力和致力于在北美推进EV技术
- 2022年10月,瓦莱奥与SRG Global达成战略联盟,为汽车工业提供下一代外出照明前板. 合作将Valeo的照明专业知识与SRG Global的地表完成能力结合起来,以创造出先进的,美学的,功能性的外出系统. 这种伙伴关系强调两家公司致力于创新,增强现代车辆的视觉和功能吸引力。
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











