



全球矩形 DRA 市場細分,按應用(民用和軍用)、技術(MIMO(多輸入多輸出)、SIMO(單輸入多輸出)、MISO(多輸入單輸出)和 SISO(單輸入單輸出)、頻率範圍(超高頻、超高頻和極高頻)- 行業趨勢和預測到 2032 年
矩形DRA大小和增长率是多少
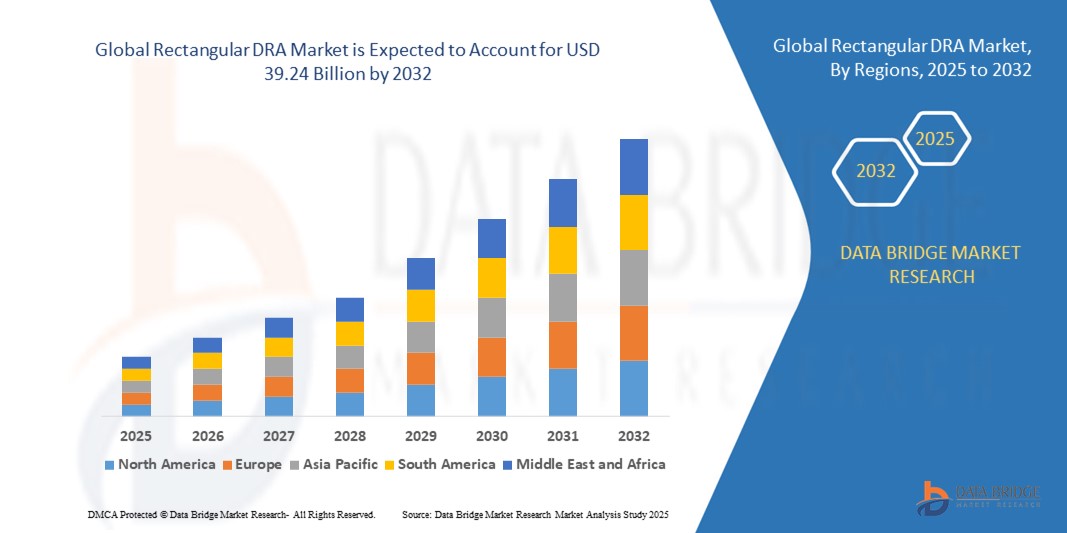
- 根据数据桥市场研究分析, 全球矩形DRA市场规模估价2024年12.74亿美元并可望达到到2032年达到392.4亿美元, 以美元计CAGR为15.10%.预测期间
- 在水处理和废水管理方面对节能解决方案的需求增加,在很大程度上推动了市场增长
- 城市和工业部门越来越多地采用先进的DRA技术正在推动增长。
市场大小和预测
- 全球市场价值(2024年):127.4亿美元
- 预期市场价值(2032年):392.4亿美元
- CAGR预测(2024-2032):15.10%
矩形DRA的出走者是什么
- 材料的快速创新,长方形DRA系统的设计和自动化正在提高效率,耐用性和操作可靠性.
- 增加对大规模水处理项目和废水回收方案的投资正在创造大量市场机会
- 北美主导了长方形的DRA市场,2024年收入份额最大,为38.50%,其驱动力是日益注重节能管线运营,先进的流体运输系统,以及通过减拖技术提高了对成本优化的认识.
- 预计亚太区域的增长率将达到全球最高水平。长方形 DRA中国、日本和韩国等国家采用先进的管道技术。 本区域不断扩大的工业和城市供水网络也支持了市场快速增长。
- 平民部分在2024年拥有了最大的市场收入份额,其驱动力是在城市供水、石油和天然气管道以及化学运输系统中广泛采用。 民用运营商倾向于采用长方形DRA系统,因为这些系统在降低能耗、改善管道通量和尽量减少各行业的运营成本方面的效率
报告范围和矩形DRA市场划分
|
属性 |
矩形 DRA 密钥市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
|
矩形DRA中的关键趋势是什么
在工业和城市应用中越来越多地采用矩形DRA
• 越来越多地采用长方形DRA系统正在通过减少摩擦损失和提高流量效率来改变管道中的流体管理。 其简化设计和耐久性可以提高业务绩效,特别是在大规模供水和石油天然气管道方面,从而节省了能源和降低了业务费用
• 对节能和可持续管道解决方案的需求日益增加,正在推动工业、市政和公用事业部门采用长方形DRA产品。 这些系统在管道基础设施老化的地区特别有效,有助于优化流量并减少抽取能源需求
· 现代长方形DRA系统的安装容易,维护要求低,使它们对改造和新的管线项目都具有吸引力,支持长期运行可靠性。 操作人员受益于流动一致性的提高、水泵磨损的减少和能源支出的减少
• 例如,2023年,东南亚几个城市水务当局报告说,在主要管道网络采用矩形DRA系统后,抽取能耗减少了12%。 液压效率的提高还降低了运行故障时间和维护频率
• 虽然采用长方形DRA正在加快业务效率,但影响取决于持续创新、材料改进和适当的系统设计。 制造商必须注重定制化和地方化部署战略,以充分利用日益增长的市场需要
矩形 DRA 市场动态
驱动程序
更加注重能源效率和可持续管道业务
• 对能源效率和碳减少的日益重视,正在鼓励管道运营商采用长方形DRA解决方案,作为优化流量和减少抽取能的成本效益高的手段。 这一趋势在水、石油和天然气以及化学管道系统方面尤为明显,其中能源费用在业务支出中占很大比例
• 运营商日益意识到DRA系统的财政和环境效益,包括降低业务费用、降低能耗和延长管道寿命。 这种认识已导致在小型、中型和大型管道项目中更多地采用。 此外,通过实施DRA,提高了管道效率,减少了泵和阀门的损耗,将维护频率和相关故障时间降到最低
——政府奖励和环境法规推动节能解决方案投资,进一步加快市场增长. 从有补贴的效率方案到减少能源使用的任务,支助框架正在全球推动DRA的采用。 此类政策还鼓励公私合作和基础设施升级,为部署先进的研发机构技术创造有利的环境。
• 例如,2022年,美国市政当局实施了能源优化方案,其中包括长方形的DRA改造、促进需求以及在若干供水网络中采用。 欧洲和亚洲的类似举措还刺激了对节能管道解决方案的投资,为全球市场扩张作出了贡献。
• 虽然能效举措正在推动市场,但适当的设计、安装和维护对于实现最大业务效益仍然至关重要,并强调需要熟练人员和可靠的技术。 在DRA材料和配置方面继续进行研发,进一步提高了性能,使运营商能够在不同的管道条件下优化流量
限制/挑战
新兴区域初期费用高和技术专长有限
• 先进的长方形DRA系统的高前期费用限制了小型管道运营商和资金不足的市政项目的无障碍性。 设计、安装和监测往往需要大量投资,成为市场渗透的障碍。 这些费用在发展中区域尤其具有挑战性,因为尽管有可能长期节省,但预算限制阻碍了广泛采用
• 许多地区缺乏训练有素的人员来设计、安装或维护DRA系统,这妨碍了收养。 缺乏技术专长和支助性基础设施,减少了在偏远或新兴市场的部署。 此外,培训方案不足和技术支助网络有限,使操作人员难以有效地优化DRA的性能或解决问题的业务问题
• 供应链的挑战和材料供应不统一进一步制约了某些地区的增长。 管道运营商在采购和安装方面往往面临延误,导致DRA技术利用不足和节能不足。 物流中断和对专业供应商的依赖会进一步加剧部署方面的挑战,减缓市场扩张
• 例如,2023年,几个非洲水务当局报告说,由于成本高和缺乏训练有素的工程师来监督安装和维护工作,采用矩形DRA系统的情况有限。 在东南亚部分地区也观察到了类似的挑战,那里的基础设施和技术知识有限,延误了大规模达尔富尔地区管理局的执行
• 虽然技术改进正在提高持久性和效率,但解决成本、技术专长和供应链挑战对于释放全球矩形DRA市场的全部潜力仍然至关重要。 继续投资于培训方案、模块设计和本地化生产,有助于克服这些障碍并加快新兴区域的采用
矩形DRA如何被分割
市场按应用、技术和频率范围划分。
- 通过应用程序
在应用的基础上,长方形的DRA市场被分割成平民和军队. 平民部分在2024年拥有了最大的市场收入份额,其驱动力是在城市供水、石油和天然气管道以及化学运输系统中广泛采用。 民用运营商倾向于采用长方形DRA系统,因为它们在降低能耗、提高管道吞吐量、并最大限度地降低各行业的运营成本方面具有效率。
由于国防相关流体运输和后勤业务日益需要先进的流量优化和节能解决方案,预计军事部分在2025至2032年期间的增长速度将最快。 军事应用往往需要强大、可靠和高性能的DRA系统,能够在极端条件下运作,促进市场增长。
- 按技术分列
在技术基础上,市场分为MIMO(多输入多产出)、SIMO(单一输入多产出)、MISO(多输入单产出)和SISO(单一输入单产出)。 海事组织部分在2024年拥有最大的收入份额,这是因为它在提高流量效率、减少能源损失和容纳复杂的管道网络方面表现优异。 由于大型输油管的适应性和加强业务控制,以海事组织为基地的DRA较为可取。
预计SISO部分在2025至2032年期间将出现最快的增长率,其驱动力是其更简单的配置、成本效益和在较小或局部管线系统中部署的方便。 在快速安装和降低维修要求方面越来越多地采用SISO解决方案。
- 按频率范围
根据频率范围,长方形DRA市场被分入超高频,超高频,极高频. 超高频段在2024年拥有了最大的市场收入份额,因为它有能力高效地优化长途管道的流量并同时减少能耗. 超高频DRA因其高性能、稳定性和适合不同管线类型而得到青睐。
预计从2025年到2032年,极端高频段将出现最快的增长率,其动力是材料科学和技术的进步,从而能够更精确地进行能源转让,改进减少阻力和提高管道吞吐量。 这个部分在专门的工业和国防应用方面越来越有吸引力。
哪个区域拥有矩形DRA的分出份额最大
• 北美主导了长方形DRA市场,2024年收入份额最大,为38.50%,其驱动力是日益注重节能管线运营,先进的流体运输系统,以及通过减少拖曳技术提高对成本优化的认识。
• 该区域的运营商高度评价长方形DRA系统提供的节能、降低业务费用和改善管道性能。
• 关于能源效率的严格条例、先进的基础设施和主要管道运营商的存在进一步支持了这种广泛采用的做法,建立了长方形DRA系统,作为跨越水、石油和天然气以及化学管道的首选解决办法。
美国矩形DRA市场透视
美国长方形DRA市场在2024年收获了北美最大的收入份额,这得益于越来越多的节能解决方案和管道网络的现代化. 管道运营商越来越注重减少泵能,优化流量,并延长管道使用寿命. 政府鼓励措施、效率方案和环境条例,促进减少能耗,进一步推动市场。 此外,将先进的减少拖倒解决办法纳入市政供水和工业管道项目,极大地促进了市场的扩大。
欧洲矩形DRA市场透视
欧洲长方形DRA市场预计将在2025年至2032年期间出现最快的增长率,这主要是由关于能源效率、碳减少和可持续管道运营的监管授权所驱动的。 增加对石油和天然气、水分配和化学运输基础设施的投资正在促进采用长方形DRA系统。 欧洲运营商还受益于减少能耗、降低运营成本和延长管道寿命。 本区域在工业、市政和能源部门都取得了显著增长,将发展成果评估纳入新的和现有的管道网络。
英国矩形DRA市场透视
2025年至2032年,由于能效举措和以可持续性为重点的管道项目不断提高,英国矩形DRA市场预计将出现最快的增长率。 对运营成本、能源优化和环境影响的关切正在鼓励管道运营商实施DRA系统。 英国采用先进的管道技术,以及政府支持的节能方案,预计将继续刺激城市和工业应用的市场增长。
德国矩形DRA市场透视
德国的矩形DRA市场预计将在2025年至2032年出现最快的增长率,这得益于该国对可持续工业运营和节能基础设施的重视. 德国高度发达的管道网络和先进的技术能力促进采用矩形DRA系统,特别是在石油和天然气以及化学运输应用方面. 将达尔富尔地区管理局纳入新的和改造的管道项目,以及遵守能源条例,正在进一步促进市场增长。
亚太矩形DRA市场透视
亚太长方形DRA市场预计将在2025年至2032年期间出现最快的增长率,其驱动力是快速工业化、扩大管线网络以及中国、印度和日本等国家更加重视节能。 本区域日益倾向于在政府奖励和可持续性举措的支持下实现基础设施现代化,这正在加速采用矩形DRA系统。 此外,作为管道制造和工程解决方案的枢纽而出现的APAC正在改善可负担性和可获取性,推动在更广泛的市场基础上采用。
日本矩形 DRA 市场透视
日本长方形DRA市场预计将在2025年至2032年出现最快的增长率,因为日本大力强调能源效率、先进的工业基础设施和可持续管线运营。 日本运营商正在采用DRA来优化流量,减少泵能,并增强系统可靠性. 将DRA与先进的监测和控制系统相结合,进一步推动了增长,而正在进行的基础设施升级则继续支持在城市和工业应用中采用。
中国矩形DRA市场透视
中国长方形DRA市场占2024年亚太地区市场收入份额最大,这归功于该国快速工业化,大型管线项目,以及日益重视节能. 中国是输油管基础设施最大的市场之一,DRA在水,石油天然气,化工运输应用中也越来越受欢迎. 提高能源效率的政府举措与国内制造能力相结合,是推动中国市场的关键因素。
哪个是矩形DRA的顶级公司
矩形DRA产业主要由地位良好的公司主导,包括:
- 晶体插点(美国).
- Qualcomm 公司(美国).
- 统一技术(美国).
- 阿多贝股份有限公司.(美国).
- 阿尔法贝公司.(美国).
- SoftServe Inc. (美国)
- 北方数字公司 (美国).
- IBM公司(美国).
- 英特尔公司(美国).
- 思科系统公司(美国)
- Oracle Corporation (美国).
- 微软公司(美国).
- ARM控股(英国).
- Sage Group plc (英国).
- 微焦点国际 (英国).
- 想象技术 (英国).
- BT Group plc (英国).
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











