


全球RNA癌症治療市場細分,依治療方式(mRNA療法、siRNA、反義寡核苷酸、microRNA療法、RNA適配體和RNA偶聯物)、癌症類型(實體腫瘤和血液系統惡性腫瘤)、遞送平台(脂質奈米顆粒(LNP)、病毒載體、聚合物和無機奈米顆粒、基於偶聯物的遞送以及體外細胞遞送)、最終用戶(醫院和癌症中心、專科診所、研究機構和合約生產組織)劃分-產業趨勢及至2033年的預測
RNA-基于癌症治疗的市场规模和增长率
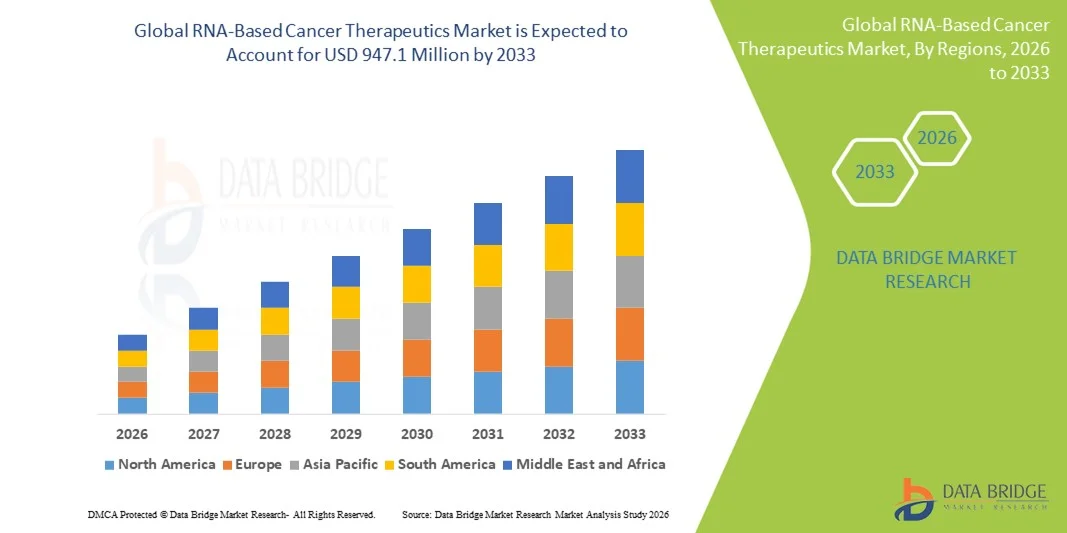
- 根据数据桥市场研究分析,全球基于RNA的癌症治疗市场规模被估价为:2025年4.1580亿美元并可望达到截至2033年的9.471亿美元, 以美元计CAGR为10.80%预测期间
- 市场增长主要是由RNA技术的迅速进步所驱动,包括mRNA, sirNA,以及抗激素寡核苷酸除了增加研发投资外,还有针对固体肿瘤和血液恶性肿瘤的强有力的临床管道。
- 此外,对精密肿瘤学的需求不断增长,对创新生物学的监管支持更受欢迎,以及越来越多地采用复方疗法,正在将基于RNA的癌症疗法定位为下一代治疗方法,从而大大加快了整个市场的增长。
市场规模和预测:
- 全球市场价值(2025):4.1580亿美元
- 预期市场价值(2033年):9.471亿美元
- 预测CAGR(2026-2033):10.80%
RNA-基于癌症的治疗市场分析
- 基于RNA的癌症治疗方法,包括mRNA,sirNA,抗激素寡核苷酸和基于微RNA的治疗方法,由于能够精确地调节基因表达,并针对固态肿瘤和血液恶性肿瘤的分子水平的疾病,正逐渐成为肿瘤治疗的变革性类别.
- 对基于RNA的癌症治疗方法的需求日益增加,这主要是由于RNA的提供技术的进步、日益强调精密和个性化肿瘤学、以及制药和制药业的投资增加。生物技术公司扩大以RNA为重点的临床管道
- 北美主导了基于RNA的癌症治疗市场,2025年收入份额最大,为40.3%,辅以强大的生物医学研究基础设施,高肿瘤研究与开发支出,以及强健的临床试验生态系统,美国在RNA治疗审批和晚期肿瘤试验方面领先,由主要生物制药商和学术机构的积极参与所驱动.
- 预计在预测期内,亚太区域将成为基于RNA的癌症治疗市场中增长最快的区域,原因是扩大生物药品制造能力、癌症发病率的上升、政府的支持性举措以及越来越多地参与全球临床试验
- mRNA治疗部分主导了基于RNA的癌症治疗市场,2025年的市场份额为42.2%,受癌症疫苗和免疫肿瘤学应用的强劲临床动力所驱动,以及mRNA技术在其他治疗领域成功后加速平台开发.
报告和基于RNA的癌症治疗市场划分
|
属性 |
RNA-基于癌症的治疗 关键市场观察 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的深刻见解外,数据桥市场研究编写的市场报告还包括深入的专家分析、病人流行病学、管道分析、定价分析和监管框架。 |
RNA-基于癌症的治疗市场趋势
促进个性化和有针对性的RNA肿瘤治疗
- 全球基于RNA的癌症治疗市场中一个显著而加速的趋势是转向由mRNA,sirNA,抗感能技术所促成的高度个性化和针对特定目标的治疗,使治疗方法能够以高精度直接调制出癌症驾驶基因.
- 例如,基于患者特有肿瘤新抗原设计的个性化mRNA癌症疫苗临床势头强劲,多个生物制药公司将个性化疫苗候选者推入中后期试验.
- RNA设计和交付平台的技术进步,使稳定性得到提高,免疫力得到降低,肿瘤针对性得到提高,使RNA治疗方法更适合以前难以处理的复杂肿瘤症状
- 将基于RNA的治疗方法与免疫肿瘤方法相结合,如检查站抑制剂和细胞疗法,正在促进协同治疗战略,以加强抗肿瘤免疫反应,同时改善总体临床结果
- 与传统生物学和小分子药物相比,这种由精确驱动的RNA肿瘤学解决方案的趋势正在通过快速的治疗定制、更短的开发时限和可扩展的制造方式来改变治疗模式
- 因此,Modena、BioNTech和Alnylam制药公司等公司正在大力投资RNA肿瘤学管道,侧重于下一代RNA平台和组合疗法,以解决多种癌症类型的未满足需要
RNA-基于癌症的治疗市场动态
驱动程序
对精密肿瘤学和创新癌症治疗的需求增加
- 全球癌症负担日益加重,加上对精密肿瘤学解决方案的需求日益增加,是加速采用基于RNA的癌症疗法的一个主要驱动因素。
- 例如,2025年3月,几家生物技术公司扩大了针对固体肿瘤和血液恶性肿瘤的RNA肿瘤临床方案,反映了投资者对基于RNA的创新方法的强烈信心和监管支持
- RNA疗法提供有选择地沉默、替换或调节致病基因的能力,相对于通常缺乏特异性且与系统毒性有关的常规疗法而言,提供了令人信服的优势
- 此外,有利于先进生物学的管理框架、增加肿瘤学研究资金以及学术机构和产业参与者之间的有力合作,正在支持快速临床翻译基于RNA的癌症疗法
- 对综合治疗战略和生物标志驱动的疗法选择的日益强调,进一步刺激了需求,将基于RNA的疗法定位为下一代癌症护理的关键组成部分
- 临床医生对基于RNA的平台的治疗灵活性和快速设计优势的认识不断提高,推动将RNA治疗方法更多地纳入肿瘤治疗战略
- 扩大制药公司、RNA技术供应商以及合同开发和制造组织之间的伙伴关系,正在加快临床发展和商业化时间表
限制/挑战
交付的复杂性和制造可扩展性限制
- 高效和有针对性地将RNA分子送入肿瘤细胞的挑战仍然是一个很大的制约因素,因为RNA治疗方法本质上不稳定并容易在生物环境中退化
- 例如,与非目标效应、免疫活化和低于最佳生物分布有关的限制导致某些RNA肿瘤学候选人在临床上受挫,影响到发展时间表和成本
- GMP级RNA的可扩展性和高生产成本,特别是个人化疗法的可扩展性和高生产成本,阻碍了全球保健系统的广泛商业化和可负担性
- 此外,对新型RNA平台和运载系统的严格监管要求增加了发展的复杂性,需要广泛的安全性、有效性和长期成果数据
- 基于RNA的肿瘤疗法的长期临床数据有限,在反应的持久性和安全性方面造成了不确定性,影响了保健提供者和支付者谨慎的采用
- RNA治疗和运载系统全球监管标准的可变性增加了多国临床试验和市场批准的复杂性,有可能减缓全球市场扩张
- 通过提供技术的进步、简化制造流程和统一监管来克服这些挑战,对于在全世界实现持续增长和更广泛地采用基于RNA的癌症治疗至关重要。
RNA-基于癌症的治疗市场范围
市场根据模式、癌症类型、交付平台和最终用户进行分化。
- 按模式
根据模式,全球基于RNA的癌症治疗市场被分入mRNA治疗器,siRNA,抗激素寡核苷酸,微RNA治疗器,RNA aptamers & RNA conjugates. 在癌症疫苗和免疫肿瘤学应用的强劲临床进步的推动下,mRNA治疗部分在2025年占据了市场主导地位,市场份额为42.2%. mRNA平台使得针对肿瘤特异性抗原的疗法能够快速设计和个性化. 主要生物技术公司增加投资并加快监管路径,支持了广泛的临床发展. 事实证明mRNA技术的可扩展性和制造效率进一步加强了它们的市场领导. 此外,越来越多地使用mRNA疗法与免疫检查抑制剂相结合,提高了治疗效果. 这些因素共同强化了mRNA治疗部分的支配地位.
SIRNA部分预计将在预测期间出现最快的增长,其支持是能够选择性地抑制肿瘤和疾病驱动的遗传途径。 运载系统的进步,特别是脂质纳米粒子和以相接为主的平台,提高了sirNA的稳定性并有针对性地交付. iRNA疗法正越来越多地用于有明确基因驱动力的癌症。 越来越多的临床试验活动和扩大肿瘤管正在加速采用。 此外,SIRNA与复方疗法的相容性增强了它的治疗潜力. 这些发展将siRNA定位为增长最快的模式段.
- 按癌症类型
根据癌症类型,市场被分化为固态肿瘤和出血性恶性肿瘤. 固体肿瘤部分占2025年市场份额最大,其动力是全球肺癌、乳癌、结肠癌和前列腺癌等癌症的高发病率。 基于RNA的疗法提供了解决固态肿瘤中肿瘤异质性和抗药性的新方法。 个性化的mRNA疫苗和基因消化策略已经显示出有希望的临床结果. 强有力的研究资金和广泛的临床试验活动进一步支持这一部分的主导地位。 此外,RNA疗法在组合疗法中的使用提高了反应率. 这些因素导致固体肿瘤分会处于领先位置.
由于基于RNA的方法适合有明确分子目标的血液癌,预计血液恶性肿瘤部分在预测期间将以最快的速度增长. mRNA被广泛用于CAR-T细胞工程等前活细胞疗法. 血液肿瘤学中更快的监管路径和更高的反应率支持了快速采用. 提高临床成功率,扩大审批范围,进一步推动增长. 此外,抗激素寡核苷酸和sirNA在血液癌中的使用也正在上升. 这些趋势共同推动了这一部分最快的增长。
- 通过交付平台
以交付平台为基础,将市场分入脂质纳米粒子(LNP),病毒载体,聚合和无机纳米粒子,同构出式投放,以及前活体细胞投放. 脂质纳米颗粒(LNP)部分在2025年占据了市场的主导地位,其驱动力在于它们已证明有能力保护RNA分子并能够高效地吸收细胞. LNP因其可伸缩性和临床验证性而被广泛用于mRNA和sirNA的交付. 它们在以前的RNA疗法中的成功提高了人们对肿瘤应用的信心。 目标选择和安全情况的持续改进进一步加强了它们的支配地位。 利比里亚国家警察平台还支持快速生产个人化疗法。 这些优势使利比里亚国家警察成为主要的交付平台。
在肿瘤学中越来越多地采用RNA改性细胞疗法,预计在预测期间,前病毒细胞的分娩部分增长最快。 RNA可以不永久地基因组改变地进行瞬态基因表达,提高了安全性. 这种方法在诸如CAR-T疗法等免疫肿瘤学应用中特别有效. 基于细胞的治疗在临床上日益成功并商业化,支持了快速扩张. 细胞处理技术的进步进一步提高了可扩展性. 这些因素促成了这一部分强劲的增长前景。
- 按终端用户
在最终用户的基础上,市场分为医院和癌症中心、专科诊所以及研究机构和CMO。 2025年,医院和癌症中心部分拥有最大的市场份额,因为它们在高级癌症治疗和临床试验执行方面发挥核心作用。 这些设施拥有管理基于RNA的疗法所需的专门基础设施。 高患者量和多学科肿瘤小组的参与支持主导地位。 越来越多地采用精密肿瘤学协议进一步加强了这一段. 此外,与生物制药公司开展强有力的合作,增加了治疗的可用性。 这些因素维持了医院和癌症中心的领导地位。
由于RNA治疗研究和制造的外包日益增加,研究机构和CMOS部分预计将在预测期间以最快的速度增长。 RNA合成和配制的技术复杂性增加了对专业服务提供商的依赖. 研究机构在早期发现和翻译研究中起关键作用. 扩大临床管线和对GMP规模生产的需求,加快增长. 生物技术公司和CMO的战略伙伴关系进一步支持了市场的扩大。 这些动态将这一段定位为增长最快的最终用户类别。
RNA基于癌症治疗的市场区域分析
- 北美主导了基于RNA的癌症治疗市场,2025年收入份额最大,为40.3%,辅以强大的生物医学研究基础设施,高肿瘤研究与开发支出,以及强健的临床试验生态系统,美国在RNA治疗审批和晚期肿瘤试验方面领先,由主要生物制药商和学术机构的积极参与所驱动.
- 本区域的保健提供者和研究机构高度重视精密肿瘤学解决方案、先进的RNA提供技术以及RNA治疗方法解决固体肿瘤和血液恶性肿瘤未满足需要的能力
- 这种广泛采用还得到以下因素的进一步支持:高保健支出、有利于创新生物学的管理框架、以及主要制药和生物技术公司的强大存在、将基于RNA的癌症治疗作为治疗癌症的首选下一代方法。
美国基于RNA的癌症治疗市场透视
美国基于RNA的癌症治疗市场获得了2025年北美最大的收入份额,这得益于强烈的肿瘤研发投资,成熟的生物技术生态系统,以及早期采用先进的RNA平台. 保健提供者和生物制药公司越来越优先考虑mRNA、sirNA和抗感技术所允许的精确肿瘤学方法。 以RNA为重点的主要生物技术公司的存在,广泛的临床试验活动,以及学术界和工业界之间的有力合作,进一步推动了市场的增长。 此外,有利的监管途径和高额的保健支出,极大地促进了美国基于RNA的癌症治疗方法的扩展。
欧洲基于RNA的癌症治疗市场观察
在整个预测期间,欧洲基于RNA的癌症治疗市场预计将在相当规模的CAGR市场扩大,这主要是由于为生物医学研究提供大量公共资金并日益注重创新的肿瘤治疗。 癌症发病率上升,加上越来越多地采用精密医学,正在促进对基于RNA的疗法的需求。 欧洲保健系统也越来越支持先进的生物学和个性化治疗战略。 在生物技术公司和研究机构的协作下,该区域在固体肿瘤和血液恶性肿瘤方面的临床试验活动正在增加。
英国基于RNA的癌症治疗市场观察
预计在预测期间,在强有力的学术研究能力和政府支持的生命科学举措的推动下,以英国RNA为基础的癌症治疗市场将在一个值得注意的CAGR上增长。 日益强调基因组学驱动的肿瘤学和个性化医学正在加速采用基于RNA的方法. 英国完善的临床研究基础设施支持早期和翻译的RNA肿瘤学研究. 此外,国家卫生局(NHS)和生物技术公司之间日益加强的合作可望继续刺激市场增长。
德国基于RNA的癌症治疗市场透视
德国基于RNA的癌症治疗市场预计将在预测期间在相当规模的CAGR扩展,这得益于该国强大的医药制造基础和对生物技术创新的重视。 德国先进的保健基础设施和对精密医学的重视促进了基于RNA的癌症疗法的采用. 将RNA疗法纳入临床研究方案越来越普遍,特别是在免疫肿瘤学和定向疗法方面。 强有力的监管环境和对生命科学研究的大量投资进一步支持了市场扩张.
亚太基于RNA的癌症治疗市场透视
亚太基于RNA的癌症治疗市场有望在预测期间以最快的速度增长,其动力是癌症发病率上升、保健基础设施扩大和对生物药品创新的投资增加。 中国,日本,印度等国家正在迅速提高RNA研究能力和临床试验参与率. 政府支持生物技术发展和精确医学的倡议正在加速采用。 此外,该区域在制药业中的作用越来越大,正在提高基于RNA的癌症疗法的可扩展性和可负担性。
日本基于RNA的癌症治疗市场透视
日本基于RNA的癌症治疗市场由于该国对先进医疗技术和翻译研究的大力关注而日益强劲. 日本高度重视肿瘤学创新,并且越来越多地探索以RNA为基础的治疗固态肿瘤和血液恶性肿瘤的疗法。 将RNA疗法与免疫疗法和细胞治疗方法相结合,正在支持市场增长。 此外,日本的老龄化人口正在推动对更有效和更有针对性的癌症治疗的需求,其安全情况有所改善。
印度基于RNA的癌症治疗市场透视
印度基于RNA的癌症治疗市场在2025年占了亚太地区的主要份额,原因是癌症发病率增加、生物技术能力扩大和临床研究活动增加。 印度正在成为生物制药和合同研究的重要枢纽,支持RNA治疗发展. 提高对精密肿瘤学的认识并增加获得高级癌症治疗的机会正在推动收养。 此外,政府促进生物技术创新和保健现代化的举措是推动印度市场增长的关键因素。
RNA癌症治疗市场顶级公司
以RNA为基础的癌症治疗行业主要由历史悠久的公司领导,包括:
- 生化科技 SE(德国)
- 现代公司(美国).
- 阿尔尼拉姆制药公司(美国).
- 爱奥尼斯制药公司(美国).
- 沉默治疗(吴.
- Sirnaomics股份有限公司(美国)
- 普罗维登斯治疗(加拿大)
- 奥纳治疗有限公司(美国)
- RNAimmune (美国).
- ProQR 治疗(荷兰)
- Phio制药公司(美国)
- TransCode治疗有限公司(美国)
- Pendrea Bio公司(美国)
- Immumomic治疗有限公司 (美国).
- STORM治疗有限公司 (英国).
- RNA治疗有限公司(美国)
- RNA Nanotherapeutics LLC (美国).
- Rgenta治疗学(美国).
- RNA 技术和治疗公司(加拿大)
- Stemirna治疗有限公司(中国)
全球基于RNA的癌症治疗市场最近的动态是什么
- 2025年10月,南方RNA和普罗维登斯治疗公司在黄金海岸健康和知识中心联合建立了癌症疫苗研发业务,以RNA为基础的个人免疫疗法方案显示出早期患者有希望的反应,并计划扩大儿科脑癌试验
- 2025年10月,一次大型临床审查强调,基于RNA的癌症疫苗在2024至2025年间对多型肿瘤进行了前所未有的临床验证,监管框架不断演变,全球正在进行120多起RNA疫苗试验,这标志着RNA肿瘤学的关键时代
- 2025年1月,布里格姆和妇科医院的研究人员发表了突破性临床前结果,表明以脂质纳米颗粒为基础的mRNA和sirNA共同交付既能恢复肿瘤抑制器功能,又能抑制前列腺癌模型中的肿瘤致病因素,展现出强大的双作用RNA治疗策略.
- 2023年12月,Modena和Merck报告了第2b阶段的NeualNOTE-942研究提供的后续数据,显示mRNA-4157(V940)与Keytrada结合,大大改善了高危黑色素瘤患者的无复发存活率和远离元沉滞症存活率,而仅Keytrada就加强了RNA癌症疫苗的希望.
- 2023年7月,Modena和Merck宣布启动一项全球第三阶段研究,评估调查性个性化mRNA癌疫苗mRNA-4157/V940与pembrolizumab(Keytruda)结合,用于对高发性黑素瘤患者进行辅助治疗,标志着临床上朝着潜在的监管批准迈出了关键一步.
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











