



全球卷起式印刷市场分块,通过印刷技术(印刷、格拉武尔、喷墨、外接、屏幕印刷)、底片(胶片、纸张、金属花油、纺织品等)、墨水类型(以溶剂为主、以水为主、紫外线、有导体墨克)、应用(弹性电子和印刷传感器、包装和标签、显示器、光伏电池、智能包装和RFID)、终端使用工业(消费者电子、包装、保健、可再生能源、汽车等)、组件(设备/机器、墨克和材料、软件和服务)、销售渠道(Direct/OEM、分配器和系统集成器)——工业趋势和预测至2033年
滚入印刷市场的规模和增长率是什么
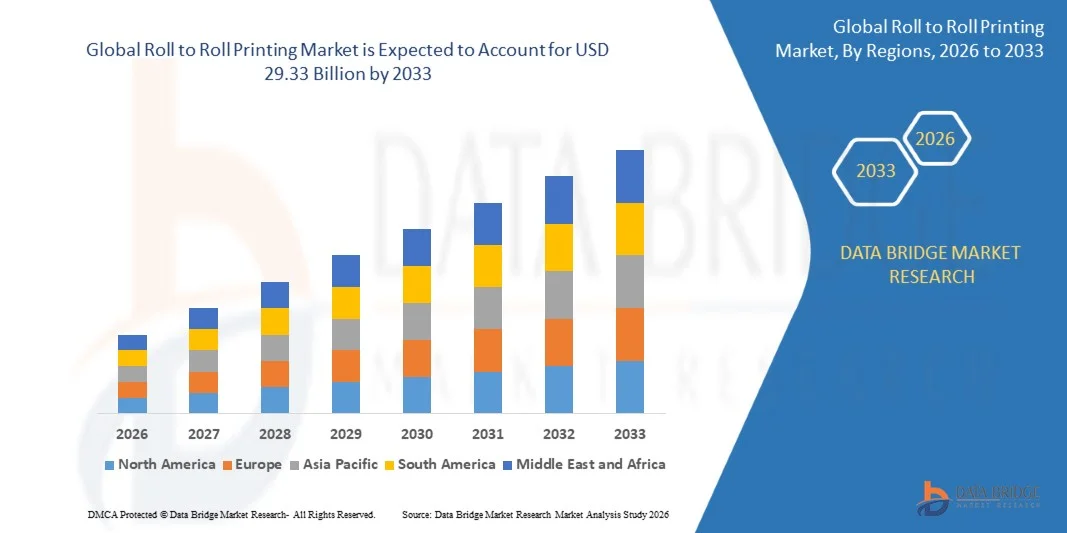
- 根据"数据桥"市场研究分析,"滚至滚入"印刷市场估计为:2025年155亿美元预计将达到截至2033年,293.3亿美元,生长在一个2026年至2033年CAGR为8.3%.
- 由于对灵活电子产品、先进包装解决方案和印刷传感器的需求不断增长,加上消费品、医疗保健等终端使用行业的迅速扩展,市场正在稳步增长。可再生能源.
- 人工智能,IoT,自动化的集成,正在使卷子向卷子印刷业显著转变,由AI带动质量检查,预测维护,并实现流程优化,提高生产效率并减少浪费. 继续创新高速喷墨和导电墨技术,有望进一步扩大印刷电子应用的可处理市场.
市场大小和预测
- 全球市场价值(2025):15.50亿美元
- (2033年):29.33亿美元
- CAGR(2026-2033年):8.30 %
- 2025年主要区域:亚太
- 最快增长区域:亚太
滚至滚出印刷市场的主要外卖是什么
- 亚太地区主导了滚滚印刷市场,2025年收入份额最大,辅以强大的区域制造生态系统和广泛的电子和包装生产能力.
- 由于印刷电子技术的迅速进步以及中国、日本和韩国对高性能、成本效益高的印刷解决方案的需求日益增加,预计亚太地区也将是2026年至2033年增长最快的区域。
- 2025年,包装和标签部分主导了应用类别,反映了全球对具有成本效益的高容量包装生产的持续需求。
- 灵活的电子和印刷传感器部分是增长最快的应用程序,其驱动力是消费者和保健应用程序对轻量级、灵活的电子设备的需求不断增加。
- 聚合胶片片段在2025年占据了底片类的主导地位,反映了其多面性和与高速滚至滚印刷过程相容性.
- 保健部门是增长最快的终端使用行业,其驱动力是临床上对印刷生物传感器和诊断可穿戴设备的新兴使用。
- 喷墨机段是发展最快的印刷技术,反映了其非接触性印刷能力并日益适合定制印刷电子产品.
报告范围并卷入滚动印刷市场
|
属性 |
滚动到滚动打印键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了市场价值,增长率,市场部分,地域覆盖,市场主体,市场假设等市场见解外,由数据桥市场研究组负责的市场报告还包括了深入的专家分析,进出口分析,定价分析,生产消费分析,虫害分析等内容. |
滚至滚出印刷市场的关键趋势是什么
- 领先的印刷技术公司继续形成战略协作关系,以推进喷墨印刷能力,用于弹性电子和包装应用.
- 2024年8月,Canon和Durst宣布合作开发先进的喷墨印刷技术,旨在加强弹性电子和包装的滚至滚印刷能力,新技术的目标是在2025年初融入下一代打印机并实现商业可用.
- 制造商继续将人工智能和IoT带动的工艺控制纳入滚入生产线,以提高效率并减少材料浪费.
- 2025年期间,行业分析证实AI动力质量检查,预测维护,流程优化技术正被越来越多地被整合入上卷印刷线,提高了包装和印刷电子产品制造的生产效率.
- 对印刷生物传感器和可穿戴诊断用品的需求日益增加,这正在推动以保健为重点的创新,推动印刷业向上滚动。
- 2025年3月,行业分析确定,在临床上对印刷生物传感器、智能补丁和支持实时数字健康监测的诊断性可穿戴设备的新兴应用的推动下,保健是滚动印刷方面增长最快的终端使用部分。
随着主要技术供应商继续推进喷墨印刷能力、AI驱动的流程优化以及以保健为重点的印刷电子产品创新,《滚入滚入滚入出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出入出出出出出出出出出出出出出出出出出出出出入出出出出出出出出出出出出出出出出出出出出出出出出出出出入出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出
滚至滚出印刷市场的关键司机是什么
- 全球对灵活电子产品、印刷传感器和先进包装解决方案的需求不断增长,继续推动在多个行业对滚动印刷技术进行持续投资。
- 2024年8月,Canon-Durst合作为灵活电子和包装推进喷墨印刷技术,反映了技术提供商在更精度更高,速度更快地滚动印刷能力上投资以满足不断增长的市场需要的更广泛的行业趋势.
- 消费电子、保健和再生能源工业的迅速扩展,继续产生对卷起式印刷部件,包括传感器、显示器和光伏电池的大量增量需求。
- 人工智能和自动化日益融入印刷生产流程,继续提高效率,减少浪费,支持可伸缩,量大的生产.
- 用于智能包装和可穿戴应用的RFID的采用量继续增长,继续扩大可处理的由卷到卷的印刷电子部件市场。
随着灵活的电子产品、先进包装和印刷传感器的应用在消费者、保健和工业市场上继续扩大,《滚入滚入滚入滚入取纸市场》预计将在更广泛的印刷电子产品和包装景观中继续成为一个可持久的增长类别。
哪些因素挑战了 " 滚至 " 印刷市场的增长
- 与先进滚至滚印刷设备有关的高资本成本,特别是喷墨和导电墨应用,继续限制小制造商的采用。
- 将AI动力质量检查和预测性维护系统纳入现有生产线的技术复杂性需要大量的工程投资,为拥有遗留设备的制造商制造了采纳障碍.
- 各行业分析人员对市场规模的估算存在巨大差异,这反映出准确界定和衡量卷到卷的印刷类别存在固有困难,因为它适用于从包装到高级印刷电子产品等高度多样化的最终用户行业。
- 2024年6月,克尼希和鲍尔宣布Match Graphics已经投资了一台RotaJET高容量的数字印刷机,用于印度的印刷décor生产. 该公司称,这项投资是向数字生产过渡的一部分,与现有的重压业务同时进行。 这种设备投资表明,制造商采用先进的卷起式数字印刷系统需要大量资本投入。
- 加强现有印刷设备制造商和新兴专业印刷电子公司之间的竞争,继续给整个行业的定价和利润带来压力。
- 资本成本高,集成复杂,先进的数字流程控制,竞争压力不断加大,为卷起到卷起印刷市场制造了头风,即使对灵活电子产品和先进包装的持续需求支持了长期类别增长.
"滚至滚入印刷市场"如何
"滚入"印刷市场根据印刷技术,底片,墨水类型,应用,终端使用行业,组件,销售渠道进行分拆.
- 通过打印技术
在印刷技术的基础上,"滚入滚入"印刷市场被分解为"活泼活泼"(flexography),"gravure"(gravure),"喷墨"(tinkjet),"相抵","屏幕"(creen printing). 弹性印刷部分在2025年占据了31.8%的市场份额,因为它被广泛用于高速包装和标签印刷应用,需要高成本、高产量的生产。
喷墨机部分预计将增长最快,从2026年到2033年CAGR增长为10.2%,其驱动力是其非接触性印刷能力,可伸缩性,以及越来越适合定制和灵活的印刷电子应用,如传感器和光伏电池等.
- 按底盘
在底片的基础上,"滚去印刷市场"被分出成聚合膜,纸,金属铝,纺织品等. 聚合胶片部分在2025年占了36.5%的市场份额,反映了其多用途、耐久性、轻量级特征,以及同包装、标签和印刷电子应用的高速滚至滚印刷过程的兼容性。
由于弹性电子、储能组件和电池相关应用对导电底物的需求不断增长,预计金属碎屑部分的增长最快,从2026年到2033年CAGR增长9.4%。
- 按墨水类型
根据"滚入滚出印刷市场"的墨水类型,将"滚入滚出"分为以溶剂为主,以水为主,以紫外线可校验为主,以导电为主. 紫外线可兑换墨水段在2025年占据了市场32.7%的股权,原因是其快速通畅的特性、耐久性、高印刷质量和跨越高速生产线的日益偏好。
预计导电墨片段增长最快,从2026年到2033年CAGR增长为11.1%,其驱动力是对印刷电路、传感器、天线、触摸界面以及需要精确电导的灵活电子组件的需求不断增长。
- 通过应用程序
根据应用情况, " 滚入滚入 " 印刷市场被分割成灵活的电子和印刷传感器、包装和标签、显示器、光伏电池和智能包装和RFID。 包装和标签部分在2025年占据了42.6%的市场份额,反映了全球对消费品行业高速、高成本效益的包装和标签印刷的持续需求。
灵活的电子和印刷传感器部分预计将增长最快,从2026年到2033年的CAGR增长为12.3%,其驱动力是消费电子产品、保健、汽车和工业应用对轻量级和灵活电子设备的需求不断增长。
- 最终用途工业
在终端使用行业的基础上,"滚去印刷市场"被分出消费电子,包装,保健,可再生能源,汽车等. 包装部门在2025年占了39.8%的市场份额,其驱动力是全球对具有成本效益的高容量包装和标签生产的持续需求。
预计保健部门的增长最快,从2026年到2033年的CAGR增长为10.8%,其驱动力是卷到卷的印刷生物传感器、智能补丁、诊断设备以及支持实时健康监测的可穿戴组件等新兴临床和商业应用。
- 按构成部分
在组件的基础上,"滚入滚入"印刷市场被分割成设备/机器,墨水和材料,以及软件与服务. 2025年,设备/机械部分以48.3%的份额占了市场主导地位,这反映了跨包装、电子和特殊印刷应用的滚动印刷线所需的大量资本投资。
软件和服务部门预计将出现最快的增长,从2026年到2033年,CAGR为9.7%,其驱动力是越来越多地采用AI动力质量检查、预测维护、生产监测、工作流程自动化和流程优化软件。
- 通过销售频道
在销售渠道的基础上,"滚入滚出"印刷市场被分出直接/OEM和发行商与系统集成商. 直通/OEM部分在2025年以67.4%的比重占据了市场主导地位,这反映了滚动印刷线的技术复杂性,这通常需要设备制造商和终端用户之间的直接工程合作.
预计经销商和系统集成商部分在2026年至2033年增长相对较快,CAGR为8.6%,而中小型制造商对区域安装、设备集成、技术支持、维修和市场后期服务的需求日益增加。
哪个地区拥有滚至滚出印刷市场的最大份额
- 亚太以滚滚印刷市场为主,市场份额为39.03%,占2025年收入份额最大,辅以强大的区域制造业生态系统,广泛的电子和包装生产能力,以及印刷电子技术的快速进步.
- 本区域还受益于竞争性的国内制造成本和政府对先进电子制造业的大力支持。 继续对印刷电子研究和生产能力进行投资,可望进一步加强亚太在全球市场上的领导作用。
中国卷到滚出印刷市场透视
中国的卷轴印刷市场仍然得到该国广泛的电子、消费品和包装制造基地的支持,对高速和高成本效益的印刷技术产生了巨大的需求。 软底物、电子部件、包装材料和印刷设备的大型国内供应链的存在进一步支持了市场的发展。 为国内消费和出口市场增加生产灵活的电子、显示器、智能包装和印刷功能组件,也有助于采用滚动印刷技术。
日本滚去滚出印刷市场透视
日本卷起印刷市场得益于该国先进的制造能力和技术公司,包括Canon、Konica Minolta、Sumitomo Electric和藤仓。 日本在精密制造,电子材料,活性墨水和活性底物等已确立的专业知识支持了先进卷回印刷应用的发展. 印刷电子、传感器、显示器和其他功能电子组件方面的持续创新正在进一步为高精度滚动生产技术创造机会。
韩国"滚入"印刷市场透视
韩国的印刷市场继续得益于该国先进的电子产品制造基础设施,以及展示、半导体、电池和消费电子行业的强大存在。 该国注重灵活显示、印刷传感器、电子胶片和其他轻量级电子组件,支持对可伸缩的滚动生产技术的需求。 继续投资于下一代显示材料和灵活电子设备,进一步加强了在先进电子应用中进行滚动印刷的机会。
美国卷到滚出印刷市场透视
美国卷至卷行印刷市场仍然是一个重要的创新中心,得到3M和DuPont等先进制造能力和公司的支持. 该国还拥有以印刷电子、功能材料、灵活传感器和先进制造工艺为重点的强有力的研究生态系统。 可穿戴的保健设备、灵活的电子部件、再生能技术以及智能包装的日益发展,正在支持对精密的卷回印刷系统的需求,这些系统能够生产商业规模的轻量级和功能级产品。
德国滚入滚滚印刷市场透视
德国的卷轴印刷市场得益于该国强大的工业制造、包装、印刷设备以及特种材料工业。 德国已建立的机械生态系统支持开发和应用用于包装、标签、工业应用和功能材料的高速印刷和转换技术。 继续投资于先进的墨水、涂层、弹性底片、自动化和数字印刷技术,也支持了从上到下生产的创新。 国家在欧洲制造和包装供应链中的强势地位进一步推动了对先进卷起式印刷解决方案的需求。
滚至滚出印刷市场哪家公司
全球卷卷印刷业主要由成熟的印刷技术和材料公司领导,包括:
- 卡农股份有限公司.(日本)
- Dust集团公司(意大利)
- 科尼卡·米诺尔塔公司(日本)
- 3M连(美国).
- DuPont de Nemours, Inc. (原始内容存档于2012-10-12).(美国).
- (原始内容存档于2018-10-21). Sumitomo Electric Industries, Ltd.(日本)
- 藤仓有限公司(日本)
- E 墨子控股股份有限公司(台湾)
- 阿格法-格瓦尔特集团(比利时)
- BASF SE(德国)
- Molex, LLC (美国).
- 尼沙有限公司(日本)
- 薄膜电子ASA(挪威)
- Novacentrix (美国).
- Optomec股份有限公司(美国)
- 应用墨子解决方案 (美国).
- Enfucell Oy(芬兰)
- 沃贝克材料公司(美国)
- 穆尔特克 (美国).
- 林克森斯集团(法国)
"滚至滚入印刷市场"的最新发展是什么?.
- 2024年8月,Canon和Durst宣布合作开发先进的喷墨印刷技术,旨在加强弹性电子和包装的自滚至自滚的印刷能力,同时以商业方式提供预定于2025年初使用的新技术.
- 2025年3月,领先的上滚印刷设备制造商继续将AI动力质量检查和预测维护能力纳入其生产线供货,以减少浪费并提高效率.
- 2025年6月,工业分析突出表明,越来越多的人采用卷到卷的印刷生物传感器和可穿透诊断材料,反映出该技术在保健方面的应用不断扩大。
- 2025年8月,亚太设备制造商为应对区域对弹性电子产品和先进包装不断增长的需求,继续扩大滚动印刷系统的生产能力.
SKU-

目录
1 引言
1.1 研究目標
1.2 市場定義
1.3 全球卷對卷印刷市場概覽
1.4 貨幣和定價
1.5 限制
1.6 覆蓋市場
2 市場區隔
2.1 關鍵要點
2.2 進入全球卷對卷印刷市場
2.2.1 供應商定位網格
2.2.2 技術生命線曲線
2.2.3 市場引導
2.2.4 公司定位網格
2.2.5 公司市佔率分析
2.2.6 多變量建模
2.2.7 自上而下的分析
2.2.8 測量標準
2.2.9 供應商份額分析
2.2.10 來自關鍵主要訪談的資料點
2.2.11 來自關鍵二級資料庫的資料點
2.3 全球卷對卷印刷市場:研究快照
2.4 假設
3 市場概覽
3.1 驅動程式
3.2 限制
3.3 機遇
3.4 挑戰
4 執行摘要
5 高級洞察
5.1 波特五力模型
5.2 監管標準
5.3 技術趨勢
5.4 專利分析
5.5 案例研究
5.6 價值鏈分析
5.7 公司比較分析
6 全球卷對卷印刷市場(按技術)
6.1 概述
6.2 網版印刷
6.2.1 輪轉絲網印花
6.2.2 平板網版印刷
6.3 噴墨列印
6.3.1 按需噴墨列印
6.3.1.1. 壓電按需噴墨列印
6.3.1.2. 靜電按需噴墨列印
6.3.1.3. 熱按需噴墨列印
6.3.2 連續噴墨列印
6.4 凹版印刷
6.5 氣溶膠噴射印刷
6.6 3D列印
6.7 雷射燒蝕
6.8 其他
7 全球卷對卷印刷市場(按材料)
7.1 概述
7.2 墨水
7.2.1 介電油墨
7.2.2 導電油墨
7.2.2.1. 碳墨
7.2.2.2. 銀銅油墨
7.2.2.3. 透明導電油墨
7.2.2.4. 導電銀油墨
7.2.2.5. 導電銅油墨
7.2.3 其他
7.3 基材
7.3.1 有機底物
7.3.1.1. 分子
7.3.1.2. 聚合物
7.3.1.2.1. 聚萘二甲酸乙二醇酯
7.3.1.2.2. 聚醯亞胺
7.3.1.2.3. 聚對苯二甲酸乙二醇酯
7.3.1.3. 低聚物
7.3.1.4. 紙張
7.3.1.4.1. 聚萘二甲酸乙二醇酯
7.3.1.4.2. 聚醯亞胺
7.3.2 無機基質
7.3.2.1. 金屬氧化物
7.3.2.1.1. 聚乙烯吡咯烷酮(PVP)
7.3.2.1.2. 聚乙烯吡咯烷酮(PVP)
7.3.2.1.3. 聚乙烯醇
7.3.2.1.4. 聚苯乙烯
7.3.2.2. 矽
7.3.2.3. 玻璃
7.3.2.4. 其他
8 全球卷對卷印刷市場(依製造階段劃分)
8.1 概述
8.2 底物選擇
8.3 組裝和切割
8.4 薄膜沉積
8.5 測試和包裝
8.6 固化
9 全球卷對卷印刷市場(按應用)
9.1 概述
9.2 RFID標籤
9.3 顯示
9.3.1 電致發光(EL)顯示器
9.3.1.1. 液晶顯示屏
9.3.1.2. OLED 顯示屏
9.3.1.3. 柔性OLED顯示屏
9.3.2 電子紙顯示器
9.3.2.1. 電泳顯示器
9.3.2.2. 電致變色顯示器
9.3.2.3. 其他
9.4 光伏電池
9.5 照明
9.5.1 柔性電路
9.5.2 電致發光照明
9.6 感測器
9.6.1 氣體感測器
9.6.2 壓力感測器
9.6.3 觸控感應器
9.6.4 濕度感測器
9.6.5 溫度感測器
9.6.6 影像感測器
9.6.7 其他
9.7 電池
9.8 柔性電路
9.9 多層電容器
9.1 其他
10 全球卷對卷印刷市場(按最終用戶)
10.1 概述
10.2 消費性電子產品
10.2.1 按技術
10.2.1.1. 網版印刷
10.2.1.2. 噴墨列印
10.2.1.3. 凹版印刷
10.2.1.4. 氣溶膠噴射列印
10.2.1.5. 3D列印
10.2.1.6. 雷射燒蝕
10.2.1.7. 其他
10.3 汽車
10.3.1 按技術
10.3.1.1. 網版印刷
10.3.1.2. 噴墨列印
10.3.1.3. 凹版印刷
10.3.1.4. 氣溶膠噴射列印
10.3.1.5. 3D列印
10.3.1.6. 雷射燒蝕
10.3.1.7. 其他
10.4 運輸
10.4.1 按技術
10.4.1.1. 網版印刷
10.4.1.2. 噴墨列印
10.4.1.3. 凹版印刷
10.4.1.4. 氣溶膠噴射列印
10.4.1.5. 3D列印
10.4.1.6. 雷射燒蝕
10.4.1.7. 其他
10.5 航空航太與國防
10.5.1 按技術
10.5.1.1. 網版印刷
10.5.1.2. 噴墨列印
10.5.1.3. 凹版印刷
10.5.1.4. 氣溶膠噴射列印
10.5.1.5. 3D列印
10.5.1.6. 雷射燒蝕
10.5.1.7. 其他
10.6 零售和包裝
10.6.1 按技術
10.6.1.1. 網版印刷
10.6.1.2. 噴墨列印
10.6.1.3. 凹版印刷
10.6.1.4. 氣溶膠噴射列印
10.6.1.5. 3D列印
10.6.1.6. 雷射燒蝕
10.6.1.7. 其他
10.7 醫療保健
10.7.1 按技術
10.7.1.1. 網版印刷
10.7.1.2. 噴墨列印
10.7.1.3. 凹版印刷
10.7.1.4. 氣溶膠噴射列印
10.7.1.5. 3D列印
10.7.1.6. 雷射燒蝕
10.7.1.7. 其他
10.8 建築與建築
10.8.1 按技術
10.8.1.1. 網版印刷
10.8.1.2. 噴墨列印
10.8.1.3. 凹版印刷
10.8.1.4. 氣溶膠噴射列印
10.8.1.5. 3D列印
10.8.1.6. 雷射燒蝕
10.8.1.7. 其他
10.9 其他
11 全球卷對卷印刷市場(按地區劃分)
全球卷對卷印刷市場(本章中以上提供的所有細分均按國家/地區劃分)
11.1 北美
11.1.1 美國
11.1.2 加拿大
11.1.3 墨西哥
11.2 歐洲
11.2.1 德國
11.2.2 法國
11.2.3 英國
11.2.4 義大利
11.2.5 西班牙
11.2.6 俄羅斯
11.2.7 土耳其
11.2.8 比利時
11.2.9 荷蘭
11.2.10 瑞士
11.2.11 丹麥
11.2.12 瑞典
11.2.13 波蘭
11.2.14 歐洲其他地區
11.3 亞太地區
11.3.1 日本
11.3.2 中國
11.3.3 韓國
11.3.4 印度
11.3.5 澳洲和紐西蘭
11.3.6 新加坡
11.3.7 泰國
11.3.8 馬來西亞
11.3.9 印度尼西亞
11.3.10 菲律賓
11.3.11 台灣
11.3.12 越南
11.3.13 亞太其他地區
11.4 南美洲
11.4.1 巴西
11.4.2 阿根廷
11.4.3 南美洲其他地區
11.5 中東和非洲
11.5.1 南非
11.5.2 埃及
11.5.3 沙烏地阿拉伯
11.5.4 阿聯酋
11.5.5 以色列
11.5.6 科威特
11.5.7 卡達
11.5.8 中東和非洲其他地區
11.6 主要主要見解:按主要國家
12 全球卷對卷印刷市場、公司格局
12.1 公司份額分析:全球
12.2 公司份額分析:北美
12.3 公司份額分析:歐洲
12.4 公司份額分析:亞太地區
12.5 合併與收購
12.6 新產品開發和批准
12.7 擴展
12.8 監管變化
12.9 夥伴關係和其他策略發展
13 全球卷對卷印刷市場、SWOT 和 DBMR 分析
14 全球卷對卷印刷市場,公司簡介
14.1 卡樂捷集團
14.1.1 公司概況
14.1.2 收入分析
14.1.3 地理分佈
14.1.4 產品組合
14.1.5 最近的發展
14.2 愛克發-吉華集團
14.2.1 公司概況
14.2.2 收入分析
14.2.3 地理分佈
14.2.4 產品組合
14.2.5 最近的發展
14.3 莫仕
14.3.1 公司概況
14.3.2 收入分析
14.3.3 地理分佈
14.3.4 產品組合
14.3.5 最近的發展
14.4 日寫株式會社
14.4.1 公司概況
14.4.2 收入分析
14.4.3 地理分佈
14.4.4 產品組合
14.4.5 最近的發展
14.5 杜邦
14.5.1 公司概況
14.5.2 收入分析
14.5.3 地理分佈
14.5.4 產品組合
14.5.5 最近的發展
14.6 達斯特集團
14.6.1 公司概況
14.6.2 收入分析
14.6.3 地理分佈
14.6.4 產品組合
14.6.5 最近的發展
14.7 YNVISIBLE Interactive INC.
14.7.1 公司概況
14.7.2 收入分析
14.7.3 地理分佈
14.7.4 產品組合
14.7.5 最近的發展
14.8 新星
14.8.1 公司概況
14.8.2 收入分析
14.8.3 地理分佈
14.8.4 產品組合
14.8.5 最近的發展
14.9 ATMA CHAMP ENT. CORP.
14.9.1 公司概況
14.9.2 收入分析
14.9.3 地理存在
14.9.4 產品組合
14.9.5 最近的發展
14.1 愛普生美國公司
14.10.1 公司概況
14.10.2 收入分析
14.10.3 地理存在
14.10.4 產品組合
14.10.5 最近的發展
14.11 工業噴墨有限公司
14.11.1 公司概況
14.11.2 收入分析
14.11.3 地理存在
14.11.4 產品組合
14.11.5 最近的發展
14.12 MULTEK公司
14.12.1 公司概況
14.12.2 收入分析
14.12.3 地理存在
14.12.4 產品組合
14.12.5 最近的發展
14.13 柯尼卡美能達商業解決方案印度私人有限公司
14.13.1 公司概況
14.13.2 收入分析
14.13.3 地理存在
14.13.4 產品組合
14.13.5 最近的發展
14.14 BRIGHTVOLT
14.14.1 公司概況
14.14.2 收入分析
14.14.3 地理存在
14.14.4 產品組合
14.14.5 最近的發展
14.15 三星
14.15.1 公司概況
14.15.2 收入分析
14.15.3 地理存在
14.15.4 產品組合
14.15.5 最近的發展
14.16 LG
14.16.1 公司概況
14.16.2 收入分析
14.16.3 地理存在
14.16.4 產品組合
14.16.5 最近的發展
14.17 帕洛阿爾托研究中心
14.17.1 公司概況
14.17.2 收入分析
14.17.3 地理存在
14.17.4 產品組合
14.17.5 最近的發展
14.18 英特克
14.18.1 公司概況
14.18.2 收入分析
14.18.3 地理存在
14.18.4 產品組合
14.18.5 最近的發展
14.19 MEKOPRINT A/S
14.19.1 公司概況
14.19.2 收入分析
14.19.3 地理存在
14.19.4 產品組合
14.19.5 最近的發展
14.2 E-INK控股
14.20.1 公司概況
14.20.2 收入分析
14.20.3 地理存在
14.20.4 產品組合
14.20.5 最近的發展
註:以上公司並非詳盡無遺,僅根據我們先前的客戶要求而列出。我們已在研究中分析了超過100家公司,因此公司清單可根據要求進行修改或替換。
15 結論
16 問卷
17份相關報告
18 關於數據橋市場研究

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











