


全球機上盒市場細分,按產品類型(互聯網協議、數位地面電視、衛星電視、有線電視、OTT內容及其他)、內容品質(高清、標清和超高清)、服務(託管服務和互動服務)、最終用戶(商業和住宅)、技術(OTT、IPTV和混合技術)劃分——行業趨勢及至2033年的預測
设置顶盒市场大小
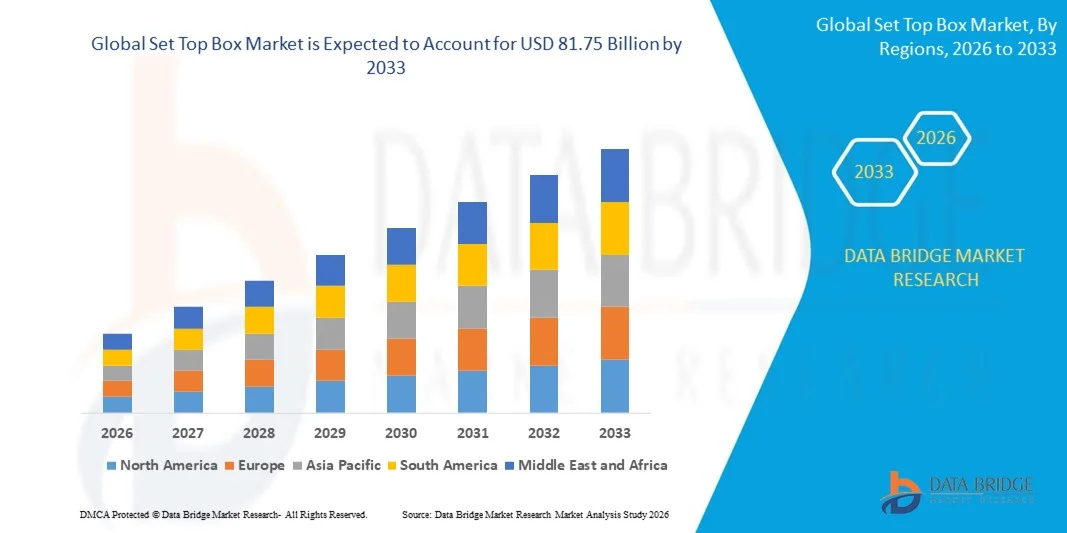
- 根据"数据桥市场研究分析",全球设定的顶盒市场规模被估价为:2025年461.8亿美元并可望达到到2033年达到817.5亿美元, 以美元计CAGR为7.40%.预测期间
- 市场增长主要得益于宽带普及率的提高,智能电视的采用率的提高,以及OTT和IPTV服务的迅速扩展,导致住宅和商业环境中数字内容消费的提高
- 此外,消费者对高清晰度、互动性和点播内容的需求日益增加,正在将装在上方的盒子定位为提供家庭娱乐和商业内容的中心网关。 这些趋同因素正在加速采用先进的自上而上箱式解决方案,从而大大地推动了工业的增长。
市场大小和预测
- 全球市场价值(2025):461.8亿美元
- 预期市场价值(2033年):817.5亿美元
- 预测CAGR(2026-2033):7.40%
设置顶盒市场分析
- 套接字盒是电子设备,用户能够接收、解码和流出数字电视和互联网内容。 这些设备支持多种技术,包括IPTV、OTT和混合系统,为住宅和商业应用提供高定义内容、互动服务和多设备集成
- 对套装盒的需求不断上升,主要是由于智能电视日益被采用,点播和流媒体内容消费增加,以及消费者偏好个性化,方便用户的娱乐体验等原因所激起. 服务提供者和内容平台增加投资,加强互动功能,提供UHD/HD内容,进一步推动市场增长
- 亚太主导了设定的顶尖盒市场 份额2025年,由于宽带渗透率上升,智能电视的采用率不断提高,对互联网电视服务的需求也不断增长,占43%.
- 由于对OTT和IPTV服务的需求增加,保费内容消费和智能电视的采用率不断上升,预计北美在预测期内将成为设定的顶级箱型市场中增长最快的区域
- 互联网协议部分在2025年占据了市场主导地位,市场份额为38.5%,原因是宽带普及率不断提高并越来越多地采用基于互联网的电视服务。 IP上架盒提供用户交互功能,点播流线,与智能电视无缝地融合,使其成为技术爱好家庭的首选.
报告范围和设置顶盒市场分割
|
属性 |
设置顶盒密钥市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值,增长率,分化,地域覆盖,主要角色等市场情景的深刻认识外,由"数据桥市场研究"负责的市场报告还包括深入的专家分析,地域代表性的公司生产和能力,经销商和合作伙伴的网络布局,详细更新的价格趋势分析和供应链和需求赤字分析等. |
设置顶盒市场趋势
逐步采用OTT和IPTV服务
- 套装箱市场的一个重要趋势是,由于住宅和商业部门对灵活、按需和高质量内容的需求日益增加,越来越多地采用OTT和IPTV服务。 消费者越来越多地从传统的DTH和有线订阅转向基于互联网的流媒体平台,这些平台提供个性化的取景经验和多设备相容性
- 例如,Tata Play和Airtel Digital TV正在扩大混合IPTV的提供,以整合OTT应用,提高订阅者的内容可及性。 这种整合使用户能够通过单一设备访问电视直播、赶超服务和流媒体平台,加强客户接触和保留
- 智能电视和高速宽带网络的普及,为无缝内容流和高清晰度视频传送提供了便利,进一步加强了这一趋势. 诸如Liveance Jio 及其 Jio Set Top Box 等公司通过将OTT 内容、游戏和互动应用合并到一个平台之下,来利用这一趋势。
- 此外,对互动和个性化内容的日益偏好是鼓励运营商将语音搜索,推荐引擎,多屏幕取景等先进功能捆绑. 将安装在顶端的盒子作为数字娱乐的中心枢纽,增强总体用户经验
- 包括Netflix,迪士尼+,亚马逊Prime Video在内的全球OTT平台的扩展正在加速采用相容的套装盒. 消费者受益于获得国际内容、溢价展示和按需服务的机会,有助于提高市场渗透率
- 市场在混合式和由IP驱动的套装箱上出现强劲增长,高清晰度和超高清晰度的内容提供,加上互动和以云为基础的功能,正在重新界定传统的电视收看经验。 这些趋同的发展正在加强套装箱在现代数字生态系统中作为关键装置的作用
设置顶盒市场动态
驱动程序
增加智能电视渗透和宽带供应
- 智能电视的渗透率不断提高,加上宽带普及,是自制顶盒市场的关键驱动力. 消费者越来越喜欢综合解决方案,允许使用电视直播、OTT内容和互动功能,使自上而上的盒子成为家庭娱乐的首选网关
- 例如,EchoStar和Dish TV正在利用高速宽带网络,提供IP和OTT制式的套接字盒解决方案,提供无缝流线、点播内容和多设备支持。 这些服务满足消费者对高质量取景经验和方便的需求。
- 新兴市场高速互联网基础设施的扩大进一步推动了IPTV和OTT兼容的套装盒的采用。 Huawei Technologies和HUMAX Electronics等公司正在引进HD和UHD内容流的优化设备,支持连接性得到改进的区域的增长
- 驱动程序因越来越多的采用以云为基础的互动服务而得到强化,这些服务使用户能够个性化地观看体验,记录内容并访问额外的应用. 数字服务的这种一体化为服务提供者提供了区分服务并留住用户的机会。
- 在宽带渗透的支持下,提高消费者对高清晰度和超高清晰度内容的认识和偏好正在加速市场需求。 智能电视兼容性、宽带接入和交互式服务相结合,正在推动自制顶盒市场持续增长。
限制/挑战
流式平台和数字内容供应商的激烈竞争
- 由于OTT流媒体平台和数字内容提供商的激烈竞争,套接字盒市场面临挑战,经常允许直接访问内容而不需要专用设备. 消费者可以绕过传统的自来水自来水自来水自来水自来水自来水自来水自来水自来水自来水自来水自来水自来水自来水自来水自来水自来水自来水自来水自来水自来水自来水自来水自来水自来水自来水自来水自来水自来水自来水自来水自来水自来水自来水自来水自来水自来水自来水自来水自来水自来水自来水自来水自来水自来水自来水自来水自来水自来水自来自来自来水自来.
- 例如,Netflix、Amazon Prime Video和Disney+等平台通过智能电视或移动应用程序直接提供内容,减少对传统或混合套接字盒的依赖。 这限制了市场渗透,并对自制顶盒制造商施加压力,使其不断创新
- 高竞争也推动消费者对价格的敏感性,迫使制造商平衡先进特点和成本效益高的解决办法。 Arris国际和亚行等公司面临压力,不得不以有竞争力的价格提供高质量设备,同时保持盈利能力。
- 包括云流、移动第一应用和适应性比特率流在内的内容传输技术的迅速发展使这一挑战更为复杂。 这需要对研究、开发和装置兼容性进行持续投资,以跟上消费者的期望。
- 在有新兴数字基础设施的区域扩大业务是困难的,因为服务供应商必须在分销、伙伴关系和当地内容整合方面进行大量投资。 这些市场压力共同挑战了自制顶盒公司维持增长和确保长期消费者忠诚的能力。
设置顶盒市场范围
市场按产品类型、内容质量、服务、最终用户和技术划分。
- 按产品类型
根据产品类型,套装盒市场分为因特网协议(IP)、数字地面电视(DTT)、卫星、电缆、Over-The-Top(OTT)内容等。 2025年,由于宽带渗透率的提高和互联网电视服务日益被采用,知识产权部分占了38.5%的最大市场收入份额。 IP上架盒提供用户交互功能,点播流线,以及智能电视的无缝融合,使得它们成为了技术爱好家庭的首选. 消费者越来越珍视个性化取景体验,IP套接字盒支持内容推荐引擎和多设备流出,提升了市场份额. 与高级中件平台和区域内容伙伴关系的相容性进一步强化了IP上架盒在全球市场中的主导地位.
由于Netflix,迪士尼+,亚马逊Prime Video等流媒体平台越来越受欢迎,OTT内容部分预计将在2026年至2033年出现最快的增长率. OTT的设置上框允许用户无需传统有线电视订阅即可直接通过互联网访问内容,提供了方便和灵活性. 智能电视,移动设备,高速互联网基础设施的普及,加速了OTT设备的采用. 语音搜索,个性化推荐,多语种支持等互动功能能增强用户体验,推动快速成长. 该部分还得益于内容提供者和设备制造商为扩大兼容性和用户参与而增加的投资.
- 内容质量
根据内容质量,自定顶盒市场被分入"高定义"(HD),"标准定义"(SD)和"超高定义"(UHD). HD部分在2025年拥有了最大的市场收入份额,因为与标准定义相比,它兼顾了承受能力和优越的取景经验. HD设置起顶盒支持受欢迎的流媒体应用和广播平台,使其被广泛被居民家庭和商业设置所采用. 该片段与中程电视和中度互联网速度的相容性使得HD内容成为全球许多用户的默认选择. 此外,制造商还继续增强具有录音,暂停等智能功能的HD盒和多屏幕能力,强化了市场支配地位.
UHD部分预计将见证2026至2033年最快的CAGR,由消费者越来越偏好浸入式取景体验和下一代展示技术所驱动. UHD设置的顶盒提供超高清内容,HDR支持,以及优异的色彩再现,吸引了溢价部分. 在4K和8K电视业主中,收养率特别高,他们在家里寻求电影质量的内容。 OTT平台和溢价广播商越来越多地提供UHD流,并加速采用. 强化加工功率,存储,和网络优化进一步为UHD自备顶盒的快速增长提供燃料.
- 按服务部门分列
以服务为基础,将自备顶盒市场分入"管理服务"和"互动服务". 管理服务部分在2025年占据了最大的市场收入份额,原因是广泛采用运营商主导的订阅模式和提供端到端支持。 管理下的成套服务箱为用户提供精简的安装、内容汇总和技术支持,确保业务上的麻烦最小。 服务供应商受益于经常性收入流,并通过捆绑包改善了客户保留。 此外,管理下的服务能够与区域内容提供者进行整合并进行高级分析,增强个性化建议。 随着运营商越来越多地利用智能自制顶盒提供有区别的服务,该部分仍然占主导地位。
互动服务预计从2026年增长到2033年最快,因为消费者对点播内容、游戏和多屏幕功能的需求不断增加。 例如,Tata Sky和Comcast等平台提供互动功能,包括视频点播、暂停/倒取电视直播和互动广告。 增加宽带渗透和智能电视的采用为增长提供了支持,从而能够无缝地获得互动服务。 语音控制,app等功能,以及与OTT平台的集成进一步推动用户参与. 加强分析,有针对性地提供内容,可增强个性化,推动互动服务快速扩展.
- 按最终用户
在终端用户的基础上,将自制顶盒市场分入商业和住宅. 住宅部分在2025年拥有了最大的市场收入份额,原因是大量采用付费电视订阅,OTT内容,以及智能家庭整合. 居民用户越来越倾向于支持多设备流线、母控和内容推荐引擎的高级套接字盒。 负担得起的订阅计划和区域内容的提供使住宅部署成为主导部分。 制造商继续以紧凑,节能的设计创新,改进用户界面,进一步提高市场份额. 此外,新兴经济体互联网普及率不断提高,推动了整个城市和半城市地区对住宅套装箱的需求。
由于旅馆、办公室和娱乐场所越来越多地部署套装箱,预计商业部分将见证2026年至2033年最快的CAGR。 例如,Marriott和Hilton等接待连锁店安装了交互式套装箱,为客人提供个性化内容、房间控制和点播服务。 商用套装箱可增强客户经验,同时使运营商能够提供定制内容包。 采用后又得到以云为主的内容管理和多语种支持等技术进步的支持. 商业设施对数字标志、电视会议和IPTV的需求日益增加,也推动了市场迅速扩张。
- 按技术分列
以技术为基础,将自装顶盒市场分入OTT,IPTV和Hybrid. 由于建立了宽带网络并广泛采用运营商主导的流线服务,IPTV部分在2025年占据了最大的市场收入份额. IPTV设置上盒允许与点播和直播内容服务无缝地融合,同时提供交互式功能,家长控制,多屏幕支持. 该部分得益于高质量的视频流和稳定的网络连接,使其成为家庭和企业的首选。 此外,IPTV技术使分析、内容货币化和区域内容定制成为可能,加强了市场领导。 供应商继续投资加强中件平台并拓展服务提供,强化了IPTV的主导地位.
由于消费者对基于互联网的流线服务越来越偏好和内容消费更加灵活,OTT部分预计将在2026年至2033年增长最快。 例如,Netflix、Amazon Prime Video和Disney+通过提供广泛的内容库和多设备支持推动OTT的采用。 OTT的设置上框允许用户绕过传统的广播基础设施,同时提供高质量的流播,个性化的建议,并方便获取全球内容. 智能电视普及率的提高和高速互联网的提供加快了增长。 语音搜索,应用商店等创新功能,跨平台相容性进一步被燃料快速地采用OTT设置的顶盒.
设置顶盒市场区域分析
- 亚太主导了2025年最大的收入份额为43%的固定顶峰市场,其驱动力是宽带渗透率不断提高、智能电视的采用不断增长以及对互联网电视服务的需求不断增长。
- 本区域成本-效益高的制造业环境、对消费电子产品投资的增加以及OTT和IPTV基础设施的扩大正在加速市场扩张。
- 发展中经济体拥有熟练劳动力、有利的政府政策和快速数字化,有助于增加住宅和商业部门自制顶盒的消费。
中国套接字盒市场透视
中国在2025年亚太自上而下箱型市场中占有最大份额,因其在电子制造和家庭娱乐解决方案方面处于全球领先地位. 国家强大的工业基础、政府促进数字基础设施的举措以及广泛的国内和国际分销渠道是增长的主要动力。 对智能电视集成、OTT平台和高清晰度内容提供的持续投资也推动了需求。
印度 Set-Top Box 市场透视
印度是亚太区域增长最快的国家, 数字印度等政府举措和宽带网络的扩大正在增强对套装箱的需求。 此外,内容提供者和装置制造商对交互式服务以及HD/UHD技术的投资日益增加,正在推动强劲的市场扩张。
欧洲Set-Top盒市场透视
欧洲自制起的盒式市场正在稳步扩大,同时大力采用先进的电视服务,消费者强烈倾向于高清晰度的内容,增加对OTT和IPTV解决方案的投资。 本区域强调消费电子产品的质量、监管合规和环境上可持续的生产做法。 互动服务、智能家庭生态系统和多设备互联互通的日益一体化正在进一步加强市场增长。
德国 Set-Top Box 市场透视
德国的自上而下箱型市场是由其在高品质的消费电子产品制造,强大的研发能力,以及高家庭采用智能电视所驱动的. 该国在技术提供者和内容平台之间建立了牢固的伙伴关系,促进了自上而下解决方案的创新。 对提供先进功能、高清晰度内容和交互式服务的IP和混合式套接字箱的需求尤其强烈。
英国 Set-Top Box 市场透视
英国的市场得到了成熟的电视和广播业的支持,日益努力地扩大OTT和IPTV服务,并增加了消费者对提供高质量内容的偏好. 对创新、互动特征和与智能家庭生态系统的融合的日益重视正在推动采纳。 对当地制造业、内容伙伴关系和数字基础设施的投资继续加强了英国在自制顶盒市场中的地位。
北美Set-Top Box市场透视
由于对OTT和IPTV服务的需求不断增长,保费内容消费以及智能电视的采用率不断上升,预计北美的CAGR在2026年至2033年增长最快. 对宽带基础设施的大力投资、互动式套装箱的技术进步以及对UHD内容的日益偏好正在推动市场增长。 此外,内容提供者,设备制造商,服务运营商之间的协作正在加速市场扩张.
美国Set-Top Box 市场透视
美国在2025年北美自制顶盒市场中占有最大份额,其基础是其广阔的媒体和娱乐业,强大的数字基础设施,以及消费者对IP-和OTT设备的高需求. 国家注重创新、互动服务和多设备兼容性,鼓励采用先进的套装箱。 关键角色的存在,内容的广泛提供,以及成熟的发行网络,进一步巩固了美国在该地区的领先地位.
设置顶盒市场份额
设定的顶尖箱业主要由地位良好的公司领导,包括:
- 阿里斯国际 (美国).
- 亚行(瑞士)
- EchoStar Corporation (美国).
- 华伟科技有限公司(中国)
- HUMAX电子有限公司(韩国)
- 四川u州电子科技有限公司 (中国).
- Kaonmedia有限公司(韩国)
- LG CNS (韩国)
- Netgem集团(法国)
- 萨热姆克(法国)
- 三星(韩国)
- Sky (英国).
- Skyworth India电子有限公司(印度)
- Technicolor (法国)
- TechniSat Digital GmbH(德国)
- TOPFIELD CO., LTD. (韩国)
- 津威尔公司(台湾)
全球顶盒市场的最新动态
- 2025年8月,Dish TV India报道合并净亏损为--94.53克特,突出显示印度DTH和OTT市场竞争日益激烈,公司持续面临金融压力. 尽管如此,该公司的OTT平台Watcho还是超过了1000万的付费订阅,表明消费者很强地采用并参与提供数字内容。 这种喜忧参半的结果反映了一个过渡阶段,即传统广播与盈利能力相冲突,而数字和OTT服务则成为关键的增长驱动力。 Watcho的里程碑突出显示,印度消费者日益转向按需流动,数字平台在公司更广泛的生态系统中具有货币化的潜力。
- 2025年6月,卡塔尔航空公司与Panasonic公司合作,在60架波音777X飞机上实施Converix系统,大大加强了机上娱乐和乘客连通服务. 这一战略部署使卡塔尔航空公司能够提供更无缝和互动的乘客体验,包括个性化媒体、实况内容流和更好的连通性。 对于Panasonic公司来说,伙伴关系加强了它在全球航空技术市场的存在,表明它有能力提供先进的硬件和软件解决方案,以满足航空公司对飞机内溢价服务不断变化的需求。 合作突出了综合数字平台在航空公司客户经验战略中日益重要
- 2025年5月,EchoStar宣布Q1 2025收入为38.7亿美元,在此期间实现了创纪录的低DISH churn,这表明客户在竞争激烈的广播环境中保留了很强. 结果显示,尽管新兴的OTT平台和替代内容供应商施加了压力,EchoStar仍具有业务复原力并有效管理用户的忠诚。 公司的表现也表明它有能力在传统DTH服务与数字创新之间取得平衡,确保收入流的连续性,同时适应消费者不断变化的取景偏好。 低利率加强了EchoStar在北美和全球市场的稳定服务供应商的地位
- 2025年2月,Tata Play和Airtel Digital TV通过股权互换安排进入了先进的并购讨论,标志着印度DTH部门潜在的重大合并. 合并一旦完成,可通过合并用户基础、扩大内容提供以及提高业务效率,重新塑造竞争环境。 战略调整旨在针对传统竞争对手和不断扩大的OTT平台加强市场定位,从而有可能提高定价能力和服务创新。 这一举措还反映了印度广播市场内部的合并趋势,因为公司寻求规模化和数字化一体化,以保持盈利能力。
- 2023年8月,Reliance Jio在公司第46届年度大会(AGM)上,与Jio Smart Home Services和Jio路由器一同揭幕了它的"Jio Set Top Box" (STB). STB提供旨在集成电视流,游戏等应用,并集成于焦克内马和焦克TV+等,为印度消费者创造了一个全面的数字生态系统. Reliance Jio通过捆绑娱乐,连通,以及智能家庭服务,旨在加强客户接触,扩大其数字足迹,并与其他DTH供应商和OTT平台有效竞争. 发布会体现了Jio将多种数字服务统一在一个单一生态系统下,增强用户的便利性和价值的战略。
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











