



全球一次性生物處理系統市場細分,按產品(培養基袋和容器、過濾組件、一次性或單次使用生物反應器、一次性混合器、生物反應器、切向流過濾裝置、深度過濾器、取樣系統、混合系統、管路組件及其他產品)、應用(過濾、儲存、細胞培養、混合和純化)、最終用戶(生物製藥製造商和製藥製造商的產業研究機構
单一用途生物加工系统的规模和增长率是什么
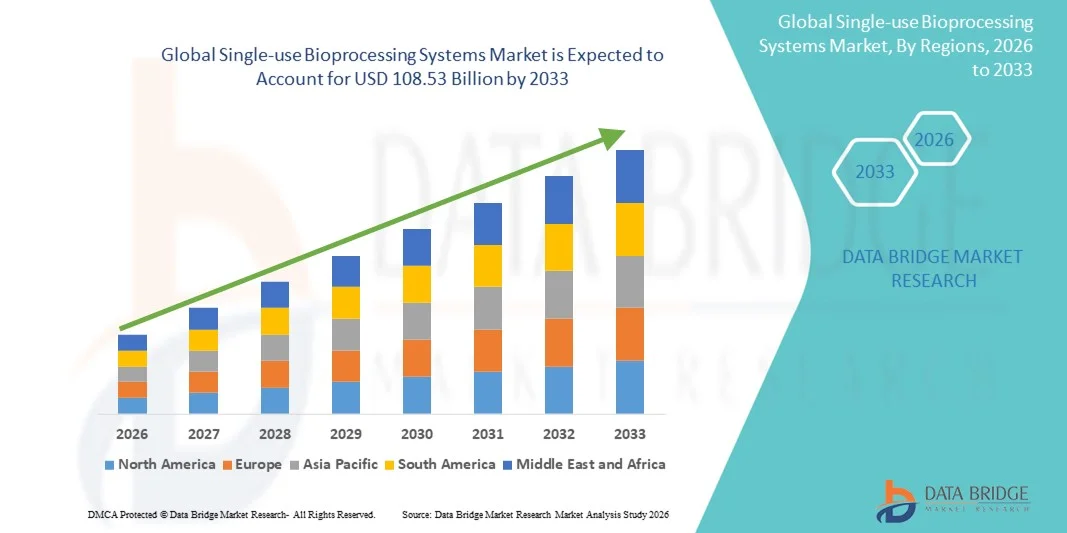
- 根据数据桥市场研究分析, 全球单一用途生物加工系统市场规模2025年363.5亿美元并可望达到到2033年达到1085.3亿美元, 以美元计CAGR为14.65%预测期间
- 市场增长主要是由于越来越多地采用和使用单一用途技术。生物药品由对生物学、疫苗和细胞 &基因疗法正在加速从传统的不锈钢生物反应器转向更灵活和成本效益更高的可支配系统。
- 此外,工业日益强调减少污染风险,缩短周转时间,降低资本支出并方便扩展,正在建立单一用途生物加工系统,作为许多合同制造组织、生物技术公司和研究实验室的首选。
市场大小和预测
- 全球市场价值(2025):363.5亿美元
- 预期市场价值(2033年):1085.3亿美元
- 预测CAGR(2026-2033):14.65%
单一用途生物处理系统的主要外卖是什么
- 单用途生物处理系统,包括可支配生物反应器、搅拌器、过滤器和流体处理组件,是现代日益重要的部件。生物药品由于其能够减少污染风险,消除清洁需求,并为生产生物记录仪、疫苗和先进疗法提供灵活、迅速部署的解决办法
- 对单一用途生物加工解决方案的需求不断上升,主要是由于生物记录学和细胞及基因治疗发展激增,生物制造能力不断扩大,以及工业界越来越倾向于成本效率高、可扩展和受污染控制的生产系统,支持更快地改变工艺。
- 北美主导了单一用途生物加工系统市场,2025年收入份额最大,为38.9%,辅以完善的生药生态系统,强劲的研发投资,并早日在主要生药公司和合同开发和制造组织中采用先进可支配技术.
- 由于生物制药基础设施的迅速扩大、政府和私人投资的增加,预计在预测期内亚太区域将是单一用途生物加工系统市场增长最快的区域。生物技术,并逐步转向跨新兴生物技术中心的灵活、有成本效益的生产系统
- 单用途生物反应器部分在2025年占据了全球市场的主导地位,市场份额为33.8%,其驱动力在于其在上游加工中的核心作用、对可扩展可处置反应堆格式的强劲需求以及支持临床规模和商业规模生物学和疫苗制造的能力
范围和单一用途生物加工系统市场分割报告
|
属性 |
单一用途生物加工系统 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
|
单一用途生物处理系统的主要趋势是什么
通过自动化和综合分析提高效率
- 全球单一用途生物加工系统市场的一个显著而加速的趋势是,在可支配制造平台内,深化自动化,先进工艺分析,数据驱动控制相结合,增强生物制品生产的可扩展性,一致性,操作效率.
- 例如,主要生物加工公司提供与先进监测工具相结合的单用途生物反应器系统,从而能够无缝地控制pH值、溶解氧等参数和温度,以支持完全自动化的工作流程
- 自动化与实时分析相结合,可以使单用系统学习过程行为,优化运行,并发送偏移的智能警报,而改进的传感器技术则能提供上下游操作的更准确性. 此外,封闭的自动化系统可减少污染风险,增强批量至批量一致性并缩短生物记录和细胞疗法的生产时间表
- 将单用途系统与数字平台和制造执行系统(MES)无缝地整合,使多个处理单元得以集中监督,使制造商能够从统一的数字接口协调上下游和填充操作.
- 这种向智能、自动化和高度一体化的单一使用系统发展的趋势从根本上改变了对现代生物加工工作流程的期望。 因此,Sartorius和Thermo Fisher Science等公司正在开发自动准备单用途生物反应器和配有先进传感器和数据集成能力的搅拌器,以优化生物生产
- 在生物制药和合同制造部门,对具有自动控制和综合分析的单一用途解决方案的需求正在迅速增长,因为各组织越来越优先考虑生物制品生产的效率、灵活性和速度。
生物加工系统市场动态
驱动程序
由于生物需求增加和灵活制造业的采用而增加的需求
- 生物记录学、疫苗和先进疗法的日益流行,加上加快采用灵活和模块化的制造环境,是单一用途生物处理系统需求增加的重要驱动因素
- 例如,在2025年,一些生物制造商宣布扩大配有全可支配技术的模块化设施,以加速临床和商业生物生产,重申整个行业向灵活基础设施的转变
- 由于生物制药公司力求减少污染风险,迅速扩大加工规模并尽量减少故障时间,单用系统提供了一些好处,例如与不锈钢设备相比,能够快速周转、减少清洁需求并改进操作灵活性。
- 此外,分散的生物制造越来越受欢迎,较小的临床批量也越来越多,对单一用途平台的依赖日益增加,这些平台提供可扩展性,便于各种生产需要的整合。
- 启用插接和游戏操作、简化站点间流程转移以及减少资本投资需求的能力,是推动生物开发者和CDMOs采用的关键因素。 上游和下游加工的先进单一用途系统越来越多,进一步促进了市场增长。
限制/挑战
物质互动问题和监管合规问题
- 围绕材料相容性、可提取性和可渗出性的关切以及监管审批方面的挑战,对更广泛的单一用途生物工艺的采用构成重大制约。 由于这些系统依赖以聚合物为基础的组件,确保产品安全和稳定性需要广泛的验证
- 例如,报告强调聚合物质量的可变性以及某些单一用途组件中存在可提取化合物,使生物制药厂商和监管商更加谨慎。
- 通过严格的测试标准、改进材料配方以及透明的供应商文件来解决这些问题,对于建立工业信心至关重要。 Merck和Cytiva等公司强调高纯度材料和经过验证的供应链,以安抚终端用户. 此外,与不锈钢系统相比,消耗品的经常性成本较高,这可能成为受预算限制的制造商的障碍,在新兴市场尤其如此。
- 虽然提高效率和改善可持续性举措有助于降低成本,但与可支配部件有关的长期支出仍然会阻碍大规模业务的广泛采用
- 通过加强材料科学、监管协调、更好的可提取性管理和改进成本优化战略来克服这些挑战,对于市场持续增长至关重要
单一用途生物加工系统如何分离
市场按产品,应用,终端用户划分.
- 按产品分列
在产品的基础上,市场被分割成介质袋和容器、过滤组件、可一次性或单用生物反应器、可一次性搅拌器、生物反应器、微量流量过滤器、深度过滤器、取样系统、混合系统、管接组件等产品。 单一用途生物反应器部分主导了市场,2025年市场收入份额最大,为33.8%,其驱动力在于其在上游生物学和疫苗生产中的关键作用。 生药制造商更喜欢单用生物反应器,因为它们灵活地将生产从临床批量扩大至商业批量。 这些系统减少了交叉污染风险并消除了复杂的清洁和消毒程序,这是比传统不锈钢反应堆的主要优势. 此外,它们与高级传感器相容并实现自动化,可以精确控制pH,温度等过程参数和溶解氧. 模块设计和容易融入现有设施进一步加强了它们的支配地位。
预计过滤组件的增长速度最快,从2026年到2033年达到20.5%,因为下游加工越来越多地采用净化和细胞培养澄清。 过滤组件支持快速、单一使用的工作流程,以尽量减少污染和运行中断时间。 它们对于确保产品质量和一致性至关重要,特别是在生物学以及细胞和基因疗法生产方面。 制造商越来越多地采用高性能过滤解决方案来提高产量和工艺效率。 日益强调产品不育和工艺验证的监管也促使人们采纳。 过滤组件为多种应用提供了灵活性,使它们对合同制造商和新兴生物技术公司具有很高的吸引力。
- 通过应用程序
在应用的基础上,市场被分解为过滤,存储,细胞培养,混合,和净化等. 2025年,由于单一用途系统在生产生物学、疫苗和先进疗法方面发挥着关键作用,细胞培养部分占据了市场主导地位,市场收入份额最大,为29.3%。 单用途平台为细胞扩张提供了无菌,闭合的环境,显著地降低了污染风险和工艺可变性. 对生物反应物参数的自动控制提高了可再生性,而可支配系统则允许比传统的不锈钢船更快的分批周转. 从实验室到试点和商业生产的可扩展性更加容易,这进一步加强了这一环节。 与先进传感器和监测系统的结合使得能够进行精确的控制,支持遵守监管和高质量的产出。
混合部分预计将在2026年至2033年出现18.9%的最快增长率,其驱动力是文化介质、缓冲和流程流体的快速和同质混合需求不断增加。 单一用途搅拌机为上游和下游工艺提供了灵活性,并减少了与清洁密集型传统系统有关的污染风险。 越来越多的采用封闭式系统制造和模块化设施设计,进一步加快了一次性混合解决方案的使用. 加强流程控制,与数字监测的结合,以及与自动化工作流程的相容性,是驱动本子区市场增长的关键因素.
- 按终端用户
以终端用户为基础,将市场分入生药制造商,生命科学研究与发展,合同研究组织和制造商. 2025年,生物制药厂商占市场份额最大,为41.2%,全球对生物、疫苗和先进疗法的需求不断增加。 大型和中型制造商正在迅速采用单一用途系统来减少资本支出,缩短流程时限并改进生产灵活性。 单一用途平台允许制造商在不投资昂贵的不锈钢基础设施的情况下迅速扩大生产规模. 加强监管的遵守和业务效率进一步加强了它们的支配地位。 制造商受益于减少交叉污染和简化清洁鉴定的风险,从而能够更快地发射产品。
合同研究组织和制造商(CROs/CMOs)部门预计将在2026年至2033年实现19.6%的最快增长率,而生物学和基因治疗生产方面的外包趋势则助长了这一增长。 CRO和CMO更喜欢单一用途系统,因为它们具有模块性,成本效益和同时处理多个客户项目的能力. 单一用途技术使这些组织能够为小批量临床生产提供灵活、可扩展和无污染的制造解决方案。 新兴生物技术公司和初创企业外包生产越来越多,这是推动采用的一个关键因素。 此外,CRO/CMO利用单一用途平台,在保持高质量标准的同时,有效地满足监管要求.
哪个地区拥有单一用途生物加工系统的最大份额
- 北美主导了单一用途生物加工系统市场,2025年收入份额最大,为38.9%,辅以完善的生药生态系统,强劲的研发投资,并早日在主要生药公司和合同开发和制造组织中采用先进可支配技术.
- 本区域制造商将业务效率、污染控制和可扩展性列为优先事项,从而在上下游流程中广泛部署单一用途生物反应器、搅拌器、过滤组件和其他可支配部件
- 强有力的研发基础设施、技术先进的劳动力队伍以及有利的监管和供资环境进一步支持了这种强有力的采用,使北美成为创新和大规模生物制造的关键枢纽
美国单一用途生物加工系统市场透视
美国的单一用途生物加工系统市场在2025年获得了北美最大的82%的收入份额,这得益于生物学,疫苗,以及细胞和基因疗法生产的迅速扩张. 制造商越来越多地采用一次性系统,以提高操作效率,减少污染风险并迅速扩大生产规模。 模块化和灵活的生物制造设施日益增长的趋势,加上先进的工艺自动化和分析,正在进一步推动市场增长。 此外,主要生物制药公司和合同制造组织对单一用途技术进行投资,极大地促进了市场的扩大。
欧洲单一用途生物加工系统市场透视
在整个预测期间,欧洲单一用途生物加工系统市场预计将在相当规模的CAGR扩展,这主要是由于生物制品制造的严格管制标准和对灵活生产平台的需求增加。 生物药品投资的增加、研究中心的城市化以及在临床和商业生产中采用一次性系统正在促进市场增长。 欧洲制造商还被吸引到单一用途系统提供的成本效益、业务效率和缩短的周转时间。 该区域在合同制造商、研究设施和商业生物生产场所中正在经历显著的采用。
英国单一用途生物加工系统市场透视
预计在预测期间,联合王国的单一用途生物加工系统市场将在一个值得注意的CAGR增长,其动力是日益重视生物药品创新并加快生物制品生产。 对模块化、一次性制造解决方案的需求得到了政府支持的研究举措和越来越多的生物技术初创企业的支持。 此外,对污染和运营效率的关切正在鼓励公司从不锈钢设备向单一用途平台过渡。 英国既有的生命科学生态系统和强大的CMO存在有望继续刺激市场增长.
德国 单一用途生物加工系统市场透视
在预测期间,德国的单一用途生物加工系统市场预计将在相当规模的CAGR市场扩大,因为人们日益认识到高效、无污染的生物制造过程以及对环境上可持续的生产解决方案的需求。 德国先进的生物制药基础设施和注重工艺创新,促进了单一用途生物反应器、搅拌器和过滤组件的采用。 将可支配技术与自动监测系统相结合的做法正日益普遍,制造商在临床和商业生产中优先考虑遵守管理规定、产品质量和业务效率。
亚太单一用途生物加工系统市场透视
亚太单一用途生物加工系统市场有望在2026-2033年间以25%的CAGR增长最快,其驱动力是中国、印度和日本等国日益扩大的生物药研发、能力扩张以及对模块制造的投资。 本区域越来越倾向于在政府促进生物技术创新举措的支持下,建立灵活、具有成本效益的生产系统,这正在推动采用。 此外,随着亚太生物技术应用中心逐渐成为生物合同制造的中心,单一用途系统的可用性和可负担性正在扩大,从而能够在新兴生物技术公司和CDMO中更广泛地部署。
日本单一用途生物加工系统市场透视
日本的单一用途生物加工系统市场正因该国先进的生物技术生态系统、采用高水平的自动化制造解决方案、以及对生物学和再生疗法的需求增加而变得日益强劲。 日本制造商将无污染,灵活的生产平台列为优先事项,以提高工艺效率并符合监管要求. 单一用途系统与数字监测和分析工具的结合正在推动增长。 此外,日本的老龄化人口和不断增长的保健需求有望进一步刺激临床和商业部门快速、安全和可扩展的生物生产需求。
印度单一用途生物加工系统市场透视
印度的单一用途生物加工系统市场在2025年占了亚太地区最大的市场收入份额,这归因于该国迅速扩大的生物制药部门、研发投资的增加以及合同制造组织的强大存在。 印度正在成为生物学、疫苗和细胞与基因治疗生产的关键市场,临床和商业制造中越来越多地采用单一用途系统。 政府支持生物技术中心,提供负担得起的可支配技术,对灵活、无污染的制造解决方案的需求日益增加,这些都是推动印度市场增长的关键因素。
哪些是单用途生物加工系统中的顶级公司
单一用途生物加工系统行业主要由成熟的公司领导,包括:
- 瑟莫·费舍尔科学公司(美国).
- 萨托里乌斯集团(德国)
- 默克 KGaA(德国)
- 达纳赫(美国).
- 保龄球公司(美国).
- 埃彭多夫·塞克(德国)
- 康宁公司(美国)
- Avantor, Inc. (美国)
- 圣戈班生命科学(法国)
- 帕克·汉尼芬 (美国).
- Entegris股份有限公司(美国)
- 梅斯纳过滤产品公司(美国)
- Repligen公司(美国)
- PBS生物科技股份有限公司(美国)
- ABEC股份有限公司(美国)
- Cellexus有限公司(英国)
- Distek股份有限公司(美国)
- Applikon生物技术公司(荷兰)
- GE 保健(美国)
- Rentschler Biophirma SE(德国)
全球单一用途生物加工系统市场的最新发展情况是什么
- 2025年3月,Cytiva扩展了其Xcellerex QQ平面生物反应器组合,增加了500-L和2000-L单体生物反应器. 这一扩展使科学家和制造商能够无缝地从较小的实验室/试验规模扩大到商业规模的生产(2 000升),提高业务灵活性并加快从临床试验批次过渡到大型商业制造
- 2024年6月,Aragen Bioscience(一种CDMO)验证了Getinge的SUPR单体活性反应器(50 L & 250 L),用于大规模重组抗体生产. 验证表明,利用单一的“使用”系统,可以无缝地扩大整个上游过程,而不会出现性能丧失的连续细胞生长、稳定的代谢物/pH/osmolity剖面和高产量。 这种现实世界的采用,突出表明人们越来越相信单用生物反应器进行高质量、大规模生物制品制造
- 2024年4月,Cytiva在INTERPHEX 2024大会上揭开了其Xcellerex磁性搅拌器单--use混合系统. 这个混合器以2 000L和3 000L容量提供,它解决了一个关键的瓶颈:大规模地为mAb、疫苗和基因组医学制造准备媒体、缓冲剂和其他解决办法。 其设计有助于减少大规模单用途作业中泄漏或被污染的风险,使大规模生物加工更安全和更可靠。
- 2024年3月,Getinge推出了SUPR单用途生产反应堆(SUPR)系统,这是一个更大的单用途生物反应器平台,旨在进行试点和GMP制造。 最初以50L和250L版本推出. SUPR到达了伽马辐射和预装,从而减少了对不方便绝育或清洁的需求。 其“点击-n-go”袋装入、可配置控制系统和可扩展设计有助于连接实验室规模的研究和大规模生产,使单一用途生物加工更方便使用并减轻基础设施负担
- 2023年4月,Cytiva推出了"QQPlatform"单曲"使用生物 Reactor"系列(最初为50L和200L)来简化上游生物加工业务. QQ平面与自动化软件(Figulate)和一个内置的缩放工具(Bioreactor Scaler)相伴而来,它有助于在缩放中实现进程标准化并减少试运行和缩放. 因此,包括单克隆抗体(mAbs)、病毒载体、基因疗法在内的生物记录学的制造效率提高,供应链操作简化,成本可能更低,时间更短
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











