



全球软件定义自动化(SDA)市场分割,按组件(软件、硬件和服务)、技术(SCADA/HMI和监理软件、虚拟PLC和软控制器、工业边缘和管弦乐、数字双相模拟等)、部署(关于准备、混合和云)、终端用户(自动化、电子和半导体、食品和饮料、医药和生命科学、能源与公用事业等)——2033年工业趋势和预测
什么是软件定义自动化(SDA)市场规模和增长率
- 根据数据桥市场研究分析,软件定义自动化市场的价值为:2025年,441.0亿美元预计将达到至2033年1231.7亿美元,生长在一个2026-2033年CAGR为13.70%.
- 由于对灵活、硬件独立控制架构的需求不断增加,虚拟控制器和集装箱化应用的采用越来越多,以及工业AI在汽车、电子、食品和饮料、制药和能源部门的使用范围扩大,市场正在经历持续增长。
- 从固定的硬件控制器向以软件为中心的自动化的日益转变,加上控制、边缘计算和企业信息技术系统的日益一体化,正在支持市场采用。 软件定义的自动化正在跨处应用工业协调和监督控制边缘 AI 硬件还有一个工业IOT平台,为制造商提供更快的工程和更容易的缩放.
市场大小和预测
- 全球市场价值(2025):44.10亿美元
- 市场预期价值(2033):123.17美元 10亿
- CAGR预测(2026-2033):13.70%
- 2025年主要区域:欧洲
- 快速增长区域:亚太
软件定义自动化市场的主要外卖是什么
- 欧洲主导了软件定义自动化(SDA)市场,2025年收入份额最大,为35.22%,辅以强大的自动化供应商基础,早期虚拟控制器部署,以及先进的汽车和机械制造.
- 亚太预计将是增长最快的区域,2026年至2033年的CAGR为15.90%,由大型工厂自动化、电子产品制造和政府支持的智能制造方案提供燃料。
- 软件部分在2025年以46.83%的股权带动了市场,驱动的动力是越来越多地采用工程,管弦,控制软件将应用与硬件脱钩.
- 服务是增长最快的组成部分,预计将登记16.74%的CAGR,反映出对移徙规划、一体化和虚拟控制系统生命周期管理的需求不断增加。
- SCADA/HMI和监督软件部分主导了技术类别,2025年收入份额为28.36%,主导者是大型安装基座和作为自动化系统操作层的作用.
- 虚拟PLC & 软控制器是发展最快的技术类型,CAGR为16.80%,由对硬件独立,集中管理,安全认证控制的需求所驱动.
- 汽车公司在2025年占市场份额的29.84%,因其自动化密度高并提前采用虚拟化的店底控制而更受青睐.
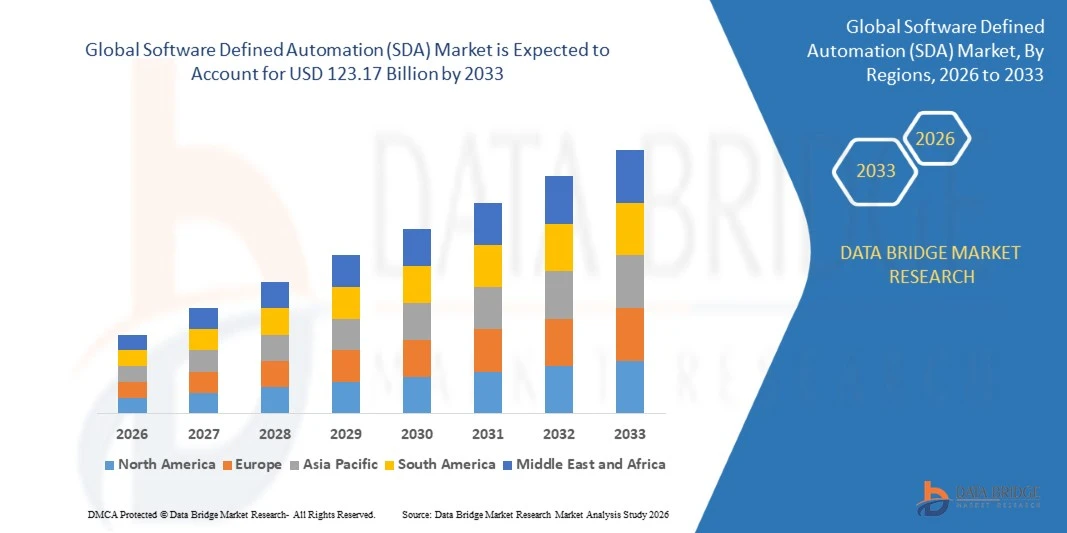
报告范围和软件定义的自动化(SDA)市场分割
|
属性 |
软件定义自动化( SDA) 关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了市场价值,增长率,市场部分,地域覆盖,市场主体,市场假设等市场见解外,由数据桥市场研究组负责的市场报告还包括了深入的专家分析,进出口分析,定价分析,生产消费分析,虫害分析等内容. |
软件定义自动化(SDA)市场的关键趋势是什么
- 软件定义自动化正在从概念转向生产,控制逻辑在工业PC和标准服务器基础设施上作为虚拟PLC运行,而实际投入,输出,驱动器和马达仍然留在店面.
- 例如,2025年3月,据Siemens AG称,Audi在Böllinger Höfe工厂为其汽车车体组装线采用了Simatic S7-1500V虚拟控制器,而Simatic S7-1500V F作为第一个故障安全虚拟控制器获得了TüV安全认证,使得安全敏感应用能够迁移到软件定义的环境.
- 虚拟控制器正与工业边缘平台和AI应用程序结合,允许控制,视觉检查,分析工作量共享相同的软件基础设施.
- 超视距灵活性和开放的工程工具链越来越重要,因为制造商试图对现有信息技术基础设施进行虚拟化控制并避免依赖单一硬件平台。
- 例如,2026年4月,据Siemens AG称,工业边缘管理2.0增加了对OpenShift和Hyper-V等超显像器的支持,而WinCC Open Architecture则作为Edge App和S7-1500V虚拟PLC提供,使得分散的SCADA和控制能够运行在现有IT基础设施上.
- 随着虚拟控制器成熟,安全认证,AI集成,开放标准不断推进,软件定义自动化预计将从新的生产线扩展到由离散和加工行业组成的棕地现代化.
软件定义自动化市场的关键驱动程序是什么
- 对灵活、可快速再配置生产的需求增加了对自动化架构的需求,在自动化架构中,软件可以独立于基础硬件进行更新、缩放和编排。
- 例如,2025年4月,根据Schneider Electric的说法,该公司在汉诺威Messe 2025推出了EcoStruxure自动化专家平台,该平台是一个统一的环境,提供控制应用程序的概况和管理,其开放的软件定义自动化系统的客户可立即使用,该软件基于IEC 61499标准.
- 制造商正在采用软件定义的架构来缩短工程周期,简化整个工厂的维护,并通过将业务技术与企业信息技术相融合来使数据驱动的改进成为可能.
- 例如,2025年1月,据Siemens AG称,该公司在CES 2025上介绍了其数据愿景、AI和软件定义的自动化趋同,以便实现更大的灵活性、优化和跨行业的持续改进,包括将Siemens工业副驾驶与工业边缘一体化。
- 随着工业公司越来越多地在生产中部署AI,在实时控制的同时承担AI工作量的硬件独立控制平台正成为现代化方案的优先事项.
哪些因素挑战软件定义自动化市场的增长
- 将实时控制移到虚拟化环境中引起了对定时主义的担忧,因为计时精确性,快感和遵守最后期限必须在不同的计算负荷下保持.
- 例如,2025年10月,根据IEEE CAMAD 2025讲习班,卡尔斯鲁厄理工学院的研究人员在PREEMPT-RT Linux系统上评价了多克和波德曼集装箱的CODESYSYS Control和OpenPLC虚拟PLC,发现实时行为取决于运行时间选择和系统级别调整,特别是在计算工作量增加的情况下.
- 将业务技术与信息技术基础设施相融合,也扩大了网络安全攻击的表面,要求以前依赖孤立控制网络的工厂有新的安全做法、技能和治理。
- 从已安装的硬件控制器,专有工程工具和长寿资产中迁移,需要精心规划,对自动化工程师进行再培训,并进行验证,这可以减缓褐地设施的采用.
- 例如,在2025年2月,根据ARXIV,审查OT网络网络安全问题的研究人员指出,随着OT系统在工业4.0举措下与IT系统融合,它们更容易受到恶意软件、赎金软件和民族国家威胁等攻击,突出了安全挑战,这些挑战可能限制软件定义架构的采用。
- 实时性能要求、网络安全关切和迁移复杂性的结合可能限制规避风险和对成本敏感的操作者采用,特别是在经证明的硬件控制器继续满足生产要求的情况下。
软件定义自动化( SDA) 市场如何分割
软件定义自动化(SDA)市场根据组件,技术,部署以及终端用户进行分解.
- 按构成部分
在组件的基础上,软件定义自动化(SDA)市场被分割成软件,硬件,和服务. 软件部分在2025年占了46.83%的市场份额,并越来越多地采用工程环境、虚拟控制器、管弦乐工具和监督应用。 软件可以将控制应用程序开发,版本化,并独立于硬件进行部署. 与工业AI和数据平台的融合正在扩大其在工厂运营中的作用. 订阅和许可证发放模式也支持各已安装基地的经常性收入。
由于对移民规划、系统整合、网络安全评估、培训和生命周期支持的需求的驱动,预计服务部门在2026年至2033年的CAGR增长最快,达到16.74%。 从硬件控制器转向虚拟化架构需要新的工程实践和验证. 自动化供应商与咨询和一体化公司之间的伙伴关系正在加快交付能力。 车队管弦乐和更新方面的服务正在进一步加强这一部分。
- 按技术分列
以技术为基础,将软件定义自动化(SDA)市场分入SCADA/HMI & 监管软件,虚拟PLC & 软控制器,工业边缘与管弦乐,数字双子与模拟等. SCADA/HMI和监管软件部分在2025年占28.36%的比重中占据了主导地位,并得到了其大型安装基座的支持以及其作为监测和控制操作层的作用. 分散运行的SCADA边缘基础设施正在提高灵活性。 与MES和控制器数据的整合支持分析,AI使用案例. 传统监督系统的现代化进一步支持了需求。
虚拟PLC & 软控制器部分预计在对硬件独立控制,集中管理,安全认证的虚拟控制器的需求驱动下,在2026年至2033年的CAGR增长为16.80%. 虚拟PLC运行在工业个人电脑或服务器上,可以集中进行缩放和更新. 汽车和机械制造商的采用表明已做好生产准备。
- 按部署
根据部署,软件定义的自动化(SDA)市场被分割成-premise,mixy,和云. 2025年,在确定实时控制、数据安全以及独立于外部网络的运作要求的支持下,现场直播部分以51.24%的比重占据了市场主导地位。 工厂一般在接近机器的本地服务器或工业PC上托管虚拟控制器. 现场部署也符合流程关键环境中的安全和监管要求。 标准化的信息技术硬件有助于降低成本并简化生命周期管理。
云段预计在2026至2033年的CAGR增长为19.10%,辅以越来越多的使用以云为基础的工程,版本控制,机队管理,自动化资产分析等手段. 云控制平面允许工程师管理跨越多个站点的控制器和应用. 与超规模平台和AI服务的整合正在扩大使用案例.
- 按终端用户
在最终用户的基础上,软件定义自动化(SDA)市场被分割成汽车、电子和半导体、食品和饮料、药品和生命科学、能源和公用事业等。 汽车机能部分在2025年以29.84%的比重主导最终用户类别,辅以高自动化密度,频繁的型号更换,并提前采用虚拟化的店底控制. 车体组装和质量检查线得益于集中管理和AI集成. 制造商寻求能够通过软件重组的灵活生产. 汽车制造商和自动化供应商之间的合作正在加速部署。
制药和生命科学部分预计将在2026年至2033年达到16.30%的CAGR增长最快,这取决于对灵活批量生产、数据完整性和可追踪性的需求。 软件定义的架构简化了验证,更改管理和跨站点的文档. 越来越多的数字双胞胎和基于人工智能的程序监测正在支持需求。
哪个区域拥有软件定义自动化市场的最大份额
- 欧洲主导了软件定义自动化(SDA)市场,2025年收入份额最大,为35.22%,辅以主要自动化供应商的存在,强大的汽车和机械制造,以及虚拟控制器的早期商业部署.
- 本区域还得益于强有力的工程专门知识、开放自动化标准方面的积极行业合作以及制造商注重灵活和高能效的生产。 越来越多地采用虚拟的PLC、工业边缘平台和AI辅助的质量检查,以及日益强调网络安全和功能安全,继续加强了欧洲在全球市场上的地位。
德国软件定义自动化( SDA) 市场透视
德国的软件定义自动化(SDA)市场正在出现强劲增长,原因是德国在工厂自动化、自动化供应商集中以及汽车生产中早日采用虚拟化控制。 制造商越来越多地部署虚拟PLC、工业边缘平台和基于AI的检查,以提高灵活性并减少工程工作。 汽车制造商、自动化供应商和研究机构之间的有力合作,以及德国对功能安全、数据保护和工业4.0的关注,正在推动对工业应用软件定义自动化的需求。
亚太软件定义自动化(SDA)市场透视
亚太定义自动化软件(SDA)市场预计将得到快速增长,其驱动力是大型工厂自动化、扩大电子和汽车生产以及中国、日本和印度等国政府支持的智能制造举措。 对灵活生产、更短的工程周期和AI带动的质量控制的需求日益增加,正在支持区域扩展。 此外,本区域强大的制造业基础和对工业软件的投资正在加速采用虚拟控制架构。
日本软件定义自动化( SDA) 市场透视
日本软件定义自动化(SDA)市场由于先进的机械和机器人工业、强大的国内自动化供应商以及在劳动力短缺的情况下注重生产力,正在持续增长。 制造商正在逐步采用虚拟化的控制和以边缘为基础的应用,同时采用既有可编程控制器。 此外,日本对可靠性的强烈需求、产品寿命周期的长和与现有工厂系统的后向兼容性正在形成向软件定义自动化的有分量而稳定的过渡。
中国软件定义自动化(SDA)市场透视
中国软件定义自动化(SDA)市场在大规模制造,政府支持智能制造,扩大国内自动化和工业软件供应商的驱动下,发展迅速. 越来越多地使用基于AI的流程优化,数码双胞胎,以及跨越电子,汽车,流程行业的连接生产线,正在推动需求. 此外,国内控制系统供应商和工厂快速现代化正在将中国定位为亚太地区软件定义自动化的关键增长市场.
英国软件定义自动化(SDA)市场透视
英国的软件定义自动化(SDA)市场正在稳步增长,并越来越多地采用数字制造、先进工程和工艺工业现代化。 制造商和公用事业正在探索虚拟化的控制、模拟和监督软件,以提高效率和复原力。 此外,主要工业软件供应商的存在和对网络安全和净零倡议的日益重视正在支持联合王国更广泛地采用软件定义的自动化。
美国软件定义自动化(SDA)市场透视
美国的软件定义自动化(SDA)市场由于制造业的复苏,自动化投资,以及对灵活,AI-ready控制平台的需求不断增长而出现强劲增长. 自动化供应商、软件公司和系统集成商正在合作,为包装货物、汽车、半导体和能源应用提供开放的以软件为中心的架构。 国家成熟的技术生态系统以及控制与信息技术和云平台日益融合,进一步推动了市场增长。
软件定义自动化(SDA)市场中的哪家公司
软件定义自动化(SDA)行业主要由历史悠久的公司领导,包括:
- 西门子集团(德国)
- 施耐德电器(法国)
- Rockwell自动化公司(美国).
- ABB有限公司.(瑞士)
- Beckhoff 自动化 GmbH & Co. KG(德国)
- Phoenix Contact GmbH & Co. KG(德国)
- Bosch Rexroth AG(德国)
- Honeywell国际公司(美国)
- Emerson Electric Co. (美国).
- 三菱电气公司(日本)
- 奥姆龙公司(日本)
- 洋子川电力公司(日本)
- CODESYS集团(德国)
- 红帽股份有限公司 (美国).
- 英特尔公司(美国).
- Advantech有限公司(台湾)
- AVEVA集团有限公司(英国)
- Hitachi有限公司(日本)
- 微软公司(美国).
- 仙人掌(爱尔兰)
软件定义自动化市场的最新发展是什么
- 2025年5月,Schneider Electric宣布将在底特律Automate 2025推出其开放的,软件定义的自动化及相关技术,包括在其新推出的EcoStruxure自动化专家平台内提供AI副驾驶,该平台集成了跨硬件和软件平台,并为运营商和工程师提供实时数据访问.
- 2025年3月,西门子和Accenture宣布成立"西门子商业集团"(Accenture Siemens Business Group),这个集团由全球7000名专业人士组成,将开发并营销解决方案,将西门子加速器工业AI,软件,自动化技术与Accenture的数据和AI能力相结合,支持工业转型和软件定义操作.
- 2025年3月,在汉诺威·梅斯2025上,西门子宣布正在加速与微软合作在Azure平台上开发工业基金会模型,培训内容为行业特定数据,同时加强西门子工业边缘业务与微软云平台的合作.
- 2026年4月,贝克霍夫在汉诺威·梅斯(Hannover Messe)2026上介绍了人工智能和经典控制技术如何能被集成为新的系统方法,反映了基于PC的控制供应商将AI直接嵌入以软件为中心的自动化平台的努力.
- 2026年5月,Rockwell Automation在其财政第二季度收入报告中概述了从硬件供应商向由软件主导的工业智能的转变,计划将AI,自主机器人,和云土软件嵌入到核心控制层,并引用了ATS Automation在德克萨斯州采用其Logix平台的新AI数据中心.
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











