


全球干酪市场分化,由Flavour(Cheddar Flavour, Mozzarella Flavour, 瑞士Flavour, Monterrey Jack Flavour, Pepper Jack / Jalapeno Flavour, 墨西哥Flavour, Garlic/Herb Flavour, American Flavour, Parmesan Flavour, Provolone Flavour, Cream Cheese 替代品), 分配渠道(Store-base, 非Stotore-base), 应用(Sandwich Suples, Pizza Topings, Culinary Sauces, 其他), 终端用户(Houshold,食品服务,机构厨房) 2033年工业趋势和预测
豆酪市场规模和增长率是什么
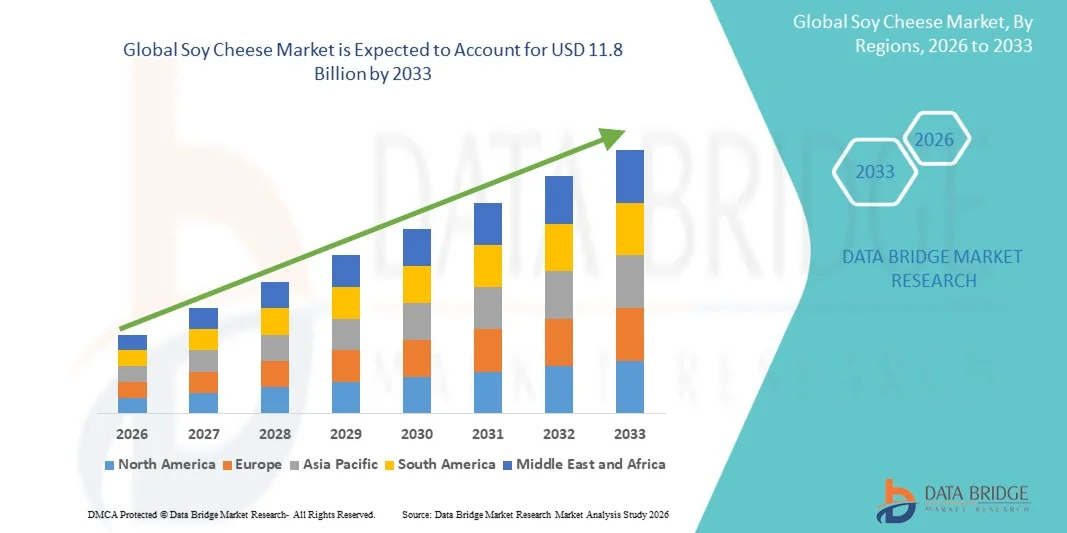
- 根据市场分析,全球大豆起司市场的价值为:2025年98.0亿美元预计将达到11.8亿美元 2033年以前,生长在一个2026至2033年CAGR为5.00%..
- 数据中心的扩大、高速光学通信网络的部署增加、3D感知技术的采用增加以及消费电子、汽车、电信和工业应用对节能和高性能激光解决方案的需求增加,都推动了市场的稳定增长。
- AI和超规模数据中心的部署增加,采用400G和800G光学互联,越来越多地使用LiDAR和高级驱动辅助系统,光学感测技术的进步,都鼓励制造商投资于高性能单模VCSEL解决方案,先进的半导体设计,提高光学效率并更广泛地开发应用。
市场大小和预测
- 市场价值(2025):98.0亿美元
- 预期市场价值(2033):154.4美元 10亿
- 预测CAGR(2026-2033):5.00%
- 2025年主要区域:北美
- 最快增长区域:亚太
豆酪市场的主要外卖是什么
- 北美正在占据这一环节的主导地位,占2025年收入份额的34.72%,由已确立的大豆供应链、高蛋白质含量、广泛的配方多用途性以及越来越多的消费者在素食者、素食者和灵活消费者中偏好植物替代品。
- 亚太大豆芝士市场预计将出现强劲增长,其支持因素包括越来越多地采用以植物为主的饮食,中国和日本等国家已确立的大豆消费,提高对奶制品替代品的认识,扩大食品服务应用,并增加以植物为主的起司产品的供应。 预计从2026年到2033年,亚太素干酪市场内的豆类部门将增长12.2%。
- 块和片是非干酪市场的主要产品格式,辅以消费者的熟悉程度、方便度、三明治、汉堡、披萨和即食用餐的多用途性以及越来越多的植物起司替代品。 块和切片部分占2025年非干酪市场份额的40.12%,而碎块和成片产品预计在2031年达到18.26%的CAGR增长最快。
- 以大豆为原料的起司正作为一种多功能植物替代品而获得牵引力,其驱动力在于其蛋白质含量、既有的加工基础设施、可负担性以及适合多种起司格式。 消费者对无乳品、素食和弹性饮食的兴趣日益增加,这正鼓励制造商改善以豆为原料的奶酪产品的口味、纹理、熔融特点和营养状况。
- 超市和超市是非乳酪产品的主要分销渠道,辅以广泛的产品供应、已建立的零售网络、植物类更大的货架空间、促销活动以及消费者倾向于在实物商店中评价包装食品。 超市/超市频道占2025年非干酪收入的55.48%.
- 预计网上零售将迅速增长,其驱动力是电子商务渗透率不断提高、产品选择范围扩大、直接对消费者品牌、方便家庭交货、订阅模式以及消费者获得特有和以植物为主的奶酪产品的机会不断增多。 非奶酪市场的网上零售预计将在2033年以17.02%的CAGR增长。
报告范围和豆酪市场分割
|
属性 |
豆酪关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的见解之外,数据桥市场研究所编写的市场报告还包括深入的专家分析、定价分析、品牌份额分析、消费者调查、人口分析、供应链分析、价值链分析、原材料/可消耗品概览、供应商选择标准、PESTLE分析、波特分析以及监管框架。 |
豆酪市场的关键趋势是什么
- 大豆奶酪制造商越来越注重改进口味、纹理、可熔性和可伸缩性,以提供更密切地复制传统奶酪并支助在家庭和食品服务应用中更广泛地采用的产品。
- 随着消费者越来越多地寻求具有透明成分、高蛋白含量、维生素、矿物质和其他营养效益的植物产品,清洁标签、强化剂和功能性豆类奶酪配方正变得具有吸引力。
- 例如,在2026年,"好星球食品"(Good Planet Foods)正专注于植物基起司配方,这些配方能提供更好的熔融,拉伸,纹理和口味等特性,支持使用无乳酪替代品,跨越比萨饼,三明治,汉堡,酱油等应用,以及烘焙食品等.
- 制造商还正在扩大产品品种和形式,包括木扎拉、克德达尔、帕梅桑、切片、块状物、粉碎产品和口味配方,以解决不同的消费者偏好并增加零售和食品服务渠道的应用。
- 随着消费者对以植物为基础的蛋白质、无乳糖食品、清洁标签产品、方便格式和负担得起的奶制品替代品的需求继续增加,全球大豆奶酪市场内创新的豆类奶酪配方、更好的感官性能、强化产品以及扩大零售和食品服务供应预计将变得越来越重要。
豆酪市场的主要司机是什么
- 大豆奶酪制造商越来越注重改进口味、纹理、可熔性和可伸缩性,以提供更密切地复制传统奶酪并支助在家庭和食品服务应用中更广泛地采用的产品。
- 随着消费者越来越多地寻求具有透明成分、高蛋白质含量、维生素、活生素和其他营养效益的植物产品,清洁标签、强化剂和功能性豆类奶酪配方正变得具有牵引力。
- 例如,2025年1月,JULIENNE BRUNO在英国全食品市场推出了 " Mozzafiore Pearls " ,这是一种使用大豆而不是乳制品制作的 " Mozzarrella " 珍珠式起司替代品。 该产品使用发酵和传统起司制作技术来达到有奶油和下咸味的柔和而有春分的纹理,凸显出越来越注重改进以豆为原料的起司替代品的感官特征,纹理和多功能性.
- 制造商还正在扩大产品品种和形式,包括木扎拉、克德达尔、帕梅桑、切片、块状物、粉碎产品和口味配方,以解决不同的消费者偏好并增加零售和食品服务渠道的应用。
- 随着消费者对以植物为基础的蛋白质、无乳糖食品、清洁标签产品、方便格式和负担得起的奶制品替代品的需求继续增加,全球大豆奶酪市场内创新的豆类奶酪配方、更好的感官性能、强化产品以及扩大零售和食品服务供应预计将变得越来越重要。
哪些因素挑战了豆酪市场的增长
- 大豆奶酪制造商在实现与传统奶酪相类似的口味和口味特征方面面临挑战,因为与大豆有关的特有豆类、干草或苦味纸条可以降低消费者的接受程度并限制主流消费者的采用。 因此,制造商正注重发酵、口味遮盖和改良成份组合,以发展出更中性更强和类似乳制品的口味。
- 制造商还受到纹理、可熔性、可伸缩性和口腔限制等挑战,因为豆类蛋白不会自然地复制乳酪的外壳结构。 这些限制可导致有谷物、橡胶或弹性较小的纹理的产品,特别是在需要强熔和拉伸性能的应用中。
- 例如,2025年1月,JULIENNE BRUNO在英国全食品市场推出了Mozzafiore Pearls,这是一种以豆类为主的奶酪式奶酪替代品,使用传统的奶酪制作技术和发酵。 开发该产品是为了提供柔软、有春分和奶油味的口味,表明人们越来越重视发酵和加工技术,以克服与植物起司替代品有关的感官和功能限制。
- 豆酪制造商越来越多地需要投资于高级配方,发酵,酶处理,并进行加工技术来减少外脂,改善蛋白质功能,增强奶油性能,并实现更好的熔融和拉伸特性. 2025年8月,Schuman起司和Good Planet Foods组建了合资企业"GPV Foods",将Schuman的Vevan出厂起司品牌与Good Planet的零售业务结合起来,以加强制造能力,扩大出厂起司组合,支持产品创新和类别扩展.
- 总体而言,与豆类相关联的脱口而出,乳制品等质地和功能有限,配制复杂,先进加工技术所需投资等有关的挑战,继续影响"豆类起司"市场的发展. 最近的产品推出和行业合作表明,制造商越来越多地通过发酵、改进起司制作过程、扩大产品格式和战略伙伴关系来克服这些限制。
豆酪市场怎么样
市场根据Flavour,放送通道,应用程序,和端用户进行分拆.
- 由风味
以花香为主,将"酸奶酪"市场分出为"切德达尔花香","莫扎雷拉花香","瑞士花香","蒙特里·杰克花香","佩珀·杰克/贾拉佩诺花香","墨西哥花香","蒜香"/"赫布花香","美国花香","帕尔梅桑花香","普罗沃隆花香"等. Cheddar Flavour部分在2025年拥有23.32%的最大市场收入份额,其支持是其熟悉的口味,广泛的消费者接受,以及大量用于三明治,披萨,小吃,和准备的食品.
Mozzarella Flavour部分预计将以6.92%的CAGR增长最快,对植物比萨上层、烘焙食品和食品服务应用的需求不断增加,需要改进熔融和拉伸特性。
- 按发行频道
在发售渠道的基础上,将"豆酪"市场分出为"以店为主"和"以店为主". 2025年,在超市、超市、便利店和特产零售商广泛提供植物奶酪产品的支持下,基于商店的部分拥有最大的市场收入份额为55.48%。
在扩大在线杂货平台、家庭送货服务、数字促销以及消费者更加倾向于方便地购买以工厂为主的食品的支持下,非Store部分预计将以17.02%的CAGR增长最快。
- 通过应用程序
在应用的基础上,"豆酪"市场被分出分出为"三明治散","披萨","烹饪酱"等. 在2025年,披萨上市部分拥有最大的市场收入份额为41.26%,这得到了对以植物为主的披萨需求的增加和以豆为主的起司替代品的不断增多以及熔融和拉伸特性的改善的支持。
桑威奇扩散部分预计将以13.8%的CAGR增长最快,同时增加以植物为基础的方便用餐、即用配方和无乳制品的消费。
- 按终端用户
以最终用户为基础,将"豆酪市场"分为"家庭","食品服务","机构厨房". 2025年,家庭部分拥有最大的市场收入份额,为52.64%,支持这一份额的是越来越多地采用素食和无乳糖饮食,提高对植物替代品的认识,以及通过零售和在线渠道扩大供应。
食品服务部门预计将以14.6%的CAGR增长最快,并越来越多地将植物奶酪替代品纳入餐厅菜单、披萨店、咖啡馆和快餐餐厅。 目前的市场研究将零售消费者确定为主要的最终用户部分,将食品服务确定为一个重要的增长领域。
哪个地区拥有豆酪市场的最大份额
- 北美主导了"豆酪市场",2025年收入份额最大,为40.42%,辅以素食和弹性饮食的日益采用,乳糖不容忍意识的增强,对无乳制品的强劲需求,以植物为原料的食品提供量的扩大,以及美国和加拿大各地已建立的以植物为原料的起司制造商和零售网络. 本地区零售普及率高,以植物为主的起司产品在超市,特产店等多家超市,在线渠道的提供量不断增长,进一步支撑了市场扩张.
- 预计亚太区域在预测期间将出现显著增长,其支持因素包括消费者对植物营养的认识得到提高,对奶制品替代品的需求增加,城市化日益扩大,有组织的零售和电子商务渠道得到扩大,消费者对以大豆为原料的食品已十分熟悉。 中国,日本,印度,韩国等地区国家由于已经建成的大豆加工业,大量消费人口,并越来越多地采用素食,素食,无乳糖等食品,因此仍然是重要市场.
美国豆酪市场透视
美国大豆芝士市场得到了支持,消费者对植物和无乳制品的替代品越来越感兴趣,素食和有弹性的饮食日益被采用,对适合乳糖不耐或乳制品过敏消费者的产品的需求也越来越大. 市场还受益于扩大零售和食品服务供应、产品创新以及品味、纹理和融化特点的改善。 消费者对植物营养的认识得到提高,超级市场、特产店、网上零售商和餐馆中以大豆为主的起司供应量增加,预计将为市场扩张创造进一步的机会。
欧洲豆酪市场透视
欧洲大豆芝士市场得到以下支持:越来越多地采用以植物为基础的灵活饮食,提高对乳糖不容忍的认识,对无乳品替代品的需求不断增加,通过超市、特产零售商和在线渠道扩大供应。 以大豆为主的起司仍然是欧洲植物为主的起司市场的显著来源,其蛋白质含量支持,建立了供应链,负担得起,并跨克德达尔,莫扎雷拉和奶油起司配方的多功能性. 产品创新侧重于提高品味、纹理、可熔性以及营养价值,进一步支持了德国、英国、法国、意大利和西班牙的市场发展。
英国豆酪市场透视
英国人 豆酪市场得到以下因素的支持:消费者对植物和无乳制品替代品的兴趣日益浓厚;素食和有弹性饮食的采用日益增加;通过超市和在线渠道扩大植物奶酪的供应。 消费者的需求也鼓励制造商改善口味、纹理、可融化性和营养状况。 以英国植物为主的起司类别继续扩大,近年来品牌销售量大幅上升,而mozzarella和切片起司格式在消费者中仍然很受欢迎. 然而,与传统起司相比,口味、功能和相对较高的价格仍然是更广泛采用的重要考虑因素。
德国豆酪市场透视
德国大豆芝士市场得到了消费者对植物和无乳制品替代品的强烈兴趣、越来越多的素食和灵活饮食的采用、以及对健康、可持续性和动物福利考虑的认识的提高的支持。 德国仍然是欧洲以植物为主的食品市场之一,同时扩大超市,折扣,特产零售和在线发售正在改善产品的可及性. 对以大豆为原料的起司的需求由于消费者对熟悉的起司形式的兴趣而得到进一步支持,例如:摩扎雷拉、克德、切片起司和散片等。 产品创新侧重于提高品味、纹理、营养价值和可负担性,预计将加强市场机会。
亚太干酪市场透视
亚太大豆芝士市场正在目睹需求增加,这得到了健康意识的提高、素食和灵活饮食的采用率的提高、乳糖不容忍意识的提高以及消费者对以大豆为主的食品的强烈熟悉程度的支持。 中国、日本、印度、韩国和澳大利亚是关键市场,得到扩大零售网络、电子商务平台和食品服务渠道的支持。 对以植物为主的面包和糖果制品的需求日益增加,也为豆酪制造商创造了机会。 产品创新侧重于改进口味、纹理、可熔性、营养价值和清洁标签配方,预计将进一步支持区域市场发展。
日本豆酪市场透视
日本大豆芝士市场得到了支持,因为日本长期熟悉以大豆为主的食物,健康意识不断提高,素食和弹性饮食日益被采用,对无乳糖和乳制品替代品的需求也越来越大。 消费者还对清洁标签、可持续和营养增强的食品表现出更大的兴趣。 制造商正集中力量改善豆干酪的口味,纹理,可熔性,和umami特性,以配合日本的烹饪偏好. 扩大超市、特产店、餐馆、咖啡馆和网络频道的素食供应,进一步为豆酪的收养创造了机会。
中国豆酪市场透视
中国大豆芝士市场得到以下支持:消费者对以植物为主和无乳品食品的兴趣不断增长,健康意识不断提高,素食和弹性消费不断扩大,对以大豆为主的产品十分熟悉. 城市化程度的提高、电子商务和现代零售渠道的扩大,以及更多地接触国际食品形式,正在为豆酪制造商创造机会。 产品创新侧重于改善口味、纹理、可熔性和可承受性,预计将进一步支持家庭和食品服务应用的采用,特别是中国消费者越来越多地探索更健康、更可持续的传统奶酪替代品。
豆酪市场哪家顶级公司
豆酪业主要由老牌公司主导,包括:
- 大谷食品股份有限公司.(加拿大)
- 基特希尔(美国).
- 利萨纳蒂食品有限公司.(美国).
- (原始内容存档于2018-10-21). Tofutti Brands, Inc.(美国).
- 布特岛食品有限公司.(吴.
- 奶子下垂(澳大利亚)
- 天使食品(新西兰)
- 国际一年级(美国)
- 田地烤(美国).
- 银河营养食品公司(美国)
- 跟着你的心(美国).
- 诺贝尔食品(美国).
- 美由子克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克.
- 生命食品(希腊)
- Good Planet Foods (美国).
豆酪市场的最新发展是什么
- 2025年5月,Daiya Foods为食品服务运营商推出了无奶油奶油奶酪包,引入了一盎司单服餐,为抓取并去餐,早餐酒吧,咖啡馆等食品服务应用设计. 启动后,Daiya更注重方便的以植物为主的起司格式和食品服务扩展.
- 2025年3月,Daiya Foods推出重制的"无奶油奶酪"和"无奶油奶酪"(Dary-Free Deluxe Mac & Cheese)产品,并加入了其"Daiya Oat Cream"混合物来提高口感,纹理,平滑,可推广性. 公司还引入了新的"桂花特花"奶油奶酪口味,作为其产品创新战略的一部分.
- 2025年11月,The Compleat Food Group的子公司Harvey & Brockless收购了以植物为主的起司品牌Julienne Bruno的资产. 收购包括Julienne Bruno品牌和生产资产,使企业能够在新的所有权下继续开发和供应以工厂为主的起司组合。
- 2026年5月,朱琳·布鲁诺(Julien Bruno)在被Harvey & Brockless收购后,重启了它涵盖零售和食品服务的"收藏01"范围. 重新启动的组合包括Superstraccia,Burrella,和Crematta,Crematta专门用大豆配制并定位为适合百吉饼,面酱和甜点的以植物为主的传播.
- 2026年4月,Panago Pizza扩大了与Daiya的伙伴关系,将Daiya重新设计的无乳品碎起司引入了加拿大各地. 新的起司是用Daiya Oat Cream混合来开发的,以提供更奶油的纹理和更丰富的口味,并在整个Panago的披萨菜单上作为无乳品的选项提供.
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











