全球次皮下肿瘤生物学药物市场分化,按类型(麦地那龙线抗体(mAbs)、Cytokines、聚变蛋白和其他生物学治疗方法)、癌症指数(乳腺癌、肺癌、有色子癌、出血性癌症(白血病、淋巴瘤和多细胞瘤)和其他固体肿瘤)——2033年工业趋势和预测
肿瘤生物学市场规模
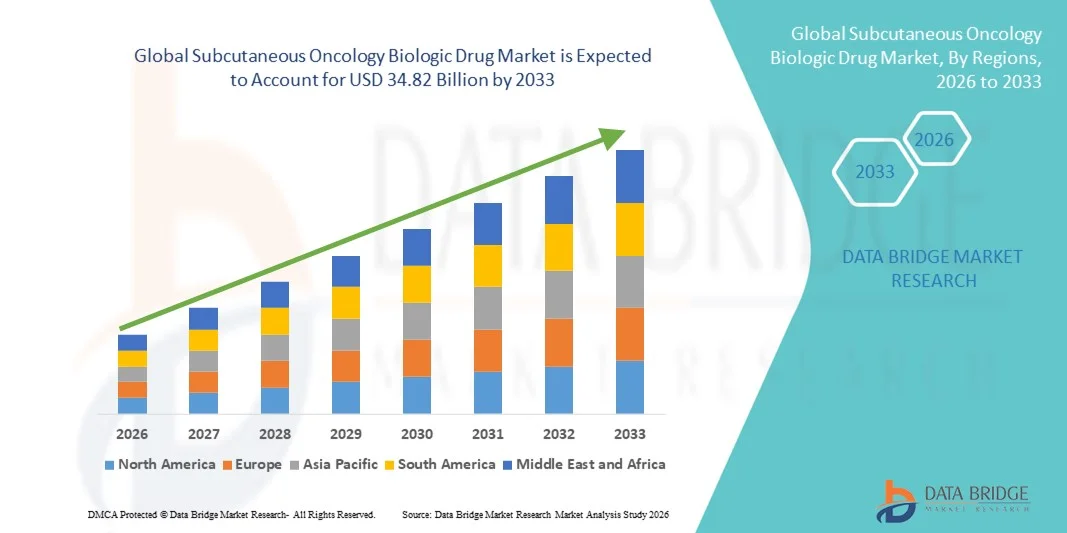
- 全球下皮肿瘤生物学市场规模价值2025年15.78亿美元并可望达到到2033年达到348.2亿美元, 以美元计CAGR为10.40%.预测期间
- 市场增长主要由以下因素所推动:全球癌症发病率上升、目标疗法的采用增加、由于方便、治疗时间缩短以及病人遵守规定情况改善,越来越偏好于静脉注射
- 此外,生物药物配方方面的进步、对病人友好的分娩装置(如预填注射器和自动注射器)的研制、以及扩大医院、专科诊所和家庭护理场所获得肿瘤护理的机会,正在将皮下肿瘤药物确定为首选治疗方法。 这些趋同因素正在加速采用皮下肿瘤生物学药物溶液,从而大大地促进整个市场的增长。
肿瘤生物学药物市场分析
- 下皮肿瘤生物学药物,包括单克隆抗体、细胞基素和聚变蛋白质,在现代癌症治疗中日益重要,因为它们有能力提供有针对性的治疗,减少就诊,并通过医院、专科诊所和家庭护理场所的下皮管理改善病人的方便性。
- 对皮下肿瘤生物学药物的需求不断上升,主要是由于全球癌症发病率不断上升、目标明确的疗法日益被采用、对病人友好的分娩设备(预注射器、自动注射器、钢笔注射器)的技术进步,以及病人和保健提供者对皮下服用静脉注射疗法的好处的认识不断提高。
- 北美地区. 主导下皮肿瘤生物学药物市场,2025年收入份额最大,为31.7%,其驱动力有先进的保健基础设施、生物学疗法的高采用率、强有力的肿瘤治疗方案以及主要制药公司和专科肿瘤中心的存在。
- 预计在预测期间,亚太将是肿瘤生物学市场增长最快的国家,癌症发病率上升、肿瘤生物学方面的投资增加、对以病人为中心的疗法的偏好增加、以及采用家庭护理和门诊皮肤外治疗等都为这一增长提供了动力。
- 单体抗体(mAbs)部分在2025年占最大市场收入份额(46.5%),其驱动力是它们广泛用于定向癌症疗法和强大的临床疗效
范围及次相
| 属性 | 下皮肿瘤生物学药物关键市场观察 |
| 覆盖部分 |
|
| 涵盖国家 | 北美
欧洲
亚太
中东和非洲
南美洲
|
| 关键市场玩家 |
|
| 市场机会 |
|
| 添加数据信息集的值 | 除了对市场价值、增长率、分割、地理覆盖和主要角色等市场假设的深刻见解外,由数据桥市场研究编写的市场报告还包括深入的专家分析、病人流行病学、管道分析、定价分析和监管框架。 |
肿瘤生物学药物市场趋势
越来越多地采用爱护病人的次产
- 全球皮下肿瘤生物学药物市场的一个关键和加速趋势是从传统的静脉注射(IV)剂转变为皮下制剂。
- 这一过渡的动力是需要缩短管理时间,尽量减少就诊,并提供以病人为中心的治疗选择。 患者受益于侵扰性较低的程序、与治疗有关的压力的减轻,以及基于家庭的治疗的可能性,这共同提高了生活质量
- 例如,Roche的下皮活塞(Rituxan Hycela)和trastuzumab(Herceptin SC)显示,与IV输液相比,管理时间明显缩短,使医院和肿瘤中心能够优化工作流程并缩短病人等候时间。
- 这些配方在需求高的时期特别有益,例如在大型肿瘤中心同时管理多个病人。
- 生物制药公司越来越多地投资于创新的运载工具,如预装注射器、机上注射器和可穿戴系统等,这些都有利于自我管理、提高遵守率并减少保健提供者的依赖性。 此外,正在进行的研究与发展侧重于提高配方稳定性和耐受性,以扩大可提供的皮下疗法的范围。
- 这一趋势还得到对方便病人疗法的监管鼓励的支持,各机构优先提供减轻医院负担和改善病人舒适度而不损害疗效的药物
下皮肿瘤生物学药物市场动态
驱动程序
癌症发病率不断提高和需要高效的生物学治疗
- 全球癌症的发病率不断上升,包括乳腺癌、淋巴瘤和多发性肌瘤,正在助长对生物疗法的需求,这种疗法可以下体施用。 这些疗法提供与IV疗法相似的疗效,同时减少与输液有关的并发症,如超敏反应、毒液获取问题和延长会椅时间
- 例如,2024年,阿姆根推出了多发性髓瘤的下皮配方,为患者提供更快的手术和更少的出院治疗. 这不仅会加强病人的坚持程度,而且会提高医院的效率并降低与延长IV输液有关的保健费用。
- 越来越多地采用结合疗法,将生物学与目标小分子或化疗结合,这进一步鼓励发展方便的皮下提供方式。 保健提供者越来越重视在大量肿瘤中心兼顾疗效和操作可行性的疗法
- 此外,发达市场强有力的偿还框架,以及政府促进早期癌症检测和门诊治疗的举措,都支持采用次光下生物学
- 扩大家庭护理服务、远程医疗平台和护士辅助管理方案也有助于市场增长,使更多人能够获得这些疗法
- 病人偏好是促使收养的主要因素,因为许多人更喜欢缩短治疗时间,更愿意在家里自行治疗药物,从而减少对日常生活的干扰并减轻与入院有关的焦虑。
限制/挑战
生物学治疗费用高和行政限制
- 尽管有其优点,但皮下肿瘤生物学药物往往比传统的IV疗法更昂贵,给新兴市场和没有保险或保险不足的病人带来可负担性挑战。 高生产成本、专利保护配方和专用交货装置助长了溢价。
- 例如,虽然Trastuzumab SC缩短了管理时间,但其成本仍然是某些保健预算有限的地区广泛采用的障碍。 同样,从下到下,尽管在业务和病人方面都有好处,但发展中市场的吸收速度却放慢。
- 技术限制也带来挑战,例如限制可下发的最大剂量的体积限制。 大量生物记录可能仍然需要IV管理,从而缩小了下皮投放的范围. 此外,注射现场反应,如疼痛,发红,或肿胀等,会影响患者的遵守,需要谨慎的配方优化.
- 患者培训和支助方案对于确保适当的管理和避免误诊至关重要。 缺乏足够的照料者支助或病人教育会妨碍收养,特别是家庭管理方案
- 克服这些挑战需要开发集中配方、方便用户的注射装置和强有力的病人教育举措。 政府和保健提供者在扩大保险范围、减少自付费用以及通过基于价值的保健框架鼓励收养方面也发挥关键作用。
下皮肿瘤生物学药物市场范围
市场根据类型、癌症征兆和应用进行分割。
- 按类型
根据类型,皮下肿瘤生物学药物市场被分入单克隆抗体(mAbs),Cytokines,Fusion蛋白,以及其他生物学治疗. 单体抗体(mAbs)部分在2025年占最大市场收入份额的46.5%,其驱动力在于它们广泛用于定向癌症疗法和强临床疗效. mAb由于能够精确地瞄准肿瘤细胞,同时将系统性毒性降到最低,因此被广泛应用于乳腺癌,血液癌等固体肿瘤. 医院、肿瘤诊所和专科癌症中心都倾向于早期和晚期癌症。 监管审批,稳健临床试验管线,高医师意识等强化了主导地位. 大规模制造能力和既定的偿还框架加强了采用。 mAbs还得益于医生对复方疗法的强烈偏好。 与下皮接送技术相融合,可改善患者的合规性. 继续创新抗体工程,进一步加强市场引领. 新兴区域市场扩张有助于收入持续增长。
聚变蛋白质部分预计将在2026至2033年达到14.2%的最快CAGR,这得益于免疫肿瘤学和定向疗法的研究。 融合蛋白结合了治疗领域来提高疗效并减少副作用,吸引了血浆性恶性肿瘤和固态肿瘤的被采纳. 开发新型聚变蛋白质药物,并改进药效动力学和皮下放送格式,推动增长. 对方便病人的可注射生物学的需求不断增加,鼓励收养。 生物制药公司正以创新的聚变蛋白平台为主. 肺癌和直肠癌的临床试验正在扩大使用。 成本效益和行政管理的便利有助于更广泛的临床接受。 新的聚变蛋白疗法的监管批准正在增加。 医院和专科诊所的收养由于管理时间缩短和输液需求降低而增加。 扩大肿瘤聚变蛋白的管道有助于持续增长。 北美和欧洲的市场渗透支持了快速扩张. 总体而言,聚变蛋白是一种由创新和以病人为中心的疗法所驱动的高生长分量.
- 按癌症指数
根据癌症征兆,该市场分为乳腺癌、肺癌、有色人种癌、血液癌(白血病、淋巴瘤和多发性髓灰质炎)和其他固体肿瘤。 乳腺癌部分占2025年34.8%的最大市场收入份额,其原因是高流行率、早期诊断方案以及大量采用下皮生物学,如Trastuzumab和pertuzumab。 乳腺癌治疗越来越依赖生物疗法,改善了生存结果。 医院、肿瘤中心以及专门的乳房诊所优先使用附生和新朱万特疗法的生物学。 报销框架和病人援助方案支持获得治疗。 与皮下分娩装置的结合,可改善病人的方便性和坚持性. 综合疗法的采用进一步加强了收入贡献。 研究和临床试验继续扩大治疗选择. 提高认识运动和筛查方案增加了患者人数。 HER2-阳性和三阴性亚型的生物学推动强性地被收养. 由于建立了保健基础设施,欧洲和北美市场的收入占主导地位。 通用版本或生物相仿版本的可用性提高了价格。
由于白血病、淋巴瘤和多发性肌瘤的发病率不断上升,预计2026年至2033年,血液癌的发病率将达到13.9%的最快CAGR。 单克隆抗体和聚变蛋白等下皮生物学改进了疗法的提供并减少了出院. 包括CAR-T和免疫机能聚变蛋白在内的先进疗法补充了标准治疗,支持了采用. 血液癌症中心和专科诊所优先进行下皮管理,以提高病人的舒适度。 管道扩建和林业发展局/EMA的批准提高了市场信心。 对定向疗法的临床需求继续增加。 家庭管理方案也支持增长。 制药公司正在投资新型地皮下生物制剂。 人口老龄化和发病率上升进一步加快了增长。 医院和诊所的采用确保持续扩大收入。 新兴市场的准入方案提高了渗透率。
肿瘤生物学区域分析
- 北美主导了皮下肿瘤生物学药物市场,2025年收入份额最大,为31.7%,其驱动力是先进的保健基础设施、生物学疗法的高采用率、强有力的肿瘤治疗方案、以及主要制药公司和专科肿瘤中心的存在。
- 本区域的消费者高度评价由皮下生物疗法提供的便利、效力和安全性,以及能够在门诊场所或在保健指导下在家中进行治疗的能力。 例如,Roche的皮下扭矩和Rituximab配方大大缩短了医院输液时间,使病人和医疗设施能够优化时间表并降低成本。
- 这种普遍采用还得到可支配收入高、技术意识高以及病人越来越偏爱最低程度的侵入性治疗的支持。 数字监测、家庭护理服务和远程医疗平台的一体化,也鼓励自我管理和遵守,将地下生物学作为住宅和临床环境的首选治疗方法
美国下皮肿瘤生物学药物市场透视
美国的下皮肿瘤生物学药物市场在2025年占北美最大的收入份额,这得益于迅速采用连接的保健设备以及扩大门诊和家庭护理治疗方案。 患者越来越重视家庭管理方便,减少就诊,以及将治疗与日常活动相结合的能力。 例如,Amgen的下皮多颗肌瘤生物学和Bristol-Myers Squibb的SC配方可以更快地施药,其疗效与IV疗法相当,增强病人的坚持性和舒适性。 在保险报销和病人支助方案的支持下,越来越倾向于家庭肿瘤护理,同时大力采用远程监测技术,预计将推动市场进一步扩大。
欧洲副肿瘤生物学市场观察
在整个预测期间,欧洲内皮肿瘤生物学药物市场预计将以大量的CAGR扩展,这主要是由于人们日益认识到以病人为中心的治疗方法,以及医院和门诊诊所日益需要有效的生物学管理。 向下皮疗法的转变会减轻医院负担,改善患者的遵纪守法状况,并能够加快输液过程. 例如,Roche的Herceptin SC在欧洲的收养简化了法国、德国和英国的肿瘤中心的治疗时间表,提供了操作效率和病人方便。 本区域强有力的监管框架、日益城市化和采用连通的保健器械,正在进一步促进下体生物疗法的采用,特别是在家庭护理和门诊肿瘤环境下。
英国下皮肿瘤生物学市场透视
预计在预测期间,英国的下皮肿瘤生物学药物市场将在一个值得注意的CAGR增长,其动力是先进的保健基础设施、生物疗法的高采用率以及强有力的报销政策。 此外,越来越强调病人的方便和减少住院时间,鼓励医院和诊所采用皮下配方。 例如,Roche和Pfize推出了护士和病人在家中管理生物学的培训方案,以确保安全和坚持。 该国强大的医疗网络、专门的肿瘤中心和病人支助倡议继续推动在乳腺癌、淋巴瘤和血液恶性肿瘤中采用SC生物学。
德国 肿瘤生物学
在预测期间,由于癌症发病率不断上升,对肿瘤生物学的投资增加,以及采用了对病人友好的新型分娩方法,预计德国在相当大的CAGR药物市场将扩大。 将下皮生物学结合到医院和家庭护理治疗模式中,可以让患者更方便地接受治疗,同时保持高水平的护理. 例如,德国医院将SC rituximab和trastuzumab纳入日间诊所,减少了输液时间并腾出了医院资源。 强调可持续性和最低侵入性疗法,再加上对生物学的保险范围很强,进一步加强了市场增长。
亚太次太平洋肿瘤生物学市场观察
亚太次皮下肿瘤生物学药物市场预计将是预测期间增长最快的区域,癌症发病率上升、肿瘤生物学投资增加、对以病人为中心的疗法的偏好增加、以及采用家庭护理和门诊次皮下治疗等都为这一市场提供了燃料。 快速城市化、扩大保健基础设施以及增加可支配收入,使诸如中国、日本和印度等国家更容易获得短链氯化石蜡生物学。 例如,在政府倡议下,中国在医院和家庭护理场所广泛采用皮下通心粉和通心粉。 提高病人和保健提供者对在册种姓管理的好处的认识,包括缩短注入时间和增加方便,正在推动需求。 随着当地制造和分销渠道的出现,整个区域的SC疗法的可负担性和可获得性正在扩大。
日本副肿瘤生物学市场观察
由于高医保标准、快速城市化和患者偏好方便治疗,日本内皮肿瘤生物学药物市场的势头正在增强。 实施门诊输液方案和家庭护理倡议的医院支持采用SC生物学。 例如,日本肿瘤诊所正在积极为trastuzumab和rituximab引入预填注射器选项,以方便患者自我管理。 人口老化和癌症发病率上升进一步促使人们需要治疗,以尽量减少就诊,同时保持高效力和安全标准。
中国分皮肿瘤生物学 药物市场透视
中国下皮肿瘤生物学药物市场在2025年占亚太地区最大的市场收入份额,其驱动力是快速城市化,中产阶级不断扩大,现代肿瘤疗法采用率高. 智能的医院基础设施、政府主导的癌症护理举措、以及对方便病人的生物疗法的认识的提高等,都促进了对在册种姓的管理。 例如,北京和上海的医院越来越多地采用SC trastuzumab和rituximab,以提高病人的吞吐量并降低业务费用。 国内制造商和支助方案也在扩大较小城市的下皮生物学和门诊护理,帮助进一步提高市场渗透率。
肿瘤生物学市场份额
下皮肿瘤生物学药物产业主要由有名有实的公司领导,包括:
- 罗什控股公司(瑞士)
- 阿姆根股份有限公司(美国)
- 布里斯托-迈尔斯·斯奎布公司(美国)
- 诺华公司(瑞士)
- 辉瑞股份有限公司(美国)
- 萨诺菲·萨(法国)
- 约翰逊 & Johnson (美国).
- AbbVie Inc. (美国).
- 武田制药有限公司(日本)
- Regeneron制药公司(美国)
- AstraZeneca plc (英国).
- Eli Lily and Company (美国).
- 博埃林格·伊格尔海姆股份有限公司(德国)
- Celltrion股份有限公司(韩国)
- 桑多兹国际股份有限公司(瑞士)
全球肿瘤生物学市场的最新动态
- 2023年8月,罗什宣布全球批准特森特里克·海布雷萨(Tecentriq Hybreza),这是第一个也是唯一的次皮下抗‐PD‐(L)1癌症免疫疗法,使得患者在大约7分钟的时间里能够接受治疗,而传统的30‐到60‐分钟静脉输液. 这种次生配方扩大了全世界癌症晚期患者的治疗选择,突出表明了向更方便的肿瘤生物学分娩方式发展的趋势。
- 2025年6月,Nanoform Finland Plc宣布研制出纳米通心粉(Nanotrastuzumab),这是适合下皮注射的高浓度通心粉(trastuzumab)的纳米通心粉(Nanotrastuzumab),目的是在皮肤下而不是静脉注射出高剂量。 这一创新突出了目前通过改进药物浓度和病人经验,加强既有肿瘤生物学的下皮制剂的努力。
- 2025年9月,美国FDA批准了Merck的下皮配方克特鲁达克特鲁达克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特克特 这种可注射的版本是世界上销售量最高的癌症免疫药剂之一,目的是通过多种癌症症状提高病人的方便性和临床效率。
SKU-
研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。