


全球鉭市場細分,依產品類型(碳化鉭、鉭酸鋰、氧化鉭及其他)、產品形態(金屬、碳化物、粉末、合金及其他產品形態)、應用領域(電容器、半導體、發動機渦輪葉片、化學設備、醫療設備及其他應用)、產品等級(電容器、半導體和303年)
全球钽市场规模和增长率是什么
- 全球钽市场规模2025年571.64亿美元并可望达到825.46亿美元, 以美元计CAGR为4.70%.预测期间
- 航空和燃气涡轮机对钽合金的使用日益增加,电子工业对电容器和高功率电阻器的需求增加,创新技术、自动化和其他技术的采用日益增加,导致对电子设备的需求增加,超级合金对钽铁丝网/粉末的需求增加,对新飞机的商业业务需求增加,这些是一些主要因素,也是一些重要因素,如扩大钽市场的增长。
玉米市场的主要外卖是什么
- 不断推进并更换老化的电力基础设施,在医疗、空间、可再生能源以及其他方面,采矿活动的增加以及长期供应协定,这将通过创造大量机会来进一步促进钽市场的增长。
- 钽粉的去除作用以及原材料价格的起伏性,这可能会成为木材增长的市场限制因素
- 由快速工业化、电子制造业增长以及中国、日本、印度和韩国等新兴经济体对高性能材料的强劲需求所驱动的2025年,亚太在钽市场占主导地位,收入份额最大,为38.5%。
- 由于航空航天、国防、汽车和电子应用方面的高需求,预计北美在2026-2033年期间将出现9.7%的最快增长率。
- 2025年,由于消费者对提供口味和功能的便利自来自来饮料的需求不断增长,现成饮品部分在市场上占据主导地位,收入份额最大,为44.8%。
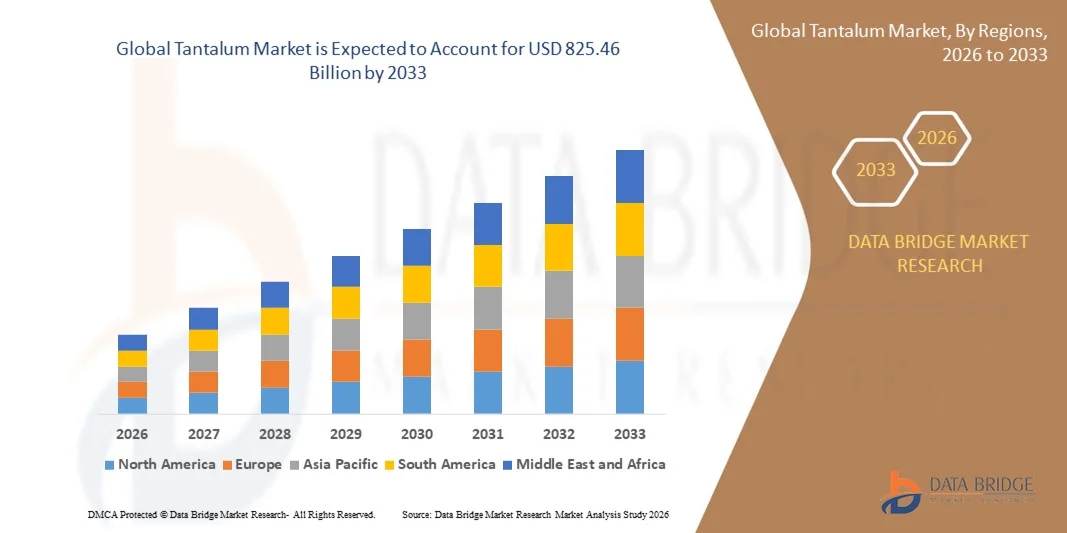
报告范围和钽市场分割
|
属性 |
钽键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的见解之外,数据桥市场研究所编写的市场报告还包括深入的专家分析、定价分析、品牌份额分析、消费者调查、人口分析、供应链分析、价值链分析、原材料/可消耗品概览、供应商选择标准、PESTLE分析、波特分析以及监管框架。 |
玉米市场的关键趋势是什么
对先进电子和航空航天应用的需求日益增加
- 钽市场正出现向高性能电子和航空航天组件的重大转变,智能手机、电动车辆和国防技术日益被采用为燃料。 制造商正集中生产具有更高热稳定性、可靠性和小型化的钽电容器、粉末和合金。
- 例如,Murata制造有限公司和KEMET公司 公司扩大了其钽电容器组合,以满足移动和汽车应用中对紧凑、高电容组件日益增长的需求
- 消费电子产品、航空航天和医疗设备对节能和高可靠性部件的需求日益增加,正在推动采用以钽为基础的材料
- 微型电子产品、IOT设备和可穿戴技术的增长加快了钽粉和电容器的创新,支持了较长的产品寿命周期并增强了性能
- 投资于可持续来源、回收来自电子废物的钽以及合乎道德的采矿做法,正在重新塑造竞争环境
- 随着工业日益优先考虑性能、耐久性和可持续性,预计扩大电子和航空航天中的钽应用仍将是影响全球市场增长的主要趋势。
到底什么是玉米市场的关键驱动器
- 对高性能电子组件的需求不断增长,正在推动在消费电子、汽车和工业应用领域采用钽电容器、粉末和合金。
- 例如,在2025年,KEMET公司扩大了钽电容器的生产,以满足智能手机和电动车辆行业日益增长的全球需要。
- 航空航天、国防和医疗器械部门的快速增长正在影响产品创新,制造商正在开发轻量级、高可靠性和抗腐蚀的钽基组件。
- 汽车和工业设备日益电气化,特别是在北美和亚太,正在推动钽材料的消费
- 采用智能制造、数字供应链管理和直接对客户解决方案正在扩大市场覆盖面和客户参与,特别是在高技术应用领域
- 随着电子、电子和航空航天技术的加速发展,Tantalum市场预计将在全球各区域实现稳步增长和多样化。
是什么因素挑战了钽市场的增长
- 地缘政治紧张局势、道德采矿问题和资源稀缺造成的原材料供应波动仍然是一项重大挑战,影响到生产成本和市场稳定
- 例如,2024-2025年期间,刚果民主共和国的混乱和全球出口关税上升,影响了重要钽矿石的供应,影响了全球价格。
- 当地和国际供应商之间的激烈竞争增加了定价压力,使制造商难以保持利润幅度和品牌差别化
- 美国、欧洲和亚太等区域严格的环境和出口条例迫使公司采用可持续的采矿、再循环和生产工艺。
- 技术的迅速变化以及铝和陶瓷电容器等替代品在某些应用中构成替代威胁
- 为克服这些挑战,主要行为者正在注重供应链复原力、负责任的采购和技术创新,确保长期市场稳定和增长。
香蕉市场怎么样
市场按照产品种类,产品形式,产品等级,应用进行分拆.
- 按产品类型
根据产品类型,钽市场被分出为"碳化钽"(Tantalum Carbide),"坦塔利特锂"(Lithium Tantalite),"氧化钽"(Tantalum Oxide)等. Tantalum Carbide地段主导了市场,2025年收入份额最大,为38.6%,由它在切割工具,航空航天,耐磨工业设备等广泛应用所驱动. 它的上等硬度,高熔点,和腐蚀阻力使它成为高性能和精度应用的理想.
Tantalum Oxide机段预计将在2026至2033年登记最快的CAGR,由于它具有高分电常数和热稳定性,电子,电容器,半导体的需求不断上升为后盾. 全球越来越多地采用小型和高可靠性电子设备,这进一步加速了对Tantalum Oxide的需求。 制造商正注重产品创新、质量改进和可持续来源,以满足不断变化的工业和电子需求,确保关键区域之间的市场扩张。
- 按产品形式
根据产品形式,钽市场被分入金属,碳化物,粉末,合金等产品形式. 由于金属部分在电容器、航空航天和化学加工设备中广泛使用,2025年,其收入份额最大,为42.1%。 高热能和高腐蚀性,加上极好的生物相容性,促使人们倾向于在高价值应用中采用纯钽金属。
由于添加剂制造、化学催化剂和高性能合金的利用率不断提高,粉末部分预计将记录2026年至2033年最快的CAGR。 粉末生产方面的技术进步、颗粒尺寸的一致和纯度的提高正在推动电子、航空航天和汽车部门的采用。 关键角色正在投资于高质量的粉末制造和精密工程,以抓住新兴市场的机会.
- 通过应用程序
根据应用情况,钽市场被分割成电容器、半导体、发动机涡轮刀、化学加工设备、医疗设备和其他应用。 由于移动设备、汽车电子产品和工业电子产品在可靠性、高电容和寿命方面广泛使用钽电容器,电容部分在2025年占了最大的收入份额45.2%。
医疗设备部分预计将在2026年至2033年期间登记最快的CAGR,同时对生物相容的钽植入、外科仪器和医疗器械的需求也不断增加。 增强医学应用中的生物相容性,抗腐蚀性,以及钽的机械强度,正在推动被收养. 医疗技术的持续创新、保健支出的增加以及发达和新兴经济体老龄化人口正在加速全球医疗应用的市场增长。
- 按产品级别
根据产品品级,钽市场被划分为医药品级钽和商业品级钽. 商业级的Tantalum部分在2025年占据了最大的收入份额,为53.4%,其驱动力在于其在电子、航空航天、化学设备和工业机械方面的广泛应用。 它的成本效益、批量提供和非生物医学应用的多用途性使它成为大多数工业要求的首选。
由于植入物、假肢和外科设备的采用越来越多,预计医疗等级的农场部分在2026年至2033年期间登记最快的CAGR。 日益壮大的保健基础设施、老年人口的增加以及生物相容材料的进步,正在驱动对医疗级钽的需求。 制造商注重精准加工、严格质量控制和认证,以适应严格的医疗标准和遵守监管。
哪个地区拥有最大的农场市场份额
- 亚太主导了钽市场,2025年收入份额最大,为38.5%,由快速工业化,电子制造业增长所驱动,中国,日本,印度,韩国等新兴经济体对高性能材料需求强劲. 本区域正在扩大的工业基础、对航空航天、汽车和电子部门投资的增加、以及日益采用高纯度的钽制品,是增长的主要驱动力
- 地方和全球制造商正在大力投资先进加工、扩大供应链和产品创新,以满足不同的工业和技术需要。
- 此外,政府支持电子、可再生能源和高技术制造的举措正在加强亚太在全球钽市场中的支配地位。
中国钽市场透视
中国是亚太最大的贡献国,有强大的电子制造部门支持,航空航天和汽车工业不断增长,高价值钽组件出口也不断增长. 国内制造商正注重高纯度钽、先进合金和可持续来源以满足当地和国际需求。 对研发的投资和遵守质量标准,正在加强中国在区域市场的领导地位.
印度钽市场透视
由于电子装配、汽车生产和可再生能源项目增加,印度的钽市场正在强劲增长。 政府促进高技术制造和进口替代政策的方案正在加强供应链。 工业中心、地方加工单位和高性能材料研发的扩大正在推动商业和工业应用的市场增长。
北美钽市场透视
在航空航天、国防、汽车和电子应用需求高的推动下,北美预计将在2026-2033年期间实现9.7%的最快增长率。 本区域已建立的制造业基础设施、技术创新以及电容器和半导体中高纯度钽的日益采用正在加速增长。 对可持续来源和先进加工技术的持续投资进一步支持了市场的扩大。
美国钽市场透视
美国主导北美钽市场,由强大的航空航天部门所驱动,电子制造业不断扩大,对医疗级钽的需求也很高. 制造商正注重产品创新、再循环和可持续供应链,以满足不断变化的工业需要。 AMG高级冶金集团,Cabot Corporation,AMETEK等主要角色正在投资高纯度钽生产,以迎合国防,航空航天,电子等行业的需要.
加拿大钽市场透视
加拿大在航空航天、电子和医疗设备行业的支持下,为区域市场作出了稳步贡献。 国内公司正在增加高纯度钽、合金部件和先进粉末的生产。 不断增长的对采矿、再循环和可持续加工方法的投资正在提高加拿大的市场地位,同时满足北美制造商的需求。
欧洲钽市场透视
欧洲正在受到汽车、电子和工业机械部门需求的驱动而实现稳定增长。 德国,法国等国家,英国等国家都走在了溢价钽加工的前列,电容器,半导体,高性能合金的采用也越来越多. 严格的环境条例和以供应链透明度为重点支持可持续的市场扩展。
德国钽市场透视
德国在汽车、航空航天和电子工业的强劲需求推动下领导了欧洲的钽市场。 工业制造商正在采用高纯度的钽、先进的合金和可持续采购做法。 研发、质量认证和精准工程方面的投资进一步加强了德国在欧洲的市场地位。
英国钽市场透视
在航空航天、国防和电子等部门的推动下,英国市场正在稳步扩大。 公司正在集中力量于可持续的钽来源、回收利用方案和高价值应用的特有合金。 电容器、医疗器械和电子部件的创新继续吸引制造商,加强了英国在欧洲市场的份额。
Tantalum市场哪家顶级公司
钽工业主要由有名有实的公司领导,包括:
- AMG 高级冶金集团 N.(荷兰)
- 联盟矿物资产有限公司(澳大利亚)
- 中国冶金集团有限公司.(中国)
- 全球先进金属有限公司(澳大利亚)
- MNSUR(秘鲁)
- CNMC 宁夏东方集团有限公司(中国)
- 皮尔巴拉矿产(澳大利亚)
- 皮兰资源有限公司(澳大利亚)
- Tantalex资源公司(美国)
- Admat Inc.(加拿大)
- 教核 (美国).
- 软件高级材料(美国).
- 超小型金属有限公司(加拿大)
- 由茂川股份有限公司(美国)出品.
- 美国钛工业股份有限公司(美国)
- Ultramet (美国).
- 高性能合金股份有限公司(美国)
- Talison Lithium Pty有限公司(澳大利亚)
- 卡博特公司(美国).
- AmetEK公司(美国)(美国).
全球钽市场的最新发展是什么
- 2024年3月,Naryer Metals收购了位于加拿大西北地区黄刀锂省的两个项目的70%的股份,即大山和Fran Projects,这两个项目都包含具有巨大锂和钽矿化潜力的已绘制LCT pegmatites,标志着北美锂部门的战略扩张。
- 2024年1月,美国Tantalex Lithium Resources公司宣布从马诺诺的TiTan冲积厂成功生产出第一批锡和钽浓缩物,包括10吨高档可完全可追踪的锡浓缩物(SnO2)和2.5吨的钽浓缩物(Ta2O5),准备出口,显示出在商业规模经营上的进展.
- 2023年10月,以美国为基地的维沙伊Intertechnology Inc. 推出了一连串新的湿电容器,以密封玻璃至金属密封作为航空和航空航天应用的特色,提供了更高的可靠性,改进了军用H级冲击和振动阻力,并提供了高达300个循环的热能冲击耐能,加强了公司的航空航天部分组合.
- 2023年6月,韦恩堡金属公司(Fort Wayne Metals)作为精密有线材料和部件的制造商,从奥地利的Plansee See收购了设备和资产,以支持钽生产,提高其高性能材料制造的操作能力并实现全球供应链的多样化.
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











