


全球Tarpaulin平面市场分割,按材料类型(HDPE Woven、LDPE、多氯乙烯(PVC)、Canvas/Cotton、多丙烯(PP)、产品类型(Lamed Tapaulin、Coed Tapaulin、Mesh Tarpaulin、Insoled Tarpaulin)、Weight/GSM范围(低于100 GSM、100-250 GSM、251-400 GSM、400 GSM以上)、应用(建造、农业、汽车和运输、储存和仓储及物流、工业封面)、颜色/纤维(单层、多层/层、紫外层)、终端使用(商业和工业、住宅、政府及国防)、销售渠道(销售、散货和批发货商、在线/电子商务、零售店)、薄膜(责任、中职、重职)、强化型(强化型、防腐和防腐型、20-防腐型)、20
塔布林图的市场规模和增长率是什么
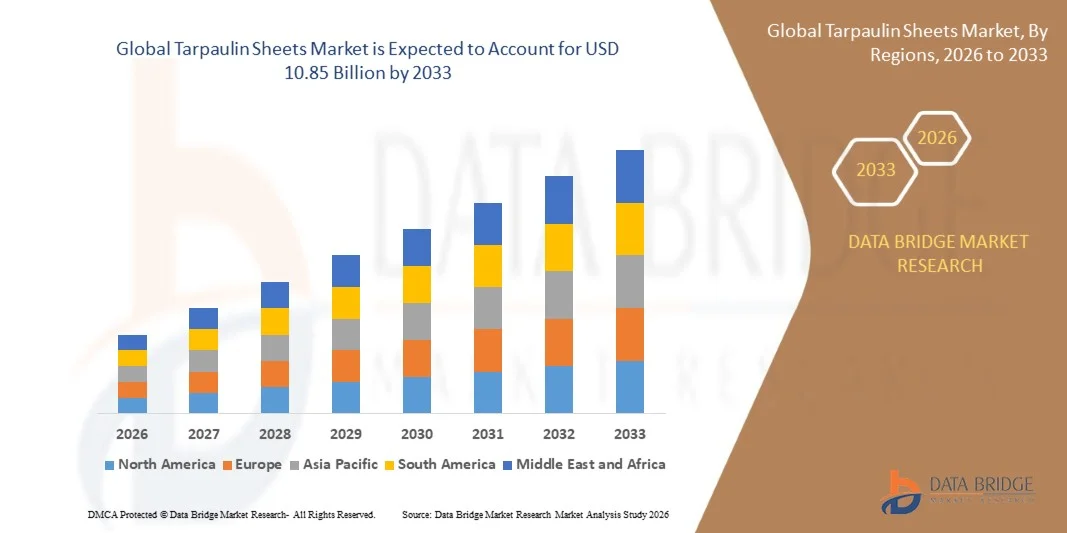
- 根据数据桥市场研究分析,油布板市场的价值为:2025年7.40亿美元预计将达到到2033年达到10.85亿美元,生长在一个2026年至2033年CAGR为4.90%.
- 整个发展中经济体的建筑和基础设施活动正在扩大,农业日益依赖油布来保护和储存作物,仓储和物流量正在增加,在运输和储存过程中需要有效的货物保护,这些都推动了市场的稳步增长。
- 对可持续聚合物制造技术的投资不断增加,对抗紫外线多层防护罩的需求也不断增加,这加强了覆盖全世界建筑、农业和工业应用的油布布的价值主张。
市场大小和预测
- 全球市场价值(2025):740亿美元
- 预期市场价值(2033年):10.85亿美元
- CAGR预测(2026-2033):4.90%
- 2025年主要区域:亚太
- 最快增长区域:亚太
塔帕林床单市场的主要外卖是什么
- 亚太占了全球帆布板市场的主导地位,2025年收入份额最大,为34.00 %,辅以广泛的建筑活动、大规模农业经营以及以聚合物为基础的防护罩的完善制造基地。
- 亚太在市场中的份额最大,增长最快,印度在快速基础设施发展和不断扩大的物流网络的推动下,以6.40%的CAGR到2033年的速度记录了国家一级最快的扩张.
- 2025年,由于基础设施投资增加和对临时住所、脚手架和场地保护材料的持续需求,建筑应用部分在市场中占了42.0%的份额。
- 薄膜油布产品类型部分在2025年占了48.00 %的市场份额,原因是其抗泪性能优异,防水性能好,服务寿命长于非防炎替代品.
- HDPE编织材料部分在2025年占有52.0%的份额,这反映出其轻量级结构、耐久性和成本效益高的制造工艺被广泛采用。
- 2025年,100-250GSM重量带占38.00%,代表了通用建筑、农业和涵盖应用的运输的标准重量范围。
- 2025年,直接销售渠道占销售渠道混合量的58.00%,反映了制造商与商业、工业和政府买方之间的大量采购关系。
报告范围和塔布林页市场划分
|
属性 |
塔布林页关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的见解之外,数据桥市场研究所编写的市场报告还包括深入的专家分析、定价分析、品牌份额分析、消费者调查、人口分析、供应链分析、价值链分析、原材料/可消耗品概览、供应商选择标准、PESTLE分析、波特分析以及监管框架。 |
塔帕林床单市场的关键趋势是什么
- 制造商正在将生产转向有层层多层油布结构,这些油布将防泪和防水性能的扩大结合起来,用于要求的室外应用。
- 2026年7月,Package Market Insights发布最新全球预报,确认薄膜油布占产品类型部分的48.00%,而HDPE编织材料占52.00%,反映了该行业向更高性能,多层建筑的决定性转变.
- 制造商正在东南亚各制造中心迁移和扩大生产能力,以以具有竞争力的成本结构服务于不断增加的区域建筑和出口需求。
- 2025年,包括Tan Dai Hung Plastic,Gia Loi和K-TARP VINA在内的主要以越南为基地的制造商扩大了生产能力,服务于不断增长的国内建筑需求并不断增加对北美和欧洲的出口订单.
- 由于建筑和物流买方优先考虑耐久性和可持续性,制造商承诺扩大可回收产品线、经紫外线和可回收产品线,将多层建筑确定为整个市场的核心创新趋势。
塔布林板市场的主要驱动者是什么
- 扩大发展中经济体的建筑和基础设施活动,促使人们持续要求涵盖住宅、商业和政府建筑工地的耐用和成本效益高的材料。
- 2025年,印度在快速基础设施开发、扩大物流网络以及政府支持的住房和高速公路建设方案推动下,以6.40%的CAGR(到2033年)的速度在油布板市场中取得了最快的国家级扩张。
- 农业部门日益依赖油布来保护作物、储存谷物和温室,这加强了发达和新兴农业经济体的基线需求。
- 2025年,东亚在大规模农业经营、广泛的建筑活动以及整个中国、日本和韩国建立的良好聚合物制造基地的推动下,占了区域油布布需求总量的34.0%。
- 持续的基础设施投资、农业扩展和物流网络增长所处油布板作为核心保护材料,在建筑、农业和运输部门都有耐用和多年的需求。
哪些因素挑战了塔普林板市场的增长
- 聚合物原料价格的波动性,特别是聚乙烯和聚氯乙烯树脂的价格波动性,给按稀薄单位经济操作的制造商造成了差值压力。
- 强化对单用和不可回收塑料制品的环境监管要求制造商投资替代可回收材料配方,为产品开发增加成本和复杂性.
- 区域制造商基础分散,特别是在东南亚,它们之间的以价格为基础的竞争,甚至随着单位量的扩大而压缩了幅度。
- 聚合物原料的起伏性不断上升,塑料包装条例收紧,价格驱动的竞争零散,共同制约了油布板价值链的幅度扩大,尽管潜在的需求增长强劲。
塔帕林板市场如何分割
油布板市场按材料类型,产品类型,重量/GSM范围,应用,颜色/成品,终端使用,销售渠道,厚度范围,加固类型,和包装格式分出.
- 按材料类型
根据材料类型,全球帆布板市场被分入HDPE编织,LDPE,聚氯乙烯(PVC),帆布/棉花和聚丙烯等. HDPE编织部分在2025年以52.0%的比重主导了市场,其驱动力是其轻量级结构、耐湿性、灵活性和具有成本效益的工农业应用制造工艺。
这个聚氯乙烯(PVC)2026年至2033年CAGR增长最快,为6.10%,其驱动力在于其化学抗药性强,在覆盖各种应用的重型运输和物流中逐渐被采用。
- 按产品类型
根据产品类型,将全球油布平板市场分出,分出为薄膜油布,涂层油布,网状油布和绝缘油布. 薄膜油布部分在2025年占了48.00 %的市场份额,原因是其抗泪性能优异,防水性能好,以及整个建筑和运输应用的延长服务寿命.
由于冷链物流和工业储存应用对温度控制解决方案的需求不断增长,隔热油布部门在2026年至2033年期间的CAGR增长最快,为6.80%。
- 按重量/GSM范围
根据重量/GSM范围,全球油布平面市场被分割成低于100GSM,100-250GSM,251-400GSM,以及超过400GSM. 100-250个GSM部分在2025年占据了市场主导地位,份额为38.00%,代表了通用建筑、农业和涵盖应用的运输的标准重量范围。
以上400个GSM部分的CAGR增长最快,从2026年到2033年达到6.50%,其驱动力是对需要最大耐久性和穿孔耐受性的重型工业和国防级覆盖物的需求不断增长.
- 通过应用程序
根据应用情况,全球帆布板市场分为建筑、农业、汽车和运输、仓储和仓储及物流以及工业覆盖。 2025年,由于基础设施投资增加和对临时住所、脚手架和场地保护材料的持续需求,建筑部门占了市场的42.0%的份额。
储存、仓储和物流部门在2026年至2033年的CAGR增长最快,为6.90%,原因是电子商务基础设施扩大,对防风货物和托盘盖的需求增加。
- 按颜色/ 完成
根据色相/成相,将全球油布平板市场分出为单色,多色/印相,并进行紫外线处理. 2025年,单色部分以61.00 %的份额主导了市场,这反映了它广泛应用于标准商业和工业领域,涵盖品牌不是优先事项的应用。
2026年至2033年,经过紫外线处理的路段的CAGR增长最快,为6.30%,原因是对长期室外覆盖方案的需求不断增长,而这些解决方案在受阳光照射严重的地区也有所增加。
- 按最终使用
在最终使用的基础上,全球油布平板市场被分入商业和工业、住宅和政府及国防部门。 2025年,商业和工业部门在建筑公司、物流运营商和制造设施大量采购的推动下,占市场份额的44.0%。
2026至2033年,政府国防部门在采购重型、军事设备耐天气盖、临时住所和救灾行动方面不断增长,CAGR增长最快,为6.60%。
- 通过销售频道
根据销售渠道,全球油布布单市场被分割成直接销售、分销商和批发商、在线/电子商务和零售商店。 2025年,直接销售部门占有58.00%的份额,反映了制造商与商业、工业和政府买方之间的大宗采购关系。
在线/电子商务部门在小型承包商、农民和个人消费者采用数字采购的推动下,在2026年至2033年的CAGR增长最快,为8.10%。
- 按厚度范围
根据厚度范围,全球帆布布板市场被分割成轻役,中役和重役. 2025年,中等值班占市场份额47.00%,为一般建筑、农业和运输应用提供了耐久性和成本的实际平衡。
2026年至2033年,由于工业和国防最终用户的需求不断增长,需要最大程度的催泪弹和穿孔阻力,重型值勤部分的CAGR增长最快,为6.70%。
- 通过强化类型
在加固型的基础上,全球油布板市场被分解为被加固的被撕裂的被撕裂的被撕裂的被撕裂的被撕裂的被撕裂的被撕裂的被撕裂的被撕裂的被撕裂的被撕裂的被撕裂的被撕裂的被撕裂的被撕裂的被撕裂的被撕裂的被撕裂的被撕裂的被撕裂的被撕裂的被撕裂的被撕裂的被撕裂的被撕裂的被撕裂的被撕裂的被撕裂的被撕裂的被撕裂的被撕裂的被撕裂的被撕裂的被撕裂的被撕裂的被撕裂的被撕裂的被撕裂的被撕裂,被撕裂的被撕裂的被撕裂的被撕裂的被撕裂的被撕裂的被撕裂的被撕裂的被撕裂,而不是被撕裂的被撕裂的被撕裂的被撕裂的被撕裂的被撕裂的被撕裂的被撕裂的被撕裂的被。 2025年,Grommet-reinformed部分以54.00 %的份额占据了市场主导地位,这反映了它广泛用于建筑、运输和农业覆盖需求的安全捆绑应用。
2026年至2033年,由于高风和重载运输应用对防泪盖的需求不断增加,CAGR的收缩速度最快,达到6.40%。
- 按包装格式
在包装格式的基础上,全球油布板市场被分出为卷片,预切片和自定义的被子. 2025年,预剪床单部分占了市场的49.0%的份额,反映出对涵盖建筑和农业应用的现成解决方案的强烈需求。
由工业设备、车辆和专门储存要求对具体应用软件的需求增加所驱动的CAGR在2026年至2033年期间增长最快,为7.20%。
哪个地区拥有塔帕林面板市场的最大份额
- 亚太在油布板市场占据了主导地位,2025年收入份额最大,为34.00 %,其动力是广泛的建筑活动、大规模的农业经营以及整个中国、日本、印度和越南的以聚合物为主的保护性覆盖物的完善制造基地。
- 本区域的市场份额最大,区域增长轨迹最快,基础设施投资不断增长,面向出口的制造业能力不断扩大,电子商务物流基础设施不断增长,推动了对保护性覆盖材料的持续需求。
中国芋花板市场透视
中国帆布板市场稳步增长,得到国家广大建筑部门及其作为聚合物防护罩全球主要制造枢纽的支持. 包括浙江MSD集团和富林塑料工业在内的国内制造商扩大了生产能力,既服务于国内建筑需求也服务于不断增长的出口量.
印度塔帕林面板市场透视
印度帆布板市场以6.40%的CAGR(CAGR)到2033年的速度记录了全球最快的国家一级增长,其驱动力是基础设施的快速发展、高速公路和住房建设方案的扩大以及农业机械化程度的提高需要作物保护和储存覆盖。
越南塔帕林面板市场透视
越南油布市场迅速扩大,其基础是集中的面向出口的制造商,包括Tan Dai Hung Plastic、Gia Loi和K-TARP VINA,这些制造商服务于不断增长的国内建筑需求,同时向北美和欧洲出口订单不断增加。
美国Tarpaulin平面市场透视
在建筑和物流部门强劲需求以及运输和货运覆盖应用中越来越多地采用聚氯乙烯油布的支持下,美国油布市场稳步增长。 主要制造商,包括海员公司和SKAPS工业公司,扩大产品线,为工农业买家服务。
德国塔帕林图纸市场透视
在德国先进的聚合物制造基地以及建筑和工业覆盖应用的强劲需求的支持下,德国油布市场稳步增长. 国内主要制造商,包括Heytex Group和Mehler Texnologies,对可回收和可回收的产品线进行投资,以遵守欧洲联盟严格的可持续性条例。
塔布林板市的哪家顶级公司
油布布业主要由历史悠久的公司领导,包括:
- Heytex 组(德国)
- 锡奥恩工业(比利时)
- 塞尔日·法拉利集团(法国)
- 平冈股份有限公司.(日本)
- 海员公司(美国).
- 梅勒毒理学(德国)
- SKAPS 工业(美国).
- THRACE PLASTICS公司(THRACE PLASTICS Co.(希腊)
- 谭大雄塑料 JSC(越南语).
- 犀牛纺织制品(吴.
- 加拿大塔帕林制造商有限公司.(加拿大)
- 印度(印度)
- 浙江MSD集团(中国)
- 富林塑料工业有限公司.(中国)
- Gia Loi 司法事务委员会(越南语).
塔帕林面板市场的最新发展是什么
- 2026年7月,"包装市场透视"发布最新全球预报,证实薄膜油布占产品类型部分的48.00%,HDPE编织材料占52.00%,直接销售保证占销售-渠道组合的58.00%,剖析了35个国家的120多个行业参与者.
- 2025年,包括Tan Dai Hung Plastic,Gia Loi和K-TARP VINA在内的主要以越南为基地的制造商扩大了生产能力,服务于不断增长的国内建筑需求并不断增加对北美和欧洲的出口订单.
- 2025年8月,北美Tarpaulin Sheets行业数据证实,该区域在建筑和物流部门的需求持续增长,2024-2031年预测窗口的复合年增长率为3.20%。
- 2025年,整个行业的制造商增加了对可持续聚合物制造技术和可回收材料配方的投资,以配合欧洲联盟和北美收紧塑料包装条例。
- 2025年,工业分析证实东亚占了区域油布面需求的34.00 %,印度的CAGR在2036年达到6.40%,是国家一级增长最快的。
SKU-

目录
1 引言
1.1 研究目標
1.2 市場定義
1.3 全球防水布市場概況
1.4 貨幣和定價
1.5 限制
1.6 覆蓋市場
2 市場區隔
2.1 關鍵要點
2.2 了解全球防水布市場規模
2.3 供應商定位網格
2.4 覆蓋市場
2.5 地理範圍
研究需時 2.6 年
2.7 研究方法
2.8 技術生命線曲線
2.9 多變量建模
2.1 與關鍵意見領袖的主要訪談
2.11 DBMR 市場地位網格
2.12 市場應用覆蓋網格
2.13 DBMR 市場挑戰矩陣
2.14 第二手資料
2.15 全球防水布市場:研究快照
2.16 假設
3 市場概覽
3.1 驅動程式
3.2 限制
3.3 機遇
3.4 挑戰
4 執行摘要
5 項優質見解
5.1 波特五力模型
5.2 供應商選擇標準
5.3 佩爾斯特分析
5.4 法規覆蓋範圍
5.5 進出口分析
6 全球防水布市場,依產品劃分,2020-2029 年(百萬美元),(公尺)
6.1 概述
6.2 隔熱防水布
6.3 圍擋防水布
6.4 卡車防水布
6.5 防紫外線防水布
6.6 運動防水布
6.7 網狀防水布
6.8 其他
7 全球防水布市場,依材料劃分,2020-2029 年(百萬美元)
7.1 概述
7.2 塑料
7.2.1 聚乙烯(PE)
7.2.1.1. 高密度聚乙烯
7.2.1.2. 低密度聚乙烯
7.2.2 聚氯乙烯(PVC)
7.2.3 聚對苯二甲酸乙二醇酯(PET)
7.2.4 聚醯胺(PA)
7.3 畫布
7.4 尼龍
7.5 其他
8 全球防水布市場,依層壓層劃分,2020-2029 年(百萬美元)
8.1 概述
8.2 最多 2 層
8.3 三層板
8.4 四層板
8.5 4層以上
9 全球防水布市場,依顏色,2020-2029 年(百萬美元)
9.1 概述
9.2 藍色
9.3 橘色
9.4 白色
9.5 綠色
9.6 紅色
9.7 銀
9.8 黑色
9.9 黃色
9.1 其他
10 全球防水布市場,依厚度,2020-2029 年(百萬美元)
10.1 概述
10.2 低於 100 GSM
10.3 100 至 300 GSM 之間
10.4 300 至 600 GSM 之間
600 GSM 以上 10.5
11 全球防水布市場,按應用,2020-2029 年(百萬美元)
11.1 概述
11.2 農業
11.3 建築與施工
11.4 汽車
11.5 儲存
11.6 倉儲與物流
11.7 消費品
11.8 運動場
11.9 其他
12 全球防水布市場(按地區)
全球防水布市場(本章中以上提供的所有細分均按國家/地區劃分)
12.1 北美
12.1.1 美國
12.1.2 加拿大
12.1.3 墨西哥
12.2 歐洲
12.2.1 德國
12.2.2 英國
12.2.3 義大利
12.2.4 法國
12.2.5 西班牙
12.2.6 俄羅斯
12.2.7 瑞士
12.2.8 土耳其
12.2.9 比利時
12.2.10 荷蘭
12.2.11 歐洲其他地區
12.3 亞太地區
12.3.1 日本
12.3.2 中國
12.3.3 韓國
12.3.4 印度
12.3.5 新加坡
12.3.6 泰國
12.3.7 印度尼西亞
12.3.8 馬來西亞
12.3.9 菲律賓
12.3.10 澳洲和紐西蘭
12.3.11 亞太其他地區
12.4 南美洲
12.4.1 巴西
12.4.2 阿根廷
12.4.3 南美洲其他地區
12.5 中東和非洲
12.5.1 南非
12.5.2 埃及
12.5.3 沙烏地阿拉伯
12.5.4 阿拉伯聯合大公國
12.5.5 以色列
12.5.6 中東和非洲其他地區
13 全球防水布市場、公司格局
13.1 公司份額分析:全球
13.2 公司份額分析:北美
13.3 公司份額分析:歐洲
13.4 公司份額分析:亞太地區
13.5 合併與收購
13.6 新產品開發和批准
13.7 擴展
13.8 夥伴關係和其他策略發展
14 SWOT 與資料橋市場研究分析
15 全球防水布市場 - 公司簡介
15.1 GIA LOI公司
15.1.1 公司概況
15.1.2 收入分析
15.1.3 產品組合
15.1.4 最近更新
15.2 TU PHUONG防水布
15.2.1 公司概況
15.2.2 收入分析
15.2.3 產品組合
15.2.4 最近更新
15.3 MAHASHAKTI 聚氯乙烯
15.3.1 公司概況
15.3.2 收入分析
15.3.3 產品組合
15.3.4 最近更新
15.4 CTM - 加拿大防水布製造商有限公司
15.4.1 公司概況
15.4.2 收入分析
15.4.3 產品組合
15.4.4 最近更新
15.5 坎寧安封面
15.5.1 公司概況
15.5.2 收入分析
15.5.3 產品組合
15.5.4 最近更新
15.6 J 克萊米肖
15.6.1 公司概況
15.6.2 收入分析
15.6.3 產品組合
15.6.4 最近更新
15.7 防水布直接
15.7.1 公司概況
15.7.2 收入分析
15.7.3 產品組合
15.7.4 最近更新
15.8 犀牛紡織產品
15.8.1 公司概況
15.8.2 收入分析
15.8.3 產品組合
15.8.4 最近更新
15.9 韓國聚合物
15.9.1 公司概況
15.9.2 收入分析
15.9.3 產品組合
15.9.4 最近更新
15.1 K-TARP VINA 有限公司
15.10.1 公司概況
15.10.2 收入分析
15.10.3 產品組合
15.10.4 最近更新
15.11 富林塑業有限公司
15.11.1 公司概況
15.11.2 收入分析
15.11.3 產品組合
15.11.4 最近更新
15.12 C&H VINA 有限公司
15.12.1 公司概況
15.12.2 收入分析
15.12.3 產品組合
15.12.4 最近更新
15.13 德爾防水布有限公司
15.13.1 公司概況
15.13.2 收入分析
15.13.3 產品組合
15.13.4 最近更新
15.14 特爾福德防水油布
15.14.1 公司概況
15.14.2 收入分析
15.14.3 產品組合
15.14.4 最近更新
15.15 寶利泰克斯塑膠有限公司
15.15.1 公司概況
15.15.2 收入分析
15.15.3 產品組合
15.15.4 最近更新
15.16 A & B 帆布澳大利亞
15.16.1 公司概況
15.16.2 收入分析
15.16.3 產品組合
15.16.4 最近更新
15.17 達令當斯防水布
15.17.1 公司概況
15.17.2 收入分析
15.17.3 產品組合
15.17.4 最近更新
15.18 馬森工業有限公司
15.18.1 公司概況
15.18.2 收入分析
15.18.3 產品組合
15.18.4 最近更新
15.19 海豚進出口
15.19.1 公司概況
15.19.2 收入分析
15.19.3 產品組合
15.19.4 最近更新
15.2 BAG POLY INTERNATIONAL PVT. LTD.
15.20.1 公司概況
15.20.2 收入分析
15.20.3 產品組合
15.20.4 最近更新
*註:以上公司並非詳盡無遺,僅根據我們先前的客戶要求而列出。我們已在研究中分析了超過100家公司,因此公司清單可根據要求進行修改或替換。
16份相關報告
17 問卷
18 結論
19 關於數據橋市場研究

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











