


全球技术陶瓷市场分化,按材料分列(氧化陶瓷、非氧化陶瓷等)、产品(陶瓷、陶瓷矩阵复合材料、陶瓷陶瓷等)、应用(电子设备、催化剂支持、电子设备、磨损部件、发动机部件、过滤器、生物陶瓷等)、最终用户(电子和电子、汽车、机械、环境、医疗等) -- -- 2033年工业趋势和预测
技术陶瓷市场规模和增长率是什么
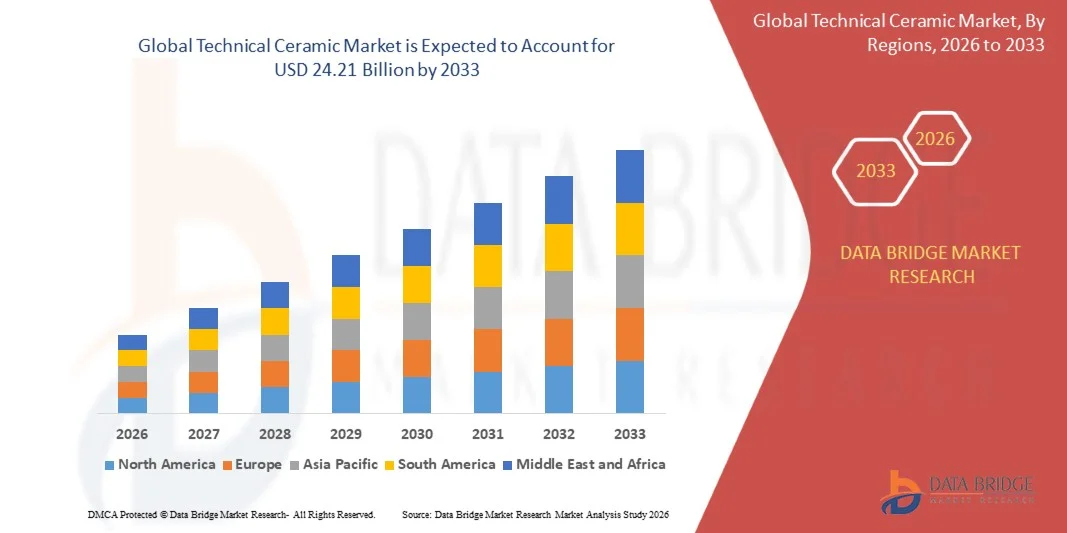
- 根据数据桥市场研究分析,技术陶瓷市场的价值为:2025年134.3亿美元预计将达到2033年前242.1亿美元,生长在一个2026年至2033年CAGR为7.64%..
- 由于电子、汽车、医疗、半导体制造和工业机械应用对高性能材料的需求不断增长,而且陶瓷在金属和塑料之上具有较高的热能、磨损和电绝缘性能,市场正经历持续增长。
- 电动车辆、半导体制造设备和医疗植入器件越来越多地采用陶瓷部件,加上电子设备日益小型化,正在支持市场采用。 技术陶瓷材料正在跨区域应用陶瓷底物,穿饰零件,活体切除术,以及半导体包装,在要求更高的操作环境中提供更高的热稳定性,耐久性和可靠性.
市场大小和预测
- 全球市场价值(2025):13.43亿美元
- (2033年):24.21亿美元
- CAGR预测(2026-2033):7.64%
- 2025年主要区域:亚太
- 快速增长区域:北美
什么是技术陶瓷市场的主要外卖
- 亚太主导了技术陶瓷市场,2025年收入份额最大,为41.85%,得到大型电子和半导体制造基地的支持,电力车辆生产规模扩大,中国,日本,韩国等地的陶瓷部件供应商也十分活跃.
- 北美预计将是增长最快的区域,从2026年到2033年CAGR为9.12%,由国内半导体投资,航空航天和国防需求,以及扩大医疗器械制造所推动.
- 2025年,受铝和 在电子,医疗和工业应用中的广泛使用所驱动,氧化物陶瓷部分以58.74%的比重带动了市场.
- 非氧化陶瓷是增长最快的材料类型,预计会登记9.35%的CAGR,反映了动力电子和电动车辆对碳化硅和硝化硅的需求不断增长.
- 单石陶瓷部分在2025年以66.20%的收入份额为主,以大量使用底物,绝缘器,轴承和耐磨组件为首.
- 电子设备占2025年市场份额的31.45%,其支持来自对陶瓷底物、电容器和5G、计算和动力电子产品包的需求。
- 生物切片是增长最快的应用类别,CAGR为9.60%,由联合置换和牙科植入中越来越多地使用zir和铝所驱动.
范围和技术陶瓷市场分割报告
|
属性 |
技术陶瓷关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的深刻见解外,数据桥市场研究编写的市场报告还包括进口出口分析、生产能力概览、生产消费分析、价格趋势分析、气候变化假设、供应链分析、价值链分析、原材料/可消耗品概览、供应商选择标准、PESTLE分析、波特分析以及监管框架。 |
技术陶瓷市场的关键趋势是什么
- 技术陶瓷日益从传统的压入和接入的外形转向精密设计、添加剂制造和应用特定部件,结合了高纯度材料、更严格的耐受度和数字制造方法,为半导体、电动车辆和医疗应用服务。
- 例如,2024年12月,据"国际矿物,冶金和材料杂志"报道,研究人员发表了对直接激光添加剂陶瓷制造的批判性评论,内容涵盖Al2O3,ZrO2,SiC等相关系统,并凸显了单步形成没有模具和粘合剂的陶瓷的能力,反映了高性能陶瓷添加剂制造后日益增长的势头.
- 对碳化硅、硝化硅和其他非氧化陶瓷的需求正在增加,因为动力电子、电动驱动器和半导体加工设备需要承受极端高温、等离子体暴露和磨损的材料。
- 医疗和牙科应用正逐渐成为一个重要的生长区,因为zir和铝生化结合了生物相容性与长期服务寿命,在联合置换,植入,外科设备组件中.
- 例如,2025年7月,据美国陶瓷学会(AcerS)称,Kyocera Fineceramics Europe在其德国的Selb场地引入了含硅碳化硅组件的添加剂制造工艺,表明在商业上采用了3D打印工艺,用于复杂的技术陶瓷部件.
- 随着添加剂制造、非氧化物材料的采用以及应用特定工程的继续推进,技术陶瓷预计将被扩展出超出常规绝缘器,并磨损零件以至动力电子、能源系统和医疗器械。
什么是技术陶瓷市场的关键驱动器
- 半导体制造、电力车辆生产和5G电子产品迅速扩大,对提供热稳定性、电绝缘、耐磨和腐蚀的陶瓷部件的需求正在增加。
- 例如,根据国际能源机构(能源机构)的数据,2025年5月,全球电动汽车销售额在2024年超过1 700万辆,预计在2025年将超过2 000万辆,支持对电动驱动器和电力电子设备所使用的陶瓷底物、轴承和热管理部件的需求
- 半导体设备制造商、汽车供应商、医疗器械公司和工业制造商越来越多地用技术陶瓷来取代金属和聚合物,以改善部件寿命、减少污染并承受更恶劣的操作条件。
- 例如,据SEMI称,2025年7月,半导体制造设备的全球销售额预计在2025年达到创纪录的1 255亿美元,逐年增长7.4%,支持对陶瓷室部件、瓦片处理部件和制造设备中使用的绝缘器的需求。
- 随着电气化、高级电子和精密保健的继续扩大,技术陶瓷被定位为跨越多个高增长行业的能动材料。
是什么因素挑战了技术陶瓷市场的增长
- 与金属和聚合物相比,技术陶瓷需要高纯度粉末,高温烧结和精准完成,这提高了生产成本和能耗.
- 例如,2024年6月,根据"Additive Manufacturing Frontiers",对陶瓷添加剂制造的审查报告,高温烧结过程中的变形,裂解和显著收缩继续限制外形精度和性能控制,制约了3D印刷陶瓷成分的被广泛采用.
- 陶瓷的脆性,机械接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接
- 高能耗窑和碳定价也增加了成本压力,特别是在能源价格高和排放条例收紧的地区运作的制造商。
- 例如,2025年12月,据Cerame-Unie称,在布鲁塞尔欧洲陶瓷日提交的累积成本评估表明,高能源成本、二氧化碳价格和监管负担正在加大对陶瓷部门的压力,可能对欧洲的生产水平和就业产生影响。
- 高制造成本、能源依赖和加工复杂性的结合会限制成本敏感的用户的采用,特别是在传统金属和聚合物已经满足性能要求的情况下。
技术陶瓷市场如何分割?.
技术陶瓷市场根据材料、产品、应用和最终用户进行分割。
- 按材料分类
在材料的基础上,技术陶瓷市场被分割成氧化陶瓷,非氧化陶瓷等. 2025年,氧化物陶瓷部分以58.74%的比重占据了市场主导地位,辅以铝、zir和钛陶瓷在电子、医疗和工业应用中的广泛使用。 与许多非氧化物替代品相比,氧化陶瓷提供了很强的电绝缘性,化学稳定性和成本优势. 它们被广泛用于底物,绝缘器,穿戴部件和植入. 成熟的制造工艺和广泛的供应商供应进一步加强了需求。 规范的医疗和电子用途的既定资格也支持继续采用。
在动力电子、电动车辆和半导体设备对碳化硅、亚硝化硅和亚硝化铝的需求增加的推动下,非氧化陶瓷部分预计将在2026年至2033年达到9.35%的CAGR增长最快。 这些材料提供了高热导能,强度和对极端温度和等离子体的抵抗. 硝化硅越来越多地被用在电动驱动器的轴承和底物上,而碳化硅则支持发酵处理和高温组件. 烧结和添加剂制造的进展正在扩大现有的几何美图。 对动力半导体和电气化机动性的投资日益增加,正在产生额外需求。
- 按产品分列
以产品为主,将技术陶瓷市场分出为单体陶瓷,陶瓷矩阵复合材料,陶瓷涂层等. 单晶陶瓷部分在2025年以66.20%的比重占据了市场主导地位,辅以大量使用底物,绝缘器,密封器,轴承和耐磨组件. 单相陶瓷机体可被大量生产,具有一致的特性,使其适合电子和工业设备. 它们的高硬度,分电强度,和化学阻力都支持了广泛的采用. 已有的供应链和众所周知的加工路线继续强化这一环节。
陶瓷基质复合材料部分预计将在2026年至2033年间以10.18%的CAGR增长最快,其动力是航空航天、国防和能源应用对轻量级、耐损害材料的需求日益增加。 纤维再生陶瓷可以在超过许多金属合金所限的温度下进行活性活性,同时能降低重量. 它们在涡轮机部件、热保护系统和制动系统的使用正在扩大。 纤维生产和矩阵渗透方法的进展正在提高性能和一致性。 对高温推进和发电技术的投资不断增加,正在创造出更多机会。
- 通过应用程序
根据应用情况,将技术陶瓷市场分入电气设备,催化剂支撑,电子装置,磨损零件,发动机零件,滤取器,活化器等. 电子设备部分在2025年的应用类别中占了31.45%的比重,5G设备、计算和动力电子设备对陶瓷底物、电容器、包件和绝缘器的需求为支撑。 陶瓷在微型高频设备中提供稳定的分电行为并高效地散热. 连接装置和电气化系统的持续增长正在增加组件量。 对可靠性和热能控制的半导体包装要求进一步支持需求.
预计生物切片在2026至2033年的CAGR增长最快,为9.60%,其动力是联合替换、牙科植入和骨骼移植应用中越来越多地使用zir和铝。 生化结合了生物相容性与高耐磨性和长活性. 人口老化和选修矫形和牙科程序不断增多。 制造商正在扩大专门的医疗陶瓷生产能力,以满足持续的需求。 物质强度和表面修补的改善进一步加强了临床采纳和外科医生的接受。
- 按最终用户
在最终用户的基础上,技术陶瓷市场被分割成电气和电子、汽车、机械、环境、医疗等部门。 电气和电子部分在最终用户类别中占主导地位,2025年的比例为37.92%,辅以陶瓷在底物、绝缘器、电容器和半导体加工设备中的广泛使用。 电子制造商依靠陶瓷进行热管理、绝缘和维稳定性。 数据基础设施、通信设备和电力转换系统的增长正在增加消耗。 对半导体制造能力的持续投资正在产生对高纯度陶瓷部件的进一步需求。
由于对陶瓷植入器、外科手术部件和诊断设备部件的需求不断增长,预计医疗部分在2026年至2033年的CAGR增长最快,为9.84%。 保健提供者正在采用提供生物相容性、低磨损和耐久性的材料。 新兴经济体扩大获得矫形和牙科护理的机会,正在扩大患者基础。 制造商正在投资于受监管医疗产品所需的清洁室生产和质量系统。 对减少修订程序的长期植入的需求也支持在发达市场采用。
哪个地区拥有技术陶瓷市场的最大份额
- 亚太主导了技术陶瓷市场,2025年收入份额最大,为41.85%,得到大型电子和半导体制造基地的支持,电力机车生产规模扩大,陶瓷部件供应商多.
- 本区域还受益于政府对先进制造业、成本效益高的生产能力和不断增加的保健基础设施投资的支持。 在动力电子、半导体设备、医疗植入和工业机械方面越来越多地使用技术陶瓷,继续加强了亚太在全球市场上的地位。
中国技术陶瓷市场透视
中国技术陶瓷市场正在迅速发展,由全球最大的电动车辆市场 -- -- 大规模电子制造所驱动,并正在扩大半导体和可再生能源投资。 国内生产商正在扩大铝、碳化硅和亚基、轴承和工业设备的硝化硅组件的产量。 政府对先进材料的支持、强大的供应链和具有竞争力的制造成本,使中国成为区域需求的最大国家贡献者和陶瓷部件生产的关键枢纽。
北美技术陶瓷市场透视
北美技术陶瓷市场预计将得到最快的增长,其动力是在国内半导体制造、航空航天和国防方案以及医疗器械制造方面的投资。 恢复电子产品生产,对清洁能源应用中高性能材料的需求不断增加,正在增加当地消费。 该区域的强大研究基础和已建立的陶瓷制造商的存在正在支持先进陶瓷的创新,包括陶瓷矩阵复合材料和添加剂制造的部件。
美国技术陶瓷市场透视
由于半导体制造业投资增加,国防和航空航天需求增加,医疗器械生产扩大,美国技术陶瓷市场呈现出强劲增长. 陶瓷部件越来越多地被用在瓦片加工设备、装甲系统、涡轮机部件和矫形植入上。 对供应链复原力和国内先进材料生产的日益重视正在鼓励制造商扩大能力,而高温和轻量级陶瓷的研究资金正支持进一步采用。
日本技术陶瓷市场透视
由于日本在精细陶瓷、电子部件和半导体材料方面的领先地位,日本的技术陶瓷市场正在持续增长。 主要制造商正在投资于与半导体有关的陶瓷部件和包件的新生产能力。 电子、汽车和工业客户对精度、纯度和可靠性的强烈需求,以及氮化硅等材料的持续创新,正在推动日本的市场增长。
德国技术陶瓷市场透视
由于德国强大的汽车、机械和医疗技术工业,德国的技术陶瓷市场正在稳步扩大。 德国制造商生产高级陶瓷,用于臀部植入、传感器、泵和工业部件,并正在扩大医疗陶瓷生产能力。 重视节能制造,精准工程,外向型工业,加上电力流通和电力电子产品的需求,进一步带动了国内市场增长.
英国技术陶瓷市场透视
在航空航天、国防、能源和医疗应用需求的支持下,英国技术陶瓷市场稳步增长。 已建立起来的先进材料公司向工业和科学客户提供比佐电、结构和热陶瓷。 对添加剂制造、核和清洁能源部件以及高温材料的兴趣越来越大,这有利于更广泛地采用技术陶瓷,尽管较高的能源成本仍然是国内生产商的一个重要考虑因素。
技术陶瓷市场中哪家顶级公司
技术陶瓷工业主要由历史悠久的公司领导,包括:
- CorsTek股份有限公司(美国)
- CeramTec GmbH(德国)
- 京塞拉公司(日本)
- 摩根高级材料 (英国).
- 圣戈班(法国)
- 尼泰拉有限公司(日本)
- 3M (美国).
- McDanel高级陶瓷技术(美国).
- 劳舍特股份有限公司(德国)
- STC 高级技术陶瓷(美国)
- 伊兰科技 (美国).
- OC Oerlikon 管理有限公司(瑞士)
- 明来陶瓷 (中国).
- 杜邦 (美国).
- HOPE微电子有限公司(日本)
- Honeywell国际公司(美国)
- Shin-Etsu化学有限公司(日本)
- Albemarle公司(美国)
- 板牙公司(美国)
- 应用陶器 (美国).
技术陶瓷市场的最新发展是什么
- 2025年8月,尼泰拉有限公司在收购东芝材料有限公司后宣布成立尼泰拉材料有限公司,2024年11月达成协议,收购金额约为9.4815亿美元. 该集成旨在扩大对先进材料的投资,特别是用于电子机动性应用的硝化硅组件,如用于电动列车轴承的陶瓷球和用于动力半导体的散热底物.
- 2025年1月,Kyocera在TactoTek公司投资了500万欧元,TactoTek是内置结构电子技术的开发者,标志着公司之间的战略伙伴关系. Kyocera计划将它的HAPTIVITY pizoceramic exactuators 整合入多发结构电子-人机接口,产生更薄更轻的触觉反馈解决方案.
- 2024年8月,京塞拉公司为日本长崎县伊萨哈亚一新生产厂举行了开创性仪式,设计出精细的陶瓷部件,用于半导体相关应用和半导体包. 公司计划到2028年3月底投资约4.2982亿元,计划从2026年开始生产.
- 2023年9月,CeramTec在德国的Marktredwitz遗址为一幢新的医疗技术生产大楼举行了开拓性仪式,理由是医疗应用对高级陶瓷的持续高需求. 一期工程占地面积约1.1万平方米,计划2026年竣工并全部交付使用.
- 2022年7月,CorsTek宣布其董事会已经批准了一项资本支出计划来拓展其在日本的半导体陶瓷业务,增加了山形县奥古尼和长崎县川田等地现有设施的制造能力,并计划于2024年启动新增能力.
SKU-

目录
1 引言
1.1 研究目標
1.2 市場定義
1.3 全球技術陶瓷市場概況
1.4 貨幣和定價
1.5 限制
1.6 覆蓋市場
2 市場區隔
2.1 關鍵要點
2.2 全球技術陶瓷市場規模
2.3 供應商定位網格
2.4 覆蓋市場
2.5 地理範圍
研究需時 2.6 年
2.7 研究方法
2.8 技術生命線曲線
2.9 多變量建模
2.1 與關鍵意見領袖的主要訪談
2.11 DBMR 市場地位網格
2.12 市場應用覆蓋網格
2.13 DBMR 市場挑戰矩陣
2.14 進出口數據
2.15 次要來源
2.16 全球技術陶瓷市場:研究快照
2.17 假設
3 市場概覽
3.1 驅動程式
3.2 限制
3.3 機遇
3.4 挑戰
4 執行摘要
5 項優質見解
5.1 生產消耗分析
5.2 進出口情景
5.3 價格趨勢分析
5.4 製造商的技術進步
5.5 波特五力模型
5.6 供應商選擇標準
5.7 佩爾斯特分析
5.8 法規覆蓋範圍
6 供應鏈分析
6.1 概述
6.2 物流成本情景
6.3 物流服務提供者的重要性
7 全球技術陶瓷市場(按材料)
7.1 概述
7.2 氧化物陶瓷
7.2.1 鋁
7.2.1.1. 氧化鋁
7.2.1.2. 矽酸鋁
7.2.2 氧化鋯
7.2.3 鈦酸鋁
7.2.4 混合/彌散陶瓷
7.2.5 壓電陶瓷
7.2.6 矽酸鹽陶瓷
7.3 非氧化物陶瓷
7.3.1 氮化鋁(ALN)
7.3.2 碳化矽
7.3.3 氮化矽(SI3N4)
7.3.4 賽隆
7.3.5 碳化硼
7.3.6 氮化硼
7.3.7 功能性陶瓷/壓電陶瓷
8 全球技術陶瓷市場(按產品)
8.1 概述
8.2 單片陶瓷
8.3 陶瓷基複合材料
8.4 陶瓷塗層
8.5 其他
9 全球技術陶瓷市場(依產品類型)
9.1 概述
9.2 電子
9.3 耐磨
9.4 高溫
9.5 其他
10 全球技術陶瓷市場(按應用)
10.1 概述
10.2 電氣設備
10.3 催化劑載體
10.4 電子設備
10.5 磨損件
10.6 引擎零件
10.7 過濾器
10.8 生物陶瓷
10.9 泵
10.9.1 泵,依行業
10.9.1.1. 農業
10.9.1.2. 建築與建築服務
10.9.1.3. 水和廢水
10.9.1.4. 發電
10.9.1.5. 石油和天然氣
10.9.1.6. 其他
10.1 其他
11 全球技術陶瓷市場(依最終用途劃分)
11.1 概述
11.2 電氣和電子
11.2.1 電氣和電子產品(依產品類型)
11.2.1.1. 單片陶瓷
11.2.1.2. 陶瓷基複合材料
11.2.1.3. 陶瓷塗層
11.2.1.4. 其他
11.3 汽車
11.3.1 汽車,依產品類型
11.3.1.1. 單片陶瓷
11.3.1.2. 陶瓷基複合材料
11.3.1.3. 陶瓷塗層
11.3.1.4. 其他
11.4 機械
11.4.1 機械,依產品類型
11.4.1.1. 單片陶瓷
11.4.1.2. 陶瓷基複合材料
11.4.1.3. 陶瓷塗層
11.4.1.4. 其他
11.5 環境
11.5.1 環境,依產品類型
11.5.1.1. 單片陶瓷
11.5.1.2. 陶瓷基複合材料
11.5.1.3. 陶瓷塗層
11.5.1.4. 其他
11.6 運輸
11.6.1 運輸(依產品類型)
11.6.1.1. 單片陶瓷
11.6.1.2. 陶瓷基複合材料
11.6.1.3. 陶瓷塗層
11.6.1.4. 其他
11.7 醫療
11.7.1 醫療產品(依產品類型)
11.7.1.1. 單片陶瓷
11.7.1.2. 陶瓷基複合材料
11.7.1.3. 陶瓷塗層
11.7.1.4. 其他
11.8 國防與安全
11.8.1 國防與安全,依產品類型
11.8.1.1. 單片陶瓷
11.8.1.2. 陶瓷基複合材料
11.8.1.3. 陶瓷塗層
11.8.1.4. 其他
11.9 化學品
11.9.1 化學品(依產品類型)
11.9.1.1. 單片陶瓷
11.9.1.2. 陶瓷基複合材料
11.9.1.3. 陶瓷塗層
11.9.1.4. 其他
11.1 其他
11.10.1 其他,依產品類型
11.10.1.1. 單片陶瓷
11.10.1.2. 陶瓷基複合材料
11.10.1.3. 陶瓷塗層
11.10.1.4. 其他
12. 全球技術陶瓷市場(依地區劃分)
全球技術陶瓷市場(本章中以上提供的所有細分均按國家/地區劃分)
12.1 北美
12.1.1 美國
12.1.2 加拿大
12.1.3 墨西哥
12.2 歐洲
12.2.1 德國
12.2.2 英國
12.2.3 義大利
12.2.4 法國
12.2.5 西班牙
12.2.6 瑞士
12.2.7 俄羅斯
12.2.8 土耳其
12.2.9 比利時
12.2.10 荷蘭
12.2.11 盧森堡
12.2.12 歐洲其他地區
12.3 亞太地區
12.3.1 日本
12.3.2 中國
12.3.3 韓國
12.3.4 印度
12.3.5 新加坡
12.3.6 泰國
12.3.7 印度尼西亞
12.3.8 馬來西亞
12.3.9 菲律賓
12.3.10 澳洲和紐西蘭
12.3.11 亞太其他地區
12.4 南美洲
12.4.1 巴西
12.4.2 阿根廷
12.4.3 南美洲其他地區
12.5 中東和非洲
12.5.1 南非
12.5.2 埃及
12.5.3 沙烏地阿拉伯
12.5.4 阿拉伯聯合大公國
12.5.5 以色列
12.5.6 中東和美國其他地區
13 全球技術陶瓷市場、公司格局
13.1 公司份額分析:全球
13.2 公司份額分析:北美
13.3 公司份額分析:歐洲
13.4 公司份額分析:亞太地區
13.5 合併與收購
13.6 新產品開發和批准
13.7 擴展
13.8 夥伴關係和其他策略發展
14 SWOT 分析與 DATABRIDGE 市場研究分析
15 全球技術陶瓷市場-公司簡介
15.1 丸和株式會社
15.1.1 公司概況
15.1.2 收入分析
15.1.3 產品組合
15.1.4 最近更新
15.2 華貿集團
15.2.1 公司概況
15.2.2 收入分析
15.2.3 產品組合
15.2.4 最近更新
15.3 庫爾斯特克公司
15.3.1 公司概況
15.3.2 收入分析
15.3.3 產品組合
15.3.4 最近更新
15.4 陶瓷技術有限公司
15.4.1 公司概況
15.4.2 收入分析
15.4.3 產品組合
15.4.4 最近更新
15.5 京瓷公司
15.5.1 公司概況
15.5.2 收入分析
15.5.3 產品組合
15.5.4 最近更新
15.6 摩根先進材料
15.6.1 公司概況
15.6.2 收入分析
15.6.3 產品組合
15.6.4 最近更新
15.7 聖戈班
15.7.1 公司概況
15.7.2 收入分析
15.7.3 產品組合
15.7.4 最近更新
15.8 NGK火星塞有限公司
15.8.1 公司概況
15.8.2 收入分析
15.8.3 產品組合
15.8.4 最近更新
15.9 3M
15.9.1 公司概況
15.9.2 收入分析
15.9.3 產品組合
15.9.4 最近更新
15.1 麥克丹尼爾先進陶瓷技術公司
15.10.1 公司概況
15.10.2 收入分析
15.10.3 產品組合
15.10.4 最近更新
15.11 勞舍爾特有限公司
15.11.1 公司概況
15.11.2 收入分析
15.11.3 產品組合
15.11.4 最近更新
15.12 STC 高級技術陶瓷
15.12.1 公司概況
15.12.2 收入分析
15.12.3 產品組合
15.12.4 最近更新
15.13 義隆科技
15.13.1 公司概況
15.13.2 收入分析
15.13.3 產品組合
15.13.4 最近更新
15.14 技術陶瓷
15.14.1 公司概況
15.14.2 收入分析
15.14.3 產品組合
15.14.4 最近更新
15.15 ORTECH先進陶瓷
15.15.1 公司概況
15.15.2 收入分析
15.15.3 產品組合
15.15.4 最近更新
15.16 杜邦
15.16.1 公司概況
15.16.2 收入分析
15.16.3 產品組合
15.16.4 最近更新
15.17 村田製作所
15.17.1 公司概況
15.17.2 收入分析
15.17.3 產品組合
15.17.4 最近更新
15.18 通用電氣
15.18.1 公司概況
15.18.2 收入分析
15.18.3 產品組合
15.18.4 最近更新
15.19 邁圖
15.19.1 公司概況
15.19.2 收入分析
15.19.3 產品組合
15.19.4 最近更新
15.2 頗爾公司
15.20.1 公司概況
15.20.2 收入分析
15.20.3 產品組合
15.20.4 最近更新
15.21 雅寶公司
15.21.1 公司概況
15.21.2 收入分析
15.21.3 產品組合
15.21.4 最近更新
*註:以上公司並非詳盡無遺,僅根據我們先前的客戶要求而列出。我們已在研究中分析了超過100家公司,因此公司清單可根據要求進行修改或替換。
16 結論
17 問卷
18份相關報告
19 關於數據橋市場研究

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











