


全球熱電材料市場,依材料(碲化鉍、碲化鉛及其他)、來源(廢熱回收、能源收集、直接發電、熱電聯產及其他)、溫度(低溫(500°C)、中溫(80°C-500°C)、高溫(500°C)及其他)、加拿大電力(低功率、非洲功率、巴功率、西、阿根廷、南美洲其他地區、德國、義大利、英國、法國、西班牙、荷蘭、比利時、瑞士、土耳其、俄羅斯、歐洲其他地區、日本、中國、印度、韓國、澳洲、新加坡、馬來西亞、泰國、印尼、菲律賓、亞太其他地區、沙烏地阿拉伯、阿聯酋、南非、埃及、以色列、中東和非洲其他地區。產業趨勢及至2029年的預測。
全球热能材料市场规模和增长率是什么
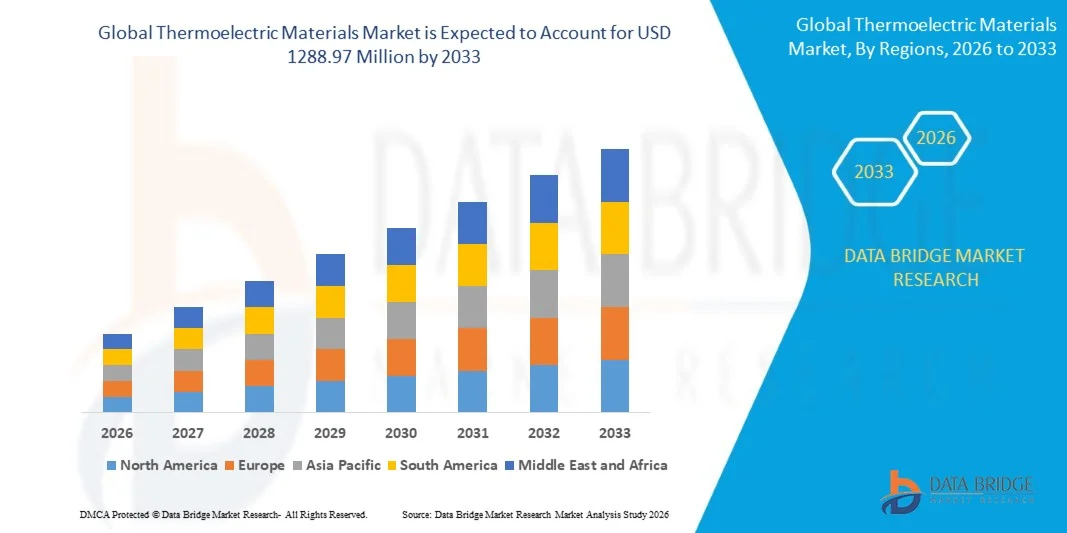
- 根据数据桥市场研究分析,全球热电材料市场规模估价如下:2025年6.5213亿美元并可望达到到2033年12.8897亿美元, 以美元计CAGR为8.89%预测期间
- 对固态能源转换器的需求日益增加,电力部门可再生能源的扩大,以及缺乏长效、无维修的电源,正在推动全球热电材料市场。
- 此外,在预测期间,各种行业越来越多地使用热能发电机,传感器网络对低能发电机的需求也日益增加,这将为全球热能材料市场提供无休止的机会。
市场大小和预测
- 全球市场价值(2025):6.5213亿美元
- 市场预期价值(2033): 1.28897亿美元
- CAGR(2026-2033年):8.89%
热能材料市场的主要外卖是什么
- 热能材料市场制造商正在引进低成本的节能热能材料,以应对对能源效率和广泛使用互联网(IoT)的日益关切。 在预测期间,全球热电材料市场将受技术发展和新兴经济体不断增长的需求所驱动
- 然而,热电材料成本上升是造成限制的主要因素之一,在预测期间将继续对全球热电材料市场构成挑战。
- 2025年,受消费电子产品制造、汽车电气化、工业热回收系统强劲增长以及半导体和能源储存生产在中国、日本、韩国和印度迅速扩展的推动,亚太在热电材料市场占据了主导地位,收入份额为41.8%
- 预计北美的CAGR在2026年至2033年间将达到10.54%的最快CAGR,其动力是工业废热回收系统、EV电池冷却解决方案、航空航天热能系统以及美国和加拿大对先进能源技术的投资不断增加。
- Bismuth Telluride部分在2025年占了44.7%的市场份额,因为它仍然是中低温应用最广泛使用的热电材料,特别是在冷却模块、消费电子、医疗器械和汽车座椅冷却系统方面。
报告范围和热电材料市场分割
|
属性 |
热能材料关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的见解之外,数据桥市场研究所编写的市场报告还包括深入的专家分析、定价分析、品牌份额分析、消费者调查、人口分析、供应链分析、价值链分析、原材料/可消耗品概览、供应商选择标准、PESTLE分析、波特分析以及监管框架。 |
热能材料市场的主要趋势是什么
“......日益向高性能、收缩和高能热能材料转变“
- 热电材料市场正在大力采用先进的高效材料,旨在支持废物热回收、固态冷却、工业能优化和精准温度控制应用
- 制造商正在采用高性能的二聚氰化二苯并呋喃、铅三聚氰化二苯并呋喃和以开口试剂为基础的材料,这些材料可改进热导性控制,提高转换效率,并与下一代能源系统相兼容。
- 对紧凑、轻量级和可实地部署的热管理解决方案的需求日益增加,驱动汽车系统、工业设备、航空航天平台、消费电子产品和医疗器械的使用。
- 例如,Ferrotec、Phononic、GreenTEG AG、TE Technology和Thermonamic Electrics等公司正在扩大其热电材料和模块组合,提高了热能传输效率和提高了功率密度。
- 废热收集、电池热管理和紧凑的固态冷却需求日益增加,正在加速转向先进的热电材料
- 由于工业注重能源效率和小型电子产品,热电材料对发电、冷却应用和可持续热管理系统仍然至关重要
热能材料市场的主要驱动力是什么
- 对节能、耐用和高性能热电材料的需求不断增长,以支持热能回收和固态冷却,是增长的一个主要动力
- 例如,在2025年,Ferrotec、Phononic和TE Technology等主要公司更新了材料和模块组合,以支持提高热转换效率并改进耐用性。
- 美国、欧洲和亚太地区的EV电池系统、工业自动化、航空航天电子、医疗冷却装置和消费品的日益采用正在推动需求。
- 纳米结构材料、薄膜热电和以半导体为基础的热转换技术的进步加强了效率、可携带性和长期运作性能。
- AI服务器、EV电子设备、可再生能源系统和工业热能回收解决方案的使用不断增多,正在产生对先进热电材料的需求。
- 在能源研发、可持续制造和热管理创新方面持续投资的支持下,热能材料市场预计将出现强劲的长期增长。
哪个因素在挑战热能材料市场的增长
- 高额热电化合物、先进半导体材料和精密制造工艺的高成本限制了小制造商和研究机构的采用
- 例如,在2024-2025年期间,稀有材料价格、半导体供应链和特用合金成本的波动增加了若干全球供应商的生产费用。
- 优化热导能、电阻和长期稳定性的复杂性增加了对熟练工程师和先进研发能力的需求
- 新兴市场对热电材料应用、系统集成和能源回收惠益的认识有限,这阻碍了采用
- 传统冷却技术、热交换器和替代能效系统的竞争造成定价压力并减少产品差异
- 为了解决这些问题,各公司正注重成本优化的材料设计、纳米技术的增强和加强工业一体化,以增加热电材料的全球采用
热能材料市场如何分割
市场按材料、来源、温度和瓦特.
• 按材料分列
根据材料,热电材料市场被分割成Bismuth Tellude、Lead Tellude等。 Bismuth Telluride部分在2025年占了44.7%的市场份额,因为它仍然是中低温应用中最广泛使用的热电材料,特别是在冷却模块、消费电子、医疗器械和汽车座椅冷却系统方面。 其高超的热电效率接近室温,紧凑的形态要素相容性,以及已确立的制造业生态系统,继续支撑着全球各行业的强劲需求.
其他部分(包括硅-甲氧基、硫化物和高级纳米材料)预计将在2026至2033年以最快的速度增长,其动力是对下一代高温工业热回收系统、航空航天应用和可再生能源一体化的需求不断增长。 纳米结构材料的持续研发和提高转换效率正在加速先进能源应用的采用。
• 按来源分列
根据来源,市场被分割成废物热回收、能源收割、直接发电、联合发电等。 2025年,由于工业制造厂、汽车排气系统、发电装置和重型机械业务的部署增加,废物热回收部分在市场上占据了38.9%的份额。 工业正越来越多地利用热能材料将损失的热能转化为可用的电力,提高运行效率并减少碳排放。
能源收获部分预计将在2026至2033年以最快的速度增长,并辅之以IOT设备、可穿戴电子设备、无线传感器和远程监测系统的日益采用。 对自能装置和可持续能源技术的需求不断增加,预计在预测期间将大大加强部分增长。
• 按温度计
根据温度,市场被分割成低温(<80°C),中温(80°–500°C),高温(>500°C)等. 中温部分在2025年占了41.3%的市场份额,因为它广泛用于工业废物热回收、汽车系统和商业热管理应用。 这一范围为双毛uth和铅 tell等材料提供了最佳性能,使其非常适合冷却和发电应用。
高温段预计将从2026年增长到2033年CAGR最快,其动力是航空航天、防御系统、工业高炉以及高热负荷需要耐用和高效材料的发电厂的用途不断扩大。
• 瓦塔奇
以瓦特为基础,将市场分为低功率,中能,高能等. 中能部分在2025年占了36.5%的市场份额,并在汽车电子、工业传感器、冷却系统和消费品之间大力部署。 这些系统在能源效率和运行性能之间提供了理想的平衡.
在工业发电、EV热能系统、航空航天设备和大规模废物热能回收项目使用量增加的推动下,高能段预计将在2026年至2033年期间以最快的速度增长。 对更高产出和高效热能向电能转换的需求增加,预计会加快部分扩展。
哪个地区拥有热能材料市场的最大份额
- 2025年,受消费电子制造业、汽车电气化、工业热回收系统强劲增长以及半导体和能源储存生产在中国、日本、韩国和印度迅速扩展的驱动,亚太在热能材料市场占据了主导地位,收入份额为41.8%。 在冷却系统、EV电池热管理、可穿戴装置和工业发电中大量采用热电模块,继续在整个制造中心、研究中心和工业设施中提供燃料需求
- 亚太的主要公司正在引进高效的二硝基二甲苯、铅二甲苯和先进的纳米结构热电材料,从而加强了该区域的技术优势。 持续投资于可再生能源、可再生能源一体化和工业自动化推动长期市场扩张
- 强大的制造业生态系统,高成本高效的生产能力,对电子产品和先进材料的持续投资,进一步加强了区域市场引领.
中国热电材料市场透视
中国是亚太最大的贡献国,辅以大规模电子产品制造能力,EV生产快速增长,政府大力支持节能技术. 越来越多的废物热回收系统、工业冷却模块和电池热管理解决方案的部署增加了对热电材料的需求。 主要部件制造商的存在、强大的出口能力以及对半导体和工业创新的持续投资,进一步推动了市场增长。
日本热能材料市场透视
日本在先进的汽车电子、精密工业设备以及大力采用高性能冷却解决方案的推动下,为区域增长作出了重大贡献。 工业越来越多地在汽车气候控制、机器人和高端电子产品中利用热电材料。 持续注重材料科学创新和热能效率,加强全国市场采纳.
印度热能材料市场透视
印度正在成为一个主要的增长中心,其驱动力是电子制造业的扩大、EV的采用率的上升以及政府支持的工业发展举措。 对工业热能回收、电信设备冷却和消费电子产品的需求日益增加,这助长了热电材料的采用。 加大基础设施投资和地方生产能力,进一步加快市场渗透.
韩国热能材料市场透视
由于对半导体冷却系统、高级显示器、AI服务器和消费电子产品的需求强劲,韩国做出了重大贡献。 迅速发展EV电池系统和工业自动化,推动采用热能增强的热能材料。 技术创新和强大的制造业能力支持了市场持续增长。
北美热能材料市场
北美预计将在2026至2033年间登记最快的CAGR为10.54%,其动力是工业废热回收系统、EV电池冷却解决方案、航空航天热能系统以及美国和加拿大各地对先进能源技术的投资不断增加。 越来越注重可持续性、碳减少和能源效率,继续加快对高性能热电材料的需求。
美国热能材料市场透视
美国是北美最大的贡献国,在先进材料的强大研发,快速的EV扩张,以及在航空航天,医疗保健,工业自动化,以及消费电子行业越来越多地部署固态冷却解决方案等支持下. AI基础设施、国防电子产品和再生能源储存的发展,加大了对先进热电材料的需求。 主要技术公司的存在和强大的起步生态系统进一步推动了市场增长。
加拿大热能材料市场透视
加拿大在工业能源优化项目、清洁能源举措以及扩大电子制造业集群的推动下,为区域增长作出了重大贡献。 大学和研究机构越来越多地利用热能材料进行先进的热能和发电应用。 政府支助的可持续性方案和熟练劳动力的提供加强了全国各地的市场采纳。
热能材料市场上的顶级公司是什么
热电材料工业主要由历史悠久的公司领导,包括:
- 外传股份有限公司.(美国).
- 绿色TEG AG(瑞士)
- 瑟莫奥拉股份有限公司(美国)
- 字母能 (美国).
- Tellurex公司(美国)
- Quick-Ohm Küpper & Co. GmbH(德国)
- (原始内容存档于2017-10-21) (美国). Evident Thermo Electrics (U.
- 特克马(法国)
- 谢特克 (美国).
- 发音 (美国).
- Ferrotec(美国)公司(美国)
- 热能电子(江西)有限公司 (中国)
- TEGEOS(法国)
- TEC 微系统股份有限公司(德国)
- TE技术股份有限公司(美国)
- RIF(法国)
- TECTEG MFR(加拿大)
- Perpetua电力源技术公司(加拿大)
- 多边技术集团(台湾)
- 厦门希酷电子有限公司(中国)
全球热电材料市场的近期发展情况如何
- 2024年3月,Keysight和Q-CTRL组成了加速下一代量子基础设施软件的合作,加强了量子计算发展和生态系统进步的创新.
- 2024年3月,罗德和施瓦兹用其R&S FSPN 50溶液推出了高级相相噪声分析和VCO测量能力可达50GHz,加强了高精度RF测试,并支持更高效地对高级应用进行信号验证.
- 2024年1月,Fortive宣布完成收购EA Elektro-Automatik,扩大其电子测试和计量组合,并强化其全球市场地位.
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











