


全球變速箱油市場細分,按類型(自動變速箱油(ATF)、手排變速箱油(MTF)、其他)、最終用途行業(汽車和越野車)- 行業趨勢和預測至 2032 年
什么是传播流体市场规模和增长率
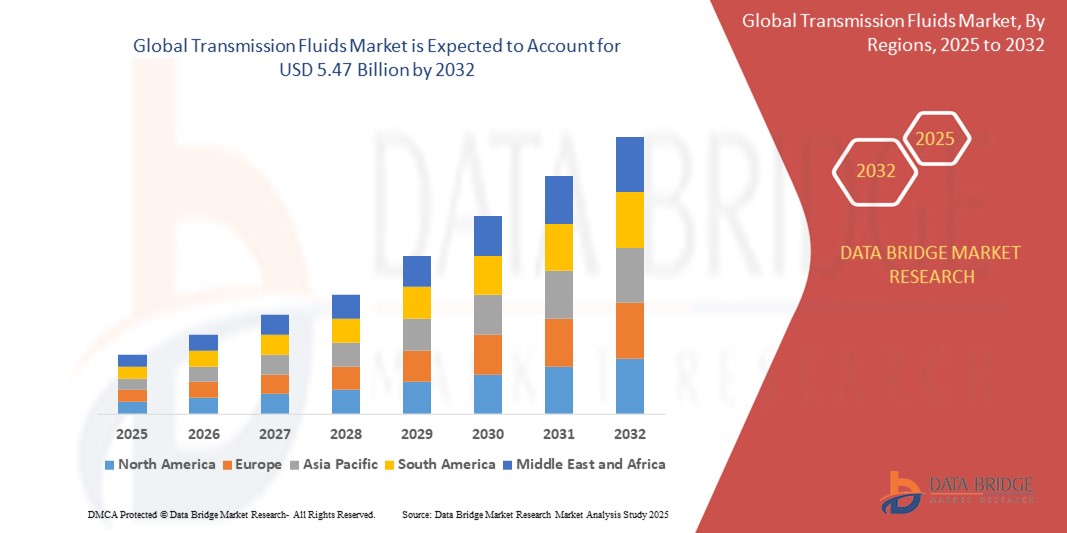
- 全球流体传播市场规模2024年39.5亿美元并可望达到5.47亿美元, 以美元计CAGR为4.20%预测期间
- 这种增长是由节能车辆、越来越多地采用自动传输、以及提高车辆性能和耐用性而改进传输流体配方等因素推动的。
流体传播市场的主要外卖是什么
- 传动流体是车辆使用的基本润滑剂,能确保齿轮平稳地转动,减少摩擦并增强传动系统的整体性能和寿命. 它们对于各种车辆的人工和自动传输都至关重要。
- 对这些液体的需求很大程度上是由不断增长的车辆泊车驱动的,这种车辆越来越多地采用自动式和自动式。混合动力车辆,以及需要提高燃料效率和车辆性能。
- 由于汽车制造商高度集中,燃料经济条例严格,而且已经确立,预计北美将主导流体传播市场。汽车后销.
- 由于车辆生产快、可支配收入增加以及中国和印度等国家的汽车基础设施扩大,预计亚太区域在预测期内将成为流体传播市场增长最快的区域。
- 由于消费者越来越偏好驱动舒适性和传输系统的技术进步,自动传输部分预计将占据市场主导地位,市场占有很大份额.
市场大小和预测
全球市场价值(2024年):美元
预期市场价值(2032年):美元
CAGR预测(2025-2032年):
市场分割的范围和传播
|
属性 |
传输流体键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的深刻见解外,数据桥市场研究编写的市场报告还包括进口出口分析、生产能力概览、生产消费分析、价格趋势分析、气候变化假设、供应链分析、价值链分析、原材料/可消耗品概览、供应商选择标准、PESTLE分析、波特分析以及监管框架。 |
流体传播市场的关键趋势是什么
“向合成和低视力传播方向移动以提高效率”
- 传动流体市场的一个突出趋势是,为满足现代高性能和节能车辆的需求,越来越多地采用合成和低维相流体制剂.
- 这些先进的流体提供了优越的热稳定性,氧化阻力,和摩擦性能,促进了更平滑的齿轮转向,延长了排出间隔,提高了燃料经济性.
- 例如,OEMs越来越多地建议为较新的车辆型号提供低维度自动传输流体(ATFs),如Dexron VI或Mercon LV等,以减少能源损失并符合严格的二氧化碳排放条例。
- 这种趋势正在推动传播流体技术的创新,预计在预测期间会大大地影响产品开发和OEM伙伴关系。
流体市场动态
驱动程序
“机动车辆生产和汽车运输技术进步”
- 全球车辆生产的增长,特别是在新兴经济体,是驱动对传输流体需求的关键因素。 现代车辆需要高性能流体来支撑日益复杂和高效的传输系统.
- 先进的自动,连续可变(CVT),和双流体传输(DCT)系统需要专用流体来保证最佳功能,耐久性和效率.
- 由于消费者需要更平稳的驾驶经验,随着OEMs努力达到严格的排放和燃料效率规范,对先进传输液的需求不断增长.
比如说,
- 2023年,国际机动车辆制造商组织(OICA)报告说,全球车辆产量增加了5%以上,而亚太的增长主要是对相容和高效的传输液体的驱动需求。
- 由于汽车工业包含了下一代的传动系统,对高性能和合成传动流体的需求预计会大幅上升.
机会
“电力和混合动力车辆对电子氟的需求量不断增长”
- 向电动和混合动力车辆的过渡正在输电流体市场开辟出新的途径,特别是随着日益需要提供二电特性、冷却能力以及与电动驱动器相容的专用电子流体。
- 电子流体被设计用于处理高热荷载,降低高通量EV传输的磨损,提高整体能效.
- 随着汽车制造商加速EV生产,传输流体制造商正在投资于研发,为这一段创造量身定制的解决方案.
比如说,
- 2024年1月,壳牌公司和卡斯特罗公司引入了为电动驱动器专门配制的电子流线,解决了传热,绝缘,润滑的需要.
- 开发和采用EV特有传播液,为能够在这个空间创新的公司提供了巨大的增长机会.
限制/挑战
“原材料价格和供应链中断”
- 输出液市场对以原油为主的底油和添加剂等关键原材料价格起伏高度敏感.
- 石油价格波动和地缘政治紧张可能导致无法预测的投入成本,挤压制造商的利润并导致整个价值链的定价压力。
- 此外,全球供应链被流行病、区域冲突或贸易限制等事件所干扰,可能延误生产和分销,进一步挑战市场稳定。
比如说,
- 2022–2023年,全球润滑剂工业因与俄罗斯-乌克兰冲突有关的油价暴涨和物流制约而面临中断,影响了合成输油管的提供和定价.
- 因此,这种波动不仅会影响盈利能力,而且会限制制造商规划长期战略和投资的能力。
流体传播市场如何分割
市场按类型、最终用途行业划分
|
分块 |
分区 |
|
按类型 |
|
|
按终端使用行业 |
|
在2025年,自动传输流体预计在全球传输流体市场中占据最大份额的市场
自动传输流体部分预计将主导流体市场,2025年最大份额为56.22%。 因为它广泛应用于现代车辆,而且对平滑齿轮传动和燃料效率的需求也日益增加。 汽车生产的增长和先进传输系统的采用进一步推动了其市场的增长.
这个在预测期间,汽车在全球流体传播市场所占的份额预计最大。
在2025年,由于全球车辆数量不断增加,维修要求不断提高,汽车部分预计将占据市场主导地位,市场份额最大,为51.31%. 作为输出液的主要应用,日益强调车辆性能和寿命继续刺激这一段的需求。
哪个地区拥有流体传播市场的最大份额
“北美在流体传播市场中所占的份额最大”
- 北美主导了Transmission Fluids市场,其驱动力是车辆拥有率高,汽车技术先进,以及主要汽车制造商和润滑剂生产商的强大出众.
- 由于汽车后销量大,消费者对自动传动车辆的偏好增加,不断需要增强性能的传动液,美国占有很大份额.
- 本区域汽车维修和服务的完善基础设施,以及SUV和豪华车辆的销售不断增加,进一步刺激了需求。
- 此外,严格的排放条例和对燃料效率的日益重视鼓励使用高质量的输送液,支持整个北美的市场扩张。
“预计亚太将登记最高流体传播市场中的CAGR”
- 预计亚太区域在快速工业化、提高车辆产量和消费者收入水平的推动下,传播流体市场增长率将最高。
- 中国、印度和日本等国家正在成为关键市场,因为汽车车队正在扩大,而且日益转向自动和半自动传输车辆。
- 日本拥有强大的汽车创新和以出口为导向的产业,通过开发和采用先进的传输系统和相容流体,作出了重大贡献.
- 中国和印度的人口众多,汽车部门蓬勃发展,随着OEMs和后销商的扩张,对传播液的需求正在增加。 汽车基础设施投资的增加和与国际润滑油制造商的伙伴关系的增加也支持了市场的增长。
流体传播市场上的顶级公司是什么
市场竞争的地貌提供了竞争对手的详细信息. 详细情况包括:公司概况、公司财务、创收、市场潜力、研发投资、新市场举措、全球存在、生产地点和设施、生产能力、公司优势和弱点、产品推出、产品宽度和广度、类型支配地位。 上述数据点仅涉及公司与市场有关的重点。
市场的主要市场领导人是:
- 萨斯克(德国)
- Chevron Corporation (美国).
- 埃克森莫比尔公司(美国).
- 荷兰皇家壳牌公司(联合王国/荷兰)
- bp p.l.c. (中文(简体) ).(联合王国)
- SE能源总额(法国)
- 卢科伊尔(俄罗斯)
- Petroriam Nasional Berhad (马来西亚)
- 卢布里索公司(U.S.
- FUCHS( 纽约)德国)
- Amsoil股份有限公司(美国)
- 彭佐尔 (美国).
- Valvoline有限责任公司(美国)
- PetroChina有限公司(中国)
- Phillips 66公司(美国).
- Calumet品牌产品,有限责任公司(美国)
- 埃沃尼克工业公司(德国)
- 西诺佩克(中国)
- 阿夫通化学(美国)
- 同上,Kosan有限公司(日本)
- Millers石油公司(联合王国)
全球传播流体市场的最新动态是什么
- 2025年1月,全球润滑技术领先的埃克森美孚宣布推出其新的高性能自动传动液(ATF)用于电动车辆(EVs),以提高EV驱动器的效率和寿命. 新产品"Mobil EV ATF"以先进的合成碱油和专有添加剂为特色来提高动力列车性能,减少能量损失并延长电动车辆中关键部件的运行寿命. 这次发射标志着朝向满足电力车辆市场对专用润滑油日益增长的需要迈出了重要一步。
- 2024年12月,壳牌公司推出最新范围的多车传动流体"壳牌斯皮拉克斯 S6",其配制目的是为自动和手动传动系统提供更好的燃油效率和延长服务寿命. 新的流体与各种客运和商用车辆相兼容,其强化配方有助于在极端温度下减少传输磨损并改进转向性能,同时适应传统和混合车辆市场.
- 2024年11月,雪佛龙宣布发布其特为重型商用车辆所开发的"德洛400合成多相交流流体". 该产品在广泛的传输系统中提供了优异的性能,提供了更高的效率并延长了流体变化之间的间隔. 发射的目的是满足商业车队和卡车公司日益增长的需求,重点是具有成本效益的、持久的润滑解决方案。
- 2024年10月,卡斯特罗尔为现代车辆所发现的新一代自动传输所设计使用的一款新型先进传输流体"卡斯特罗尔TRANSMAX"揭幕. 所制定的传输流体范围满足了主要汽车制造商的要求,并进行了设计,以提高转向齿轮平滑性,减少燃料消耗,确保标准车辆和以性能为导向的车辆的最佳性能。
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











