



全球維生素 D 檢測市場,按產品(25-羥基維生素 D 檢測、1,25-二羥基維生素 D 檢測、24,25-二羥基維生素 D 檢測)、應用(臨床檢測、研究檢測)、技術(放射免疫分析、ELISA、HPLC、LC-MS、其他)、患者(成人、兒童)、適應症、適應症(骨質)、適應症缺乏症、其他)、最終用戶(醫院、診斷實驗室、家庭護理、護理點、其他)– 行業趨勢和預測到 2029 年。
维生素D测试市场规模和增长率是什么
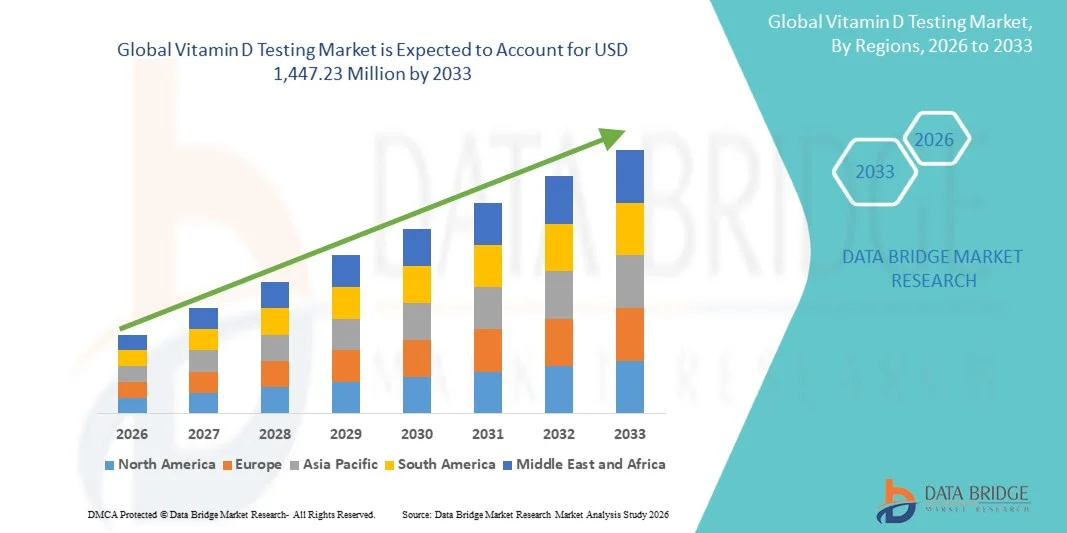
- 根据数据桥市场研究分析,全球维生素D测试市场规模被估价为:2025年9.5020亿美元并可望达到截至2033年共14.4723亿美元,在一个CAGR为5.40%预测期间
- 市场增长主要是由于所有年龄组维生素D缺乏症发病率上升,同时对预防性保健以及早期营养评估在管理慢性病和骨骼保健方面的重要性的认识得到提高。
- 此外,越来越多的先进诊断技术被采用,常规健康筛查方案被扩大,对准确实验室检测解决方案的需求也日益增加,这些都把维生素D检测定位为现代临床诊断的重要组成部分。 这些综合因素大大支持了预测期间全球维生素D检测行业的扩展
市场大小和预测
全球市场价值(2025):9.5020亿美元
预期市场价值(2033年):14.4723亿美元
预测CAGR(2026-2033):5.40%
什么是维生素D测试市场的主要外卖
- 由于对骨质健康、免疫功能和慢性病管理的认识日益提高,用于衡量体内维生素D水平的维生素D检测,用于诊断和监测营养不足和相关健康状况,因此,维生素D检测正日益成为预防性保健和常规临床诊断的一个重要组成部分。
- 维生素D检测需求的增加主要是由于全世界维生素D缺乏症的日益普遍、老年人口的增加以及保健提供者和消费者扩大采用预防性健康筛查方案。
- 北美主导了维生素D检测市场,2025年收入份额最大,为38.7%,辅以先进的医疗保健基础设施,对营养缺乏的高度认识,并大力采用常规诊断检测,由于骨质疏松症、肥胖症和需要定期进行维生素D评估的慢性病病例增多,美国目睹了巨大的需求
- 在预测期间,由于改善获得保健服务的机会、提高保健意识并增加政府促进预防性诊断和保健监测的举措,预计亚太区域将成为维生素D检测市场增长最快的区域
- 25-Hydroxy Vitamin D检测部分在维生素D检测市场占据了主导地位,2025年市场份额为46.3%,其驱动力在于广泛临床应用作为评估患者维生素D总体状况的标准和最准确方法.
报告范围和维生素D测试市场分割
|
属性 |
维生素D 测试关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美 · 美国。 加拿大 墨西哥 欧洲 德国 法国 英国。 荷兰 瑞士 比利时 · 俄罗斯 · 意大利 • 西班牙 土耳其 · 欧洲其他地区 亚太 中国 * 日本 • 印度 韩国 新加坡 马来西亚 澳大利亚 泰国 印度尼西亚 菲律宾 亚太其他地区 中东和非洲 沙特阿拉伯 · 美国 南非 • 埃及 • 以色列 中东其他地区和非洲 南美洲 • 巴西 阿根廷 南美洲其他地区 |
|
关键市场玩家 |
|
|
市场机会 |
日益将维生素D检测纳入个性化营养和预防保健方案 · 更多地采用家庭样本收集包和数字保健平台 |
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的深刻见解外,数据桥市场研究编写的市场报告还包括深入的专家分析、病人流行病学、管道分析、定价分析和监管框架。 |
维生素D测试市场的关键趋势是什么?.
“逐步采用预防性保健和家居检测办法”
- 全球维生素D检测市场的一个重要而正在加速的趋势是,越来越多地采用预防性保健做法并越来越多地提供方便的家用维生素D检测解决方案。 这种综合趋势大大改善了早期缺陷发现和消费者参与个人健康管理的情况
- 例如,Everlywell和LetsGetChecked在家中提供维生素D测试包,使消费者能够方便地收集样品并远程获取数字结果。 同样,Quest诊断公司和Labcorp公司继续扩大包括维生素D评估服务在内的预防性健康检验小组
- 在维生素D测试中采用先进的诊断技术,可以更快地缩短周转时间,提高测试精度并简化实验室工作流程。 例如,正在越来越多地使用自动免疫分析仪和LC-MS/MS系统,以提高精确度,支持整个保健设施的高容量维生素D检测。 此外,数字保健平台为用户提供方便获取报告、医生咨询和长期健康监测服务
- 将维生素D检测无缝地纳入常规健康检查和预防筛查方案,有利于患者更广泛地获得营养评估服务。 通过综合保健系统,服务提供者可以与其他生物标志一起监测维生素D水平,支持综合疾病预防和个性化治疗规划
- 这种更方便、更准确和更注重消费者的诊断服务的趋势从根本上改变了对预防性保健检测的期望。 因此,Roche等公司正在开发先进的维生素D自动化化验,以提高实验室和保健机构的效率、可扩展性和临床可靠性。
- 诊断实验室越来越多地使用人工智能和数据分析,通过支持自动结果解释、预测性健康评估以及优化整个保健系统的病人管理战略,进一步提高了维生素D测试效率
- 各个医院、诊断实验室和家庭医疗保健机构对维生素D检测解决方案的需求正在迅速增长,这些检测解决方案提供了方便、快速结果和与预防性保健服务的结合,因为消费者越来越优先考虑积极主动的健康管理和早期疾病预防
维生素D 测试市场动态
驱动程序
“提高维生素D缺乏流行率和预防保健意识”
- 所有年龄组维生素D缺乏症的流行率不断上升,加上对预防性保健和营养监测的认识不断提高,是维生素D检测服务需求增加的重要驱动因素
- 例如,2025年3月,Quest诊断公司宣布扩大其预防健康测试组合,包括加强维生素缺乏症筛查服务,以支持早期诊断和慢性病管理。 预计主要公司的这种战略将在预测期间推动维生素D测试行业的增长
- 随着保健提供者和消费者更加关注早期疾病检测和预防护理,维生素D检测为管理骨质疏松症、免疫障碍和心血管疾病等状况提供了重要见解,使其成为现代保健做法中必不可少的诊断工具
- 此外,越来越多地采用例行健康筛查方案和个性化保健办法,正在将维生素D检测纳入标准健康评估,使保健专业人员能够提供有针对性的营养和治疗干预。
- 先进的自动化测试系统的便利性、扩大家庭样本收集包的提供以及增加数字保健平台的利用,是推动在医院、诊断实验室和家庭保健环境中采用维生素D测试的关键因素。 预防性保健监测和提高对营养不足的认识运动的趋势进一步促进了市场增长。
- 越来越多的政府倡议促进营养不足筛查和慢性病预防方案,进一步支持在公共保健系统和社区健康方案中采用维生素D检测服务
- 老年人口日益扩大,更容易患上骨质疏松症、骨质失调和维生素缺乏症,这也极大地推动了世界各地对例行维生素D监测和诊断检测服务的需求日益增加。
限制/挑战
“发展中地区的高测试成本和有限认识”
- 某些发展中区域对先进的维生素D检测程序费用相对较高以及对营养不足筛查的认识有限,这些令人关切的问题对市场扩大构成重大挑战。 由于先进的测试技术需要尖端的实验室基础设施和熟练的专业人员,在得不到充分服务的人群中,可负担性和可获得性仍然是主要关切问题
- 例如,一些中低收入国家的保健基础设施不足和对预防性诊断检测的报销支助有限,限制了普遍采用维生素D检测服务
- 通过负担得起的诊断解决方案、扩大报销范围以及提高公众健康意识举措来解决这些无障碍问题,对于提高病人的收养率至关重要。 Abbott和Siemens Healthineers等公司继续强调自动化和有成本效益的测试系统,以提高运行效率并降低实验室成本。 此外,各实验室测试标准的差异和结果解释的不一致可能会给寻求标准化诊断结果的临床医生和保健提供者带来挑战
- 虽然技术进步正在逐步提高可负担性和测试准确性,但某些患者群体中例行维生素D筛查的非必要性质仍然会阻碍更广泛的采用,特别是在成本敏感的保健市场或预防性保健基础设施有限的地区。
- 通过加强保健意识举措、改善获得负担得起的诊断服务的机会以及制定标准化测试规程来克服这些挑战,对于维持长期市场增长至关重要
- 农村和服务不足地区先进的诊断实验室和训练有素的保健专业人员有限,进一步限制了及时获得准确的维生素D检测和预防保健服务的机会
- 不同国家在例行维生素D筛查方面的监管准则和临床建议存在差异,也可能造成在测试采用和报销政策方面的不一致,从而影响整个市场扩张
维生素D测试市场如何分割
市场按产品、应用、技术、耐心、指示和最终用户划分。
- 按产品分列
在产品的基础上,维生素D检测市场被分入25-羟基维生素D检测,1,25-二羟基维生素D检测,24,25-二羟基维生素D检测. 25-Hydroxy维生素D测试部分在2025年占市场收入份额最大为46.3%的市场主导地位,其驱动力在于其被广泛临床采用为评估患者维生素D总体状况的标准诊断方法. 保健提供者通常更喜欢这种测试,因为它具有很高的可靠性、临床准确性以及有效发现维生素D缺乏症的能力。 骨质疏松症、骨病和慢性病的日益普遍,大大增加了医院和诊断实验室对例行25羟基维生素D检测的需求。 此外,提高对预防性保健和营养监测的认识继续支助该部门在全球的扩展。 自动化分析器和标准化测试程序的提供进一步加强了这一部门在全球市场中的支配地位。
1,25-二羟基维生素D测试段预计将出现从2026年到2033年最快的生长速率,因为与肾功能障碍、内分泌异常和代谢骨病有关的专业临床调查越来越多地使用这一段。 这一测试在评估需要高级诊断评估的复杂医疗状况患者活性维生素D激素水平方面发挥了关键作用. 实验室技术的不断进步和日益采用个性化医学方法,正在支持对专门的维生素D检测解决方案的需求。 此外,与慢性肾病和甲状腺素紊乱有关的研究活动日益增多,促进了分块生长。 预计在预测期间,扩大保健基础设施和提高对高级诊断检测的认识也将加快采用率。
- 通过应用程序
根据应用情况,维生素D测试市场被分入临床测试和研究测试. 临床测试部分主导了2025年市场收入份额最大的市场,其驱动力是例行健康检查的不断增加以及世界各地维生素D缺乏症的日益普遍. 医院、诊断实验室和保健提供者广泛利用临床维生素D检测诊断骨质疏松症、免疫障碍和营养不足。 病人对预防性保健和慢性病管理的认识不断提高,这继续支持对临床检测服务的强烈需求。 此外,越来越多的医生建议对老年病和高危人群进行定期维生素D评估,这进一步加强了分群生长。 自动化实验室系统的扩大和标准化测试规程也大大促进了该部分的市场领导。
研究测试部分预计将在2026年至2033年见证最快的CAGR,其驱动力是越来越多的以维生素D水平与癌症、糖尿病和心血管疾病等慢性疾病之间的关系为重点的科学研究。 学术机构、生物技术公司和制药组织正在越来越多地投资于与维生素D有关的临床研究和生物标志研究活动。 对精密医学和营养基因组学的日益重视进一步支持了对基于研究的维生素D测试解决方案的需求. 此外,分析仪器和生物标志分析方法的技术进步正在加强各医疗机构的研究能力。 增加政府和私人对保健研究方案的资助预计也会在预测期间加速部分增长。
- 由技术
根据技术,维生素D检测市场被分入了Radioimunosay,ELISA,HPLC,LC-MS等. ELISA部分主导了2025年市场收入份额最大的市场,其驱动力是其成本效益高、敏感性高以及诊断实验室和保健设施的广泛采用。 基于ELISA的维生素 D测试方法由于在保持可靠的诊断准确性的同时能够高效地处理大量样本量,所以通常更可取. 对自动化和高通量实验室测试解决方案的需求日益增加,这继续支持全球的分量增长。 此外,维生素D缺乏症的日益普遍和预防性保健方案的扩大正在推动采用ELISA检测技术。 执行的方便和与常规临床工作流程的相容性进一步加强了该部分在市场上的支配地位.
预计LC-MS部分的生长速度最快,从2026年到2033年,因为其分析精度、特异性以及同时测量多维他命D代谢物的能力较高。 保健提供者和研究机构越来越多地采用LC-MS技术进行先进的临床诊断和专门的测试应用。 对精确的生物标记分析和个性化处理方法的需求日益增加,这极大地促进了分块的扩大。 此外,质谱仪器和实验室自动化系统的技术进步正在提高操作效率和测试可靠性。 预计在预测期间,对先进的诊断基础设施和研究实验室的投资将推动迅速采用LC-MS技术。
- 由患者
在患者的基础上,维生素D检测市场被分入成人和儿科. 成人部分主导了2025年市场收入份额最大的市场,其驱动力是维生素D缺乏症、骨质疏松症和成年人和老年人口中慢性病的高发率。 作为常规预防保健评估和慢性病监测方案的一部分,成年人经常接受维生素D检测。 提高对骨质健康、免疫支持和营养健康的认识,继续支持这一患者群体的强烈检测需求。 此外,定居的生活方式、受阳光照射的有限以及饮食习惯的改变正在促使全球成年人维生素D缺乏率上升。 越来越多地采用预防性诊断和保健检查服务,进一步加强了各保健设施的分块增长。
儿科部分预计将在2026至2033年期间出现最快的CAGR,其动力是提高对儿童营养不足的认识并更加重视早期疾病预防。 保健提供者越来越多地建议对婴儿和儿童进行维生素D检测,以支持健康的骨骼发育和免疫功能。 在发展中区域,儿科脊椎炎和营养不良现象日益普遍,这进一步加剧了这种疾病。 此外,越来越多的促进孕产妇和儿童营养的政府保健举措正在支持采用儿科维生素D筛查服务。 预计在预测期间,扩大儿科保健基础设施和提高父母对预防性保健的认识也将加快增长。
- 通过指示
根据指示,维生素D检测市场被分解为骨质疏松症,脊髓灰质炎,甲状腺功能失调,不良吸收,维生素D缺乏等. 维生素D缺乏部分主导了2025年市场收入份额最大的市场,其驱动力是全球营养不足负担日益加重并提高对预防性健康筛查的认识。 医院、诊断实验室和保健诊所广泛使用维生素D缺陷检测,用于日常健康评估和慢性病预防方案。 定居生活方式日益普遍,饮食摄取不足,阳光照射有限,继续增加全世界的检测需求。 此外,越来越多的医生建议对高危人群进行例行营养监测,这进一步支持了部门支配地位。 扩大获得保健服务的机会并提高对维生素缺乏管理的认识运动也大大有助于市场增长。
骨质疏松症部分预计将出现从2026年到2033年最快的增长率,而全球老年人口不断上升和与骨科有关的疾病发病率也不断上升,使这一增长率更趋高涨. 保健专业人员经常建议将维生素D检测作为骨质疏松症诊断、治疗监测和骨折预防战略的一部分。 对健康老化和预防性骨质保健的日益重视,极大地推动了对骨质疏松相关维生素D检测服务的需求。 此外,越来越多的对绝经后妇女和老年病人采用高级诊断检查方案,正在支持扩大部分。 预计在预测期间,保健支出增加并提高对骨质健康管理的认识也将加快增长。
- 按终端用户
在最终用户的基础上,维生素D检测市场被划分为医院,诊断实验室,家庭护理,护理点等. 诊断实验室部分主导了2025年市场收入份额最大的市场,其动力是例行维生素D筛选程序数量不断增加,以及实验室检测基础设施普遍可用。 诊断实验室由于能够提供准确的结果、高样品处理能力以及获得自动分析技术,因此非常倾向于进行维生素D测试。 慢性病和预防性健康筛查方案日益普遍,继续在全球支持患者检测数量的增加。 此外,保健提供者和实验室服务组织之间的有力合作还进一步加强了部分增长。 中央实验室网络和数字诊断平台的扩大也大大地促进了这一部分的主导地位.
由于对快速诊断解决方案和分散保健服务的需求日益增加,护理点部分预计将在2026年至2033年期间出现最快的CAGR。 护理点维生素D检测能够更快地进行临床决策,并通过近患者检测能力提高患者的方便度. 保健提供者越来越多地采用便携式诊断设备,以支持门诊和偏远保健环境中的即时营养评估。 此外,紧凑型测试装置的技术进步和数字保健一体化正在改善测试的可获性和操作效率。 预计在预测期间,家庭保健服务的日益采用和对个性化预防护理的日益强调也将加快部分增长。
哪个地区拥有维生素D测试市场的最大份额
- 北美主导了维生素D检测市场,2025年收入份额最大,为38.7%,并得到了先进的保健基础设施、对营养不足的高度认识和大力采用常规诊断检测的支持
- 本区域的病人和保健提供者高度评价与现代诊断实验室系统和预防性保健方案相结合的高级维生素D测试解决方案所提供的准确性、方便性和临床可靠性
- 先进的保健基础设施、高额保健支出以及越来越倾向于早期疾病检测和健康状况监测,进一步支持这种广泛采用,将维生素D检测作为医院、实验室和家庭保健环境预防诊断的重要组成部分
美国维生素D测试市场透视
美国维生素D检测市场在2025年占北美地区收入份额最大,为79%,其原因是维生素D缺乏症日益普遍并日益重视预防保健和健康监测。 患者和医护人员通过先进的实验室检测服务,越来越多地优先进行日常营养筛查和慢性病的早期诊断. 越来越多地采用预防性健康检查,再加上对准确和自动化诊断解决方案的强烈需求,进一步推动了维生素D检测行业的发展。 此外,数字保健平台、家庭检测服务和个性化健康方案日益融合,大大促进了市场的扩大。
欧洲维生素D测试市场透视
在整个预测期间,欧洲维生素D测试市场预计将在相当规模的CAGR扩展,这主要是由于人们提高了对骨质健康的认识以及整个区域营养不足的负担日益加重。 预防性保健举措的增长,加上对先进诊断服务的需求,正在促进采用维生素D检测。 欧洲消费者还通过例行健康筛查方案,日益注重健康管理和早期疾病预防。 本区域在医院、诊断实验室和家庭保健应用方面正出现显著增长,维生素D检测已被纳入常规临床评估和专门的疾病管理方案。
英国维生素D测试市场透视
英国的维生素 预计在预测期间,D检测市场将在一个值得注意的CAGR增长,其动力是提高对维生素缺乏相关失调的认识并日益强调预防性保健服务。 此外,人们对骨质疏松症、免疫健康和慢性病管理日益关切,鼓励病人和保健提供者采用例行的维生素D筛查解决方案。 英国正在扩大数字保健基础设施,同时拥有强大的诊断实验室网络和获得保健服务的机会,预计将继续刺激市场增长。
德国 维生素D测试市场透视
在预测期间,德国的维生素D检测市场预计将在相当规模的CAGR扩展,因为人们日益认识到营养健康和对技术先进的诊断解决方案的需求。 德国完善的保健基础设施,加上强调临床准确性和预防性护理,促进了维生素D检测的采用,特别是在医院和专门的诊断实验室。 先进自动检测系统在保健设施中的一体化也日益普遍,人们强烈倾向于提供符合当地保健期望的可靠和标准化诊断服务。
亚太维生素D测试市场透视
在2026至2033年预测期间,亚太维生素D检测市场将增长最快,达到22.8%,其驱动力是提高卫生保健意识、增加可支配收入以及扩大中国、日本和印度等国获得诊断服务的机会。 本区域越来越重视预防性保健,政府采取举措促进营养健康和疾病预防,这正推动采用维生素D检测服务。 此外,随着APAC作为一个迅速扩展的保健和诊断服务市场而出现,在更广泛的患者群体中,维生素D检测解决方案的可负担性和可获得性正在增加。
日本维生素D测试市场透视
日本的维他命D检测市场由于国内先进的医疗基础设施、人口老化以及对预防性健康监测的需求不断增长而呈现出势头。 日本市场十分重视健康老年和慢性病的预防,由于老年人口中骨质疏松症和营养缺乏症的日益普遍,因此采用了维生素D检测。 维生素D检测与常规健康筛查方案和先进实验室技术相结合,正在推动增长。 此外,日本越来越重视个性化的保健和营养管理,这可能会刺激各保健机构和保健中心对准确和方便的维生素D检测服务的需求。
印度维生素D测试市场透视
印度维生素D检测市场占2025年亚太地区最大的市场收入份额,其原因是该国人口基础庞大,对营养不足的认识得到提高,保健基础设施迅速扩大。 印度是增长最快的预防诊断市场之一,维生素D检测在医院、诊断实验室和诊所越来越受欢迎。 越来越重视预防性保健方案并增加提供负担得起的诊断服务,同时大力扩大有组织的实验室网络,这些都是推动印度市场的关键因素。
在维生素D测试市场上哪家顶级公司
维生素D测试行业主要由老牌公司主导,包括:
- 阿博特 (美国).
- 达奈尔 (美国).
- F. Hoffmann-La Roche有限公司(瑞士)
- 西门子保健公司(德国)
- 调查诊断公司(美国)
- BIOMÉRIEUX(法国)
- DiaSorin S.p.A.(意大利)
- 瑟莫·费舍尔科学公司(美国)
- 贝克曼·库尔特公司(美国)
- 托索克公司(日本)
- 生物雷达实验室股份有限公司(美国)
- Randox实验室有限公司(英国)
- 劳工诊断公司(德国)
- 深圳明德瑞生物医学电子有限公司(中国).
- NanoEnTek公司(韩国)
- 克力根治疗有限公司(美国)
- DIASource ImmunoAssays SA(比利时)
- Gold标准诊断公司(美国)
- OmegaQuant Analytics, LLC (美国).
- SpectraCell实验室股份有限公司(美国)
全球维生素D测试市场的近期发展情况是什么
- 2025年9月,Roche诊断公司宣布,其Ionify- 25-Hydroxy Vitamin D总测定结果成为在美国接受CLIA“Modelate Complexity”分类的第一个基于质谱的维生素D测试。 该开发通过Roche的自动化cobas® Mass Spec溶液,扩大了对范围更广的临床实验室进行高级维生素D测试的机会. 此次启动活动突出表明,各保健设施越来越多地采用高度标准化和自动化的维生素D诊断技术。
- 2025年2月,Technavio强调AI驱动技术日益融入维生素D测试市场,强调高级分析与自动化在提高测试效率和诊断工作流程方面日益重要的作用. 报告还指出,人们日益认识到维生素D在免疫和预防慢性病方面的作用,这是加速全球对检测服务需求的主要因素。
- 2024年12月,Technavio报告了AI动力维生素D测试市场演变的重大进展,越来越多的医院和诊断实验室采用自动化实验室系统和数字诊断解决方案. 报告强调,不断增长的技术创新正在改善预防保健服务的可获性和业务效率。
- 2023年2月,Hurdle Health宣布推出"在家维生素D测试",旨在为消费者提供自家舒适的实验室质量维生素D结果. 采用了新的解决办法,通过方便的远程诊断服务,改善获得营养不足测试的机会并支助预防性保健举措。 这一启动反映了消费者对家庭健康和维生素缺乏检测解决方案的需求日益增加
- 2022年4月,Medisure Canada Inc.宣布推出由加拿大卫生部批准的在家维生素D检测包,使消费者能够通过自我检测解决方案来监测维生素D缺乏症. 该公司报告药店和网上分发渠道的早期需求强劲,突出表明正在扩大采用方便的家庭保健诊断和预防健康检测服务
SKU-

目录
1 引言
1.1 研究目標
1.2 市場定義
1.3 全球維生素D檢測市場概覽
1.4 貨幣和定價
1.5 限制
1.6 覆蓋市場
2 市場區隔
2.1 關鍵要點
2.2 全球維生素D檢測市場規模
2.2.1 供應商定位網格
2.2.2 技術生命線曲線
2.2.3 三腳架資料驗證模型
2.2.4 市場引導
2.2.5 多變量建模
2.2.6 自上而下的分析
2.2.7 挑戰矩陣
2.2.8 應用覆蓋網格
2.2.9 測量標準
2.2.10 供應商份額分析
2.2.11 流行病學建模
2.2.12 來自關鍵主要訪談的資料點
2.2.13 來自關鍵二級資料庫的資料點
2.3 全球維生素 D 測試市場:研究快照
2.4 假設
3 市場概覽
3.1 驅動程式
3.2 限制
3.3 機遇
3.4 挑戰
4 執行摘要
5 項優質見解
6 行業洞察
7 監理框架
8 全球維生素 D 測試市場(按產品)
8.1 概述
8.2 25-羥基維生素D檢測
8.2.1 25-羥基維生素 D2
8.2.1.1. 市場價值(百萬美元)
8.2.1.2. 市場交易量(單位)
8.2.1.3. 平均售價(美元)
8.2.2 25-羥基維生素 D3
8.2.2.1. 市場價值(百萬美元)
8.2.2.2. 市場交易量(單位)
8.2.2.3. 平均售價(美元)
8.3 1,25-二羥基維生素D檢測
8.3.1 市場價值(百萬美元)
8.3.2 市場容量(單位)
8.3.3 平均售價(美元)
8.4 24,25-二羥基維生素D檢測
8.4.1 市場價值(百萬美元)
8.4.2 市場容量(單位)
8.4.3 平均售價(美元)
9 全球維生素D測試市場(按成分)
9.1 概述
9.2 產品
9.2.1 設備
9.2.1.1. 免疫分析平台
9.2.1.1.1. 按品牌
9.2.1.1.1.1 建築師
9.2.1.1.1.1.1. 市場價值(百萬美元)
9.2.1.1.1.1.2. 市場交易量(單位)
9.2.1.1.1.1.3. 平均售價(美元)
9.2.1.1.1.2 聯絡
9.2.1.1.1.2.1. 市場價值(百萬美元)
9.2.1.1.1.2.2. 市場交易量(單位)
9.2.1.1.1.2.3. 平均售價(美元)
9.2.1.1.1.3 IDS——ISYS
9.2.1.1.1.3.1. 市場價值(百萬美元)
9.2.1.1.1.3.2. 市場交易量(單位)
9.2.1.1.1.3.3. 平均售價(美元)
9.2.1.1.1.4 聯合作戰系統
9.2.1.1.1.4.1. 市場價值(百萬美元)
9.2.1.1.1.4.2. 市場交易量(單位)
9.2.1.1.1.4.3. 平均售價(美元)
9.2.1.1.1.5 阿德維亞半人馬
9.2.1.1.1.5.1. 市場價值(百萬美元)
9.2.1.1.1.5.2. 市場交易量(單位)
9.2.1.1.1.5.3. 平均售價(美元)
9.2.1.1.1.6 電氣系統
9.2.1.1.1.6.1. 市場價值(百萬美元)
9.2.1.1.1.6.2. 市場交易量(單位)
9.2.1.1.1.6.3. 平均售價(美元)
9.2.1.1.2. 按方式
9.2.1.1.2.1 全自動
9.2.1.1.2.2 半自動化
9.2.1.2. HPLC 設備
9.2.1.2.1. 市場價值(百萬美元)
9.2.1.2.2. 市場交易量(單位)
9.2.1.2.3. 平均售價(美元)
9.2.1.3. 其他
9.2.2 試劑盒和檢測方法
9.2.2.1. 市場價值(百萬美元)
9.2.2.2. 市場交易量(單位)
9.2.2.3. 平均售價(美元)
9.2.3 其他耗材
9.2.3.1. 市場價值(百萬美元)
9.2.3.2. 市場交易量(單位)
9.2.3.3. 平均售價(美元)
9.3 服務
10 全球維生素 D 檢測市場(按技術)
10.1 概述
10.2 放射免疫分析
10.3 化學發光免疫分析(CLIA)
10.4 電化學發光免疫分析(ECLIA)
10.5 化學發光微粒免疫分析(CMIA)
10.6 側流免疫分析
10.7 酵素連結免疫吸附試驗(ELISA)
10.8 高效液相層析法(HPLC)
10.9 液相層析串聯質譜法(LC-MS/MS)
11 全球維生素D測試市場(按應用)
11.1 概述
11.2 臨床試驗
11.2.1 產品
11.2.1.1. 設備
11.2.1.2. 試劑盒和檢測方法
11.2.1.3. 其他消耗品
11.2.2 服務
11.3 研究測試
11.3.1 產品
11.3.1.1. 設備
11.3.1.2. 試劑盒和檢測方法
11.3.1.3. 其他消耗品
11.3.2 服務
12 全球維生素D檢測市場(按患者)
12.1 概述
12.2 成人
12.3 兒科
13 全球維生素D檢測市場(按適應症)
13.1 概述
13.2 骨質疏鬆症
13.3 佝僂病
13.4 甲狀腺疾病
13.5 吸收不良
13.6 維生素D缺乏症
13.7 骨軟化症
13.8 囊性纖維化
13.9 乳糜瀉
13.1 克羅恩病
13.11 其他
14 全球維生素D測試市場(依測試類型)
14.1 概述
14.2 實驗室檢測
14.3 即時檢驗
15 全球維生素D測試市場(按最終用戶)
15.1 概述
15.2 醫院
15.2.1 公共
15.2.2 私人
15.3 檢測實驗室
15.3.1 政府檢驗實驗室
15.3.2 商業測試實驗室
15.4 診斷實驗室
15.5 家庭護理
15.6 其他
16 全球維生素D測試市場,按分銷管道
16.1 概述
16.2 直接投標
16.3 零售額
16.4 網上銷售
16.5 其他
17 全球維生素D測試市場(按地區)
全球維生素 D 測試市場(本章中按國家/地區劃分上述所有細分市場)
17.1 北美
17.1.1 美國
17.1.2 加拿大
17.1.3 墨西哥
17.2 歐洲
17.2.1 德國
17.2.2 英國
17.2.3 義大利
17.2.4 法國
17.2.5 西班牙
17.2.6 俄羅斯
17.2.7 瑞士
17.2.8 土耳其
17.2.9 比利時
17.2.10 荷蘭
17.2.11 丹麥
17.2.12 瑞典
17.2.13 波蘭
17.2.14 挪威
17.2.15 芬蘭
17.2.16 歐洲其他地區
17.3 亞太地區
17.3.1 日本
17.3.2 中國
17.3.3 韓國
17.3.4 印度
17.3.5 新加坡
17.3.6 泰國
17.3.7 印度尼西亞
17.3.8 馬來西亞
17.3.9 菲律賓
17.3.10 澳大利亞
17.3.11 紐西蘭
17.3.12 越南
17.3.13 台灣
17.3.14 亞太其他地區
17.4 南美洲
17.4.1 巴西
17.4.2 阿根廷
17.4.3 秘魯
17.4.4 南美洲其他地區
17.5 中東和非洲
17.5.1 南非
17.5.2 埃及
17.5.3 巴林
17.5.4 阿拉伯聯合大公國
17.5.5 科威特
17.5.6 阿曼
17.5.7 卡達
17.5.8 沙烏地阿拉伯
17.5.9 其他MEA地區
17.6 主要主要見解:按主要國家
18 全球維生素D測試市場、公司格局
18.1 公司份額分析:北美
18.2 公司份額分析:歐洲
18.3 公司份額分析:亞太地區
18.4 公司份額分析:中東和非洲
18.5 公司股份分析:南美洲
18.6 合併與收購
18.7 新產品開發與審批
18.8 擴展
18.9 監理變化
18.1 夥伴關係和其他策略發展
19 全球維生素 D 測試市場、SWOT 和 DBMR 分析
20 全球維生素 D 測試市場,公司簡介
20.1 F.霍夫曼-拉羅氏有限公司
20.1.1 公司概況
20.1.2 收入分析
20.1.3 地理分佈
20.1.4 產品組合
20.1.5 近期發展
20.2 雅培
20.2.1 公司概況
20.2.2 收入分析
20.2.3 地理分佈
20.2.4 產品組合
20.2.5 近期發展
20.3 西門子醫療私人有限公司
20.3.1 公司概況
20.3.2 收入分析
20.3.3 地理存在
20.3.4 產品組合
20.3.5 近期發展
20.4 QUEST DIAGNOSTICS INCORPORATED。
20.4.1 公司概況
20.4.2 收入分析
20.4.3 地理存在
20.4.4 產品組合
20.4.5 最近的發展
20.5 生物梅里埃
20.5.1 公司概況
20.5.2 收入分析
20.5.3 地理存在
20.5.4 產品組合
20.5.5 近期發展
20.6 DIASORIN SPA
20.6.1 公司概況
20.6.2 收入分析
20.6.3 地理存在
20.6.4 產品組合
20.6.5 最近的發展
20.7 東曹生物科學株式會社
20.7.1 公司概況
20.7.2 收入分析
20.7.3 地理存在
20.7.4 產品組合
20.7.5 近期發展
20.8 QUALIGEN THERAPEUTICS, INC.
20.8.1 公司概況
20.8.2 收入分析
20.8.3 地理存在
20.8.4 產品組合
20.8.5 最近的發展
20.9 DIAZYME 實驗室公司
20.9.1 公司概況
20.9.2 收入分析
20.9.3 地理存在
20.9.4 產品組合
20.9.5 近期發展
20.1 賽默飛世爾科技公司
20.10.1 公司概況
20.10.2 收入分析
20.10.3 地理存在
20.10.4 產品組合
20.10.5 近期發展
20.11 免疫診斷系統
20.11.1 公司概況
20.11.2 收入分析
20.11.3 地理存在
20.11.4 產品組合
20.11.5 近期動態
20.12 配方化學品+儀器有限公司
20.12.1 公司概況
20.12.2 收入分析
20.12.3 地理存在
20.12.4 產品組合
20.12.5 近期動態
20.13 貝克曼庫爾特公司
20.13.1 公司概況
20.13.2 收入分析
20.13.3 地理存在
20.13.4 產品組合
20.13.5 近期動態
20.14 BIO-RAD實驗室公司
20.14.1 公司概況
20.14.2 收入分析
20.14.3 地理存在
20.14.4 產品組合
20.14.5 近期動態
20.15 SCIEX(DH TECH. DEV. PTE. LTD.)
20.15.1 公司概況
20.15.2 收入分析
20.15.3 地理存在
20.15.4 產品組合
20.15.5 近期動態
20.16 QUIDEL 公司
20.16.1 公司概況
20.16.2 收入分析
20.16.3 地理存在
20.16.4 產品組合
20.16.5 近期動態
20.17 DIASYS 診斷系統有限公司
20.17.1 公司概況
20.17.2 收入分析
20.17.3 地理存在
20.17.4 產品組合
20.17.5 近期動態
20.18 歐米伽量子。
20.18.1 公司概況
20.18.2 收入分析
20.18.3 地理存在
20.18.4 產品組合
20.18.5 近期動態
20.19 阿爾普科
20.19.1 公司概況
20.19.2 收入分析
20.19.3 地理存在
20.19.4 產品組合
20.19.5 近期動態
20.2 創新生物科技(北京)有限公司
20.20.1 公司概況
20.20.2 收入分析
20.20.3 地理存在
20.20.4 產品組合
20.20.5 近期動態
20.21 百歐智公司
20.21.1 公司概況
20.21.2 收入分析
20.21.3 地理存在
20.21.4 產品組合
20.21.5 近期動態
20.22 BODITECH MED INC
20.22.1 公司概況
20.22.2 收入分析
20.22.3 地理存在
20.22.4 產品組合
20.22.5 近期動態
20.23 歐洲免疫醫學L
20.23.1 公司概況
20.23.2 收入分析
20.23.3 地理存在
20.23.4 產品組合
20.23.5 近期動態
20.24 藤井生物
20.24.1 公司概況
20.24.2 收入分析
20.24.3 地理存在
20.24.4 產品組合
20.24.5 最新動態
20.25 GETEIN 生技公司
20.25.1 公司概況
20.25.2 收入分析
20.25.3 地理存在
20.25.4 產品組合
20.25.5 最新動態
20.26 DIAZYME 實驗室公司
20.26.1 公司概況
20.26.2 收入分析
20.26.3 地理存在
20.26.4 產品組合
20.26.5 最新動態
20.27 J. MITRA & CO. PVT.有限公司
20.27.1 公司概況
20.27.2 收入分析
20.27.3 地理存在
20.27.4 產品組合
20.27.5 最新動態
20.28 奧普蒂生物有限公司
20.28.1 公司概況
20.28.2 收入分析
20.28.3 地理存在
20.28.4 產品組合
20.28.5 近期動態
20.29 BIOGENIX 有限公司
20.29.1 公司概況
20.29.2 收入分析
20.29.3 地理存在
20.29.4 產品組合
20.29.5 近期動態
20.3 EVERLYWELL公司
20.30.1 公司概況
20.30.2 收入分析
20.30.3 地理存在
20.30.4 產品組合
20.30.5 最新動態
20.31 BIOPANDA試劑有限公司
20.31.1 公司概況
20.31.2 收入分析
20.31.3 地理存在
20.31.4 產品組合
20.31.5 最新動態
20.32 CTK生物技術公司
20.32.1 公司概況
20.32.2 收入分析
20.32.3 地理存在
20.32.4 產品組合
20.32.5 近期發展
20.33 ELABSCIENCE 生技公司
20.33.1 公司概況
20.33.2 收入分析
20.33.3 地理存在
20.33.4 產品組合
20.33.5 近期發展
註:以上公司並非詳盡無遺,僅根據我們先前的客戶要求而列出。我們已在研究中分析了超過100家公司,因此公司清單可根據要求進行修改或替換。
21份相關報告
22 結論
23 問卷
24 關於數據橋市場研究

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











