


全球湿宠食市场分出,由Pet(狗和猫),配送渠道(Pet Specialty Stores,Supermarkets/Hypermarkets, Conventionity Stores, and Online),来源(以动物为主,植物衍生和合成) - 2033年产业趋势和预测.
湿宠物食品市场大小
- 全球湿宠物食品市场规模被估价2025年252亿美元并可望达到到2033年达到375亿美元, 以美元计CAGR为5.10%预测期间
- 市场增长主要由宠物人性化程度的提高和宠物营养意识的提高所驱动,导致所有者在发达和新兴市场优先为其宠物提供优质、水分丰富的饮食。
- 此外,对溢价、功能和特定条件的湿宠物食品的需求日益增加,同时可支配收入增加,零售和电子商务供应量扩大,这些都正在加速采用和加强市场的整体扩展。
湿宠物食品市场分析
- 湿宠物食品,提供高可食性,改善水分,增强消化能力,已经成为狗和猫的现代宠物营养的重要组成部分,特别是在老宠物和有特定健康需要的宠物中.
- 对湿宠物食品的需求不断上升,主要原因是宠物所有权增加,消费者偏好转向溢价和天然配方,以及主要制造商在健康、健康和方便方面持续进行产品创新。
- 北美占了湿宠物食品市场 份额42.2%2025年,由于宠物拥有率高和消费者在溢价宠物营养方面的支出强劲
- 由于城市化速度快,可支配收入增加,主要经济体的宠物养殖增加,预计亚太区域在预测期内是湿宠物食品市场增长最快的区域。
- 狗部分在2025年占据了市场主导地位,市场份额为62.5%,这是由于与猫相比,全球狗类人口较高,每只猫的食用量也更高. 狗主越来越喜欢湿食,因为其可食性高,水分含量高,适合有牙科或消化问题的宠物. 狗粮的保值化和人性化趋势日益高涨,进一步加强了对适合不同品种和生命阶段的营养丰富的湿制剂的需求.
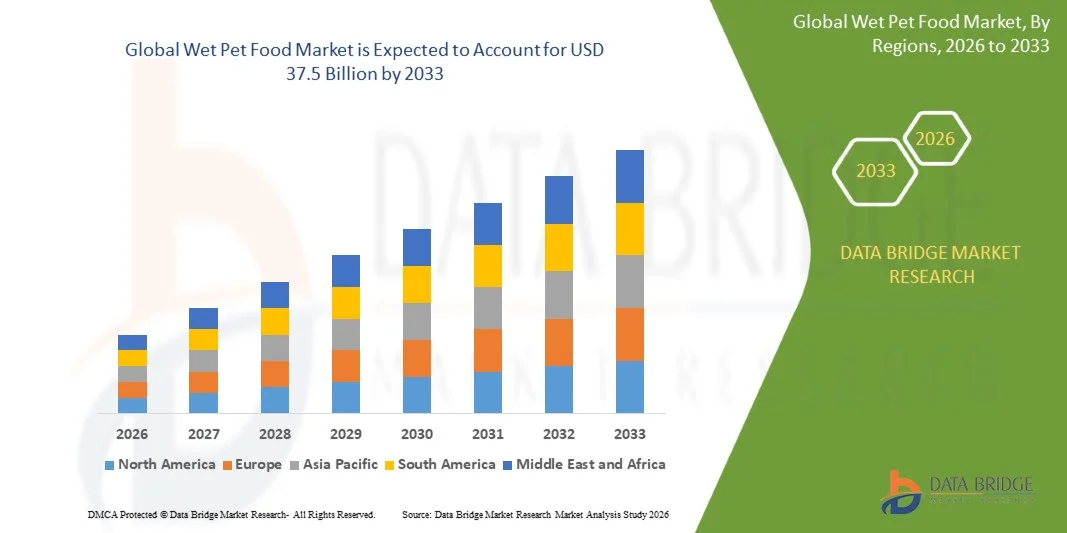
报告范围和湿宠物食品市场分割情况
| 属性 | 湿宠物食品键市场透视 |
| 覆盖部分 |
|
| 涵盖国家 | 北美
欧洲
亚太
中东和非洲
南美洲
|
| 关键市场玩家 |
|
| 市场机会 |
|
| 添加数据信息集的值 | 除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的深刻见解外,数据桥市场研究编写的市场报告还包括进口出口分析、生产能力概览、生产消费分析、价格趋势分析、气候变化假设、供应链分析、价值链分析、原材料/可消耗品概览、供应商选择标准、PESTLE分析、波特分析以及监管框架。 |
湿宠食品市场趋势
“湿宠物食品初级化”
- 影响湿宠物食品市场的一个关键趋势是,由宠物所有者推动的产品日益增值,越来越多地将宠物视为家庭成员,并寻求与人类食品标准相类似的高质量营养。 这种转变鼓励制造商注重强调透明度和营养价值的高蛋白配方、天然成分和清洁标签配方。
- 例如,雀巢(Nestlé Purina PetCare)扩大了它的 " Pro Plan " 和 " Fancy Feast " 组合,提供高价的湿食品,突出无粮配方和功能健康效益。 这些发射加强了消费者的信任,加强了在溢价部分的品牌定位。
- 主要玩家越来越多地强调肉类第一,高湿度的食谱来提高可调和性和水分化,尤其是对猫和高龄宠物而言. 这一趋势支持对专门处理消化、尿道健康和体重管理的湿润食品变种的需求。
- 增殖趋势还表现在,以新颖蛋白和以纹理为主的食谱为特色的美食型湿宠物食品的供应量不断增长. 这些产品吸引城市和高收入消费者为其宠物寻求不同的喂养经验。
- 正在采用诸如单服务托盘和部分控制包等包装创新,以加强方便和新鲜感。 产品设计方面的这一演变加强了溢价品牌的吸引力,并鼓励重复采购
- 总体而言,溢价化正在通过提高平均销售价格并促使制造商投资于创新、质量保证和品牌故事,以吸引注重价值的消费者,来改变竞争动态。
湿宠物食品市场动态
驱动程序
“培育人性化和注重人性健康”
- 正在兴起的宠物人性化是湿宠物食品市场的主要驱动力,因为所有者越来越优先考虑其宠物的营养,健康和预防性保健. 这种转变正在加速对湿粮的需求,因为它被认为对健康有利,包括水分含量较高,消化能力得到提高
- 例如,Mars Petcare将其湿宠物食品组合扩展到皇家Canin和Pedigree等品牌,以满足具体的品种、年龄和健康要求。 这些支持与兽医建议相一致的量身定制的营养战略
- 人们对宠物肥胖、牙科和泌尿卫生问题的认识日益提高,这鼓励所有者选择湿食作为均衡饮食的一部分。 兽医认可和临床营养研究进一步加强了这种偏好.
- 通过增加可支配收入和愿意花在昂贵的宠物护理产品上,特别是在北美和欧洲,这一驱动因素得到加强。 消费者正在积极寻求营养上完整和实用的湿食品解决方案
- 集体而言,宠物人性化和健康意识正在改变喂养习惯,将湿宠物食物定位为现代宠物营养的核心成分.
限制/挑战
“湿宠物食品的高生产和包装成本”
- 湿宠物食品市场面临显著挑战,因为与水分丰富的配方有关的生产和包装成本高,安全标准也严格. 湿宠物食品需要先进的加工方法,包括绝育和有控制的密封,这增加了操作的复杂性.
- 例如,Freshpet依靠冷藏生产和分销基础设施来维持产品新鲜度,大大提高了制造和物流成本。 这些规定限制了成本灵活性和影响定价战略
- 罐子、托盘和邮袋等包装材料增加了总的开支,特别是在金属和塑料价格波动的情况下。 遵守食品安全和货架使用寿命条例进一步提高了制造商的成本压力
- 较小的生产者在维持质量和可负担性的同时,在扩大业务规模方面面临困难,为进入和扩大制造了障碍。 这一挑战在价格敏感的市场上更为突出,消费者可能更喜欢干粮替代品。
- 总体而言,生产和包装成本高仍是一个关键制约因素,对湿宠物食品市场内的定价、可扩展性和长期利润产生影响
湿宠物食品市场范围
市场根据宠物,发售渠道,和源头进行分割.
• 佩特
基于宠物,湿宠物食品市场被分割成狗和猫. 狗部分占据了市场主导地位,2025年收入份额最大,为62.5%,由全球狗人口较多所驱动,与猫相比,每只狗的食用量更大. 狗主越来越喜欢湿食,因为其可食性高,水分含量高,适合有牙科或消化问题的宠物. 狗食的保值化和人性化趋势不断上升,进一步加强了对适合不同品种和生命阶段的营养丰富的湿制剂的需求.
预计猫科动物在2026年到2033年增长最快,城市住户和较小的居住空间越来越多地收养猫科动物。 湿宠物食品因其高蛋白质含量和水分水平能支持尿道健康而特别被猫所青睐. 越来越多的人意识到Feline特有的营养需要,并推出了可发挥作用的潮湿猫类食品变种,继续加速了部分的生长.
• 按分发渠道
以发售渠道为基础,将湿宠物食品市场分出为宠物特产店,超市/超市,便利店等,并上线. 2025年,由于各种溢价和治疗性湿宠物食品品牌以及专家工作人员指导,宠物专卖店在市场上占主导地位。 这些商店更受宠物业主的青睐,他们寻求专门的营养,兽医推荐的产品,以及可信赖的品牌组合. 强有力的供应商关系和商店内的晋升进一步加强了他们的领导地位。
在线部分预计将在2026年至2033年增长最快,因为电子商务渗透率不断提高,而且家庭交货方便。 订阅模式,有竞争力的定价,以及更广阔的国际和有特色品牌的准入,吸引了有数码味的宠物业主. 宠物食品制造商越来越多地使用移动应用程序和直通消费者平台,也支持了快速扩展.
• 按来源分列
基于来源,湿宠物食品市场被分化为以动物为原料,植物衍生物,并被合成. 以动物为主的部分占了2025年市场收入的最大份额,其支持是其高蛋白含量并更紧密地与狗和猫的自然饮食偏好相配合. 消费者认为以动物为主的湿润食物更能营养,更可口,特别是对于能量和肌肉维护需求较高的宠物而言. 肉类、鱼类和以家禽为主的配方在溢价和质地类别中占主导地位,维持了强劲的需求。
植物衍生物部分预计将在预测期间以最快的速度增长,因为对可持续和符合道德的宠物食品选择的兴趣日益增加。 宠物所有者正在逐步采用包含植物的配方,用于具体的饮食要求和过敏管理. 植物蛋白质加工的创新和平衡营养配方进一步增强了对这一部分的接受.
湿宠物食品市场区域分析
- 北美主导了湿宠物食品市场,2025年收入份额最大,为42.2%,由高宠物所有权率和高额宠物营养消费支出所驱动.
- 本区域的宠物所有者越来越多地优先考虑高蛋白、自然和功能性的湿宠物食品,以支持消化健康、水分和整体健康
- 这种强烈的领养得到了完善的宠物护理基础设施的支持,对宠物人性化趋势的高度认识,以及全球主要宠物食品品牌的存在,将湿宠物食品定位为家庭首选.
美国湿宠物食品市场透视
美国湿宠物食品市场在2025年占北美地区收入份额最大,由一大批狗和猫人口所助长并日益偏好溢价和专用饮食. 消费者越来越多地选择无谷物、有机食品和兽医推荐的湿食品配方,以满足具体的健康需要。 电子商务平台的强大存在、以订阅为基础的交付模式以及持续的产品创新进一步支持了市场持续增长。
欧洲湿宠物食品市场透视
欧洲湿宠物食品市场预计将在预测期间稳步CAGR增长,原因是对宠物营养的认识不断提高并越来越多地采用高额宠物食品。 欧洲消费者对清洁标签、可持续来源和道德生产的湿宠物食品表现出浓厚的兴趣。 支持增长的有越来越多的宠物收养,特别是在较年轻的家庭当中,以及跨线和在线渠道的强劲零售。
英国湿宠物食品市场透视
英国湿宠物食品市场预计将在预测期间出现显著增长,支持增长的有高宠物所有权和对自然和高肉含量宠物食品的强劲需求。 与宠物肥胖和消化健康有关的关切正在鼓励所有者转向营养平衡的湿食选择。 国内成熟的零售生态系统和昂贵的私人标签品牌的不断渗透继续刺激了市场扩张。
德国湿宠食品市场透视
德国的湿宠物食品市场预计将在相当可观的CAGR扩展,其驱动力是日益注重宠物健康、可持续性和产品透明度。 德国消费者倾向于使用具有明确成分标签的优质无添加剂的湿宠物食品. 市场受益于狗和猫的强劲需求,以及日益接受实用和兽医推荐配方。
亚太湿猫食品市场透视
亚太湿宠物食品市场预计将在2026年至2033年期间登记最快的CAGR,其驱动力是快速城市化、可支配收入增加和主要经济体的宠物收养增加。 生活方式的改变以及对宠物营养的认识的不断提高正在加速从自制食品转向商业湿宠物食品. 扩大零售网络,扩大国际宠物食品品牌的渗透范围,进一步促进了区域增长.
日本湿宠食品市场透视
日本潮湿的宠物食品市场由于该国老化的宠物人口和对方便和优质营养的大力强调而越来越吸引人心. 湿宠物食品因其易于消费并适合有牙科或健康问题的老宠物而被广泛取用. 对溢价、部分控制以及功能性湿润食品的大量需求继续推动着市场势头。
中国湿宠食品市场透视
中国湿宠物食品市场在2025年占亚太地区收入份额最大,由宠物所有权快速增长和城市家庭可支配收入增加所驱动. 对宠物健康的认识不断提高,西方宠物护理趋势的强大影响也正在加速采用商业湿宠物食品. 国内厂商的存在,价格的竞争性,网上销售渠道的快速扩张,极大地支撑了中国市场的增长.
湿宠物食品市场份额
湿宠物食品产业主要由历史悠久的公司主导,其中包括:
- VAFO集团a.s.(捷克共和国)
- Freshpet Inc. (美国).
- Tiernarung Deuerer GmbH(德国)
- 蓝水牛股份有限公司(美国)
- 哈灵通斯宠物食品(英語:Harringtons Pet Food (U.K.
- 亲爱的食品公司(美国)
- 冠军Petfoods控股公司(加拿大)
- 菲尔普斯宠物产品 (美国).
- Nestle SA(瑞士)
- De Haan Petfood(荷兰)
- 火星股份有限公司(美国)
- 宠物食品(加拿大)
- Schell和Kampeter公司(美国)
- Beaphar Beheer BV(荷兰)
- 光谱品牌股份有限公司 (美国).
- C和D食品有限公司(爱尔兰)
- 西蒙斯食品公司(美国)
- 伊凡杰斯狗猫食品股份有限公司(美国)
- Colgate Palmolive Co. (美国).
- Clearlake Capital Group L. P. (美国).
全球湿宠食品市场最新动态
- 2025年2月,皇家卡宁完成了对位于墨西哥的湿宠物食品生产商阿瓜斯·弗雷斯卡斯的收购,大大加强了其在拉丁美洲的足迹. 这一举动使皇家Canin能够将生产本地化,提高供应链效率,并更好地应对区域对湿宠物食品不断增长的需求. 收购通过扩大进入新兴消费者基地的机会,加强其在发展中市场宠物营养方面的领导作用,从而加强了其竞争地位
- 2024年1月,雀巢(Nestlé Purina PetCare)在其"Pro Plan"标签下推出了新系列的无谷,高蛋白湿猫食品,解决了日益增长的向溢价和注重健康的宠物饮食转变. 这一产品扩张吸引了宠物所有者寻求功能性营养解决方案,从而增强了Purina在湿宠物食品中的存在。 通过推动创新和加强湿宠物食品类别中的保值化趋势,启动支持了市场增长
- 2023年7月,冠军Petfoods在Mars, Incorporated下推出ACANA Premium Pâté湿猫食品线,强调以猎物为基础的营养和水分效益. 这一启动扩大了该公司的湿食品组合,提高了它在消费者中的优先自然和生物适当饮食的吸引力。 通过扩大湿猫食品市场的选择和支持长期品牌差异,这一发展加强了Petfoods冠军的竞争立场。
- 2023年4月,"火星宠物"(Mars Petcare)扩展了它的SHEBA组合,推出了PERFECT PROTIONs Wet Kitten Food,以早期营养需要为目标. 这种产品引入使得公司能够捕捉不同猫类生命阶段的需求,同时强化了新宠物所有者的品牌忠诚. 通过增加小猫营养区的产品深度和加强火星宠物食品提供,
- 2023年3月,Colgate-Palmolive的子公司希尔的"宠物营养"(Hill's Pet Nature)推出了"处方饮食ONC Care"(Precription Dieter ONC Care),为被诊断患有癌症的宠物提供专门的湿食线. 这一发展增强了希尔在治疗和兽医推荐的湿宠物食品部门的存在,加强了其在临床营养中的作用. 这一范围逐步在全球推广,通过解决未得到满足的医疗营养需要并加深与全世界兽医渠道的关系,加强了公司的市场地位。
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











