



تقسيم سوق إعادة معالجة الأجهزة الطبية في منطقة آسيا والمحيط الهادئ، حسب النوع (منظفات إنزيمية وغير إنزيمية)، والمنتج والخدمة (خدمات دعم إعادة المعالجة، والأجهزة الطبية المعاد معالجتها)، والعملية (النقع المسبق، والتنظيف اليدوي، والتنظيف الآلي، والتطهير)، ونوع الأجهزة (أجهزة حرجة، وأجهزة شبه حرجة، وأجهزة غير حرجة)، والتطبيق (الأجهزة والملحقات)، والمستخدم النهائي (المستشفيات، والعيادات، والرعاية الصحية المنزلية ، ومراكز التشخيص، والمصنعون، ومراكز الجراحة الخارجية ، وغيرها) - اتجاهات الصناعة وتوقعاتها حتى عام 2033
ما هو حجم ومعدل النمو في سوق تجهيز الخدمات الطبية لآسيا والمحيط الهادئ؟
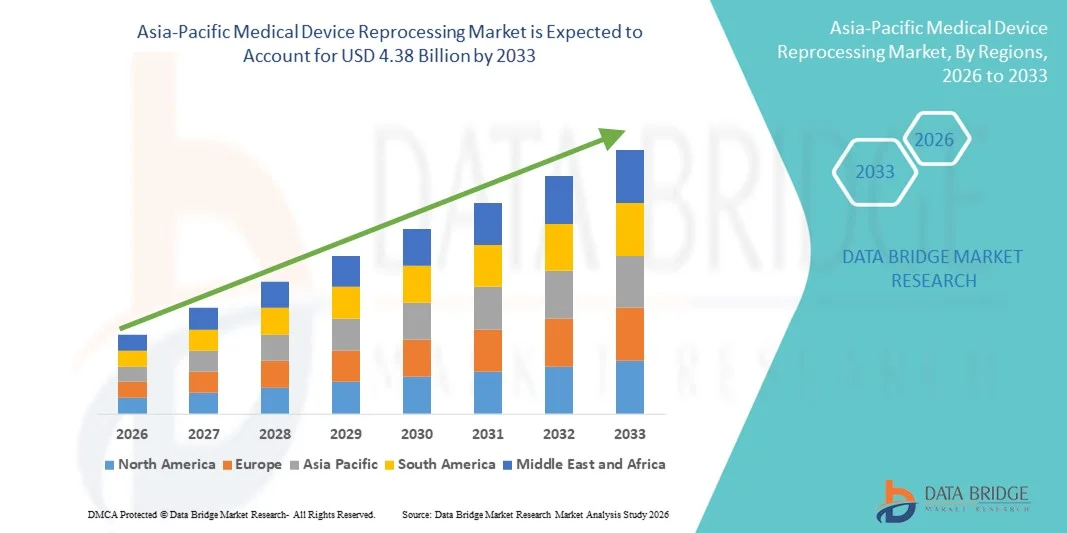
- وفقاً لتحليلات بحثية لسوق سوق جسر البيانات، قدر حجم سوق آسيا والمحيط الهادئ لإعادة معالجة الأجهزة الطبية1.19 مليار دولار في عام 2025ومن المتوقع أن يتم ذلك4.38 مليار دولار, ماالنسبة المئوية المئويةخلال الفترة التي
- ويغذي نمو السوق إلى حد كبير الحاجة المتزايدة إلى خفض الإنفاق على الرعاية الصحية وزيادة التركيز على الاستدامة، مما يؤدي إلى زيادة اعتمادالأجهزة الطبية التي أعيد تجهيزهاوقدرة إعادة المعالجة على خفض التكاليف تخفيضاً كبيراً مع الحفاظ على الفعالية السريرية في الوقت نفسه هي التي تدفع إلى رقمنة وتوحيد في إدارات التجهيز العقيمة.
- وعلاوة على ذلك، فإن الدعم التنظيمي المتزايد، وزيادة الوعي بشأن الحد من النفايات الطبية، والطلب على حلول مأمونة وسهلة الاستعمال ومتوافقة، تعمل على إعادة معالجة الأجهزة الطبية باعتبارها خياراً فعالاً من حيث التكلفة ومسؤولاً بيئياً. وهذه العوامل المتقاربة تعجل من استيعاب حلول إعادة معالجة الأجهزة الطبية، وبالتالي تعزز بشكل كبير نمو الصناعة.
سوق الحجم و توقّر
- قيمة سوق آسيا والمحيط الهادئ (2025)1-19 مليار
- القيمة السوقية المتوقعة (2033): دولار من دولارات الولايات
- )٢٠٢٦-٢٠٣٣(: 17.70%
ما هي عمليات النقل الرئيسية لسوق آسيا والمحيط الهادئ لمعالجة الأجهزة الطبية؟
- وقد أصبحت إعادة معالجة الأجهزة الطبية، التي تشمل تنظيف الأدوات الطبية وتطهيرها وتعقيمها وتعقيمها واختبارها وإعادة استخدامها، عنصراً حيوياً بشكل متزايد في استراتيجيات احتواء التكاليف ومبادرات الاستدامة عبر المستشفيات ومرافق الرعاية الصحية في جميع أنحاء العالم، ويؤدي دورها في الحد من النفايات الطبية وضمان الامتثال للأنظمة إلى تبنيها عبر الأسواق المتقدمة والناشئة.
- إن الطلب المتزايد على إعادة معالجة الأجهزة الطبية يغذيه أساسا ارتفاع تكاليف الرعاية الصحية، والتشديد المتزايد على الممارسات المستدامة، والمبادئ التوجيهية التنظيمية المواتية التي تشجع المستشفيات على اعتماد أجهزة وحيدة الاستخدام أعيد تجهيزها لتعزيز فعالية التكلفة دون المساس بسلامة المرضى.
- كانت الصين تهيمن على سوق إعادة معالجة الأجهزة الطبية في آسيا والمحيط الهادئ بأكبر حصة من الإيرادات بلغت نحو 32.8% في عام 2024، بدعم من التوسع السريع في البنية الأساسية للمستشفيات، وزيادة اعتماد استراتيجيات احتواء التكاليف في أنظمة الرعاية الصحية العامة، وتشديد الحكومة بقوة على الممارسات الطبية المستدامة. وقد أدى تزايد حجم الإجراءات الجراحية وزيادة الوعي بمعايير إعادة المعالجة الآمنة عبر مستشفيات ثالثة كبيرة إلى زيادة تعزيز المركز القيادي للصين في السوق الإقليمية.
- ومن المتوقع أن تكون الهند أسرع البلدان نمواً في سوق إعادة معالجة الأجهزة الطبية خلال الفترة المتوقعة، ومن المتوقع أن تنمو بنسبة 23.6% في الفترة من عام 2025 إلى عام 2032، وذلك بسبب زيادة الإنفاق على الرعاية الصحية، والتوسع الحضري السريع، وتوسيع نطاق الحصول على الرعاية الطبية المتقدمة. والواقع أن المبادرات الحكومية التي تشجع الرعاية الصحية الميسورة، إلى جانب زيادة التركيز على خفض النفايات الطبية والتكاليف التشغيلية في المستشفيات، تعمل بشكل كبير على التعجيل باعتماد حلول إعادة معالجة الأجهزة الطبية في مختلف أنحاء البلاد.
- وسيطر قطاع الأجهزة على السوق بحصة من الإيرادات قدرها 55.2 في المائة في عام 2024، حيث يعطي مقدمو الرعاية الصحية الأولوية لإعادة معالجة الأدوات العالية القيمة، بما في ذلك الأجهزة الجراحية والتشخيصية، من أجل زيادة التكاليف إلى الحد الأمثل وضمان سلامة المرضى إلى الحد الأمثل
واو - التقرير المتعلق بالنوع وبسوق
|
الصفات الأولى |
الأجهزة الطبية الطبية |
|
المُسَجَّل |
|
|
البلدان |
منطقة آسيا والمحيط الهادئ
|
|
& مفتاح |
|
|
ما |
|
|
جاري |
وبالإضافة إلى الرؤى المتعلقة بسيناريوهات السوق مثل القيمة السوقية، ومعدل النمو، والتجزئة، والتغطية الجغرافية، والجهات الفاعلة الرئيسية، فإن تقارير السوق التي تُعدها بحوث سوق جسر البيانات تشمل أيضاً تحليلاً متعمقاً للخبراء، وتحليلاً للتسعير، وتحليلاً لحصص العلامات التجارية، واستقصاءات للمستهلكين، وتحليلاً ديمغرافياً، وتحليلاً لسلسلة التوريد، وتحليلاً لسلاسل القيمة، واستعراضاً عاماً للمواد الخام/الأصناف الاستهلاكية، ومعايير اختيار البائعين، وتحليلاً للعلامات التجارية، وتحليلاً للمستهلكين، وتحليلاً لسلسلة التوريد، وتحليلاً لسلاسل القيمة، واستعراضاً عاماً للمواد الخام/الأصناف الاستهلاكية، ومعايير اختيار البائعين، وتحليلاً للنقاط التجارية، وتحليلاً للبورتر، وإطاراً تنظيمياً. |
ما هي الاتجاهات الرئيسية في سوق آسيا والمحيط الهادئ لمعالجة الأجهزة الطبية؟
الأهمية المتعاظمة للكفاءة والاستدامة في التكاليف
- وثمة اتجاه هام ومتسارع في السوق العالمية لإعادة معالجة الأجهزة الطبية الطبية يتمثل في زيادة التركيز على خفض تكاليف الرعاية الصحية والتقليل إلى أدنى حد من النفايات الطبية من خلال تنظيم إعادة معالجة الأجهزة الوحيدة الاستخدام. وهذا النهج لا يساعد المستشفيات على خفض نفقات مشترياتها فحسب، بل يدعم أيضا مبادرات الاستدامة العالمية عن طريق خفض حجم الأجهزة التي يتم التخلص منها.
- على سبيل المثال، يتم إعادة تجهيز القسطرات القلبية الوعائية والأجهزة الكهربائية الفسيولوجية بموجب المبادئ التوجيهية الصارمة التي وضعتها هيئة تنمية الحراجة والاتحاد الأوروبي، بما يضمن سلامة المرضى مع توفير خفض تكاليف المستشفيات بنسبة تصل إلى 50% للجهاز الواحد مقارنة بالمشتريات الجديدة. وعلى نحو مماثل، أصبحت الأدوات الجراحية وأجهزة تقويم العظام الآن جزءاً من برامج إعادة المعالجة المعتمدة، الأمر الذي يوسع نطاق الصناعة.
- وتؤدي الأطر التنظيمية في مناطق مثل الولايات المتحدة وأوروبا دوراً محورياً من خلال وضع معايير صارمة للجودة والمصادقة والتعقيم لمرافق إعادة المعالجة. وتساعد هذه الأنظمة على بناء الثقة بين مقدمي الرعاية الصحية، وتشجع على زيادة اعتماد الأجهزة المعاد تجهيزها في الممارسة السريرية.
- ويتيح الإدماج السلس لممارسات إعادة المعالجة في سلاسل الإمداد بالمستشفى إدارة مركزية لتعقيم الأجهزة وتتبعها ودورات إعادة استخدامها، ويمكن لنظم الرعاية الصحية، من خلال الأطراف الثالثة المتخصصة المقدمة لخدمات الرعاية الصحية، أن تحقق المستوى الأمثل لجردها، وأن تكفل الامتثال، وتبسيط وفورات التكاليف عبر إدارات متعددة
- وهذا الاتجاه نحو الاستدامة والقدرة على تحمل التكاليف يؤدي أساساً إلى إعادة تشكيل استراتيجيات شراء المستشفيات على نطاق العالم. ونتيجة لذلك، تقوم شركات مثل شركة Stryker Sapplement Solutions وشركة Medline ReNewal باستمرار بتوسيع نطاق حافظاتها لإعادة المعالجة لتشمل فئات الأجهزة الأكثر ارتفاعاً في الطلب، من القسطرة الفيزيولوجية الكهربائية إلى الأدوات الدوارة.
- ويتزايد الطلب على إعادة معالجة الأجهزة الطبية بسرعة سريعة عبر كل من الاقتصادات المتقدمة والاقتصادات الناشئة، حيث يعطي مقدمو الرعاية الصحية أولوية متزايدة لسلامة المرضى والامتثال التنظيمي والاستدامة البيئية والعمليات الفعالة من حيث التكلفة
شركة آسيا والمحيط الهادئ
سائق
الحاجة المتزايدة بسبب ارتفاع مستوى الأهداف المتعلقة بتحمل تكاليف الرعاية الصحية وتحقيق الاستدامة
- ويشكل الضغط المتزايد على نظم الرعاية الصحية لتخفيض التكاليف التشغيلية مع الحفاظ على مستويات عالية من رعاية المرضى عاملاً هاماً في زيادة اعتماد إعادة المعالجة الطبية.
- وعلى سبيل المثال، أعلنت حلول سترايكر للاستدامة في نيسان/أبريل 2024، في نيسان/أبريل 2024، عن توسيع نطاق حافظة إعادة المعالجة التي وافقت عليها هيئة التنمية الحرجية لتشمل مزيدا من الأجهزة الكهربائية الفسيولوجية والجراحية. ومن المتوقع أن تؤدي هذه التوسعات الاستراتيجية التي تقوم بها الجهات الفاعلة الرئيسية إلى دفع نمو صناعة تجهيز الأجهزة الطبية خلال الفترة المتوقعة.
- ومع زيادة وعي مقدمي الرعاية الصحية بالقيود المالية وبأهداف الاستدامة، فإن الأجهزة المعاد تجهيزها توفر بديلاً مقنعاً لشراء معدات جديدة، مما يتيح تحقيق وفورات تصل إلى 50% للجهاز الواحد. ويساعد هذا أيضاً في خفض حجم النفايات الطبية، ودعم المستشفيات في تحقيق أهدافها المتعلقة بالمسؤولية البيئية.
- وعلاوة على ذلك، فإن الاعتماد المتزايد لمبادئ الاقتصاد الدائري في الرعاية الصحية والرغبة في ممارسات أكثر مراعاة للبيئة يجعلان برامج إعادة المعالجة جزءاً لا يتجزأ من استراتيجيات شراء المستشفيات، لا سيما في الأسواق المتقدمة مثل الولايات المتحدة وأوروبا.
- ويشكل ضمان الامتثال التنظيمي، وبروتوكولات التعقيم الصارمة، والتحقق من جانب الأطراف الثالثة عوامل رئيسية في دفع الثقة في الأجهزة المعاد تجهيزها واعتمادها في البيئات السريرية. كما يساهم الاتجاه نحو إقامة شراكات مع شركات إعادة المعالجة المتخصصة في المستشفيات في زيادة التوسع في السوق.
التعرّض/التحديي
الشواغل المتعلقة بتصورات السلامة والحواجز التنظيمية
- وعلى الرغم من المزايا التي يتمتع بها سوق إعادة تجهيز الأجهزة الطبية، فإن سوق إعادة تجهيز الأجهزة الطبية تواجه تحديات بسبب الشواغل المتبقية بشأن سلامة وفعالية أجهزة الاستخدام الواحد المعاد تجهيزها. ويظل بعض المهنيين في مجال الرعاية الصحية حذرين خشية أن يؤدي الاستخدام المتكرر إلى تعريض الأداء أو سلامة المريض للخطر، حتى عندما يعاد تجهيزه بموجب مبادئ توجيهية صارمة.
- فعلى سبيل المثال، أكدت المناقشات البارزة التي جرت داخل المشهد التنظيمي للاتحاد الأوروبي في عام 2023 على الحاجة إلى معايير متسقة وضمان سلامة المرضى، مما أدى إلى تردد بعض المستشفيات في توسيع نطاق برامج إعادة المعالجة.
- إن معالجة هذه الشواغل المتعلقة بالسلامة من خلال دراسات المصادقة الشفافة، وعمليات التعقيم الصارمة، والمراجعة المنتظمة للتحقق من الامتثال أمر بالغ الأهمية لبناء الثقة في الاستخدام الواسع الانتشار للأجهزة المعاد تجهيزها. وتستثمر شركات مثل Medline ReNewal وVanger AG بنشاط في برامج التعليم وإصدار الشهادات لطمأنة مقدمي الرعاية الصحية.
- وبالإضافة إلى ذلك، يمكن للأطر التنظيمية أن تعمل كسائق وكحاجز في آن واحد. ففي حين تعمل الموافقة على هيئة التنمية الحرجية والإدارة البيئية على تعزيز المصداقية، فإن الأنظمة غير المتسقة عبر البلدان كثيراً ما تؤدي إلى إبطاء دخول الأسواق، وخاصة في الأسواق الناشئة حيث تكون المبادئ التوجيهية لإعادة المعالجة أقل تعريفاً.
- وهناك تحد آخر يتمثل في الاستثمار الأولي المرتفع نسبياً اللازم لإنشاء بنية تحتية داخلية لإعادة المعالجة أو إقامة شراكات مضمونة مع أطراف ثالثة، الأمر الذي يمكن أن يمنع مرافق الرعاية الصحية الأصغر من المشاركة. ورغم أن الاستعانة بمصادر خارجية للبائعين المتخصصين أصبحت متاحة على نحو متزايد، فإن التعقيد المتصور لعملية الاعتماد لا يزال يشكل قيداً.
- وسيكون التغلب على هذه التحديات من خلال مواءمة اللوائح التنظيمية، وحملات التوعية، وزيادة شفافية الإبلاغ عن معدلات النجاح السريري من الأمور الحيوية لنمو الأسواق المطرد
سوق سوق تجهيز
ويتم تقسيم السوق على أساس النوع، والمنتجات والخدمات، والتجهيز، ونوع الأجهزة، والتطبيق، والمستعمل النهائي.
- نوع
وعلى أساس النوع، فإن سوق إعادة تجهيز الأجهزة الطبية مقسمة إلى منظفات مغنطيسية وغير مغنطيسية، وقد غلب القطاع الزنجي على السوق بحصة من الإيرادات قدرها 46.3 في المائة في عام 2024، حيث أنه فعال إلى حد كبير في تفكيك البروتينات المعقدة، والشحوم، والمخلفات البيولوجية التي توجد عادة على الأدوات الطبية الحرجة، وتفضّل المستشفيات والمراكز الجراحية المنظفات الحسية بسبب قدرتها المؤكدة على تعزيز فعالية خطوات التعقيم اللاحقة، وبالتالي التقليل إلى أدنى حد من خطر العدوى، وتتوافق الحلول النزيكية مع عمليات التنظيف الآلية واليدوية على حد سواء، مما يتيح المرونة لمختلف الأوساط الصحية، وتساعد أيضاً في تمديد عمر الأدوات الحساسة، وخفض تكاليف استبدال مرافق الرعاية الصحية، كما أن الاعتماد تدفعه التوصيات التنظيمية والمبادئ التوجيهية لأفضل الممارسات التي تشدد على التنظيف النزيهي للأدوات العالية الخطورة، وبالإضافة إلى ذلك، تقلل المنظفات النزيهية من الحاجة إلى دورات تنظيف متكررة، مما يحسّن الكفاءة التشغيلية ويخفض من استخدام المواد الكيميائية، ويؤكّد قبولها الواسع النطاق في أسواق الرعاية الصحية المتقدمة على هيمنة في صناعة إعادة المعالجة.
ومن المتوقع أن يشهد قطاع منظفات التنظيف غير الزنجي أسرع مستوياتها من 19.8% في الفترة من 2025 إلى 2032، وذلك بسبب تزايد تبنيه في الاقتصادات الناشئة ومرافق الرعاية الصحية الأصغر حيث يتم ترتيب الحلول الفعالة من حيث التكلفة. ومن السهل التعامل مع هذه المنظفات غير الزنزيجية واشتراط الحد الأدنى من التدريب، مما يجعلها مناسبة للعيادات ومراكز التشخيص ومرافق المرضى الخارجيين. وهي أيضاً متوافقة مع أنظمة التنظيف الآلية، وتوفير المرونة والموثوقية. كما أن نمو القطاع مدعوم أكثر من خلال زيادة التركيز على الكفاءة التشغيلية وتحقيق الاستخدام الأمثل للميزانية، حيث توفر هذه المنظفات التنظيف الفعال بتكاليف أقل. والواقع أن زيادة الوعي بفاعليتها، إلى جانب التحسينات في الصياغة للتعامل مع مجموعة واسعة من الملوثات، من شأنه أن يدفع بالقبول عبر الأسواق العالمية. والواقع أن الاعتماد السريع لهذا القطاع ملحوظ بشكل خاص في مناطق مثل آسيا والمحيط الهادئ وأمريكا اللاتينية، حيث يشكل التوسع في البنية الأساسية للرعاية الصحية واحتواء التكاليف أولويتين رئيسيتين.
- حسب المنتج والدائرة
وعلى أساس المنتجات والخدمات، فإن السوق مقسمة إلى دعم إعادة المعالجة والخدمات، والأجهزة الطبية المعاد تجهيزها. وقد غلب قطاع الأجهزة الطبية المعاد تجهيزها على السوق بحصة بلغت 52.4% في عام 2024، مدفوعة بحاجات المستشفيات والمراكز الجراحية إلى إدارة كميات كبيرة من الأدوات المكلفة مع الحفاظ على سلامة المرضى. وتشمل الأجهزة المعاد تجهيزها أدوات حاسمة مثل الأدوات الجراحية، والقسطرة، والزرعات الجراحية، والتي يتم التحقق من صحتها لإعادة استخدامها بشكل آمن في ظل معايير تنظيمية صارمة. ويسمح اعتماد هذه الأجهزة لمقدمي الرعاية الصحية بتخفيض تكاليف المشتريات بشكل كبير مع ضمان الامتثال لأنظمة هيئة التنمية الحرجية والمنظمة الدولية للتوحيد القياسي. وتساعد الأجهزة المعاد تجهيزها أيضاً في الحد من النفايات الطبية، والمساهمة في مبادرات الاستدامة. وتتعزز هيمنة القطاع من خلال تبني المستشفيات القوية، وإتاحة برامج إعادة المعالجة المعتمدة على نطاق واسع، والاندماج في العمليات السريرية اليومية. كما أن عمليات التتبع المفصلة وبروتوكولات ضمان الجودة تعزز الثقة في الأجهزة المعاد تجهيزها، وتشجع على دخول السوق على نطاق أوسع.
ومن المتوقع أن يشهد قطاع الدعم والخدمات في مجال إعادة المعالجة أسرع ما تشهده هيئة مراجعة الحسابات المركزية من 18.7 في المائة في الفترة من عام 2025 إلى عام 2032، نظراً لأن مرافق الرعاية الصحية أصبحت بشكل متزايد تتعاقد مع مقدمي الخدمات المتخصصين على أنشطة إعادة المعالجة. وتوفر هذه الخدمات الخبرة الفنية في مجالات التعقيم، والإجراءات الموحدة، وإدارة الامتثال، مما يسمح للمستشفيات والعيادات بالتركيز على رعاية المرضى بدلاً من التركيز على اللوجستيات التشغيلية. ومما يغذي الطلب تزايد الحاجة إلى حلول فعالة من حيث التكلفة والمكاسب الناتجة عن الكفاءة المرتبطة بإعادة المعالجة من قِبَل طرف ثالث. وتوفر الخدمات الخارجية أيضاً إمكانية الوصول إلى المعدات المتقدمة، والعمليات المصدق عليها، والموظفين المدربين الذين قد لا يكونوا متاحين في مرافق أصغر حجماً. كما يساهم التوسع الإقليمي لمقدمي الخدمات المعتمدين والشراكات مع المستشفيات في الاعتماد السريع. ويتعزز نمو هذا القطاع بشكل خاص في آسيا والمحيط الهادئ، وأمريكا اللاتينية، والشرق الأوسط، حيث تستفيد المستشفيات بشكل متزايد من الخبرات الخارجية لتلبية معايير الجودة والسلامة.
- مُج عملية
وعلى أساس العملية، تُقسم السوق إلى ما قبل التصريف، والتنظيف اليدوي، والتنظيف الآلي، والتطهير. وسيطر قطاع التنظيف الآلي على السوق بحصة من الإيرادات قدرها 48.1% في عام 2024، وذلك بسبب قدرته على تحقيق نتائج تنظيف موحدة وجيدة النوعية على نحو متسق عبر كميات كبيرة من الأدوات. وتحبذ المستشفيات، والمراكز الجراحية، والعيادات المتعددة التخصصات النظم الآلية لأنها تقلل من الأخطاء البشرية، وتحسن استخدام المياه والمواد الكيميائية، وتحسن كفاءة تدفق العمل. ويكفل التنظيف الآلي إزالة جميع الأدوات المعقدة والحساسة بصورة سليمة قبل التعقيم، والحد من مخاطر العدوى. ويُعتمد بناء على التوصيات التنظيمية والوعي المتزايد ببروتوكولات إعادة المعالجة الموحدة. ويدعم الجزء أيضاً القدرة على التدرج التشغيلي، مما يسمح للمرافق ذات الحجم الكبير بتلبية الطلبات الإجرائية المتزايدة مع الحفاظ على سلامة المرضى. وتعزيز الكفاءة، وانخفاض الاحتياجات من العمل، والقدرة على الاندماج مع تدفقات العمل في التعقيم، يزيد من تعزيز هيمنة هذا القطاع.
ومن المتوقع أن يشهد قطاع التنظيف اليدوي أسرع نسبة لـ 20.3 في المائة من عام 2025 إلى عام 2032، لأنه لا يزال ضرورياً في مرافق الرعاية الصحية الصغيرة، وتهيئة الرعاية الصحية المنزلية، ومراكز التشخيص. فالتنظيف اليدوي يسمح بالاهتمام الدقيق بالأدوات الحساسة والمعقدة، بما يضمن التطهير الأمثل في الحالات التي لا تكون فيها النظم الآلية ممكنة. ويتعزز النمو بزيادة الاستثمارات في برامج تدريب الموظفين والتركيز على الحفاظ على معايير النظافة الصحية في المرافق ذات الحجم المنخفض. ويظل التنظيف اليدوي أيضاً أمراً حيوياً بالنسبة للأجهزة المتخصصة التي لا تستطيع الصمود أمام الدورات الآلية. والواقع أن زيادة الوعي بالتقنيات اليدوية الفعالة، إلى جانب الاعتماد المتزايد في الأسواق الناشئة، تؤدي إلى توسع كبير في هذا القطاع. وتبرز الأهمية المستمرة لمرافق الرعاية الصحية دورها الحاسم جنباً إلى جنب مع العمليات المؤتمتة.
- هكذا
وعلى أساس نوع الأجهزة، تُقسم السوق إلى أجهزة حرجة، وأجهزة شبه حرجة، وأجهزة غير حرجة، وتهيمن على السوق نسبة إيرادات من الأجهزة الحرجة بلغت 54.7 في المائة في عام 2024، لأنها تغطي أدوات مثل الأدوات الجراحية، والقسطرة القلبية الوعائية، والمناظير الداخلية التي تتطلب تنظيفاً وتعقيماً دقيقين لمنع العدوى. وتولي المستشفيات والمراكز الجراحية الأولوية لإعادة معالجة الأجهزة الحرجة للحفاظ على سلامة المرضى والامتثال للأنظمة. وتؤدي الكميات الجراحية العالية وإعادة استخدام الأدوات المكلفة إلى دفع الطلب المستمر. وكثيراً ما تنفذ المستشفيات بروتوكولات إعادة المعالجة المصادق عليها، مدعومة بموظفين مدربين ومعدات متقدمة، للحفاظ على معايير الجودة. ومما يزيد من هيمنة الأجهزة الحساسة دورها الأساسي في إجراءات إنقاذ الحياة والعمليات الجراحية المعقدة، حيث تكون موثوقية الأدوات أساسية.
ومن المتوقع أن يشهد قطاع الأجهزة شبه الحرجة أسرع نسبة لـ 19.5 في المائة من عام 2025 إلى عام 2032، مدفوعة بزيادة استخدام أجهزة مثل أدوات العلاج التنفسي، وأدوات الأسنان، وملحقات التصوير. وتتطلب هذه الأجهزة تطهيراً عالي المستوى ومناولة دقيقة لضمان سلامة المرضى. ويتعزز النمو بزيادة الوعي بممارسات إعادة المعالجة المأمونة، وتوسيع البنية الأساسية للرعاية الصحية، وزيادة التبني في العيادات، ومرافق المرضى الخارجيين، وتهيئة أماكن الرعاية المنزلية. كما تساهم وفورات التكاليف والكفاءة التشغيلية التي توفرها إعادة معالجة الأجهزة شبه الحرجة السليمة في نمو الأسواق. كما توفر الأسواق الناشئة، حيث يزداد الوصول إلى الرعاية الصحية، فرصاً كبيرة لهذا الجزء.
- ألف -
وعلى أساس التطبيق، يتم تقسيم السوق إلى أجهزة وملحقات، وقد هيمنة قطاع الأجهزة على السوق بحصة من الإيرادات بلغت 55.2 في المائة في عام 2024، حيث يعطي مقدمو الرعاية الصحية الأولوية لإعادة معالجة الأدوات العالية القيمة، بما في ذلك الأجهزة الجراحية والتشخيصية، من أجل تعظيم التكاليف وضمان سلامة المرضى. ويتم الاعتماد من خلال الموافقة التنظيمية على الأجهزة المعاد تجهيزها، وقبول المستشفيات، والاندماج في سير العمل السريري. وتستفيد المستشفيات والمراكز الجراحية من كفاءة التكاليف، والاستدامة، وخفض الإنفاق على المشتريات. ومما يزيد من تعزيز الهيمنة الطلب المستمر على الأجهزة العالية القيمة التي لا تزال ذات أهمية حاسمة بالنسبة للإجراءات السريرية.
ومن المتوقع أن يشهد قطاع الملحقات أسرع جزء من هذا النظام، وهو 18.9 في المائة من عام 2025 إلى عام 2032، مدفوعاً بارتفاع الطلب على مكونات إعادة المعالجة مثل الأنابيب والموصلات وملحقات الاستخدام الواحد. وتستخدم هذه الملحقات على نطاق واسع في مراكز الرعاية الخارجية والرعاية الصحية المنزلية والعيادات حيث تؤدي إعادة استخدام المكونات إلى خفض التكاليف التشغيلية مع الحفاظ على معايير النظافة الصحية. ويتعزز النمو بزيادة الوعي ببرامج إعادة المعالجة الثانوية، وتوفر خدمات إعادة المعالجة المتخصصة، والتشجيع التنظيمي في المناطق الناشئة. ولا يزال الاعتماد يتوسع مع سعي مقدمي الرعاية الصحية إلى إيجاد سبل فعالة من حيث التكلفة لإدارة لاوابع الأجهزة.
- بواسطة مُستخدِم
واستناداً إلى المستخدم النهائي، ينقسم السوق إلى مستشفيات، وعيادات، ورعاية صحية منزلية، ومراكز تشخيص، ومصنعين، ومراكز جراحية إسعافية، وغير ذلك. وكان قطاع المستشفيات يهيمن على السوق بحصة من الإيرادات بلغت 57.6% في عام 2024، نظراً إلى أن ارتفاع أحجام العمليات الجراحية، والإجراءات المعقدة، ومعايير السلامة الصارمة تجعل المستشفيات أكبر مستهلكين للأجهزة الطبية المعاد تجهيزها. وتعتمد المستشفيات على بروتوكولات إعادة المعالجة الموثقة، وخدمات الأطراف الثالثة، ونظم التعقيم الداخلية للحفاظ على الجودة والحد من مخاطر العدوى. ويعزز تعظيم التكاليف، والكفاءة التشغيلية، والتقيد بالمعايير التنظيمية هيمنة هذا القطاع.
ومن المتوقع أن يشهد قطاع الرعاية الصحية المنزلية أسرع نسبة لمعدل وفيات الرضع من 21 في المائة في الفترة من 2025 إلى 2032، وذلك بسبب تزايد انتشار الأمراض المزمنة ونمو خدمات الرعاية المنزلية التي تتطلب أدوات مأمونة قابلة لإعادة الاستخدام. ويتسارع وتيرة تبني هذا القطاع، مع مزايا التكاليف والدعم التنظيمي، ويتميز هذا القطاع بشكل خاص في المناطق المتقدمة النمو مع نمو البنية الأساسية للرعاية الصحية المنزلية وفي الأسواق الناشئة حيث تتزايد الرعاية الصحية للمرضى الخارجيين بسرعة.
رابطة أمريكا اللاتينية ومنطقة المحيط الهادئ
- ومن المتوقع أن تنمو سوق إعادة معالجة الأجهزة الطبية في آسيا والمحيط الهادئ بمعدل نمو سريع خلال الفترة المتوقعة من عام 2025 إلى عام 2032، بسبب ارتفاع الإنفاق على الرعاية الصحية، والتوسع الحضري السريع، وزيادة الضغط على نظم الرعاية الصحية لاعتماد ممارسات طبية مستدامة وفعالة من حيث التكلفة
- إن بلداناً مثل الصين والهند واليابان تشهد توسعاً كبيراً في البنية الأساسية للمستشفيات، الأمر الذي يعجل باعتماد حلول لإعادة معالجة الأجهزة الطبية عبر مرافق الرعاية الصحية العامة والخاصة. والواقع أن زيادة الوعي فيما يتصل بمكافحة العدوى، والحد من النفايات، ووفورات التكاليف التشغيلية، تزيد من دعم نمو الأسواق.
- والسياسات الحكومية الداعمة التي تشجع الاستخدام الكفء للموارد وتقديم الرعاية الصحية المستدامة تعزز الاعتماد في جميع الاقتصادات الناشئة في آسيا والمحيط الهادئ.
شركة Ch الصين الطبية
كانت سوق الصين لإعادة معالجة الأجهزة الطبية تهيمن على منطقة آسيا والمحيط الهادئ بأكبر حصة من الإيرادات تبلغ نحو 32.8% في عام 2024، وذلك بسبب التوسع السريع في البنية الأساسية في المستشفيات وزيادة اعتماد استراتيجيات احتواء التكاليف في مختلف نظم الرعاية الصحية العامة. والواقع أن ارتفاع أحجام الإجراءات الجراحية والوعي المتزايد بممارسات إعادة المعالجة الآمنة والموحدة في مستشفيات عليا تعمل على تعزيز الطلب في السوق. كما يعمل التركيز القوي من جانب الحكومة على الممارسات الطبية المستدامة وكفاءة الرعاية الصحية على دعم تبنيها. وما زال النشر المتزايد للتكنولوجيات المتقدمة للتعقيم وإعادة المعالجة في مرافق الرعاية الصحية العامة والخاصة على حد سواء يدفع نمو السوق. ومع تركيز الصين على تحسين نوعية الرعاية الصحية مع التحكم في التكاليف، فمن المتوقع أن تشهد إعادة معالجة الأجهزة الطبية تبنياً مستمراً في مختلف أنحاء البلاد.
شركة Insight
ومن المتوقع أن تكون سوق الهند لإعادة معالجة الأجهزة الطبية أسرع البلدان نمواً في منطقة آسيا والمحيط الهادئ، ومن المتوقع أن تتوسع إلى مستوى معدل نمو كلي يبلغ 23.6 في المائة من عام 2025 إلى عام 2032. ويُعزى هذا النمو إلى زيادة الإنفاق على الرعاية الصحية، والتوسع الحضري السريع، وتوسيع نطاق الحصول على الرعاية الطبية المتقدمة في مختلف المناطق الحضرية وشبه الحضرية. والمبادرات الحكومية التي تشجع الرعاية الصحية الميسورة التكلفة والاستخدام الكفؤ للموارد تشجع المستشفيات على تبني حلول لإعادة المعالجة. ومن المتوقع أن يؤدي التركيز المتزايد على خفض النفايات الطبية، وتحسين مكافحة العدوى، وخفض التكاليف التشغيلية إلى التعجيل بالتبني في مختلف المستشفيات العامة والخاصة. وبالإضافة إلى ذلك، من المتوقع أن يؤدي الوعي المتزايد بممارسات الرعاية الصحية المستدامة وزيادة الاستثمارات في تحديث المستشفيات إلى زيادة دعم توسع الأسواق في الهند.
سوق سوق تجهيز الخدمات الطبية
وتقود صناعة تجهيز المعدات الطبية أساسا شركات راسخة، من بينها:
- (الولايات المتحدة الأمريكية)
- كاردينال الصحة (الولايات المتحدة الأمريكية)
- Joson & John Spened Ltd (الولايات المتحدة الأمريكية)
- (الولايات المتحدة الأمريكية)
- 3 م (الولايات المتحدة الأمريكية)
- (الولايات المتحدة الأمريكية)
- )الأوصاف(
- (الولايات المتحدة الأمريكية)
- الفئة الطار (الولايات المتحدة الأمريكية)
- Avante Sulyth Sols (الولايات المتحدة الأمريكية)
- الحلول الخاصة بأوVC (كندا)
- (السويد)
- StereTek M طبي (الولايات المتحدة الأمريكية)
- (الولايات المتحدة الأمريكية)
- شركة Olimpus Corporation (اليابان)
- ميدترونيك (أيرلندا)
التطورات في سوق تجهيز الخدمات الطبية في آسيا والمحيط الهادئ
- وفي كانون الثاني/يناير 2023، أصدرت هيئة التنمية الحرجية توجيها نهائيا بعنوان "سياسة الإنفاذ الانتقالي لتغييرات مرفق التعقيم من أجل الأجهزة من الفئة الثالثة في إطار مرفق التعقيم Ethylen Oxide". وتقدم هذه الإرشادات معلومات عن توصيات الهيئة والمبادئ العامة التي يتعين على أصحاب طلبات الموافقة المسبقة عن السوق والإعفاءات من الأجهزة الإنسانية فيما يتعلق بأجهزة الفئة الثالثة التي تعقيمها أكسيد الإيثيلين (EtO) الرجوع إليها.
- في تموز/يوليه 2023، أفادت رابطة معالجي الأجهزة الطبية بأن المستشفيات والمراكز الجراحية وفّرت أكثر من 465 مليون دولار من دولارات الولايات المتحدة، وتفادت 98 مليون رطل من انبعاثات غازات الدفيئة باستخدام أجهزة طبية ذات استخدام واحد خاضعة للتنظيم وإعادة التجهيز
- وفي تشرين الثاني/نوفمبر 2024، نشرت هيئة التنمية الحرجية "سياسة الإنفاذ الانتقالي لسياسة مرفق التعقيم للتغييرات في مرفق إنفاذ القوانين المتعلقة بأجهزة الفئة الثالثة من الفئة الثالثة" في تشرين الثاني/نوفمبر 2024. وكان الهدف من هذه السياسة هو التصدي للتحديات التي تواجهها مرافق التعقيم في تلبية المتطلبات التنظيمية، وضمان استمرار توافر الأجهزة الطبية المعقمة مع الحفاظ على معايير السلامة في الوقت نفسه.
- وفي تموز/يوليه 2025، أكدت منظمة الصحة الابتكارية على أهمية جعل أجهزة إعادة المعالجة ذات معايير عالية. وأبرزت الشركة الحاجة إلى ضوابط صارمة للجودة والتقيد بالمبادئ التوجيهية التنظيمية لضمان سلامة وفعالية الأجهزة الطبية المعاد تجهيزها.
SKU-
احصل على إمكانية الوصول عبر الإنترنت إلى التقرير الخاص بأول سحابة استخبارات سوقية في العالم

- لوحة معلومات تحليل البيانات التفاعلية
- لوحة معلومات تحليل الشركة للفرص ذات إمكانات النمو العالية
- إمكانية وصول محلل الأبحاث للتخصيص والاستعلامات
- تحليل المنافسين باستخدام لوحة معلومات تفاعلية
- آخر الأخبار والتحديثات وتحليل الاتجاهات
- استغل قوة تحليل المعايير لتتبع المنافسين بشكل شامل
منهجية البحث
يتم جمع البيانات وتحليل سنة الأساس باستخدام وحدات جمع البيانات ذات أحجام العينات الكبيرة. تتضمن المرحلة الحصول على معلومات السوق أو البيانات ذات الصلة من خلال مصادر واستراتيجيات مختلفة. تتضمن فحص وتخطيط جميع البيانات المكتسبة من الماضي مسبقًا. كما تتضمن فحص التناقضات في المعلومات التي شوهدت عبر مصادر المعلومات المختلفة. يتم تحليل بيانات السوق وتقديرها باستخدام نماذج إحصائية ومتماسكة للسوق. كما أن تحليل حصة السوق وتحليل الاتجاهات الرئيسية هي عوامل النجاح الرئيسية في تقرير السوق. لمعرفة المزيد، يرجى طلب مكالمة محلل أو إرسال استفسارك.
منهجية البحث الرئيسية التي يستخدمها فريق بحث DBMR هي التثليث البيانات والتي تتضمن استخراج البيانات وتحليل تأثير متغيرات البيانات على السوق والتحقق الأولي (من قبل خبراء الصناعة). تتضمن نماذج البيانات شبكة تحديد موقف البائعين، وتحليل خط زمني للسوق، ونظرة عامة على السوق ودليل، وشبكة تحديد موقف الشركة، وتحليل براءات الاختراع، وتحليل التسعير، وتحليل حصة الشركة في السوق، ومعايير القياس، وتحليل حصة البائعين على المستوى العالمي مقابل الإقليمي. لمعرفة المزيد عن منهجية البحث، أرسل استفسارًا للتحدث إلى خبراء الصناعة لدينا.
التخصيص متاح
تعد Data Bridge Market Research رائدة في مجال البحوث التكوينية المتقدمة. ونحن نفخر بخدمة عملائنا الحاليين والجدد بالبيانات والتحليلات التي تتطابق مع هدفهم. ويمكن تخصيص التقرير ليشمل تحليل اتجاه الأسعار للعلامات التجارية المستهدفة وفهم السوق في بلدان إضافية (اطلب قائمة البلدان)، وبيانات نتائج التجارب السريرية، ومراجعة الأدبيات، وتحليل السوق المجدد وقاعدة المنتج. ويمكن تحليل تحليل السوق للمنافسين المستهدفين من التحليل القائم على التكنولوجيا إلى استراتيجيات محفظة السوق. ويمكننا إضافة عدد كبير من المنافسين الذين تحتاج إلى بيانات عنهم بالتنسيق وأسلوب البيانات الذي تبحث عنه. ويمكن لفريق المحللين لدينا أيضًا تزويدك بالبيانات في ملفات Excel الخام أو جداول البيانات المحورية (كتاب الحقائق) أو مساعدتك في إنشاء عروض تقديمية من مجموعات البيانات المتوفرة في التقرير.











