


تقسيم سوق أجهزة النفخ في أوروبا، حسب النوع (جهاز نفخ تناظري وجهاز نفخ رقمي)، والسعة (جهاز نفخ بسعة 20 مل، وجهاز نفخ بسعة 25 مل، وجهاز نفخ بسعة 30 مل، وجهاز نفخ بسعة 60 مل)، والتطبيق (طب القلب التداخلي، وإجراءات الأوعية الدموية الطرفية، والأشعة التداخلية، وإجراءات المسالك البولية، وإجراءات الجهاز الهضمي، وغيرها)، والضغط (30 ضغط جوي، و40 ضغط جوي، و55 ضغط جوي، وغيرها)، والوظيفة (زرع الدعامات وتوصيل السوائل)، والمستخدم النهائي (المستشفيات، ومختبرات التدخلات، والعيادات)، وقناة التوزيع (المناقصات المباشرة، ومبيعات التجزئة، وموزعو الطرف الثالث) - اتجاهات الصناعة وتوقعاتها حتى عام 2033
ما هو حجم ومعدل النمو في أوروبا؟
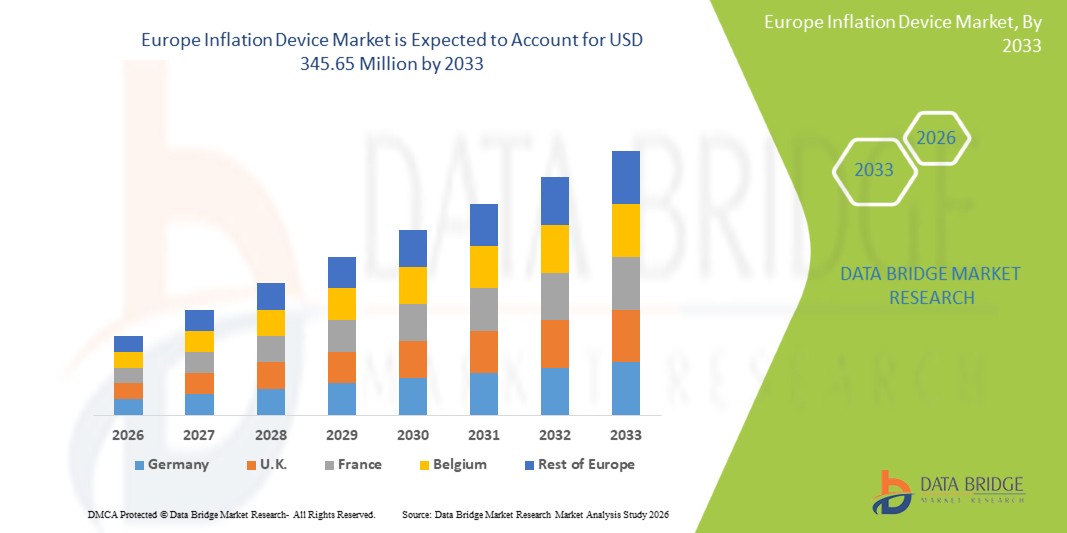
- تم تقييم حجم سوق أداة التضخم الأوروبي بقيمةمبلغ 246.81 مليون دولار في عام 2025ومن المتوقع أن يتم ذلكباء - استعراض تنفيذ, ماالنسبة المئوية من الناتج المحلي الإجماليخلال الفترة التي
- ويُعزى نمو السوق أساساً إلى تزايد انتشار أمراض القلب والأوعية الدموية ومرضدرجة مافي جميع البلدان الأوروبية، الأمر الذي يدفع إلى زيادة الطلب على أجهزة تضخم دقيقة وموثوقة في المستشفيات والعيادات والرعاية الصحية المنزلية
- وعلاوة على ذلك، فإن أوجه التقدم في تكنولوجيات التضخم الرقمية والآلية، إلى جانب الوعي المتزايد بالتشخيص المبكر والرصد، تشجع مقدمي الرعاية الصحية والمرضى على اعتماد هذه الأجهزة، وبالتالي دعم توسع السوق. كما أن تعزيز المبادرات الحكومية الرامية إلى تعزيز الرعاية الصحية الوقائية يزيد من تعزيز اعتماد أدوات التضخم في مختلف أنحاء المنطقة.
ما هي أهم عمليات النقل لسوق أوروبا لأجهزة التضخم؟
- وتتزايد الحاجة إلى أجهزة التضخّم، المستخدمة لقياس ضغط الدم ورصده والمساعدة في الإجراءات التي لا تنطوي إلا على الحد الأدنى من الاجهاد، في المستشفيات والمختبرات الداخلية والعيادات نظرا لدقتها وسهولة استخدامها وإدماجها في المعدات الطبية الحديثة
- ويعزى ارتفاع الطلب على أدوات التضخم في المقام الأول إلى تزايد انتشار أمراض القلب والأوعية الدموية، والاضطرابات الوعائية الطرفية، وغيرها من الظروف المزمنة في جميع أنحاء أوروبا، إلى جانب زيادة اعتماد إجراءات التدخل ومبادرات الرعاية الصحية الوقائية.
- هيمنت ألمانيا على سوق أدوات التضخم الأوروبي بأكبر حصة من الإيرادات بلغت 37.9 في المائة في عام 2025، بدعم من الهياكل الأساسية المتقدمة للرعاية الصحية، ونفقات الرعاية الصحية المرتفعة، والوجود القوي لصناع الأجهزة الطبية الرئيسية، مع المستشفيات والمختبرات التدخلية التي تقود إلى تبنيها
- ومن المتوقع أن تكون بولندا أسرع البلدان نمواً في سوق أدوات التضخم الأوروبية خلال الفترة المتوقعة، مدفوعة بزيادة الاستثمارات في الرعاية الصحية، وزيادة الوعي بالإجراءات القلبية والأوعية الدموية الطرفية، وتحديث المرافق الطبية.
- هيمنة قطاع أدوات التضخم الرقمي على سوق أدوات التضخم الأوروبي بحصة سوقية بلغت 47.2 في المائة في عام 2025، مدفوعة بدقته العالية، وتشغيله السهل الاستعمال، وقدرته على دعم أمراض القلب التدخلية والإجراءات الأوعية الطرفية بفعالية
تقرير عن النطاق وأوروبا
|
الصفات الأولى |
أوروبا (أو أوروبا) |
|
المُسَجَّل |
|
|
البلدان |
أوروبا
|
|
& مفتاح |
|
|
ما |
|
|
جاري |
وبالإضافة إلى الرؤى المتعلقة بسيناريوهات السوق مثل القيمة السوقية، ومعدل النمو، والتجزئة، والتغطية الجغرافية، والجهات الفاعلة الرئيسية، فإن تقارير السوق التي تُعدها بحوث سوق جسر البيانات تتضمن أيضاً تحليلاً متعمقاً للخبراء، وعلم الأوبئة للمرضى، وتحليل خطوط الأنابيب، وتحليل الأسعار، والإطار التنظيمي. |
ما هي اتجاهات السوق الأوروبية لأجهزة التضخم؟
"تكامل الرصد الرقمي والعلامات المحوسبة"
- وثمة اتجاه هام ومتسارع في سوق أدوات التضخم الأوروبي يتمثل في زيادة التكامل بين الرصد الرقمي وسمات التضخم المؤتمتة، وتعزيز الدقة وسهولة الاستخدام وكفاءة تدفق العمل في الظروف السريرية والتدخلية
- فعلى سبيل المثال، تتيح أجهزة التضخم الرقمية التي لها ضوابط ضغط آلية للأطباء أن يضعوا ضغوطا مستهدفة لأمراض القلب التدخلية أو الإجراءات الوعائية الهامشية، والحد من التعديلات اليدوية والأخطاء الإجرائية
- وتوفر الأجهزة الرقمية المتقدمة أيضاً رصداً في الوقت الحقيقي وتسجيل البيانات، مما يمكِّن مقدمي الرعاية الصحية من تتبع اتجاهات الضغط وأداء الأجهزة، ودعم تحسين صنع القرار السريري والسلامة الإجرائية.
- دمج الوصلات اللاسلكية والتوافق معفي حالة(EHR) تتيح النظم إمكانية النقل السلس لبيانات الأجهزة لرصد المرضى وحفظ السجلات، وتحسين الكفاءة التشغيلية
- هذا الاتجاه نحو أجهزة تضخم ذكية وآليه ومتشابكة يدفع معدلات أعلى للتبني بين المستشفيات والمختبرات التدخلية، لأن شركات مثل Merit Medic تقوم بتطوير أجهزة ذات تحكم رقمي دقيق، والتضخم الآلي، وسمات ربط البيانات
- ويتزايد الطلب على أجهزة التضخم التي تتضمن رصداً رقمياً متكاملاً وقدرات آلية متكاملة يتزايد بسرعة في المستشفيات والعيادات على حد سواء، نظراً لأن مقدمي الرعاية الصحية يعطون الأولوية بشكل متزايد للدقة والكفاءة وسلامة المرضى.
أوروبا
سائق
”الإجراءات المتعلقة بانتشار الأمراض القلبية والوعاءية والورات والأوعية الصحية وإجراءات التدخل“
- ويعد تزايد انتشار أمراض القلب والأوعية الدموية، وارتفاع ضغط الدم، واضطرابات الأوعية الطرفية في أوروبا عاملاً محركاً هاماً لزيادة الطلب على أجهزة التضخم في البيئات السريرية والتدخلية.
- على سبيل المثال، في آذار/مارس 2025، أدخل ب. براون جهازا للتضخم الرقمي من الجيل التالي من أجل الإجراءات التدخلية لأمراض القلب والقلب، مصمما لتعزيز الدقة والكفاءة الإجرائية، مع تسليط الضوء على اتجاه اعتماد الأجهزة المتقدمة تكنولوجيا.
- تسعى المستشفيات والمختبرات التدخلية إلى إيجاد أجهزة تضخم دقيقة وموثوقة وسهلة الاستخدام وسهلة الاستخدام لدعم مختلف الإجراءات، بما في ذلك نشر مواد الدعامات وتوصيل السوائل، مما يغذي توسع السوق
- زيادة الوعي بشأن الرعاية الصحية الوقائية والتدخل المبكر من العوامل التي تحفز مقدمي الرعاية الصحية على الاستثمار في أجهزة التضخم الآلية والرقمية من أجل تحسين نتائج التمريض
- وتيسر مراقبة الضغط الآلي، وتسجيل البيانات، والتكامل مع تدفق العمل السريري، والتكامل مع تدفق العمل السريري، هو أمر يدفع إلى الاعتماد في المستشفيات والعيادات والمختبرات التدخلية، في حين أن الاتجاه التصاعدي إلى الإجراءات الحدية التوسعية يزيد من دعم نمو الأسواق
- :: تيسير توسيع البنية التحتية للرعاية الصحية وتحديث المستشفيات في بلدان مثل ألمانيا وبولندا وفرنسا وفرنسا، زيادة اعتماد أدوات متقدمة للتضخم
- المبادرات الحكومية وسياسات سداد التكاليف الداعمة للإجراءات التدخلية والرعاية القلبية القلبية الوعائية تحفز مقدمي الرعاية الصحية على الاستثمار في أجهزة تضخم مؤتمنة مؤتمنة
التعرّض/التحديي
"تكاليف الأجهزة العالية وتكاليف الامتثال التنظيمية"
- ويشكل الارتفاع النسبي لتكلفة أجهزة التضخم الرقمية والآلية المتطورة مقارنة بالبدائل اليدوية تحدياً أمام الاعتماد، لا سيما في العيادات الصغيرة أو في سياقات الرعاية الصحية التي تراعي الأسعار.
- فعلى سبيل المثال، أرجأت بعض المستشفيات في أوروبا الشرقية شراء أجهزة عالية الجودة للتضخم الرقمي بسبب قيود الميزانية واعتبارات التكاليف، على الرغم من مزاياها التشغيلية
- ويمكن أن يؤدي الامتثال للوائح الأوروبية الصارمة المتعلقة بالأجهزة الطبية، بما في ذلك وضع العلامات في السوق الأوروبية ومعايير المنظمة الدولية لتوحيد المقاييس، إلى زيادة تكاليف التنمية والتكاليف التشغيلية بالنسبة للمصنعين، مما قد يؤدي إلى تباطؤ دخول السوق.
- وبالإضافة إلى ذلك، يمكن أن تؤدي الشواغل المتعلقة بصيانة الأجهزة، ومتطلبات المعايرة، والتدريب التقني للموظفين إلى إعاقة التبني، لا سيما في المناطق التي لا تتوفر فيها سوى خبرة تقنية محدودة
- وفي الوقت الذي تستقر فيه الأسعار تدريجياً وتستقر فيه الأجهزة الرقمية الميسورة التكلفة تدخل السوق، فإن التغلب على التحديات التنظيمية والتكلفة والتدريبية سيكون حاسماً للنمو المستدام في سوق أدوات التضخم في أوروبا
- يمكن أن تشكل مسائل قابلية تشغيل الأجهزة بالتبادلية مع النظم السريرية القائمة تحديات أمام التكامل السلس، والحد من الاعتماد في بعض المستشفيات والعيادات.
- قد يؤدي محدودية الوعي والتدريب بين موظفي الرعاية الصحية بشأن فوائد أدوات التضخم الرقمي المتقدمة إلى إبطاء الانتقال من النظم اليدوية إلى النظم الآلية في بعض المناطق
أوروبا
ويتم تقسيم السوق على أساس النوع والقدرة والتطبيق والضغط والوظيفة والمستخدم النهائي وقناة التوزيع.
- نوع
وعلى أساس النوع، فإن سوق أدوات التضخم في أوروبا مقسمة إلى أجهزة للتصنيف وأجهزة للتضخم الرقمي. وكان قطاع أدوات التضخم الرقمي مسيطراً على السوق بأكبر حصة من إيرادات السوق تبلغ 47.2% في عام 2025، مدفوعة بدقتها العالية، والتحكم في الضغط الآلي، والتوافق مع الإجراءات التدخلية مثل أمراض القلب والعلاجات الدقيقة. وتفضِّل المستشفيات والمختبرات التدخلية الأجهزة الرقمية للرصد في الوقت الحقيقي، وقطع البيانات، والتكامل مع السجلات الصحية الإلكترونية، وتحسين كفاءة الإجراءات وسلامة المرضى. وتدعم الأجهزة الرقمية أيضاً الاتصال اللاسلكي، والتمكين من نقل البيانات السلسة وتكامل تدفق العمل. وتعزز السمات الثابتة مثل نشر الثبات وأجهزة الإنذار بالضغط الدقة السريرية. ومما يدعم اعتماد الأجهزة الرقمية أيضاً زيادة الوعي بشأن الإجراءات الأقل شدة والرعاية الوقائية. وتوفر الأجهزة الرقمية أيضاً أداء متسقاً عبر إجراءات متعددة، مما يقلل من سهولة الأخطاء اليدوية. ويقوي الابتكار المستمر من جانب المصنعين، بما في ذلك التحليلات التنبؤية والتصاميم المحسنة للآرغوين، هيمنة القطاع.
ومن المتوقع أن يشهد الجزء الخاص بجهاز التضخم التناظري أسرع نمو من عام 2026 إلى عام 2033 نظراً لبساطتها وانخفاض تكلفتها وملاءمتها للعيادات والمستشفيات الأصغر حجماً. وتُستخدَم أجهزة التشبيك على نطاق واسع لأغراض الرصد الروتيني والإجراءات غير التدخلية، حيث تحد القيود المفروضة على الميزانية من اعتماد الأجهزة الرقمية. وتُقدَّر قيمتها من حيث سهولة الاستخدام، والحد الأدنى من الصيانة، والأداء الموثوق به في البيئات السريرية الأساسية. وتحتاج أجهزة التشفير إلى الحد الأدنى من التدريب التقني، وهي تحتاج إلى الحد الأدنى من التدريب التقني، وهي تعتمد إلى حد كبير في بيئات المستشفيات المتنوعة. وتُجعل قدرتها على تحمل التكاليف جذابة في الأسواق الأوروبية الناشئة. ولا تزال أجهزة التشفير تحافظ على الطلب القوي بسبب الثقة والتوافر السريريين منذ أمد طويل. وتُفضَّل أيضاً في المناطق التي لا يكون فيها تكامل الأجهزة الرقمية ممكناً، مع ضمان الرعاية المستمرة للمرضى.
- م
وعلى أساس القدرة، فإن السوق مقسمة إلى 20ml و 25ml و 30ml و 60ml و 60ml و 60ml، وقد هيمنة قطاع جهاز التضخم 30مل على السوق في عام 2025 بسبب تنوعه وملاءمته لمعظم الإجراءات التدخلية، بما في ذلك نشر الصمامات وتوصيل السوائل، وتفضّل المستشفيات والمختبرات التدخلية أجهزة 30 ملل لأنها توفر القدرة الكافية لإجراءات متعددة دون تعديلات متكررة، مما يحسن كفاءة سير العمل، وأجهزة 30مل الموحدة تكفل التوافق مع مجموعة واسعة من القسطرة وأدوات التدخل، وتبسيط التدريب والاستخدام، وهي مدعومة على نطاق واسع من قبل المصنعين وهي الخيار الافتراضي في العديد من مرافق الرعاية الصحية الأوروبية، ويستفيد هذا القطاع من الاعتماد السريري القوي، والموثوقية العالية، والفعالية من حيث التكلفة، كما أن اعتماد أجهزة 30مل يدعمه أيضا توحيد الإجراءات وسهولة الصيانة، ويفضّل على كل من التدخلات الروتينية والمعقدة، مما يجعلها خياراً مناسباً للمستشفيات.
ومن المتوقع أن يشهد الجزء الخاص بجهاز التضخم البالغ 60 متراً أسرع نمو خلال الفترة المتوقعة نظراً لتزايد الاستخدام في الإجراءات التدخلية المعقدة التي تتطلب كميات أكبر من السوائل أو تضخمات متعاقبة، وتفضَّل الأجهزة ذات القدرة الكبيرة في مجال أمراض القلب المتقدمة والإجراءات الوعائية الطرفية، وهذه الأجهزة تحد من الحاجة إلى دورات تضخم متكررة، وتوفر الوقت، وتحسن الكفاءة الإجرائية، ويحظى الاعتماد بدعم من توسيع مراكز التدخل ذات الحجم الكبير في جميع أنحاء أوروبا، وتوفر الأجهزة ذات القدرة العالية المرونة للإجراءات المتعددة الخطوات والتدخلات الأطول، ويتزايد الطلب عليها في المختبرات المتخصصة حيث يتطلب التعقيد الإجرائي أجهزة عالية الحجم يعول عليها.
- ألف -
وعلى أساس التطبيق، ينقسم السوق إلى أمراض القلب التدخلية، والإجراءات المحيطية والأوعية الدموية، والإشعاع التدخلي، والإجراءات البولية، والإجراءات المعوية، والإجراءات المعوية، والإجراءات المعوية، وغير ذلك من الإجراءات. ويهيمن قطاع أمراض القلب التدخلي على السوق في عام 2025، مدفوعاً بارتفاع انتشار أمراض القلب والأوعية الدموية، وتزايد عدد الإجراءات الحد الأدنى من الإجهادية. وتستخدم المستشفيات والمختبرات التدخلية على نطاق واسع أجهزة التضخم في نشر الصمامات، والبلورات، والبولونات، وغيرها من التدخلات القلبية. والدقيقة والموثوقية أمران حاسمان، مما يدفعان إلى اعتماد الأجهزة الآلية والرقمية. ويستفيد هذا القطاع من الدعم القوي لرد التكاليف والأحجام العالية من الإجراءات في ألمانيا وفرنسا والمملكة المتحدة، كما أن الرصد الرقمي وتسجيل البيانات يزيدان من تعزيز سيطرة القطاع. كما أن المستشفيات تفضل أجهزة القلب التدخلية لأغراض التوحيد القياسي وتدريب الموظفين. كما أن زيادة أوجه التقدم التكنولوجي في التدخلات في مجال أمراض القلب تدعم أيضاً نمو السوق لهذا القطاع.
ومن المتوقع أن يشهد الجزء المتعلق بالإجراءات الأوعية الدموية الهامشية أسرع نمو من عام 2026 إلى عام 2033 بسبب زيادة الوعي بأمراض الشريان المحيطي، وزيادة الطلب على التدخلات التي تنطوي على الحد الأدنى من التوسع، واعتماد أدوات تضخمية متقدمة قادرة على دعم مختلف الإجراءات الوعائية. ويتعزز النمو بزيادة الاستثمارات في المراكز الوعائية المتخصصة. وتتطلب الإجراءات الوعائية المحيطة الدقة، مما يدفع الطلب إلى أجهزة تضخم رقمية متقدمة. ويساهم في التبني زيادة انتشار الاضطرابات الوعائية الطرفية بين السكان المسنين. وتعمل المستشفيات على توسيع خدمات التدخل لمعالجة مضاعفات الوعائية بكفاءة. وتيسر أجهزة التضخم الرقمي إجراءات أكثر أماناً وأسرع في التدخلات الجانبية، مما يزيد من سرعة النمو.
- ضغط ضغط
وعلى أساس الضغط، فإن السوق مقسمة إلى 30 دقيقة، و 40 دقيقة، و 55 دقيقة، وغيرها. وسيطر قطاع الـ 30 درجة على السوق في عام 2025، حيث يستخدم على نطاق واسع في الإجراءات التدخلية الموحدة ويوفر ضغطا كافيا لمعظم تطبيقات نشر الصمامات وتوصيل السوائل. وتفضّل المستشفيات والمختبرات التدخلية 30 دقيقة على أجهزة السلامة والاتساق والموثوقية. وهي متوافقة مع معظم القسطرات والأدوات التدخلية، مما يجعلها معيارية في الممارسة السريرية. ويحظى التبني بدعم من الثقة السريرية القوية وسهولة المناولة. كما يبسّط الجزء تدريب الموظفين وتوحيد الإجراءات. 30 جهازاً تحت الطلب فعالة من حيث التكلفة ومتاحة على نطاق واسع، مما يجعلها خياراً مفضّلاً لمعظم المستشفيات الأوروبية، ومدى موثوقيتها وبساطتها تجعلها مثالية للإجراءات الروتينية في المستشفيات الكبيرة والصغيرة على حد سواء.
ومن المتوقع أن يشهد الجزء الذي يبلغ 55 درجة مئوية أسرع نمو من 2026 إلى 2033 بسبب تطبيقه في الإجراءات ذات الضغط العالي مثل العمليات المعقدة في أمراض القلب والتدخلات الجانبية، ويلزم أجهزة ضغط أعلى للإجراءات المتقدمة لضمان نجاح الإجراءات، ويحرك عملية الاعتماد العدد المتزايد من التدخلات المعقدة وتوافر التصاميم المتقدمة للأجهزة، وتفضّل المستشفيات التي تقوم بإجراءات عالية الخطورة 55 جهازاً ذات درجة حرارة عالية للحفاظ على سلامة الإجراءات، كما أن زيادة الطلب على الأجهزة ذات الضغط العالي ناجمة عن ارتفاع عدد مراكز التدخل المتخصصة في أوروبا.
- الوظائف
وعلى أساس الوظيفة، تُقسم السوق إلى توزيع ثابت وتوصيل السوائل، وسيطر قطاع نشر الدعامات على السوق في عام 2025 بسبب الاستخدام الواسع النطاق في أمراض القلب التدخلية والشرط الحاسم للإدراج الدقيق، وتُفضل أجهزة التضخم الرقمية ذات التحكم الآلي والتغذية المرتدة في الوقت الحقيقي تفضيلاً كبيراً في نشر الصمامات، بما يكفل الدقة الإجرائية، وتولي المستشفيات الأولوية للدقة والسلامة والتكامل مع نظم الرصد السريري، ويستفيد هذا الجزء من المبادئ التوجيهية السريرية القوية التي توصي بالتضخم الآلي، ويُعزى الاعتماد إلى ارتفاع معدلات نجاح الإجراءات وانخفاض مخاطر التعقيدات، وتُحسِّن أيضاً أجهزة النشر الستانت الكفاءة الإجرائية وتقلل من أخطاء المشغلين، وتفضِّل المستشفيات والمختبرات التدخلية أجهزة نشر الصمامات من أجل البروتوكولات الموحدة والإجراءات الأكثر أماناً.
ومن المتوقع أن يشهد قطاع تسليم السوائل أسرع نمو من عام 2026 إلى عام 2033 بسبب زيادة الطلب على الإجراءات التي لا تنطوي على أي غزوات تذكر والتي تتطلب إدارة دقيقة للسوائل، ولا سيما في التدخلات الوعائية والفقرية الطرفية، ويدعم هذا الجزء من خلال التطورات التكنولوجية والتكامل مع نظم الرصد الرقمية، وتوفر أجهزة توصيل السوائل إمكانية استخدام متعددة الإجراءات في التدخلات وتحسين السلامة الإجرائية، ويشجع رفع مستوى الوعي بمعايير سلامة المرضى على اعتماد أجهزة إيصال السوائل، وتدرج العيادات والمستشفيات بصورة متزايدة أجهزة تسليم السوائل الآلية لتحسين الكفاءة.
- هذا
وعلى أساس المستخدم النهائي، يقسم السوق إلى مستشفيات، ومختبرات تدخل، وعيادات، ويهيمن قطاع المستشفيات على السوق في عام 2025، مدفوعة بالهياكل الأساسية المتقدمة، والأحجام الإجرائية العالية، واعتماد أجهزة التضخم الآلية. وتتولى المستشفيات ترتيب أولويات الدقة، والسلامة، والتكامل الرقمي، والهيمنة الداعمة. وتؤدي وفورات الحجم وقنوات الشراء المنظمة إلى تيسير اعتماد أجهزة عالية الجودة. وكثيراً ما تجري المستشفيات تجارب سريرية وتعتمد في وقت مبكر تكنولوجيات جديدة، مما يعزز حصة السوق. ويستفيد هذا القطاع من الاستثمارات الجارية في المعدات التدخلية المتقدمة. وتوفر المستشفيات أيضاً التدريب وسير العمل الإجرائي الموحد، مما يزيد من الاعتماد على الأجهزة الآلية.
ومن المتوقع أن يشهد قطاع المختبرات التدخلية أسرع نمو من 2026 إلى 2033 بسبب تزايد عدد الإجراءات التخصصية الحدية في الحد الأدنى من التوسع، ويحرك النمو الاستثمار في البنية التحتية الخاصة بإجراءات معينة واعتماد أجهزة عالية الدقة، وتستفيد المختبرات التدخلية من تكامل الأجهزة الرقمية، وكفاءة سير العمل، وتقليص الإجراءات، ويسهم ارتفاع الأحجام الإجرائية وخدمات الأوعية الدموية المتخصصة في نمو القطاعات، ويتزايد اعتماد القطاع لأجهزة آلية عالية القدرة من أجل تحقيق نتائج أفضل للمريض.
- حسب التوزيع
وعلى أساس قناة التوزيع، تُقسم السوق إلى مناقصة مباشرة ومبيعات بالتجزئة وأطراف ثالثة موزعين، وسيطر قطاع العطاء المباشر على السوق في عام 2025 بسبب عمليات الشراء الواسعة النطاق التي قامت بها المستشفيات والمختبرات التدخلية عن طريق العقود المؤسسية والمناقصات الحكومية، ويسهل العطاء المباشر علاقات البائعين، والتسعير المتفاوض عليه، واتفاقات الخدمات الطويلة الأجل، وتستفيد المستشفيات من مجموعات من الحزم بما في ذلك التدريب والصيانة والضمان، ويحظى الاعتماد بدعم أكبر من سلاسل التوريد التي يمكن التنبؤ بها وكفاءة الشراء، ويُفضَّل العطاء المباشر بالنسبة للأجهزة الرقمية العالية القيمة التي تحتاج إلى صيانة معقدة، وتكفل هذه القناة التسليم والدعم والامتثال في الوقت المناسب للمعايير التنظيمية.
ومن المتوقع أن يشهد قطاع الموزعين من الأطراف الثالثة أسرع نمو من عام 2026 إلى عام 2033 بسبب توسيع نطاق الوصول إلى العيادات الصغيرة والمستشفيات الناشئة، فالتوزيعات تمكن من الوصول إلى الأجهزة التناظرية والرقمية على حد سواء عبر أوروبا، والنمو مدعوم بتوسيع البنية التحتية للرعاية الصحية وشبكات التوزيع إلى المناطق التي تعاني من نقص الخدمات، كما توفر الموزعين الدعم التقني والتدريب للمرافق الأصغر حجما، مما يعزز التبني، وتيسر المشتريات الفعالة من حيث التكلفة للمستشفيات والعيادات الأصغر حجما، وزيادة الشراكات بين الموزعين والمصنعين من أجل تعزيز توافر الأجهزة واختراق الأسواق.
أوروبا
- هيمنت ألمانيا على سوق أدوات التضخم الأوروبي بأكبر حصة من الإيرادات بلغت 37.9 في المائة في عام 2025، بدعم من الهياكل الأساسية المتقدمة للرعاية الصحية، ونفقات الرعاية الصحية المرتفعة، والوجود القوي لصناع الأجهزة الطبية الرئيسية، مع المستشفيات والمختبرات التدخلية التي تقود إلى تبنيها
- المستشفيات ومختبرات التدخل في ألمانيا تقدر تقديرا عاليا قدرات الرصد الدقيقة والموثوقية والزمن الحقيقي التي توفرها أجهزة التضخم الحديثة، والتي تعزز السلامة الإجرائية، وتحسين الكفاءة في سير العمل، ودعم التكامل مع السجلات الصحية الإلكترونية
- وتعد فرنسا والمملكة المتحدة سوقين هامتين في المنطقة، حيث يعطي مقدمو الرعاية الصحية الأولوية لأجهزة عالية الدقة لأمراض القلب التدخلية، والإجراءات الخارجية الأوعية الدموية، والعمليات الجراحية الحدية التوسعية، ودعم النتائج السريرية المتسقة عبر المستشفيات الرئيسية
ألمانيا المُتضخمة في سوق النكهة
إن سوق أدوات التضخم في ألمانيا استولت على أكبر حصة من العائدات في عام 2025، والتي تغذيها البنية الأساسية المتقدمة للرعاية الصحية في البلاد، وارتفاع أحجام الإجراءات، والتركيز على الدقة السريرية. وتولي المستشفيات والعيادات المتخصصة الأولوية لأجهزة الدقة العالية من أجل التدخل في أمراض القلب، والأوعية الدموية الطرفية، وإجراءات الأشعة. ويحظى الاعتماد بدعم إضافي من سياسات السداد، والمبادرات الحكومية للرعاية القلبية الوعائية، وتفضيل الأجهزة المتقدمة تكنولوجياً ذات القدرات على الرصد الرقمي.
فرنسا
ومن المتوقع أن تتوسع سوق أدوات التضخم في فرنسا في ظل قدر كبير من الكفاءة في معدلات التضخم في الاقتصاد الكلي خلال الفترة المتوقعة، وذلك بسبب زيادة الأحجام الإجرائية في أمراض القلب التدخلية والعلاجات الوعائية الخارجية. وتتبنى المستشفيات والعيادات أجهزة تضخم رقمية لضمان الكفاءة الإجرائية، والتقليل إلى أدنى حد ممكن من الأخطاء، وتعزيز سلامة المرضى. ومما يزيد من تشجيع الاعتماد زيادة الوعي بتدخلات الحد الأدنى من التوسع وأطر سداد التكاليف الداعمة. كما ترى فرنسا أيضاً رفع مستوى الأجهزة التناظرية إلى الأجهزة الرقمية، وخاصة في مراكز الرعاية الصحية الحضرية.
المملكة المتحدة لبريطانيا العظمى البريطانية
ومن المتوقع أن تنمو سوق أدوات التضخم في المملكة المتحدة عند مستوى جدير بالذكر من معدلات التضخم الإجمالية، حيث يغذيها ارتفاع عدد التدخلات القلبية والأوعية الدموية وتزايد الطلب على الأجهزة الآلية العالية الدقة. وتركز المستشفيات على التكامل مع سجلات الصحة الإلكترونية ونظم الرصد في الوقت الحقيقي، ودعم كفاءة تدفق العمل والإجراءات الموحدة. كما أن تبني أجهزة التضخم الرقمية في مختبرات التدخل يحفزه المزيد من المبادئ التوجيهية السريرية التي تشدد على السلامة والدقة. وتدعم البنية الأساسية المتقدمة للرعاية الصحية في البلاد والقوة العاملة الماهرة النمو المستدام.
بولندا (% 1)
ومن المتوقع أن تنمو سوق أدوات التضخم في بولندا عند مستوى كبير من معدلات النمو في إطار النمو العام الإجمالي في فترة التوقعات، وذلك بفضل زيادة الاستثمارات في البنية الأساسية للرعاية الصحية، وتحديث المستشفيات، وارتفاع حجم الإجراءات. وتتبنى المستشفيات والعيادات تدريجياً أجهزة رقمية وآليات للتضخم لتحسين الدقة الإجرائية، والسلامة، والكفاءة التشغيلية. كما أن المبادرات الحكومية الرامية إلى توسيع الإجراءات وبرامج التدريب التي تنطوي على الحد الأدنى من التوسع المفرط للمهنيين في مجال الرعاية الصحية تزيد من دعم الاعتماد. ويشهد السوق تحديثات من الأجهزة التناظرية إلى الأجهزة الرقمية، وخاصة في المستشفيات الحضرية ومراكز التدخل المتخصصة. وتنشأ بولندا باعتبارها واحدة من أسرع الأسواق نمواً في أوروبا الشرقية بسبب زيادة الوعي بشأن أمراض القلب والأوعية الدموية، وزيادة فرص الوصول إلى التكنولوجيا الطبية المتقدمة.
من هي الشركات الكبرى في أوروبا في سوق الخدمات التضخمية؟
وتقود صناعة أجهزة التضخم في أوروبا في المقام الأول شركات راسخة، منها:
- شركة Science Corcor (الولايات المتحدة الأمريكية)
- ميدترونيك (أيرلندا)
- ب. براون سي (ألمانيا)
- (الولايات المتحدة الأمريكية)
- شركة تيلي من شركة Telefclisted (الولايات المتحدة الأمريكية)
- )الولايات المتحدة الأمريكية(
- (الولايات المتحدة الأمريكية)
- كاردينال الصحة (الولايات المتحدة الأمريكية)
- شركة Olimpus Corporation (اليابان)
- شركة Teromo (اليابان)
- س. ل. أ. (إسبانيا)
- المجموعة الدولية، المحدودة (سويسرا)
- شركة Biotronik SE & Co. KG (ألمانيا)
- Vygon SAS (فرنسا)
- الولايات المتحدة الأمريكية اندو واط، LLC (الولايات المتحدة الأمريكية)
- (الولايات المتحدة الأمريكية)
- بارد )الولايات المتحدة الأمريكية(
- (الولايات المتحدة الأمريكية)
- بوليفيا (اليابان)
ما هي التطورات الأخيرة في أوروبا في سوق أدوات التضخم؟
- في أغسطس/آب من عام 2025، حصلت شركة ميكروبورت كاردريو فلورو ميدتيك على موافقة CEAMark على منطادها Centter alwide Wide Plus Balon Catter، مما يجعلها المنتج الرابع للشركة الذي تم تخليصه للسوق الأوروبية. وهذه الموافقة تمكنها من استخدامه في TAVI وما يتصل بذلك من إجراءات التدخل، الأمر الذي من شأنه أن يعزز الطلب على أدوات التضخم في مختلف أنحاء أوروبا.
- في أغسطس/آب من عام 2025، أعلنت شركة Getinge عن إعادة العلامة المركزية للاتحاد الأوروبي من أجل مضختها من البالونات الحجرية، بعد تعليق مؤقت منذ مارس/آذار 2024. وتأتي إعادة التشغيل في أعقاب التحسينات التصميمية وجهود الامتثال التنظيمي، بمعنى أن الجهاز من الممكن أن يتم توريده مرة أخرى عبر بلدان CEAMX بحلول الربع الرابع من عام 2025.
- وفي أيار/مايو 2024، أطلقت شركة ميريت للنظم الطبية الأداة التناظرية للتضخم، وهي الأداة المصممة لتضخم سريع وسهولة الاستخدام، التي توسع نطاق حافظة منتجاتها المستخدمة في الإجراءات المتعلقة بالبلازما والتثبيت. وبينما كان الإطلاق في الولايات المتحدة، فإن شركة ميريت تخدم الأسواق العالمية بما في ذلك أوروبا؛ وهذه المنتجات الجديدة تؤثر عادة على العرض والديناميات التنافسية لأجهزة التضخم على الصعيد الدولي.
- وفي نيسان/أبريل 2024، شهدت السوق الأوروبية للقثطرات البالونية ذات الضغط العالي غير المتوافقة مع البالونات توسعاً ملحوظاً، وخاصة في ألمانيا، حيث يتم تنفيذ كميات كبيرة من الإجراءات التدخلية مثل PCI وTAVI. وهذا الارتفاع يدعم بشكل غير مباشر زيادة الطلب على أجهزة التضخم عبر أوروبا.
- وفي تشرين الثاني/نوفمبر 2022، أصدرت شركة ميريت الطبية جهازا آخر من أجهزة إيرغونوميوم، وهو الجهاز المعني بتصنيف الأوعية الدموية، الغرض منه تبسيط الأوعية الدموية من خلال إعداد واحد من الأدوات وتبسيط التضخم. وهذا يعزز نطاق أدوات التضخم المتاحة على الصعيد العالمي وقد يعجل من عملية التبني في العيادات والمختبرات التدخلية، بما في ذلك المرافق الأوروبية التي تستمد المنتجات الدولية.
SKU-
احصل على إمكانية الوصول عبر الإنترنت إلى التقرير الخاص بأول سحابة استخبارات سوقية في العالم

- لوحة معلومات تحليل البيانات التفاعلية
- لوحة معلومات تحليل الشركة للفرص ذات إمكانات النمو العالية
- إمكانية وصول محلل الأبحاث للتخصيص والاستعلامات
- تحليل المنافسين باستخدام لوحة معلومات تفاعلية
- آخر الأخبار والتحديثات وتحليل الاتجاهات
- استغل قوة تحليل المعايير لتتبع المنافسين بشكل شامل
منهجية البحث
يتم جمع البيانات وتحليل سنة الأساس باستخدام وحدات جمع البيانات ذات أحجام العينات الكبيرة. تتضمن المرحلة الحصول على معلومات السوق أو البيانات ذات الصلة من خلال مصادر واستراتيجيات مختلفة. تتضمن فحص وتخطيط جميع البيانات المكتسبة من الماضي مسبقًا. كما تتضمن فحص التناقضات في المعلومات التي شوهدت عبر مصادر المعلومات المختلفة. يتم تحليل بيانات السوق وتقديرها باستخدام نماذج إحصائية ومتماسكة للسوق. كما أن تحليل حصة السوق وتحليل الاتجاهات الرئيسية هي عوامل النجاح الرئيسية في تقرير السوق. لمعرفة المزيد، يرجى طلب مكالمة محلل أو إرسال استفسارك.
منهجية البحث الرئيسية التي يستخدمها فريق بحث DBMR هي التثليث البيانات والتي تتضمن استخراج البيانات وتحليل تأثير متغيرات البيانات على السوق والتحقق الأولي (من قبل خبراء الصناعة). تتضمن نماذج البيانات شبكة تحديد موقف البائعين، وتحليل خط زمني للسوق، ونظرة عامة على السوق ودليل، وشبكة تحديد موقف الشركة، وتحليل براءات الاختراع، وتحليل التسعير، وتحليل حصة الشركة في السوق، ومعايير القياس، وتحليل حصة البائعين على المستوى العالمي مقابل الإقليمي. لمعرفة المزيد عن منهجية البحث، أرسل استفسارًا للتحدث إلى خبراء الصناعة لدينا.
التخصيص متاح
تعد Data Bridge Market Research رائدة في مجال البحوث التكوينية المتقدمة. ونحن نفخر بخدمة عملائنا الحاليين والجدد بالبيانات والتحليلات التي تتطابق مع هدفهم. ويمكن تخصيص التقرير ليشمل تحليل اتجاه الأسعار للعلامات التجارية المستهدفة وفهم السوق في بلدان إضافية (اطلب قائمة البلدان)، وبيانات نتائج التجارب السريرية، ومراجعة الأدبيات، وتحليل السوق المجدد وقاعدة المنتج. ويمكن تحليل تحليل السوق للمنافسين المستهدفين من التحليل القائم على التكنولوجيا إلى استراتيجيات محفظة السوق. ويمكننا إضافة عدد كبير من المنافسين الذين تحتاج إلى بيانات عنهم بالتنسيق وأسلوب البيانات الذي تبحث عنه. ويمكن لفريق المحللين لدينا أيضًا تزويدك بالبيانات في ملفات Excel الخام أو جداول البيانات المحورية (كتاب الحقائق) أو مساعدتك في إنشاء عروض تقديمية من مجموعات البيانات المتوفرة في التقرير.











