


السوق العالمية للأورام العصبية الصوتية، حسب نوع العلاج (الأدوية، العلاج الإشعاعي، الجراحة)، طريق الإدارة (عن طريق الفم، عن طريق الحقن، أخرى)، المستخدمون النهائيون (المستشفيات، الرعاية المنزلية، العيادات المتخصصة، أخرى)، قناة التوزيع (صيدلية المستشفى، الصيدلة عبر الإنترنت، صيدلية التجزئة) - اتجاهات الصناعة والتوقعات حتى عام 2029.
ما هو حجم ومعدل النمو في سوق الأعصاب الصوتية؟
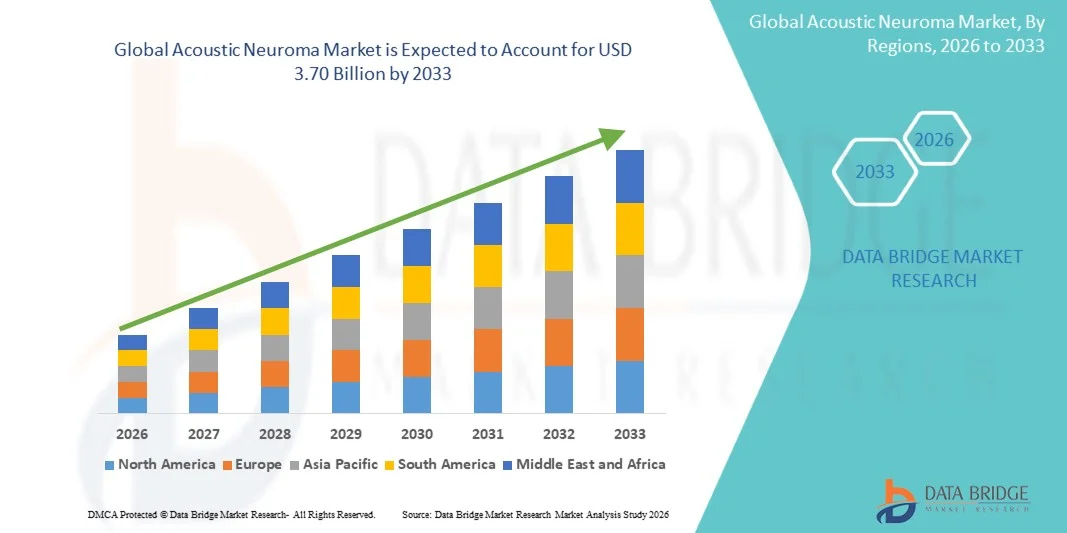
- وفقاً لتحليل بحث بحث سوق جسر البيانات، قُيِّر حجم السوق العالمية للأعصاب الصوتية على أساس2.08 مليار دولار أمريكي في عام 2025ومن المتوقع أن يتم ذلك3.70 مليار دولار من دولارات الولايات المتحدة, ما(أ)خلال الفترة التي
- ويغذي نمو السوق إلى حد كبير زيادة انتشار تعزيزات الجهاز العصبي الصوتي في تكنولوجيات التشخيص والتطور في كلتاجراحة تدخلية طفيفة-----خدماتهذه التطورات التكنولوجية التي توسع نطاق مجموعة المرضى الذين يلتمسون رعاية فعالة
- فضلاً عن ذلك، فإن زيادة الوعي بالاضطرابات العصبية، وتزايد أعداد كبار السن من السكان المعرضين للظروف الخفية، وزيادة الاستثمار في الرعاية الصحية، تدفع الطلب إلى تحسين الحلول التشخيصية والعلاجية. وهذه العوامل المتقاربة تعمل على تسريع وتيرة استيعاب الخيارات المبتكرة للرعاية العصبية الصوتية، وبالتالي تعزيز نمو الصناعة بشكل كبير.
سوق الحجم و توقّر
- قيمة السوق العالمية (25):2-08 مليار
- القيمة السوقية المتوقعة (2033):3-70 مليار
- التنبؤات المتوقعة لـ CAGR (2026-2033):7.50%
ما هي أهم عمليات النقل من سوق الأعصاب الصوتية؟
- وتشير المادة العصبية الصوتية، المعروفة أيضاً باسم Schwannoma، إلى أورام حميدة تتطور على العصب الدكتاتوري، مما يؤثر على السمع والتوازن. ويعتمد التشخيص والعلاج على التصوير المتقدم والتقنيات الجراحية المتقدمة، مما يجعل الكشف المبكر والتدخلات التي تنطوي على الحد الأدنى من التوسع أمراً متزايد الأهمية في تحسين نتائج المرضى عبر أسواق الرعاية الصحية المتقدمة والناشئة على حد سواء.
- وتصاعد الطلب على علاجات الجهاز العصبي الصوتي يغذيه أساساً ارتفاع معدل انتشار المرض، وأوجه التقدم فيالرنين بالرنوتكنولوجيات العلاج الإشعاعي، وزيادة وعي المرضى بفوائد التدخل المبكر، إلى جانب زيادة الاستثمارات في المرافق الجراحية العصبية المتخصصة والهياكل الأساسية الطبية
- كانت أميركا الشمالية تهيمن على سوق الأعصاب الصوتية حيث بلغت حصة أكبر حصة من الإيرادات 42.5% في عام 2025، مدفوعة بالهياكل الأساسية المتقدمة للرعاية الصحية، ومستويات عالية من الوعي، والاعتماد المبكر لجرعة الراديو، والتقنيات الأقل غزواً، والوجود القوي للاعبي الصناعة الرئيسيين. فقد شهدت الولايات المتحدة نمواً كبيراً في أحجام المعالجة نتيجة للابتكارات في الأجهزة الجراحية، ونظم العلاج الإشعاعي، ومُسَمّم
- ومن المتوقع أن تكون منطقة آسيا والمحيط الهادئ أسرع المناطق نمواً في سوق الجهاز العصبي الصوتي خلال الفترة المتوقعة التي يدعمها زيادة فرص الحصول على الرعاية الصحية، وزيادة الدخول المتاحة، وتحسين قدرات التشخيص، وتوسيع المراكز العصبية الجراحية في المناطق الحضرية.
- وسيطر القطاع الجراحي على سوق الجهاز العصبي الصوتي في عام 2025 بحصة قدرها 45.4 في المائة، وهو ما يمثل أكبر حصة في السوق بسبب فعاليته الراسخة في إزالة الورم، وأوجه التقدم في الجراحة الدقيقة، وتزايد تفضيل الإجراءات التي تقلل إلى الحد الأدنى من التوسعية التي تقلل من وقت تعافي المرضى وتحسن النتائج.
التقرير المتعلق بالنطاق والتقسيم القطاعي
|
الصفات الأولى |
النظرات الرئيسية في الأسواق |
|
المُسَجَّل |
|
|
البلدان |
أمريكا الشمالية
أوروبا
منطقة آسيا والمحيط الهادئ
الشرق الأوسط وأفريقيا
جنوب أمريكا الجنوبية
|
|
& مفتاح |
|
|
ما |
|
|
جاري |
وبالإضافة إلى الرؤى المتعلقة بسيناريوهات السوق مثل القيمة السوقية، ومعدل النمو، والتجزئة، والتغطية الجغرافية، والجهات الفاعلة الرئيسية، فإن تقارير السوق التي تُعدها بحوث سوق جسر البيانات تتضمن أيضاً تحليلاً متعمقاً للخبراء، وعلم الأوبئة للمرضى، وتحليل خطوط الأنابيب، وتحليل الأسعار، والإطار التنظيمي. |
ما هو الاتجاه الرئيسي في سوق الأعصاب الصوتية؟
"النهوضات في تكنولوجيات المعاملة الأقل تدنياً إلى أدنى حد ممكن والمعاملات المانعة والمعاملات الدقيقة"
- ومن الاتجاهات الهامة والمتسارعة في السوق العالمية للأعصاب السمعية الصوتية اعتماد التقنيات الجراحية الحد الأدنى من الاجهاد، والجراحة الراديوية الاستدلالية، والعلاج الإشعاعي الدقيق، التي تعزز نتائج العلاج مع الحد في الوقت نفسه من وقت التعافي والمضاعفات اللاحقة للعمليات
- فعلى سبيل المثال، تتيح تكنولوجيات غاما كينيفي وسايبر كنيفي تحديد أهداف محددة للورم دون إلحاق أضرار بالنسيج الصحية المحيطة، مما يجعل العلاج أكثر أماناً وأيسر منالاً للمرضى.
- ويتيح التقدم في تكنولوجيات التصوير والملاحة، مثل التصوير بالرنين المغناطيسي العالي الاستبانة، والتنقيح العصبي داخل العمليات، للجراحين أن يصوروا بشكل أفضل حدود الورم، والحفاظ على وظيفة السمع والعصب الوجهي، ووضع خطط علاج شخصية، وتتيح هذه التكنولوجيات أيضا الرصد المستمر والكشف المبكر عن تكرار الورم.
- التكامل بين تخطيط العلاج المتعدد التخصصات الذي يجمع بين جراحة الأعصاب، والإشعاع، وعلم الأورام والأورام يدعم اتباع نهج يركز على المريض، ويعزز نوعية الرعاية والنتائج السريرية على حد سواء
- ومن شأن زيادة اعتماد منصات التطبيب عن بعد والرصد عن بعد تمكين المرضى في المناطق النائية من الوصول إلى المشورة المتخصصة والمتابعة والآراء الثانية، مما يؤدي إلى تحسين التقيد بالمعالجة ونتائجها
- إن هذا الاتجاه نحو تدخلات أكثر دقة، وأقل ما يمكن أن يكون غزواً، وتحركاً من خلال التكنولوجيا، يعمل بشكل أساسي على إعادة تشكيل توقعات المرضى من إدارة الأعصاب الصوتية. ونتيجة لهذا، تستثمر الشركات والمستشفيات في برامج علاج متقدمة وبرامج تدريبية متخصصة لتلبية الطلب المتزايد.
- الطلب على خيارات علاج مبتكرة تحد من وقت الانتعاش وتحسن النتائج الطويلة الأجل يتزايد بسرعة في كل من أسواق الرعاية الصحية المتقدمة والناشئة، مدفوعة بوعي المرضى وبزيادة توافر التكنولوجيات الطبية المتقدمة
سوق
سائق
“تزايد انتشار الاضطرابات الحشرية وزيادة الوعي بها”
- ويشكل تزايد انتشار الإصابة بالجهاز العصبي الصوتي وداء الشوانونوما الدرقية، إلى جانب زيادة وعي المرضى بالتشخيص المبكر وبالفوائد العلاجية، عاملاً محركاً هاماً لنمو السوق
- فعلى سبيل المثال، تقوم المستشفيات والمراكز المتخصصة بتوسيع نطاق خدماتها في مجال الجراحة العصبية والجراحات الراديوية لاستيعاب المزيد من المرضى الذين يلتمسون تدخلات فعالة. ومن المتوقع أن تؤدي هذه الاستراتيجيات التي ينتهجها مقدمو الرعاية الصحية الرئيسيون إلى دفع توسع السوق خلال الفترة المتوقعة.
- ومع تزايد الوعي، يسعى المرضى بشكل متزايد إلى الحصول على أدوات تشخيصية متقدمة مثل المسح بالرنين المغناطيسي، واختبارات السمع، والتقييمات الدرقية، التي تساعد على الكشف المبكر والتدخل في الوقت المناسب، وتحسين نتائج العلاج.
- وعلاوة على ذلك، فإن ارتفاع عدد السكان المسنين، الذين هم أكثر عرضة للموازنة بين الاضطرابات والظروف العصبية، يدفع الطلب على حلول محددة الأهداف في مجالي الجراحة والعلاج الإشعاعي.
- كما يسهم إدماج بروتوكولات العلاج المتقدّم والرعاية المتعددة التخصصات وبرامج تثقيف المرضى في زيادة معدلات التبني المرتفعة ونمو السوق العام
- :: زيادة التمويل الحكومي والخاص لبرامج البحوث العصبية وبرامج إدارة الأورام لدعم توسيع الأسواق عن طريق تمكين المستشفيات من الحصول على معدات متقدمة في مجالي الجراحة والعلاج الإشعاعي
- :: أن يؤدي تعزيز التعاون بين مصنعي الأجهزة ومقدمي الرعاية الصحية إلى تعزيز إمكانية الوصول إلى تكنولوجيات العلاج المبتكرة، وبرامج التدريب، ومبادرات توعية المرضى، وزيادة دفع عملية الاعتماد عبر المناطق
التعرّض/التحديي
"تكاليف المعاملة العالية والوصول المحدود في المناطق الناشئة"
- ويشكل الارتفاع النسبي لتكلفة الإجراءات الجراحية والإشعاعية المتقدمة لإجراءات العلاج الجراحي والإشعاعي المتقدمة في مجال الأمراض العصبية السمعية تحدياً أمام اعتماد الأسواق على نطاق أوسع، لا سيما في البلدان النامية أو بالنسبة للمرضى غير المؤمن عليهم.
- فعلى سبيل المثال، يمكن أن تكون معالجة غاما كنيفي وسايبر كنيفيه لعلاجات غاما كنيفيه وعلاجات كنيفيه السيبرانية باهظة التكلفة، مما يحد من إمكانية وصول بعض المرضى إلى العلاج.
- ومحدودية توافر المراكز الجراحية العصبية المتخصصة والمهنيين المدربين في الأسواق الناشئة تحد من إمكانية حصول المرضى على الرعاية المتقدمة.
- وفي حين أن التغطية التأمينية وبرامج الرعاية الصحية الحكومية تتحسن تدريجياً، فإن القسط المتصور للعلاجات المتطورة يظل حاجزاً أمام المرضى الذين يتأثرون بالأسعار.
- والتغلب على هذه التحديات من خلال توسيع الهياكل الأساسية للرعاية الصحية، وخيارات العلاج الفعالة من حيث التكلفة، وزيادة حملات التوعية أمر حيوي للنمو المستدام في سوق الخلايا العصبية الصوتية
- يمكن أن تؤدي الموافقات التنظيمية المعقدة ومتطلبات الاختبار السريري للأجهزة الطبية والعلاجات الطبية الجديدة إلى تأخير إطلاق المنتجات والحد من دخول الأسواق من أجل إيجاد حلول مبتكرة
- إحجام المرضى عن العلاج بسبب الخوف من الجراحة أو الآثار الجانبية التي يمكن أن تعوق اعتماد العلاجات التقليدية، مما يجعل التعليم، والمشورة، والبدائل الحد الأدنى من التوسع في السوق أمراً بالغ الأهمية لتوسيع السوق
كيف يتم تنظيم سوق الأمراض العصبية الصوتية؟
ويتم تقسيم السوق على أساس نوع المعاملة، ومسار الإدارة، والمستعملين النهائيين، وقناة التوزيع.
- 1 ف-3(أ)نوع المعاملة
وعلى أساس نوع العلاج، يتم تقسيم سوق الأعصاب الصوتية إلى أدوية، وعلاجات إشعاعية، وجراحة. وكان الجزء الجراحي يهيمن على السوق بأكبر حصة من الإيرادات تبلغ 45.4% في عام 2025، مدفوعة بفاعليته الراسخة في إزالة الورم والسيطرة الطويلة الأجل. وتظل التدخلات الجراحية، بما في ذلك الجراحية الدقيقة والنُهج الحد الأدنى من التوسعية، الخيار المفضل للمرضى الذين يعانون من أورام أكبر أو الذين يعانون من أعراض كبيرة. ولا تزال المستشفيات والمراكز الجراحية العصبية المتخصصة تستثمر في المعدات الجراحية المتقدمة، مما يجعل الجراحة في متناول الأسواق المتقدمة على نطاق واسع. والواقع أن الجراحات تعطي الأولوية للتقنيات التي تحافظ على وظيفة السمع والعصبة الوجهية، وتزيد من استدامة هيمنة القطاع. وبالإضافة إلى ذلك، فإن ثقة المريض في النتائج الجراحية التقليدية، مقترنة بزيادة الوعي بفوائد الكشف المبكر، تعزز الطلب على العلاج الجراحي.
ومن المتوقع أن يشهد قطاع العلاج الإشعاعي أسرع معدل نمو يبلغ 8.5 في المائة من عام 2026 إلى عام 2033، مدفوعاً بتزايد اعتماد تكنولوجيات العمليات الراديوية الاستوائية مثل غاما كنيف وسايبر كنيفي. ويوفر العلاج الإشعاعي بديلاً للجراحة، لا سيما للمرضى المسنين أو المرضى المصابين باعتلالات متزامنة. والواقع أن زيادة إمكانية الوصول في الأسواق الناشئة، إلى جانب التطورات التكنولوجية التي تعمل على تحسين الدقة والحد من التأثيرات الجانبية، تعمل على تعزيز عملية الاعتماد. وتفضيل المريض لإجراءات المرضى الخارجيين، وانخفاض فترات التعافي، وانخفاض مخاطر التعقيدات، تزيد من تسريع نمو القطاع.
- عن طريق طرق
وعلى أساس مسار الإدارة، فإن السوق مقسمة إلى طرق شفهية ووالدية وغير ذلك، وسيطر المسار الشفوي على السوق في عام 2025 بحصة من الإيرادات تبلغ 60 في المائة، ويرجع ذلك أساساً إلى ملاءمة الأدوية الفموية وقبولها على نطاق واسع من أجل إدارة الأعراض، أو قمع نمو الورم، أو العلاج الإضافي إلى جانب الجراحة والإشعاع. فالعقاقير الفموية، بما في ذلك الكويكبات القشرية والعلاجات المستهدفة في إطار التقييم السريري، توفر للمرضى القدرة على إدارة حالتهم بأقل قدر ممكن من الخلل في الحياة اليومية. فالمستشفيات، والعيادات المتخصصة، وأجهزة الرعاية المنزلية تفرض بشكل متزايد العلاجات الشفوية باعتبارها ملحقاً للخط الأول، بما يعكس ملامح أمانهم وسهولة إدارتهم. ويساهم التزام المريض بالخيارات غير الانزلاقية وتفضيله لها في الهيمنة القطاعية.
ومن المتوقع أن يشهد الجزء الأبوي أسرع معدل نمو يبلغ 9.9 في المائة في عام 2026 إلى عام 2033، والذي يغذيه العلاجات الجديدة القابلة للحقن، والبيولوجيا، والعلاجات المستهدفة الناشئة للآلام العصبية الصوتية. وكثيراً ما توفر هذه العلاجات فعالية أعلى أو استهدافاً معززاً للورم مقارنة بالتركيبات الفموية. إن تبني أنظمة متقدمة لإيصال الأدوية والتوسع في العيادات المتخصصة القادرة على إدارة العلاجات الأبوية يدعمان هذا النمو. وتُفضَّل علاجات الوالدين بشكل خاص على المرضى الذين يعانون من نمو أورام عدواني أو غير المناسبين للجراحة أو الإشعاع.
- بواسطة المستخدمات
وعلى أساس المستخدمين النهائيين، يتم تقسيم السوق إلى مستشفيات ورعاية منزلية وعيادات متخصصة وغيرها، واستحوذ جزء المستشفيات على السوق بحصة من الإيرادات قدرها 52 في المائة في عام 2025، مدفوعة بوجود أقسام متخصصة في الجراحة العصبية، ومعدات متقدمة للعلاج الإشعاعي، وجراحين ذوي مهارات عالية. وتعمل المستشفيات بمثابة مراكز العلاج الأولية للتدخلات الجراحية والإشعاعية، في الوقت الذي توفر فيه أيضاً إمكانية الحصول على التصوير التشخيصي والرعاية المتابعة. فالثقة العالية للمرضى، وعروض الخدمات الشاملة، ونماذج الرعاية المتعددة التخصصات تجعل من المستشفيات الخيار المفضل لمعالجة الأمراض العصبية الصوتية. وتتعزز هذه الهيمنة أكثر من خلال سياسات السداد والتغطية التأمينية التي تساعد الرعاية في المستشفيات.
ومن المتوقع أن يشهد قطاع العيادات المتخصصة معدل نمو أسرع يبلغ 10 في المائة من عام 2026 إلى عام 2033، بسبب تزايد عدد مراكز أمراض الأعصاب والأورام التي تركز على العلاج الإشعاعي للمرضى الخارجيين والرعاية اللاحقة. وتوفر العيادات الخاصة إمكانية الوصول الميسر، وأوقات انتظار أقصر، والرعاية الشخصية، مما يجعلها جذابة للمرضى الذين يسعون إلى الحد الأدنى من التدخلات التوسعية أو غير الجراحية. كما أن التوسع في شبكات العيادات في المناطق الحضرية والشراكات مع مقدمي التكنولوجيا للأدوات التشخيصية المتقدمة يزيد من تعزيز نمو القطاعات.
- حسب التوزيع
وعلى أساس قناة التوزيع، يتم تقسيم السوق إلى صيدلية المستشفيات، والصيدلة الإلكترونية، والصيدلة بالتجزئة، وسيطر قطاع صيدلية المستشفيات على السوق بحصة من الإيرادات بلغت 58 في المائة في عام 2025، حيث يتم توزيع معظم العلاجات الصوتية للعصبية، وخاصة الأدوية الأبوية والأدوية الفموية المتخصصة، مباشرة في المستشفيات، مما يكفل الرصد السليم، والالتزام ببروتوكولات العلاج، والاندماج في الرعاية السريرية، كما توفر صيدليات المستشفيات أيضاً إمكانية الوصول الفوري إلى العلاجات العالية التكلفة، وتيسر التنسيق مع الجراحين، والعلاجات الإشعاعية، وأفرقة الرعاية المتعددة التخصصات، مما يعزز من هيمنة هذه الأدوية.
ومن المتوقع أن يشهد قطاع الصيدليات على الإنترنت أسرع معدل نمو يبلغ 12% من عام 2026 إلى عام 2033، مدفوعاً بتزايد اعتماد حلول الرعاية الصحية الرقمية، والوصفات الإلكترونية، وخدمات التوصيل المنزلي. ويتزايد تفضيل المرضى لملاءمة الطلب على الإنترنت، وخاصة بالنسبة لأدوية الفم والعلاجات الإضافية، مما يقلل من الحاجة إلى زيارات المستشفيات. ويزيد التوسع في منصات التطبيب عن بعد والشراكات مع مقدمي خدمات الصيدلية الإلكترونية في الأسواق الناشئة من تسارع هذا الاتجاه.
ما هي المنطقة التي تملك أكبر حصة من السوق الصوتي للأعصاب العصبية؟
- هيمنت أمريكا الشمالية على سوق الجهاز العصبي الصوتي بأكبر حصة من الإيرادات بلغت 42.5 في المائة في عام 2025، مدفوعة بالهياكل الأساسية المتقدمة للرعاية الصحية، ومستويات عالية من الوعي، والاعتماد المبكر للجراحة الراديوية، والتقنيات الغازية الحد الأدنى، والوجود القوي للاعبي الصناعة الرئيسيين
- المرضى ومقدمو الرعاية الصحية في المنطقة ذات قيمة عالية في الحصول على التشخيصات المتقدمة وخيارات العلاج الدقيق والرعاية المتعددة التخصصات، مما يحسن نتائج إزالة الورم مع الحفاظ في الوقت نفسه على وظيفة السمع والعظام الوجهي.
- إن هذه الهيمنة يدعمها أيضاً الإنفاق الحكومي والخاص القوي على الرعاية الصحية، وارتفاع مستوى وعي المرضى بالاضطرابات العصبية، والتغطية التأمينية الواسعة النطاق، الأمر الذي يتيح إمكانية الوصول على نطاق أوسع إلى العلاجات الجراحية والإشعاعية. والواقع أن وجود الجهات الفاعلة الرئيسية في السوق، وعمليات البحث والتطوير الجارية، وإدخال تكنولوجيات العلاج المبتكرة، يعزز من قوة أميركا الشمالية باعتبارها السوق الإقليمية الرائدة.
سوق الولايات المتحدة الأمريكية في مجال علم النفس الصوتي
واستحوذت سوق الولايات المتحدة الأمريكية على أكبر حصة من الإيرادات بلغت 35 في المائة في عام 2025، مدفوعة بالهياكل الأساسية المتقدمة للرعاية الصحية، والتوافر الواسع النطاق للتقنيات الجراحية التي تنطوي على الحد الأدنى من الامتداد، واعتماد تكنولوجيات إشعاعية استقائية مثل غاما كنيف وسايبر كنيفي. ويمنح المرضى ومقدمو الخدمات الأولوية للتشخيص المبكر وخيارات العلاج الدقيقة التي تحافظ على وظيفة السمع والعصب الوجهي. كما أن الوعي المتزايد بالاضطرابات العصبية، والتغطية التأمينية القوية، وارتفاع الدخول التي يمكن التصرف فيها، يزيد من دعم توسع السوق. وعلاوة على ذلك، فإن إدماج نماذج الرعاية المتعددة التخصصات ومرافق التصوير المتقدمة في المستشفيات يعجل من استيعاب العلاجات الجراحية والإشعاعية على حد سواء.
أوروبا أوروبا
ومن المتوقع أن تتوسع السوق الأوروبية للأعصاب الصوتية في ظل قدر كبير من النمو في الاقتصاد الكلي خلال الفترة المتوقعة، حيث يغذيها أساساً ارتفاع أعداد المسنين، وزيادة وعي المرضى، واعتماد العلاجات المتقدّمة التي لا تنطوي على أي غزو. والواقع أن أنظمة الرعاية الصحية الصارمة والاستثمارات في البنية الأساسية المتخصصة في مجال الجراحة العصبية تعمل على دفع نمو الأسواق. وتشهد بلدان مثل ألمانيا وفرنسا وإيطاليا تبنياً كبيراً لتقنيات الجراحة الإشعاعية والجراحة الدقيقة. ويدعم تزايد تفضيل مراكز العلاج الخارجي وبرامج التدخل المبكر زيادة الطلب في مختلف المؤسسات السكنية والتجارية والأكاديمية للرعاية الصحية.
المملكة المتحدة لبريطانيا العظمى
ومن المتوقع أن تنمو سوق الأمراض العصبية الصوتية في المملكة المتحدة في إطار نظام صحي عالمي جدير بالملاحظة أثناء فترة التنبؤ، مدفوعاً بزيادة التركيز على الرعاية المركزة على المرضى، وبرامج الكشف المبكر، واعتماد العلاج الأقل غزواً. ومن المتوقع أن تؤدي المخاوف المتعلقة بالصحة العصبية ونوعية الحياة إلى تشجيع المرضى ومقدمي الرعاية الصحية على السعي إلى إيجاد حلول علاجية مبتكرة. ومن المتوقع أن يواصل نظام الرعاية الصحية المتطور في المملكة المتحدة، إلى جانب الوعي العالي بتكنولوجيات التشخيص المتقدمة، تحفيز نمو السوق. وعلاوة على ذلك، فإن زيادة التعاون في مجال البحوث والوصول إلى مراكز العلاج المتخصصة يساهمان في زيادة تبني العلاجات الدقيقة.
ألمانيا
ومن المتوقع أن تتوسع سوق ألمانيا للجهاز العصبي الصوتي في فترة التوقعات بقدر كبير من الكفاءة في إدارة المخاطر البيئية أثناء فترة التنبؤ، حيث تغذيها البنية الأساسية القوية للرعاية الصحية في البلاد، والاعتماد العالي على العلاجات الجراحية والإشعاعية المتقدمة، والتركيز على سلامة المرضى. ومن المتوقع أن يعمل تركيز ألمانيا على الإبداع الطبي وتبني التكنولوجيا على تشجيع استخدام الجراحات الدقيقة الصغيرة ذات الحد الأدنى من التوسع والجراحة الراديوية الاستقلابية لإزالة الورم. والواقع أن دمج العلاج مع أنظمة التصوير التشخيصي الشامل يعزز النتائج السريرية، في حين يعمل على زيادة الوعي العام ومبادرات الرعاية الصحية الحكومية على زيادة دعم توسع الأسواق عبر قطاعي الرعاية الصحية الخاصة والعامة.
(ب) شركة Assia-Ass
ومن المتوقع أن تنمو سوق آسيا والمحيط الهادئ للعصبية الصوتية عند أسرع مستويات النمو في إطار المعدل الإجمالي للاضطرابات العقلية بنسبة 9% من عام 2026 إلى عام 2033، وذلك بفضل زيادة الوعي بالاضطرابات العصبية، وتحسين البنية الأساسية للرعاية الصحية، وزيادة فرص الوصول إلى تكنولوجيات العلاج المتقدمة في بلدان مثل الصين واليابان والهند. والواقع أن التوسع الحضري السريع، وزيادة الدخول المتاحة، والمبادرات الحكومية التي تعزز تطوير الرعاية الصحية، تعمل على دعم الاعتماد. كما أن التوسع في العيادات المتخصصة والمراكز الجراحية العصبية، إلى جانب الاستثمارات في معدات التشخيص والعلاج ذات التكنولوجيا المتقدمة، يعمل على زيادة إمكانية الوصول إلى العلاج والقدرة على تحمل تكاليفه بالنسبة للمرضى في مختلف أنحاء المنطقة.
(ب) المصدر: اليابان
الواقع أن سوق الأعصاب الصوتية في اليابان تكتسب زخماً بسبب البنية الأساسية الطبية العالية التقنية في البلاد، وزيادة أعداد المسنين، والتركيز على نُهج العلاج الدقيقة. ويركز نظام الرعاية الصحية الياباني على الكشف المبكر، والجراحة الغازية الحد الأدنى، والجراحة الراديوية الاستقلابية، التي تقود إلى تبنيها. إن دمج تكنولوجيات التصوير المتقدمة وبرامج الرعاية اللاحقة للعمليات يضمن تحسين نتائج المرضى. فضلاً عن ذلك فإن ارتفاع عدد مراكز العلاج المتخصصة وزيادة الوعي بالصحة العصبية يساهمان في استمرار نمو السوق في أماكن الرعاية الداخلية والإكلينيكية.
الهند
كانت سوق الأعصاب الصوتية في الهند تشكل أكبر حصة من عائدات السوق في آسيا والمحيط الهادئ في عام 2025، ويرجع ذلك إلى زيادة فرص الحصول على الرعاية الصحية، والتوسع الحضري، وزيادة وعي المرضى بخيارات العلاج المتقدمة. وتشهد الهند تبنياً متنامياً للحد الأدنى من العمليات الجراحية الغازية، والجراحات الراديوية، والرعاية السريرية المتخصصة في علاج الأعصاب الصوتية. وتشكل المبادرات الحكومية الداعمة للرعاية العصبية، وتوسيع المراكز الجراحية العصبية المتخصصة، وتوافر خيارات العلاج الفعالة من حيث التكلفة عوامل رئيسية تدفع نمو السوق. كما تدعم زيادة التصنيع المحلي للأجهزة الطبية ومعدات التصوير تبني العلاجات المتقدمة على نطاق أوسع في كل من القطاعين العام والخاص.
من هي الشركات الكبرى في سوق الأعصاب الصوتية؟
وتقود صناعة علم الأعصاب الصوتي بالدرجة الأولى شركات راسخة، من بينها:
- مؤسسة Accure Assed)الولايات المتحدة الأمريكية(
- Elekta AB (السويد)
- Siemens الصحة)ألمانيا(
- مؤسسة الأمم المتحدة في مجال النظم الطبية )اليابان(
- الفئة(أيرلندا)
- شركة Varian Micis Systems Inc. (الولايات المتحدة الأمريكية)
- الرعاية الصحية (الولايات المتحدة الأمريكية)
- مؤسسة PFIFIDer Inc.)الولايات المتحدة الأمريكية(
- ف. هوفشون لاروشي AG (سويسرا)
- Amgen Inc.)الولايات المتحدة الأمريكية(
- نوفارتس أ. (سويسرا)
- Astra Zeenecca plc (UK)
- )ككك(
- سانوفي (فرنسا)
- (الولايات المتحدة الأمريكية)
- شركة Olimpus Corporation (اليابان)
- شركة شيمادزو (اليابان)
- A/S (الدانمرك)
- Sonva Hing AG (سويسرا)
- شركة Natus Mededed (الولايات المتحدة الأمريكية)
ما هي التطورات الأخيرة في السوق العالمية للتوترات الصوتية؟
- في شباط/فبراير 2026، أبلغت مؤسسة جونز هوبكنز للطب عن استحداث نظام جديد للدلالة على تقييم خطر إصابة العصب الوجهي أثناء الجراحة، باستخدام ثلاثة متغيرات فقط (حجم الشريان، وحالة مرض الكلى، والاستجابة للأعصاب)، مما يتيح أداة أبسط تستند إلى الأدلة لاتخاذ القرار السريري في مجال التصفيف الجراحي للمخاطر.
- وفي تشرين الأول/أكتوبر 2025، نُشر استعراض منهجي جديد بشأن نتائج المحافظة على نتائج ما بعد الاستماع بعد الاستماع إلى جلسات الاستماع بعد العلاج الإشعاعي والإشعاعي، حيث أجري تحليل 36 دراسة وأُظهر أن العمليات الإذاعية الاستوائية (بما في ذلك الكينيف) حققت معدلات لحفظ السمع الجماعي بلغت 55.9 في المائة، مما يوفر أدلة مستكملة للاسترشاد بها في إسداء المشورة للمرضى واتخاذ القرارات السريرية
- في تشرين الأول/أكتوبر 2025، أُعلن عن إجراء تجربة سريرية جديدة للتحقيق في نهج رائد للعلاج الجيني من أجل الإصابة بالأعصاب الصوتية (pestiblibular cschwannoma)، بهدف تثبيت الأورام أو تقليصها، وربما الحفاظ على أو تحسين السمع الذي يُعَرِّف إحدى الاستراتيجيات الرئيسية الرئيسية الأولى للتحول البيولوجي إلى ما بعد الجراحة والإشعاع في هذا الفضاء.
- وفي أيار/مايو 2024، نشر باحثون في كلية الطب بجامعة كاليفورنيا سان دييغو النتائج التي تبين أن اتباع نهج جراحي ابتكاري (midds fus crananiototom) في مجال الجهاز العصبي الصوتي قد حسّن إلى حد كبير من حفظ السمع ومن نوعية نتائج الحياة العامة مقارنة بالطرائق التقليدية، حيث احتفظ 68 في المائة من المرضى بسمعهم، وأظهر 94 في المائة منهم وظيفة ممتازة في مجال الأعصاب الوجهية في سنة واحدة بعد الجراحة، مع التأكيد على التقدم المحرز في الرعاية الجراحية المركزة على المرضى.
- وفي آب/أغسطس 2023، أفادت التجربة السريرية العشوائية في فيركس بأن جراحة الراديو الاستقصائية الأولية في مجال الأشعة الشعاعية للصغير أو المتوسط أو المتوسطة الحجم، مما أدى إلى انخفاض حجم الورم بدرجة أكبر بكثير بمقدار أربع سنوات مقارنة بنهج الانتظار والفحص، مما وفر أدلة عالية المستوى لصالح جراحة الأشعة المبكرة في المرضى المناسبين وربما التأثير في المبادئ التوجيهية للعلاج.
SKU-
احصل على إمكانية الوصول عبر الإنترنت إلى التقرير الخاص بأول سحابة استخبارات سوقية في العالم

- لوحة معلومات تحليل البيانات التفاعلية
- لوحة معلومات تحليل الشركة للفرص ذات إمكانات النمو العالية
- إمكانية وصول محلل الأبحاث للتخصيص والاستعلامات
- تحليل المنافسين باستخدام لوحة معلومات تفاعلية
- آخر الأخبار والتحديثات وتحليل الاتجاهات
- استغل قوة تحليل المعايير لتتبع المنافسين بشكل شامل
منهجية البحث
يتم جمع البيانات وتحليل سنة الأساس باستخدام وحدات جمع البيانات ذات أحجام العينات الكبيرة. تتضمن المرحلة الحصول على معلومات السوق أو البيانات ذات الصلة من خلال مصادر واستراتيجيات مختلفة. تتضمن فحص وتخطيط جميع البيانات المكتسبة من الماضي مسبقًا. كما تتضمن فحص التناقضات في المعلومات التي شوهدت عبر مصادر المعلومات المختلفة. يتم تحليل بيانات السوق وتقديرها باستخدام نماذج إحصائية ومتماسكة للسوق. كما أن تحليل حصة السوق وتحليل الاتجاهات الرئيسية هي عوامل النجاح الرئيسية في تقرير السوق. لمعرفة المزيد، يرجى طلب مكالمة محلل أو إرسال استفسارك.
منهجية البحث الرئيسية التي يستخدمها فريق بحث DBMR هي التثليث البيانات والتي تتضمن استخراج البيانات وتحليل تأثير متغيرات البيانات على السوق والتحقق الأولي (من قبل خبراء الصناعة). تتضمن نماذج البيانات شبكة تحديد موقف البائعين، وتحليل خط زمني للسوق، ونظرة عامة على السوق ودليل، وشبكة تحديد موقف الشركة، وتحليل براءات الاختراع، وتحليل التسعير، وتحليل حصة الشركة في السوق، ومعايير القياس، وتحليل حصة البائعين على المستوى العالمي مقابل الإقليمي. لمعرفة المزيد عن منهجية البحث، أرسل استفسارًا للتحدث إلى خبراء الصناعة لدينا.
التخصيص متاح
تعد Data Bridge Market Research رائدة في مجال البحوث التكوينية المتقدمة. ونحن نفخر بخدمة عملائنا الحاليين والجدد بالبيانات والتحليلات التي تتطابق مع هدفهم. ويمكن تخصيص التقرير ليشمل تحليل اتجاه الأسعار للعلامات التجارية المستهدفة وفهم السوق في بلدان إضافية (اطلب قائمة البلدان)، وبيانات نتائج التجارب السريرية، ومراجعة الأدبيات، وتحليل السوق المجدد وقاعدة المنتج. ويمكن تحليل تحليل السوق للمنافسين المستهدفين من التحليل القائم على التكنولوجيا إلى استراتيجيات محفظة السوق. ويمكننا إضافة عدد كبير من المنافسين الذين تحتاج إلى بيانات عنهم بالتنسيق وأسلوب البيانات الذي تبحث عنه. ويمكن لفريق المحللين لدينا أيضًا تزويدك بالبيانات في ملفات Excel الخام أو جداول البيانات المحورية (كتاب الحقائق) أو مساعدتك في إنشاء عروض تقديمية من مجموعات البيانات المتوفرة في التقرير.











